| 本篇位置 | 全课的第二块地基。这一篇给出一个问题,之后学每个工具都要先问它:这个工具背后,是哪群人在交易? |
| 用到的数据 | Binance BTCUSDT 永续合约:1 分钟线(2025-10)、持仓量数据(2025-10-06 至 10-14,5 分钟粒度)、日线(2025 全年);Binance BTCUSDT 现货 1 分钟线(2025 全年);SPY、TSLA 日线(2016-09 至 2026-09) |
| 读完你能 | 说清交易为什么是零和、成本为什么让它变成负和;区分自愿交易者和被迫交易者;说出五类被迫交易者各自在什么时候、什么位置出现;用四个问题分析一笔交易的对手盘 |
一、先做一个决定
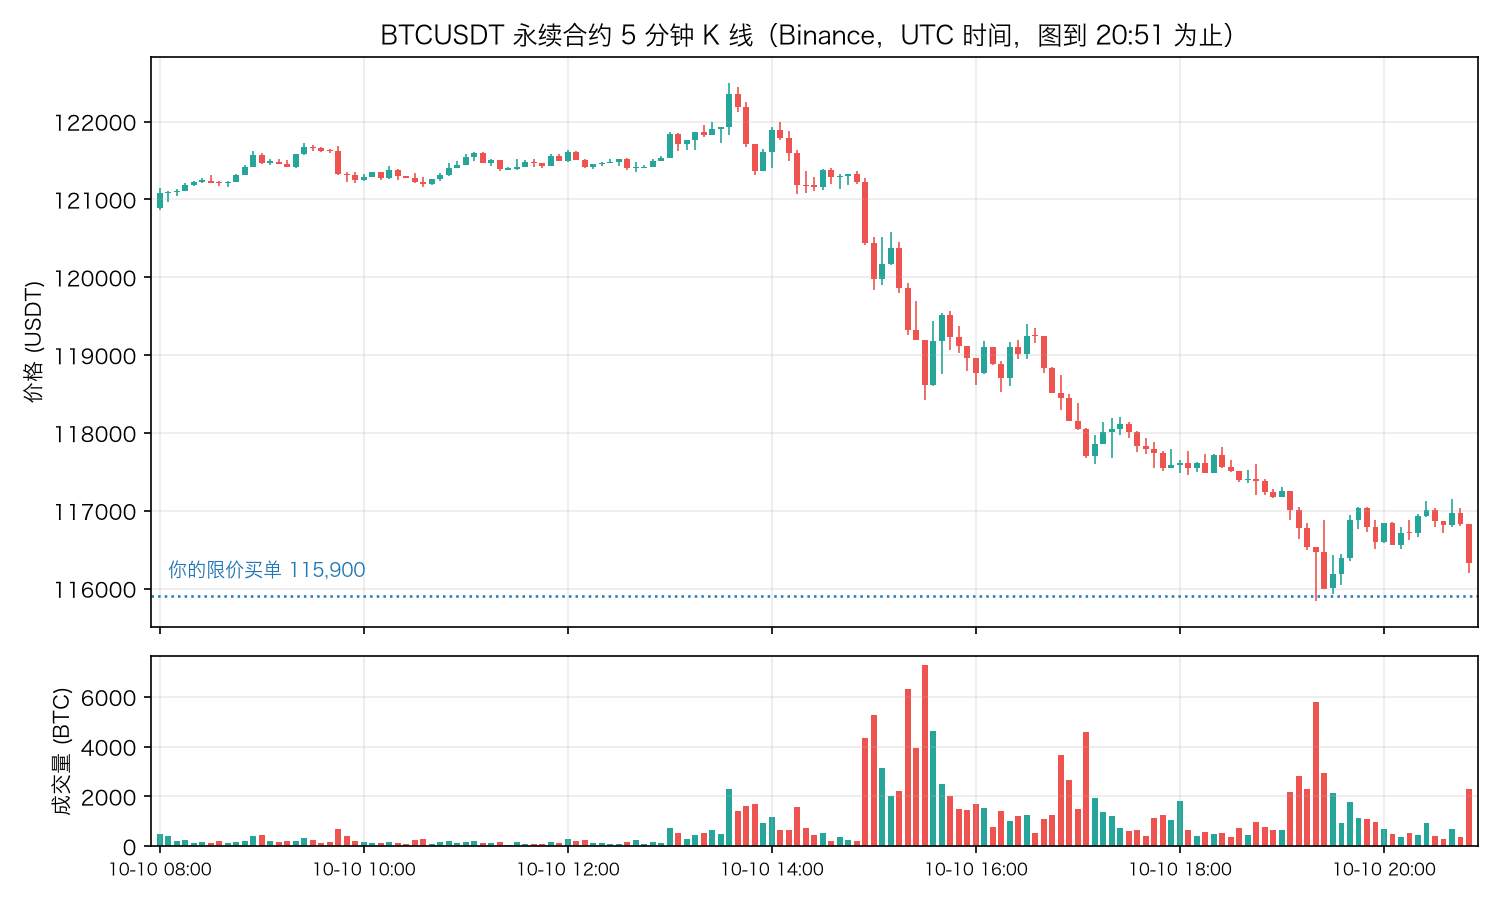
下面是 2025 年 10 月 10 日,BTC 永续合约的 5 分钟 K 线,时间是 UTC。
这一天的情况是这样的:
- 上午价格在 121,000 到 122,500 之间,13:40 左右创下当天最高价 122,497
- 下午开始一路下跌,19:21 跌到 115,845
- 然后反弹,此后一个多小时稳稳地站在 116,500 到 117,200 之间
你看着这张图,判断 115,800 到 116,000 这一带是支撑:价格刚刚在这里止跌反弹过一次,说明这里有买盘。于是你在 115,900 挂了一张限价买单,打算在价格回踩支撑时买入。
20:52,价格回落,你的买单成交了。
现在请你想一个问题:
是谁把这个比特币卖给你的?他为什么愿意在 115,900 卖?
你觉得 115,900 是一个便宜的价格,是支撑。可对面那个人,恰恰在这个价格选择了卖出。他是:
- A. 恐慌的散户,被下跌吓到了
- B. 知道了什么你还不知道的消息的人
- C. 不得不卖的人,不管价格是多少都得卖
- D. 说不清
先把你的选择写下来。 这一篇的第八节会用数据告诉你,那一分钟里对面大概是谁;以及接下来半小时里发生的事情,为什么会让这个问题的答案完全改变。
二、你赚的钱,是从哪里来的
回到上一篇的一个事实
第 1 篇讲过:每一笔成交都是一买一卖。你买进 1 个比特币,就一定有人卖出了这 1 个比特币。
这一篇顺着这个事实再往下想一步。
假设你买在 115,900,后来价格涨到 120,000,你卖掉,赚了 4,100。这 4,100 是从哪里来的?
不是交易所发给你的,也不是比特币这个资产「生」出来的。在 115,900 卖给你的那个人,如果他一直空仓等着,他就少赚了 4,100;如果他是做空卖给你的,他就实实在在亏了 4,100。
在一笔交易里,你做对了,对面就做错了。你赚的钱,就是对面没赚到或者亏掉的钱。
这就引出了这一篇的核心问题:每次交易之前,你都应该想一想,对面坐着的是谁。 如果你想赚钱,就需要对面那个人在这笔交易里做错。那么,什么样的人会愿意在一个「错」的价格和你交易?
打个比方:超市晚上八点的面包
想象你家楼下有一家超市,面包柜台每天烤新鲜面包。
白天,面包按原价卖。你要是嫌贵,可以不买;店员也不会因为你嫌贵就给你打折。双方都不着急:你不买,他可以等下一个客人;他不降价,你可以去别家。
到了晚上八点,情况变了。超市规定当天烤的面包不能留到明天。剩下的面包,今晚必须清掉。 店员开始贴打折标签:七折、五折,快关门时甚至三折。
这时候店员在乎的已经不是「卖多少钱」,而是「今晚卖掉」。
如果你在八点半用五折买到一个面包,这个便宜不是因为你眼光好、会砍价,而是因为柜台后面那个人必须卖。
这家超市,这一篇会一直用到。
三、零和,然后是负和
先把「你赚的就是对面亏的」这件事说准确。不同的市场,情况不完全一样。
永续合约和期货:严格的零和
永续合约是一种合约,不是比特币本身。每一份多头合约,都对应着一份空头合约。
算一个例子。A 以 100,000 买入 1 个 BTC 的多头合约,对面的 B 以 100,000 卖出,也就是开了 1 个 BTC 的空头合约。之后价格涨到 105,000:
| 仓位 | 盈亏 | |
|---|---|---|
| A | 多头 1 BTC,开仓价 100,000 | +5,000 |
| B | 空头 1 BTC,开仓价 100,000 | −5,000 |
| 合计 | 0 |
不管价格怎么走,所有多头的盈亏加上所有空头的盈亏,永远等于零。永续合约里还有一个「资金费率」,定期在多头和空头之间转移一笔钱(第 25 篇会详细讲),但它也是从一方口袋转到另一方口袋,合计仍然是零。
合约市场里,没有新增的财富。一个人赚到的每一块钱,都是另一个人亏掉的。
股票和现货:长期是正和,但「交易」是零和
股票不一样。一家公司持续赚钱,股票的价值就会随之增长,所有持有者整体上都在分享这份增长。这是正和的。
但这里要分清两件事:持有和交易。
诺贝尔经济学奖得主威廉·夏普(William F. Sharpe)在 1991 年的一篇短文《主动管理的算术》里,讲过一个非常简单的推理。我们用数字走一遍:
- 假设这一年,整个股市涨了 10%。
- 把所有持股的人分成两组:一组一直持有、从不交易(被动投资者),另一组频繁买卖(主动交易者)。
- 被动投资者持有的就是整个市场,所以他们这一年的平均收益就是 10%。
- 整个市场的平均收益是 10%,被动投资者占了一部分,平均也是 10%。那么剩下的主动交易者,作为一个整体,平均收益也只能是 10%。
- 这是扣除成本之前。主动交易者每一次买卖都要付成本,而被动投资者几乎不付。所以扣除成本之后,主动交易者整体的平均收益一定低于 10%。
所以,在股票市场里,持有是正和的,但通过交易跑赢持有,是一个零和游戏:一个主动交易者多赚了,一定有另一个主动交易者少赚了。
成本:把零和变成负和
不管是合约还是股票,每次交易都有成本:手续费、买卖价差、滑点。
这些钱不在交易者之间转移,而是流出了这张牌桌:流向交易所、券商、做市商。
所以,交易者作为一个整体,是负和的。
算一算成本有多大。 假设一个交易者完全没有优势:他的每一笔交易,扣除成本前都是不赚不亏。他每次往返(一买一卖)的成本是 0.1%。一年下来:
| 一年的往返次数 | 大致相当于 | 本金剩下 | 亏损 |
|---|---|---|---|
| 50 次 | 每周一次 | 0.999⁵⁰ = 95.1% | −4.9% |
| 500 次 | 每个交易日两次 | 0.999⁵⁰⁰ = 60.6% | −39.4% |
| 2,000 次 | 每个交易日八次 | 0.999²⁰⁰⁰ = 13.5% | −86.5% |
他什么都没做错,只是没有优势,频繁交易本身就能把本金磨掉大半。
再看整个市场的规模。 Binance 上 BTCUSDT 这一个永续合约,2025 年全年的成交额是 6.11 万亿美元。每笔成交,买卖双方都要付手续费。如果双方加起来平均付 0.02%(大户和做市商费率很低),全年手续费约 12 亿美元;如果按普通用户一方挂单、一方吃单的 0.07% 算,约 43 亿美元。真实数字在这个区间里的某个位置。
这只是一个交易所的一个合约,而且还没算买卖价差和滑点。这笔钱,每年都从交易者整体的口袋里流出去。
所以,钱从哪里来
把这一节合在一起:
交易者整体是负和的。如果你想长期赚钱,就需要你的对手们亏掉的钱,多于你自己付出的成本。
所以问题变成了:什么样的人,会持续地在错误的价格上和你交易?
✋ 小检查
一个交易者说:「股市长期是往上涨的,所以做股票交易是正和游戏,大家都能赚钱。」这句话哪里说得对,哪里说得不对?
答案在本篇最后。
四、两种交易者:想交易的人,和必须交易的人
自愿交易者
大多数交易者是自愿的。他们交易,是因为对价格有看法:觉得便宜就买,觉得贵就卖。
自愿交易者有一个关键特点:他们在乎价格。如果价格不合适,他们可以不交易。你想在 100 买,他觉得 100 太便宜,他就不卖给你,他可以等。
所以,你和一个自愿交易者成交,意味着他也认为这个价格对他有利。你们俩对同一个价格有相反的判断,最后只有一个人是对的。这时候谁对,取决于谁的判断更准、谁的信息更多。
被迫交易者
还有一种交易者,他们交易不是因为对价格有看法,而是因为某种规则、约束或者期限要求他们必须交易。
回到超市。白天的店员是自愿交易者:价格不合适,他可以不卖。晚上八点的店员是被迫交易者:他不在乎价格,只在乎今晚卖掉。
被迫交易者有三个共同特点,每一个都会对价格产生影响:
1. 不看价格。 他们必须完成交易,所以愿意接受不利的价格。在第 1 篇的语言里,他们通常只能吃单,而吃单的量越大,价格就被推得越远。
2. 有时间或数量的约束。 他们必须在某个时间之前、交易某个确定的数量。时间越紧,越没法慢慢挂单等待,只能用更差的价格快速成交。
3. 常常可以预期。 他们的交易是由规则触发的,而规则往往是公开的,或者可以推断出来的。所以,他们在什么时候、什么位置出现,是可以提前知道的。就像每个人都知道超市八点打折。
⚠️ 这里容易误读:「被迫交易者」不是「笨」或者「亏钱的人」。一个被强平的人,可能是个很聪明的交易者,只是这次仓位太重;一个执行调仓的指数基金经理,完全是在按规则办事,做得非常专业。「被迫」说的是他在这一笔交易里的处境,不是他这个人。 换一个时间,你自己也可能是被迫的那一方。
✋ 小检查
一个人在 60,000 买入 BTC,给自己设了一个止损:跌破 58,000 就卖出。价格跌到 57,990,止损触发,他的仓位被卖出了。请问:在这笔卖出里,他是自愿交易者还是被迫交易者?
答案在本篇最后。
五、五类被迫交易者
下面一类一类看。每一类都回答四个问题:他们是谁、为什么被迫、在什么时候或什么位置出现、在数据上留下了什么痕迹。
1. 触发止损的仓位
他们是谁:给自己的仓位设了止损单的交易者。
为什么被迫:止损单是一个事先设定好的条件:价格到了某个位置,就自动卖出(或买入平空)。条件一旦满足,止损单就变成一张市价单,不管当时的价格有多差,都会成交。
出现在哪里:止损单不是均匀分布的。大多数人会把止损放在「显眼」的地方:
- 近期低点的下方一点点(多头的止损),近期高点的上方一点点(空头的止损)
- 整数价位附近(第 1 篇里看到,BTC 的日最低价恰好落在 1,000 整数倍上的次数,是随机预期的一千多倍)
- 前一天的最高价、最低价
数据上的痕迹:如果很多止损单堆在前一天的低点下方,那么价格第一次跌破前一天低点的那一刻,这些止损单会一起触发,成交量应该突然放大。
我们用 2025 年全年 BTC 现货的 1 分钟数据来检验。对每一天,找出价格第一次跌破前一天最低价的那一分钟,把这一分钟的成交量,除以它之前 60 分钟成交量的中位数,得到一个「放量倍数」。
为了有个对比,再找两个「不显眼」的价位做对照组:前一天价格区间的正中间,以及区间里 37% 的位置。价格第一次穿过这两个位置的那一分钟,同样计算放量倍数。
| 价格第一次穿过的位置 | 发生的天数 | 放量倍数的中位数 | 放量超过 3 倍的比例 |
|---|---|---|---|
| 前一天的最低价(向下跌破) | 166 | 9.3 倍 | 90.4% |
| 前一天的最高价(向上突破) | 174 | 10.3 倍 | 94.3% |
| 前一天区间的正中间(对照) | 256 | 4.2 倍 | 65.2% |
| 前一天区间的 37% 位置(对照) | 242 | 3.9 倍 | 62.8% |
价格穿过任何一个位置,本身就说明价格在动,成交量本来就会比平时大一些,所以对照组也有 4 倍左右。但穿过前一天高低点的那一分钟,放量倍数是对照组的两倍多。
⚠️ 这张表只能说明「显眼的位置上堆积了大量订单」,但分不清这些订单是谁的。跌破前一天低点时,放出来的成交量里,既有多头触发的止损卖单,也有专门等着「跌破就做空」的突破单。在 K 线数据里,这两种单子看起来一模一样。
2. 被强平的杠杆仓位
他们是谁:用了杠杆的交易者。
为什么被迫:用杠杆,就是用一小笔保证金撑起一个大仓位。比如用 10 倍杠杆,1 万美元保证金可以开 10 万美元的仓位。价格反向走 10% 左右,亏损就接近整笔保证金。在那之前,交易所的强平引擎会接管这个仓位,直接以市价平掉。(强平价的精确算法,第 24 篇会讲。)
这里没有「我再扛一扛」的选项。强平是交易所执行的,交易者本人无权阻止。
出现在哪里:强平价取决于开仓价和杠杆倍数。在一段行情里,大量交易者在相近的价位、用相近的杠杆开仓,他们的强平价就会堆在一起。
强平最危险的特点是连锁反应:
- 价格下跌,触发第一批多头的强平
- 强平引擎以市价卖出,把价格推得更低
- 更低的价格,触发第二批多头的强平
- 第二批强平继续卖出,价格继续下跌……
每一轮强平,都在为下一轮创造条件。
数据上的痕迹:强平会让持仓量(open interest,所有未平仓合约的总量)快速减少。因为一个仓位被强平,就是被强制平仓了。
2025 年 10 月 10 日,就是一次规模空前的连锁强平。据多家机构统计,那一天整个加密市场被强平的杠杆仓位超过 190 亿美元,是加密市场历史上单日最大的一次(CoinGecko、Forbes)。
我们看 Binance 上 BTCUSDT 这一个合约:
| 时间(UTC) | 持仓量(BTC) |
|---|---|
| 20:45 | 92,310 |
| 21:00 | 91,044 |
| 21:15 | 90,054 |
| 21:30 | 84,023 |
| 22:00 | 75,539 |
| 22:45 | 72,778 |
两个小时里,持仓量减少了 19,531 个 BTC,减少了 21.2%。
同一时间的成交量:
- 当天 00:00 到 20:00,每分钟成交量的中位数是 59.9 BTC
- 21:13 到 21:20 这 8 分钟,每分钟成交量在 4,519 到 10,542 BTC 之间,是平时的 76 到 176 倍
- 21:00 到 21:30 这半个小时,成交了 97,497 BTC,约合 106 亿美元
⚠️ 持仓量减少,不等于这些仓位全都是被强平的。在暴跌中,也有很多人主动平仓:有人止盈,有人害怕,有人止损。公开的 K 线和持仓量数据,没法把强平和主动平仓分开。但一个事实是确定的:几乎所有仓位都在同一个半小时里急着离场,无论是被交易所强制的,还是自己恐慌的。
3. 指数调仓的被动基金
他们是谁:追踪指数的基金,比如追踪标普 500 指数的各种指数基金和 ETF。
为什么被迫:指数基金的承诺是「和指数表现一致」。当指数调整成分股或权重时,基金必须在调整生效的那个时刻,把持仓调整到和新指数一致。不管那一刻价格是高是低,都得买、都得卖。如果不这么做,基金的表现就会偏离指数。
出现在什么时候:这类交易者可能是五类里最可预期的:
- 标普 500 在每年 3、6、9、12 月的第三个周五收盘后进行季度调整,指数基金通常在当天收盘时完成交易
- 成分股的增删,一般会提前几个交易日公布生效日期
数据上的痕迹:看两个例子。
第一个例子:特斯拉纳入标普 500。
2020 年 11 月,标普道琼斯指数公司宣布:特斯拉将在 12 月 21 日开盘前正式纳入标普 500 指数,以 12 月 18 日(周五)的收盘价为准。追踪标普 500 的基金,必须在 12 月 18 日收盘时买入特斯拉。据测算,这次调整需要基金完成的交易规模约为 727 亿美元(Research Affiliates)。
当时的价格和成交量(换算回当时的股数和价格,特斯拉后来又拆过股):
| 日期 | 收盘价 | 涨跌 | 成交量(股) |
|---|---|---|---|
| 12-14 | 639.83 | 5,204 万 | |
| 12-15 | 633.25 | 4,522 万 | |
| 12-16 | 622.77 | 4,210 万 | |
| 12-17 | 655.90 | 5,627 万 | |
| 12-18(调仓日) | 695.00 | +6.0% | 2.22 亿 |
| 12-21(纳入后第一天) | 649.86 | −6.5% | 5,805 万 |
| 12-22 | 640.34 | 5,186 万 |
调仓日的成交量是之前 20 个交易日中位数(4,960 万股)的 4.5 倍。收盘价被推到当时的历史最高价 695 美元。下一个交易日,调仓的买盘消失了,价格跌回 649.86。
⚠️ 这是一个例子,不是统计。它说明了被动基金的买入可以多么集中,但不能说明每次纳入指数都会这样走。
第二个例子:SPY 在季度调整日的成交量。
SPY 是追踪标普 500 的 ETF。我们统计 2016 年 9 月到 2026 年 9 月的全部交易日:每天的成交量除以之前 20 个交易日成交量的中位数,得到放量倍数。
| 日子 | 天数 | 放量倍数中位数 | 放量超过 1.5 倍的比例 |
|---|---|---|---|
| 3、6、9、12 月的第三个周五 | 38 | 1.51 | 52.6% |
| 其他月份的第三个周五 | 76 | 1.16 | 19.7% |
| 其他周五 | 383 | 1.04 | 15.1% |
| 周一到周四 | 1,975 | 0.95 | 10.3% |
季度调整日的放量,明显高于普通日子。
⚠️ 这里有一个混在一起的因素:每个季度的第三个周五,同时也是美国股指期货、股指期权、个股期货、个股期权集中到期的日子(俗称「四巫日」)。其他月份的第三个周五,也是股票期权的到期日。所以这张表里的放量,一部分来自指数调仓,一部分来自衍生品到期。用日线数据分不开这两件事。不过这两件事有一个共同点:都是按日历必须完成的交易。
4. 有时间期限的大单执行
他们是谁:需要买卖大量资产的机构,比如养老金、共同基金、做大额调仓的对冲基金。
为什么被迫:一个机构要买 5 万个 BTC,或者 1,000 万股苹果,如果一次性下市价单,会把价格推得很远(回想第 1 篇里吃单穿过好几档价格的例子)。所以它们会把大单拆成很多小单,在几小时、几天甚至几周里慢慢执行。
但慢慢执行也有期限:基金经理必须在月底、季度末之前完成调仓;投资委员会要求这周之内建好仓位。有期限,就意味着到了最后,不管价格如何都得完成。
出现在什么时候:最常见的拆单方式,是按时间平均分配,比如每隔几分钟下一笔,或者跟着市场平时的成交节奏下单。这些算法常常在整点、半点这类整齐的时间点上启动或调整。
数据上的痕迹:我们统计 2025 年全年 BTC 现货的 1 分钟数据,按「一小时里的第几分钟」分组,计算每一组的平均成交量,再除以 60 个分组的中位数:
| 一小时里的第几分钟 | 平均成交量相对中位数的倍数 |
|---|---|
| 第 0 分钟(整点) | 1.31 |
| 第 1 分钟 | 1.10 |
| 第 2 分钟 | 1.08 |
| 第 30 分钟(半点) | 1.20 |
| 第 59 分钟 | 0.91 |
整点那一分钟的成交量,比一小时里的普通分钟多 31%。在 UTC 0 点、8 点、16 点这三个整点,第 0 分钟的成交量分别是这个小时中位数的 1.40、1.57、1.44 倍。这三个时刻,恰好是 Binance 永续合约结算资金费率的时间。
⚠️ 整点放量,不全是机构拆单造成的。按小时 K 线收盘价下单的自动交易策略,也会在整点集中下单;资金费率结算前后,也有人专门在这个时间开仓、平仓。这些交易者的共同点是:他们按时间表交易,而不是按价格交易。
5. 赎回压力下的基金
他们是谁:投资者要求赎回、需要卖出持仓来兑付现金的基金。
为什么被迫:投资者从基金里取钱,基金手上的现金不够,就必须卖出持有的资产来凑出现金。赎回的人越多,基金卖得越多,而且卖出的时间由投资者赎回的节奏决定,不由基金经理对价格的判断决定。
什么时候出现:通常在市场大跌、投资者恐慌的时候,或者某只基金因为某种原因失去投资者青睐的时候。
一个例子:灰度比特币信托(GBTC)。2024 年 1 月 11 日,GBTC 转为比特币现货 ETF 开始交易。它的管理费率明显高于同时上市的其他比特币 ETF,很多投资者选择从 GBTC 赎回,转投费率更低的产品。上市后大约两个月,GBTC 的累计净流出就超过了 100 亿美元(Blockworks)。为了兑付这些赎回,基金必须持续卖出它持有的比特币。
这些卖出,和 GBTC 的基金经理怎么看比特币的价格毫无关系。
五类被迫交易者汇总
| 被迫交易者 | 为什么被迫 | 什么时候、在哪里出现 | 可以观察到的痕迹 |
|---|---|---|---|
| 触发止损的仓位 | 事先设定的条件被触发 | 显眼的价位:近期高低点外侧、整数价位 | 价格穿过这些位置时突然放量 |
| 被强平的杠杆仓位 | 保证金不足,交易所强制平仓 | 杠杆仓位的强平价密集的地方;急跌急涨时 | 持仓量快速下降、成交量暴增、价格连锁式急跌或急涨 |
| 指数调仓的被动基金 | 必须和指数保持一致 | 公开的调整日,通常在收盘时 | 调整日收盘前后放量,调整结束后价格回吐 |
| 有期限的大单执行 | 必须在期限前完成 | 整点、半点,月末、季末 | 固定时间点放量 |
| 赎回压力下的基金 | 必须卖出资产兑付现金 | 大跌、恐慌时,或资金集中流出某只基金时 | 持续的、不看价格的卖出 |
六、为什么被迫交易集中的地方,更容易出现可预期的价格行为
三个特点,三个后果
第四节说过被迫交易者的三个特点。现在把它们和价格连起来:
不看价格 → 只能吃单 → 大量吃单会穿过订单簿的好几档 → 价格被推得很远
集中 → 同一时刻、同一方向有大量被迫交易(一批止损触发另一批,强平引发更多强平) → 价格在很短时间里走得很急
可预期 → 其他交易者提前知道他们会在哪里、什么时候出现 → 有人会提前做准备
「提前做准备」通常有两种方式:
- 在对面挂单等着接:知道被迫卖出会把价格压得很低,就提前在低位挂好买单,等着以折扣价接货。就像知道超市八点打折,特意七点五十五分去柜台前等着。
- 抢在前面交易:知道指数基金收盘时一定要买,就提前买入,等收盘时卖给基金。
两种典型的价格行为
这几件事放在一起,会产生两种典型的价格行为。
第一种:过冲,然后回归。
被迫交易的量太大、太急,把价格推到了自愿交易者认为不合理的位置。等被迫交易结束,那股力量消失了,价格就会弹回来。
- 2025 年 10 月 10 日,BTC 永续合约在 21:20 跌到最低 101,516.5。一个小时后(22:20),价格回到 113,294.7。
- 特斯拉在调仓日被买到 695 美元,下一个交易日跌回 649.86。
回到超市:三折的面包,不代表面包只值三折;过了今晚,明天早上新烤的面包又是原价了。
第二种:连锁,也就是一批触发下一批。
在强平和止损密集的地方,第一批被迫交易会推动价格去触发第二批。这时价格不是慢慢走,而是一段一段地「塌」下去。10 月 10 日 21:11 到 21:20 这十分钟里,价格从 114,283 一路跌到 101,516.5,就是这种形态。
⚠️ 两个必须说清楚的地方
第一,「可预期」的是时间和位置,不一定是方向。
我们知道止损单堆在前一天低点的下方,但不知道价格跌破之后是会继续下跌(止损引发连锁),还是会迅速弹回来(止损被吃完,卖盘消失)。两种情况都常见。第 9 篇讲支撑阻力和假突破时,会专门用数据研究「跌破之后发生了什么」。
第二,上面举的几个「过冲后回归」的例子,都是单个事件。
一个例子只能帮你理解机制,不能证明规律。「被迫交易之后价格会回归」到底有多可靠、回归多少、多久回归,需要在大量样本上统计,这是第六部分检验方法要做的事。
七、分析一笔交易的对手盘:四个问题
有了这些,就可以回到开头那个问题了。以后每一笔交易,都可以用下面四个问题过一遍。
问题一:我是在吃单,还是在挂单?
- 挂单(比如限价单):你在等别人来和你成交。谁来和你成交,你控制不了。 你的挂单成交,恰恰说明有人愿意在这个价格主动和你做相反的交易。
- 吃单(比如市价单):你在主动接受别人挂出的价格。你付出了价差和冲击成本,换来的是立即成交。
⚠️ 这一点特别容易被忽视:挂单成交得最快、最顺利的时候,往往是对面的力量最强的时候。 你在支撑位挂的买单一下子就成交了,说明那一刻有大量卖单在主动砸下来。
问题二:此刻,对面最可能是谁?
结合位置和时间来想:
- 这个价位,是不是显眼的位置(近期高低点、整数价位)?如果是,对面可能有大量止损单。
- 现在价格是不是在急跌或急涨?杠杆仓位多不多?如果是,对面可能有被强平的仓位。
- 现在是不是一个特殊的时间(指数调整日收盘、整点、月末)?如果是,对面可能有按日程必须完成的交易。
- 刚刚有没有重大消息?如果有,对面可能是比你先知道、反应比你快的人。
问题三:如果对面是自愿的,他知道什么我不知道的?
如果你判断对面是一个被迫交易者,他在一个「错」的价格和你成交,是因为他别无选择。这对你有利。
但如果对面是一个自愿交易者,他主动选择了在这个价格和你做相反的交易。这时你要问自己:他为什么这么判断?他是不是看到了一条我还没看到的消息?他的判断凭什么比我差?
如果想不出答案,要小心:在一笔交易里,信息更少的那一方,往往就是被迫交易者之外的另一个「对手」。
问题四:如果我错了,我会变成谁的对手?
这是最容易被忘掉的一个问题。
你的止损单,就是一张事先设定好的被迫交易。如果你把止损放在前一天低点的下方,你就和成百上千个人站在了同一个位置。价格跌到那里的时候,你的止损单会和他们的一起触发,一起以市价卖出,一起为另一个人提供便宜的买入机会。
如果你用了杠杆,你的强平价就是另一个你无法控制的被迫交易。
回到超市。你在白天用原价买了一个面包,还给自己定了规矩:「晚上八点之前吃不完就扔掉」。那么到了晚上八点,你自己就是那个必须清掉面包的人。
八、揭晓:那一分钟里,对面是谁
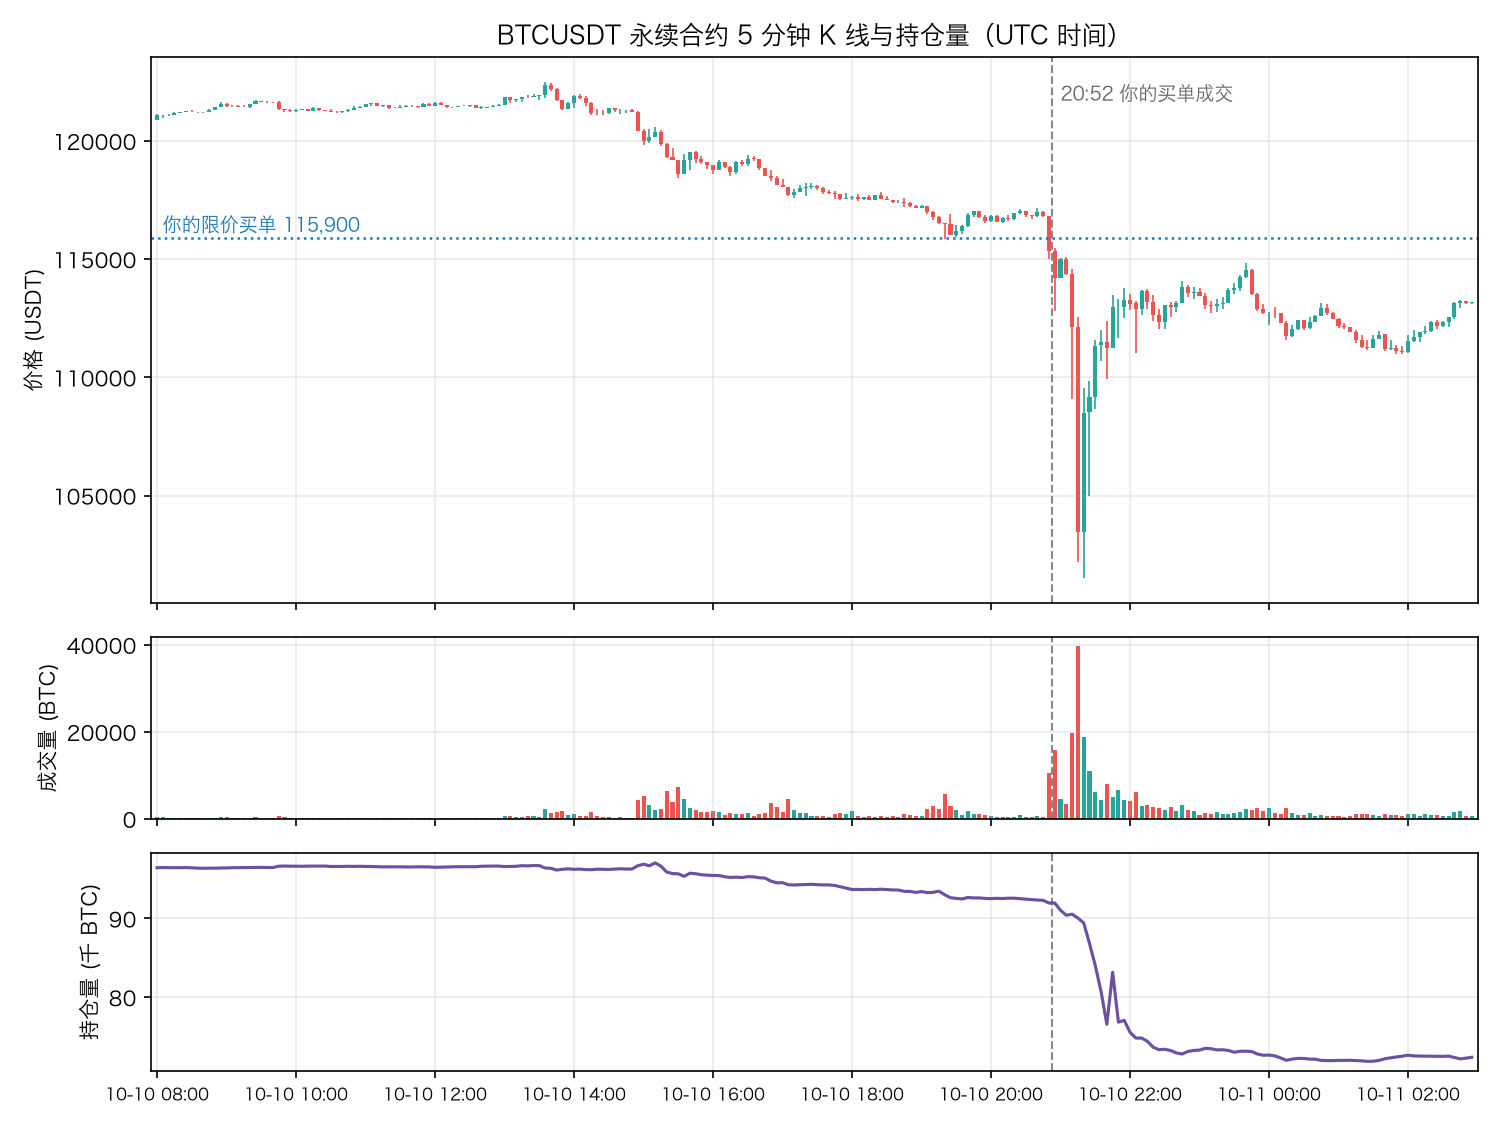
现在回到开头。这是 20:52 之后发生的事情:
你成交的那一分钟
用四个问题来看你在 20:52 的那笔成交。
问题一:你是挂单。 你挂在 115,900 的限价买单,是被别人主动卖出吃掉的。
问题二:对面最可能是谁? 看数据:
| 20:52 这一分钟 | 数值 |
|---|---|
| 开盘价 → 收盘价 | 116,330.4 → 115,708.1 |
| 最低价 | 115,668.0 |
| 成交量 | 1,504.7 BTC,是当天前 20 个小时每分钟中位数的 25 倍 |
| 主动买入占比 | 31.3%:将近七成的成交是主动卖出 |
再看持仓量:20:45 是 92,310 BTC,20:55 是 91,971 BTC,只减少了 0.4%。
这说明,在你成交的那几分钟里,大规模的强平还没有开始。卖给你的人,绝大多数是在主动卖出,而且卖得很急。
问题三:这些主动卖出的人知道什么?
这一天,美国总统特朗普先是威胁要大幅提高对中国商品的关税;到了美国时间周五下午,他宣布从 11 月 1 日起,对中国进口商品额外加征 100% 的关税(CNBC、NBC News)。
你在盯着图上的支撑位,而对面那些急着卖出的人,很可能在盯着新闻。所以开头那道题,在 20:52 这一刻,最接近的答案是 B:知道了什么你还不知道的消息、而且反应比你快的人。
你觉得自己在支撑位捡了便宜,实际上你是在给信息更多、动作更快的人提供流动性。
接下来的半小时
之后发生的事情,把答案彻底改变了:
| 时间 | 价格 | 持仓量 |
|---|---|---|
| 20:52 | 你以 115,900 买入 | 约 92,000 BTC |
| 21:13 | 一分钟内最低跌到 109,069 | |
| 21:20 | 最低 101,516.5 | 89,433 BTC |
| 21:30 | 109,254.1 | 84,023 BTC |
| 22:45 | 113,504.7 | 72,778 BTC |
21:13 之后,成交量暴增到平时的一百多倍;21:20 之后,持仓量开始快速下降。这时候在卖出的,已经主要是被迫交易者了:被强平的杠杆多头,以及触发止损的仓位。
如果你在 115,900 用了 10 倍杠杆,价格跌到 104,000 多一点时,你的仓位就会被强平。你的强平单会以市价卖出,成为这场连锁反应里的一环,成为别人的对手。你从「捡便宜的买家」,变成了「必须卖出的人」。
另一个在「支撑位」买入的人
再想象另一个交易者。他没有在 115,900 挂单,而是在 102,000 挂了一张买单。他的理由是:暴跌时强平会连锁,价格可能被砸穿到一个远远不合理的位置,他愿意在那里接货。
21:20,他的买单成交了。这一分钟前后,持仓量正在快速下降,卖给他的人里,很可能有大量被强平的仓位:他们不在乎价格,必须卖。
一个小时后,22:20,价格回到 113,294.7。他的这笔买入,浮盈 11.1%。
顺便一提:同一分钟里,BTC 现货的最低价是 102,000.00,恰好是一个整数。
⚠️ 这个例子不是在说「应该把买单挂在很低的位置」。在绝大多数日子里,102,000 这样的买单根本不会成交;在另一些日子里,价格跌到 102,000 之后还会继续跌。这里要说明的只有一件事:
两个人都在「支撑位」买入,成交价格、对面的人、承担的风险,完全不同。
115,900 那笔,对面是信息更多的自愿卖家;102,000 那笔,对面是别无选择的被迫卖家。
九、这个视角能回答什么,不能回答什么
| 对手盘视角能帮你回答 | 对手盘视角不能回答 |
|---|---|
| 这个价位、这个时间,可能聚集了哪一类被迫交易 | 某一笔具体的成交,是不是被迫的 |
| 为什么某些位置放量特别明显 | 被迫交易还剩下多少没执行完 |
| 为什么急跌急涨常常过冲 | 过冲之后一定会回归多少 |
| 我的止损和杠杆,会让我在什么情况下变成被迫交易者 | 价格接下来的方向 |
| 我的挂单成交时,对面可能是谁 | 对面那个自愿交易者具体知道了什么 |
这门课后面的每一个工具,都会回到这个视角:
- 学支撑和阻力(第 9 篇),会问:这个位置上,是谁的订单?
- 学成交量(第 10 篇),会问:放出来的量,是谁在交易?
- 学持仓量和资金费率(第 25 篇),会问:杠杆仓位堆在哪一边?
- 学止损(第 22、23 篇),会问:我的止损放在这里,会和谁挤在一起?
十、小结
-
你赚的钱,来自对面的人。 合约市场严格零和;股票市场持有是正和,但通过交易跑赢持有是零和。
-
成本把零和变成负和。 一个没有优势的交易者,每次往返成本 0.1%,一年 500 次往返,光成本就亏掉 39.4%。Binance 一个 BTC 永续合约,一年的手续费在 12 亿到 43 亿美元之间。
-
交易者分两种。 自愿交易者在乎价格,价格不合适可以不交易;被迫交易者不看价格、有时间或数量约束、常常可以预期。
-
五类被迫交易者:触发止损的仓位、被强平的杠杆仓位、指数调仓的被动基金、有期限的大单执行、赎回压力下的基金。它们都在数据上留下了痕迹:
- 价格第一次跌破前一天低点的那一分钟,成交量是之前一小时中位数的 9.3 倍,对照位置只有 4 倍左右
- 2025-10-10,BTCUSDT 持仓量两小时减少 21.2%
- 特斯拉纳入标普 500 的调仓日,成交量是平时的 4.5 倍,收盘价涨 6.0%,下一交易日跌 6.5%
- SPY 在季度调整日的放量倍数中位数是 1.51,普通日子不到 1
- BTC 整点第 0 分钟的成交量比普通分钟多 31%
-
被迫交易集中的地方,价格更容易过冲或者连锁。 能预期的是时间和位置,不一定是方向;单个事件不能证明规律,需要统计检验。
-
每笔交易都用四个问题过一遍:我是吃单还是挂单?对面最可能是谁?如果对面是自愿的,他知道什么?如果我错了,我会变成谁的对手?
最后回到超市。每天晚上八点,总有人必须清掉当天的面包,也总有人算好时间去柜台前等着。技术分析里很多「有用」的东西,本质上就是在回答:今晚八点在哪里、那个必须卖面包的店员是谁。 而你要时刻提醒自己:别让自己成为那个店员。
下一篇换一个话题。前两篇用了大量的数据,但我们还没有问过一个问题:这些数据本身,靠得住吗?
练习
练习 1(计算) 一个交易者没有任何优势,每次往返成本是 0.05%。他每个交易日往返 4 次,一年按 250 个交易日算。一年之后,他的本金大约剩下多少?如果每次往返成本降到 0.02%,又剩多少?
练习 2(概念) 下面四种情况,分别是自愿交易者还是被迫交易者?如果是被迫的,属于五类里的哪一类?
- (a) 一个交易者看了一篇分析文章,决定买入 AAPL
- (b) 一只追踪纳斯达克 100 指数的基金,在指数调整日收盘时卖出一只被剔除的股票
- (c) 一个交易者的 20 倍杠杆多单,在价格下跌 4.5% 时被平仓
- (d) 一个交易者在价格跌破自己设定的止损价后,他的止损单自动成交
练习 3(数据思考) 第五节里,价格第一次向上突破前一天最高价时,放量倍数的中位数是 10.3,比跌破前一天最低价时的 9.3 还高。请说出至少两类可能在前一天最高价上方集中下单的交易者,并说明他们是自愿的还是被迫的。
练习 4(对手盘分析) 假设现在是某个季度第三个周五的美股收盘前 10 分钟。你打算用市价单买入 1,000 股 SPY。请用第七节的四个问题,分析这笔交易的对手盘。
练习 5(思考) 第六节说,被迫交易「可预期」,所以会有人提前准备。请想一想:如果所有人都知道超市八点打折,都在七点五十五分去柜台前等着,接下来可能会发生什么?把你的推理对应到交易市场里:如果所有人都知道止损单堆在前一天低点的下方,会发生什么?
小检查答案
第三节小检查
说得对的部分:股票市场长期来看确实是正和的。公司持续赚钱,所有持有者整体上都能分享这部分增长。
说得不对的部分:「做股票交易」和「持有股票」是两件事。按夏普的推理,主动交易者作为一个整体,扣除成本之前的平均收益只能等于市场平均收益,扣除成本之后一定低于市场平均。所以,想通过交易跑赢一直持有,是零和的;算上成本,是负和的。「大家都能赚钱」可以成立(如果市场在涨),但「大家都能通过交易赚到比持有更多的钱」,不可能成立。
第四节小检查
止损单成交的那一刻,他是被迫交易者。
设定止损的那个决定是自愿的:他事先想好了「跌破 58,000 就离场」。但价格跌到 57,990 时,止损单是自动执行的市价单,不管当时的价格是 57,990 还是 57,000,都会成交。在这一笔卖出里,他没有再对价格做任何判断,也不看价格。这正是被迫交易者的特点。
这也是第七节问题四的意思:你设定的每一个止损,都是提前签好的一份「被迫交易」合同。