这一讲要回答五个问题:
- 什么是外部性?为什么价格会"说假话"?
- 有外部性时,市场的产量为什么不对?多少污染才算"合适"?
- 庇古税怎么让价格说真话?税率该定多少?定错了代价多大?
- 排污权交易和税是什么关系?该用价格(税),还是数量(总量控制)?
- 现实里,外部性有多大?这些办法有没有用?碳的"社会成本"为什么有争议?
前面的二十二讲里,有一个结构反复出现:一个人的选择,影响了别人,他自己却不付代价。 第 18 讲的囚徒困境,我背叛,成本由你承担;第 20 讲,柠檬的卖家,把成本转嫁给了好车的卖家;第 21 讲,被保险人不小心,成本由保险公司付;第 22 讲,克拉克税让每个人"为自己给别人造成的损失付钱"。这一讲,给它一个正式的名字,并系统地讲:它为什么会让市场出问题,怎么办。
从这一讲起,我们进入第六个 Unit:市场失灵与制度。第 7 讲到第 17 讲,我们一直在说"市场很有用";现在要问:什么时候它不够用?
一、河上游的纸厂
河上游有一家纸厂。它每生产一吨纸,就要往河里排一些污水。下游有一片养鱼的池塘,污水让鱼的产量降低,渔民每年损失一笔钱。
先停一下:纸厂老板在决定生产多少纸的时候,会把渔民的损失算进去吗?
不会。纸厂算成本时,只算自己付的:原料、工资、电费、设备。渔民的损失,是别人的成本,没有任何账单寄给纸厂。第 11 讲提醒过:企业算的成本,只是它自己付的那部分,私人成本不等于社会成本。
这就是外部性(externality):
一个人(或企业)的行为,影响了没有参与这笔交易的人,而这个影响没有通过价格反映出来。
- 负外部性:给别人带来成本。污染、噪音、拥堵、二手烟。
- 正外部性:给别人带来好处。研发的成果被别人学走、你把自家门前的花种好,邻居也看得舒服、一个人接种疫苗,周围的人也少了一分被传染的风险。
外部性的关键,是价格没有把这件事算进去。价格本来应该传递信息(第 7 讲):它告诉买家"生产这个东西要花多少社会资源"。可是有了外部性,它传递的是错的信息:它说"一吨纸的成本是 60",而真实的社会成本是 80。
外部性有时不是"污染"那么直观。第 17 讲讲的网络效应,就是一种正外部性:你用微信,我也更愿意用;你加入平台,对平台上的别人也有好处。
二、一个能算的例子
用数字把纸厂讲清楚(数字只为手算,不代表真实的纸市场):
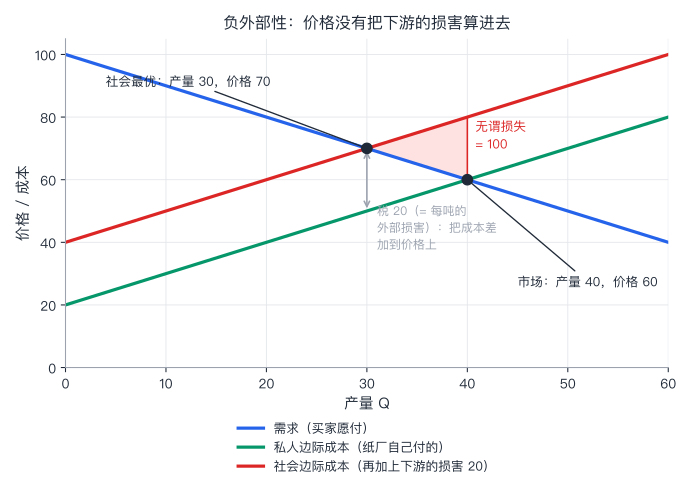
- 需求:P = 100 − Q(Q 是产量,P 是价格);
- 纸厂的私人边际成本:P = 20 + Q(这是纸厂自己付的);
- 外部损害:每多生产 1 单位,下游损失 20,纸厂不付;
- 社会边际成本 = 私人边际成本 + 外部损害 = 40 + Q。
市场会怎么样? 买家愿付的价格(需求),等于纸厂自己的边际成本:100 − Q = 20 + Q,Q = 40,P = 60。
社会最优是什么? 一个多生产的单位,值得生产,当且仅当买家愿付的价格,不低于它的社会边际成本:100 − Q = 40 + Q,Q = 30,P = 70。
纸厂在 Q = 40 的时候,多生产最后几个单位,买家只愿付 60 到 70,而它们的社会成本是 70 到 80。这些单位,生产出来比不生产更糟。 产量从 30 到 40 的这一段,损失加起来,是一个三角形:底 10,高 20,面积 100,这就是无谓损失(第 9 讲)。
# 河上游的纸厂。需求:P = 100 - Q(Q 是万吨,P 是元/吨的某种单位,数字只为手算)。
# 纸厂的私人边际成本:P = 20 + Q。每多生产 1 吨,下游受到的损害是 20(纸厂不付)。社会边际成本 = 私人边际成本 + 20 = 40 + Q。
DAMAGE = 20.0

def outcome(t):
    """对每吨征税 t(t 为负就是补贴)之后的市场结果。需求 P_d = 100 - Q;厂商拿到 P_s = P_d - t;P_s = 20 + Q"""
    q = (100 - 20 - t) / 2
    p_buy, p_sell = 100 - q, 100 - q - t
    cs = 0.5 * q * (100 - p_buy)                       # 消费者剩余:需求线以下、价格以上的三角形
    ps = 0.5 * q * (p_sell - 20)                       # 生产者剩余:价格以下、私人边际成本以上的三角形
    revenue, damage = t * q, DAMAGE * q
    return q, p_buy, p_sell, cs, ps, revenue, damage, cs + ps + revenue - damage

print("没有税,市场产量 40;社会最优产量(需求 = 社会边际成本:100 - Q = 40 + Q)是 30。")
print("对每吨征税 t 之后(总剩余已经扣掉了对下游的损害):")
for t in (0, 10, 20, 30, 40):
    q, pb, ps_, cs, ps, rev, dmg, net = outcome(t)
    print(f"  t={t:>2}:产量 {q:.0f},买家付 {pb:.0f},厂商拿 {ps_:.0f};买家剩余 {cs:.1f},厂商剩余 {ps:.1f},税收 {rev:.0f},损害 {dmg:.0f};净总剩余 {net:.0f}")
best = max((outcome(t / 10)[7], t / 10) for t in range(0, 601))
print(f"\n在 0 到 60 里每 0.1 试一遍:净总剩余最大 {best[0]:.0f},对应的税是 {best[1]:.1f}(= 最优产量处的边际损害 {DAMAGE:.0f})")
print(f"没有税时的无谓损失:{best[0] - outcome(0)[7]:.0f}(三角形:底 {40 - 30},高 {DAMAGE:.0f},面积 {0.5 * 10 * DAMAGE:.0f})")

# 对称的情形:正外部性。每多生产 1 单位,别人得到 20 的好处。社会需求 = 120 - Q。
print("\n正外部性:私人需求 100 - Q,边际成本 20 + Q,每单位对别人有 20 的好处(社会需求 120 - Q)")
for s in (0, 10, 20, 30):
    q = (100 - 20 + s) / 2                              # 补贴 s:厂商拿到 100 - Q + s = 20 + Q
    cs, ps = 0.5 * q * q, 0.5 * q * q
    net = cs + ps - s * q + 20 * q
    print(f"  补贴 {s:>2}:产量 {q:.0f},净总剩余(含对别人的好处){net:.0f}")
输出:
没有税,市场产量 40;社会最优产量(需求 = 社会边际成本:100 - Q = 40 + Q)是 30。
对每吨征税 t 之后(总剩余已经扣掉了对下游的损害):
  t= 0:产量 40,买家付 60,厂商拿 60;买家剩余 800.0,厂商剩余 800.0,税收 0,损害 800;净总剩余 800
  t=10:产量 35,买家付 65,厂商拿 55;买家剩余 612.5,厂商剩余 612.5,税收 350,损害 700;净总剩余 875
  t=20:产量 30,买家付 70,厂商拿 50;买家剩余 450.0,厂商剩余 450.0,税收 600,损害 600;净总剩余 900
  t=30:产量 25,买家付 75,厂商拿 45;买家剩余 312.5,厂商剩余 312.5,税收 750,损害 500;净总剩余 875
  t=40:产量 20,买家付 80,厂商拿 40;买家剩余 200.0,厂商剩余 200.0,税收 800,损害 400;净总剩余 800

在 0 到 60 里每 0.1 试一遍:净总剩余最大 900,对应的税是 20.0(= 最优产量处的边际损害 20)
没有税时的无谓损失:100(三角形:底 10,高 20,面积 100)

正外部性:私人需求 100 - Q,边际成本 20 + Q,每单位对别人有 20 的好处(社会需求 120 - Q)
  补贴  0:产量 40,净总剩余(含对别人的好处)2400
  补贴 10:产量 45,净总剩余(含对别人的好处)2475
  补贴 20:产量 50,净总剩余(含对别人的好处)2500
  补贴 30:产量 55,净总剩余(含对别人的好处)2475
逐段看:
- 没有税的时候:产量 40,买家和卖家各得 800,但是下游的损害是 800,净总剩余只有 800。
- t = 20 的时候:产量降到 30,买家付 70、厂商只拿到 50,税收 600,损害 600;净总剩余 900,比没有税高了 100。
- 第 9 讲的对照:第 9 讲说,税会让总剩余变小,那里有一个前提:“没有外部性”。现在有外部性了,一个税,反而提高了总剩余。
- 最优的税 = 最优产量处的边际损害 = 20。代码把 0 到 60 里的每个税率都试了一遍,最大值就在 20。
污染的最优量,不是零。 Q = 30 的时候,污染的总损害是 20 × 30 = 600,它仍然存在。因为在 Q = 30 之前,每一吨纸,买家愿付的价格,都高于它的社会成本(比如第 20 吨:买家愿付 80,社会成本 60),减产会让这些本来值得的交易消失;只有超过 30,才是"成本高于价值"。最优的污染量,是"再多减一点,代价就超过好处"的那一点。(这是经济学的标准结论。该不该接受任何数量的污染,包含价值判断,第七节会讲。)
小结: 外部性:行为影响了没参与交易的人,价格没有反映。负外部性下,价格低于社会成本,产量太多;无谓损失是多生产出来的、成本高于价值的那些单位。最优的产量,是价格等于社会边际成本的地方,而且最优的污染量不是零。
三、庇古税:让价格说真话
3.1 办法
英国经济学家 Arthur Pigou 1920 年在《福利经济学》(The Economics of Welfare)里提出:当私人成本和社会成本不一致时,政府可以用税和补贴,把差距补上。对负外部性,征税,让产生外部性的人,付上他给别人造成的成本,这叫庇古税(Pigouvian tax)。
税率应该定多少? 就是最优产量处的边际外部损害:每吨 20。这样,纸厂面对的有效成本,就变成 20 + 20 + Q = 40 + Q,恰好等于社会边际成本,市场会自己找到 Q = 30。
税让价格说真话了。 以前纸的价格是 60,没有包括下游的损失;征税之后,买家付 70,其中 20 是外部损害的价格,污染的成本,终于出现在了价格里。
3.2 谁来承担
用第 9 讲的税收归宿:税 20,买家从付 60 变成付 70(多付 10),厂商从拿 60 变成拿 50(少拿 10)。因为这里需求和供给的斜率一样陡,各担一半。(这和"谁交税"没关系,只和弹性有关,第 9 讲讲过。)
3.3 税收的 600 去哪儿
政府收到 600 的税。这笔钱,不是给渔民的补偿,渔民的损失(600)还在。税的作用,是让纸厂少生产,使损失从 800 降到 600,它并不自动补偿受害者。要不要把税收用来补偿渔民、减别的税,是另一个问题:补偿给谁、怎么算,包含价值判断,也和下一讲的产权与谈判有关。
3.4 税率定错了,代价有多大
政府要定每吨 20 的税,必须知道下游的损害是 20。可是第 20、21 讲讲过:信息在别人手里。污染者最知道自己的成本,受害者最知道自己的损失,监管者要估计。估错了会怎样?
# 一、税率定错了,代价多大?(还是纸厂的例子,真实的边际损害是 20)
def net_surplus(t):
    q = (100 - 20 - t) / 2
    return 0.5 * q * q * 2 + t * q - 20 * q            # 买家剩余 + 厂商剩余 + 税收 - 损害

best = net_surplus(20)
print("税率定错了:和最优税 20 比,净总剩余损失多少?(公式:(t - 20)^2 / 4)")
for t in (0, 5, 10, 15, 20, 25, 30, 35, 40):
    print(f"  t={t:>2}:净总剩余 {net_surplus(t):.2f},损失 {best - net_surplus(t):.2f}(公式 {(t - 20) ** 2 / 4:.2f})")

# 二、价格(税)还是数量(总量控制)?监管者不知道厂商的减排成本。
#   减排量 a:边际收益(避免的损害)MB = B - m a;边际成本 MC = c a + theta,theta 是监管者事先不知道的冲击(+20 或 -20,各一半)
def losses(B, m, c, theta):
    a_opt = (B - theta) / (m + c)                      # 知道 theta 时的最优减排量
    a_star = B / (m + c)                               # 不知道 theta 时,按 theta 的平均值(0)定的目标
    a_tax = (B * c / (m + c) - theta) / c              # 按平均情况定税 t = B c/(m+c),厂商自己选减排量:MC = t
    loss = lambda a: 0.5 * (m + c) * (a - a_opt) ** 2  # 偏离最优减排量的福利损失
    return loss(a_star), loss(a_tax)

print("\n监管者不知道减排成本(theta = ±20 各一半)。数量:定死减排目标;价格:定税,让厂商自己选:")
for name, m, c in (("边际收益平缓、边际成本陡(m=1, c=2)", 1, 2), ("边际收益陡、边际成本平缓(m=2, c=1)", 2, 1)):
    lq = sum(losses(100, m, c, th)[0] for th in (-20, 20)) / 2
    lt = sum(losses(100, m, c, th)[1] for th in (-20, 20)) / 2
    print(f"  {name}:数量的期望损失 {lq:.1f},价格(税)的期望损失 {lt:.1f};比值 {lt / lq:.2f} = (m/c)^2 = {(m / c) ** 2:.2f} -> {'税更好' if lt < lq else '总量控制更好'}")
输出:
税率定错了:和最优税 20 比,净总剩余损失多少?(公式:(t - 20)^2 / 4)
  t= 0:净总剩余 800.00,损失 100.00(公式 100.00)
  t= 5:净总剩余 843.75,损失 56.25(公式 56.25)
  t=10:净总剩余 875.00,损失 25.00(公式 25.00)
  t=15:净总剩余 893.75,损失 6.25(公式 6.25)
  t=20:净总剩余 900.00,损失 0.00(公式 0.00)
  t=25:净总剩余 893.75,损失 6.25(公式 6.25)
  t=30:净总剩余 875.00,损失 25.00(公式 25.00)
  t=35:净总剩余 843.75,损失 56.25(公式 56.25)
  t=40:净总剩余 800.00,损失 100.00(公式 100.00)

监管者不知道减排成本(theta = ±20 各一半)。数量:定死减排目标;价格:定税,让厂商自己选:
  边际收益平缓、边际成本陡(m=1, c=2):数量的期望损失 66.7,价格(税)的期望损失 16.7;比值 0.25 = (m/c)^2 = 0.25 -> 税更好
  边际收益陡、边际成本平缓(m=2, c=1):数量的期望损失 66.7,价格(税)的期望损失 266.7;比值 4.00 = (m/c)^2 = 4.00 -> 总量控制更好
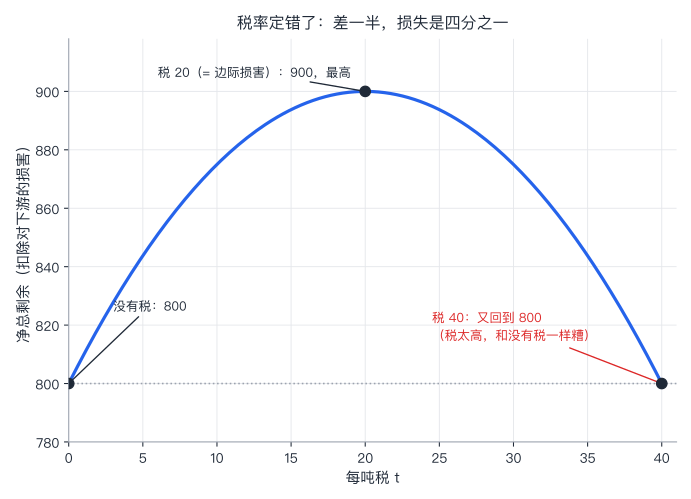
- 损失按差距的平方增长:税率比最优税低 10,损失 25;低 20(没有税),损失 100。公式是 (t − 20)² ÷ 4。差距翻一倍,损失变成四倍;差一半,损失只有四分之一。 所以,税率稍有偏差,损失并不大,但是别差得太多。
- 税太高也一样糟:税定到 40,净总剩余是 800,和没有税一模一样。过度矫正,和不矫正一样糟。 最优的税,不是"越高越好"。
- 价格 vs 数量(这段代码的第二部分,第五节细讲):如果监管者不知道减排成本,到底该用税,还是直接规定减排量,取决于边际收益和边际成本的陡缓。
小结: 庇古税:对负外部性征税,税率等于最优产量处的边际外部损害,让价格反映社会成本。它让总剩余上升,但不自动补偿受害者。税率偏差的损失,按差距的平方增长;过度矫正和不矫正一样糟。
四、正外部性:补贴
镜像的情形:一个人的行为,给别人带来好处。比如,一家企业的研发成果,别人也能学走;你家门前的花;一个人受教育,可能给同事带来好处。市场里,这个人只考虑自己的好处,做得太少。
用同样的数字:私人需求 P = 100 − Q,边际成本 P = 20 + Q,每多生产 1 单位,别人得到 20 的好处。社会需求 = 120 − Q。
- 市场:100 − Q = 20 + Q,Q = 40;
- 社会最优:120 − Q = 20 + Q,Q = 50;
- 庇古补贴:每单位补贴 20,让生产者面对的价格变成 100 − Q + 20,Q = 50。
代码的第二部分算了:补贴 20,净总剩余从 2400 升到 2500;补贴 30 就过头了(2475),和补贴 10(2475)一样差。
一个提醒:理论说,有正外部性就该补贴,但外部性到底有多大,是个经验问题,不能随便把"好东西"都说成有外溢。比如教育:Daron Acemoglu 和 Joshua Angrist 2000 年(NBER Macroeconomics Annual,15 卷)用各州义务教育法的变化,估计教育的外部收益大约是 1%,统计上和 0 差别不显著(这是他们那篇文章里的结论,用的方法也有争议,评论者问过这些法律是否和别的因素相关)。如果第 21 讲说的"信号"占教育的一大部分,那么,教育的外部性又是另一回事(个人为了证明自己而读书,社会未必得到好处)。第 29 讲讲创新和人力资本时,会回来。
五、总量控制与排污权交易
5.1 另一个办法
政府也可以不定税,直接定数量:规定全社会的总排放量,给每家企业发一定数量的排污许可,允许许可证买卖。这叫总量控制与交易(cap and trade)。
为什么要允许交易?看一个例子:两家工厂,各排污 100,政府要求一共减排 30。减排的成本不一样:甲厂减排 a 单位的边际成本是 a,乙厂减排 b 单位的边际成本是 5b(乙厂减排更贵)。
# 两家工厂,各排污 100,政府要求一共减排 30(总量控制)。
# 减排的成本不一样:甲厂减排 a 单位时,边际成本 = a(总成本 a^2/2);乙厂减排 b 单位时,边际成本 = 5b(总成本 2.5 b^2)。
def cost_a(a): return a * a / 2
def cost_b(b): return 2.5 * b * b
TOTAL = 30

# 一、命令式:每家都减 15
print(f"每家都减 15:甲 {cost_a(15):.1f},乙 {cost_b(15):.1f},合计 {cost_a(15) + cost_b(15):.1f};此时边际成本:甲 {15},乙 {5 * 15}(差很多)")

# 二、总成本最小:每个整数分法都试一遍
best = min(((cost_a(a) + cost_b(TOTAL - a), a) for a in range(0, TOTAL + 1)), key=lambda x: x[0])
print(f"总成本最小的分法:甲减 {best[1]},乙减 {TOTAL - best[1]},合计 {best[0]:.1f};边际成本:甲 {best[1]},乙 {5 * (TOTAL - best[1])}(相等)")

# 三、排污权交易:每家先发 85 个许可(总量 170),可以买卖。许可价格 p:甲减排 a = p,乙减排 b = p/5。市场出清:a + b = 30
p = TOTAL / (1 + 1 / 5)
a, b = p, p / 5
print(f"\n允许交易:许可价格 {p:.0f},甲减 {a:.0f},乙减 {b:.0f}")
sold = a - 15
print(f"  甲比应该的多减了 {sold:.0f},把 {sold:.0f} 个许可卖给乙,收入 {sold * p:.0f}")
cost_a_net = cost_a(a) - sold * p
cost_b_net = cost_b(b) + sold * p
print(f"  甲的净成本 {cost_a(a):.1f} - {sold * p:.0f} = {cost_a_net:.1f}(每家减 15 时是 {cost_a(15):.1f})")
print(f"  乙的净成本 {cost_b(b):.1f} + {sold * p:.0f} = {cost_b_net:.1f}(每家减 15 时是 {cost_b(15):.1f})")
print(f"  合计 {cost_a_net + cost_b_net:.1f},比每家都减 15 省了 {1 - (cost_a_net + cost_b_net) / (cost_a(15) + cost_b(15)):.0%};两家都比不交易时更好")

# 四、改用税:每单位排污征税 p = 25,两家各自选择减多少(减排的边际成本 = 税):
print(f"\n改用税,税率 {p:.0f}:甲减 {p:.0f},乙减 {p / 5:.0f}(和交易的结果一样),政府收税 {p * (200 - TOTAL):.0f}")
输出:
每家都减 15:甲 112.5,乙 562.5,合计 675.0;此时边际成本:甲 15,乙 75(差很多)
总成本最小的分法:甲减 25,乙减 5,合计 375.0;边际成本:甲 25,乙 25(相等)

允许交易:许可价格 25,甲减 25,乙减 5
  甲比应该的多减了 10,把 10 个许可卖给乙,收入 250
  甲的净成本 312.5 - 250 = 62.5(每家减 15 时是 112.5)
  乙的净成本 62.5 + 250 = 312.5(每家减 15 时是 562.5)
  合计 375.0,比每家都减 15 省了 44%;两家都比不交易时更好

改用税,税率 25:甲减 25,乙减 5(和交易的结果一样),政府收税 4250
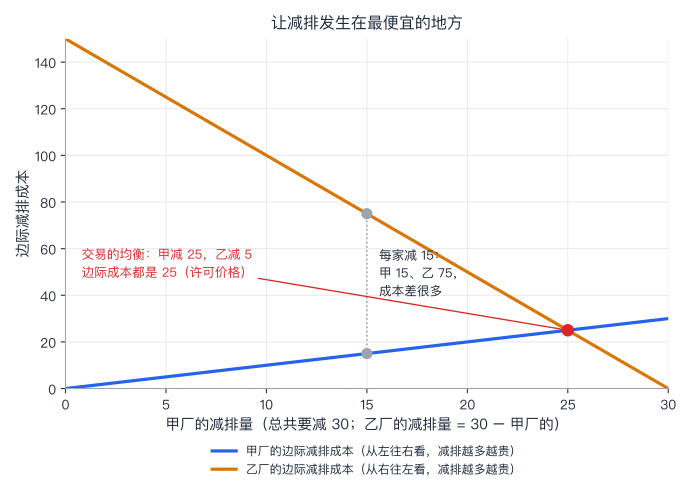
- 命令式(每家减 15):甲的边际成本 15,乙的边际成本 75,差很多:让甲多减 1 单位,只多花 15;让乙少减 1 单位,能省 75。这样分配,显然不是最便宜的。
- 总成本最小的分法:甲减 25,乙减 5,两家的边际成本相等,都是 25,总成本 375,比每家减 15 省了 44%。让减排发生在最便宜的地方。
- 允许交易,自己就能找到:许可价格是 25:甲愿意多减、把许可卖出去;乙愿意少减、把许可买进来。结果是甲减 25,乙减 5,两家的净成本都比"各减 15"低(甲 62.5 对 112.5,乙 312.5 对 562.5)。没有人需要知道两家工厂的减排成本,价格替它们找到了答案。(第 7 讲的主题:价格把分散的信息压缩成一个数。)
- 税的结果相同:税率 25,甲减 25,乙减 5。政府从剩下的排污里收税。
- 区别在分配:免费发许可证,企业手里的许可证有价值;征税,政府收了钱。总减排量和成本一样,但谁拿到了好处、谁承担了成本不同。
5.2 价格还是数量
如果政府完全知道所有的成本和损害,税和总量控制是等价的。但政府往往不知道。Martin Weitzman 1974 年(Review of Economic Studies)证明:当监管者不知道减排成本时,该用价格(税)还是数量(总量),取决于边际收益和边际成本的陡缓。
- 边际收益平缓(多减一点排,好处变化不大),用税更好:成本有意外,让企业自己调整减排量,损失小;
- 边际收益陡峭(比如超过某个阈值就是灾难),用总量控制更好:必须把数量卡死,不能让成本意外把数量推到危险的地方。
第三节那段代码的第二部分,用一个简单的模型算了:边际收益斜率是 m,边际成本斜率是 c,成本有意外的冲击。税的期望损失,是总量控制的 (m/c)² 倍。m < c(收益更平)时,税更好;m > c 时,总量控制更好。
5.3 中国的例子
- 环境保护税:我国《环境保护税法》于 2016 年通过,2018 年 1 月 1 日起施行,排污费改为环境保护税,应税的污染物包括大气污染物、水污染物、固体废物和噪声。官方对这次改革的说法是"税负平移",总体的负担基本不变,但是税收的强制性和规范性更强。
- 全国碳排放权交易市场:2021 年 7 月 16 日开市,首个履约周期纳入发电行业重点排放单位 2162 家(据报道),覆盖约 45 亿吨二氧化碳排放量,首笔交易价格每吨 52.78 元。这是总量控制与交易的一个例子。(口径据媒体报道,以官方数据为准。)
六、证据:外部性有多大,办法有没有用
理论预测什么:有外部性,就有无谓损失;庇古税和排污权交易能降低它。
证据怎么说:
6.1 外部性有多大:淮河的故事
在计划经济时期,我国对淮河以北的城市,免费供应冬季取暖用的煤,淮河以南没有。Yuyu Chen、Avraham Ebenstein、Michael Greenstone 和 Hongbin Li 2013 年(PNAS,110 卷 32 期)用淮河作为分界线,比较两边的居民。他们发现:
- 北方的总悬浮颗粒物(TSP)浓度,比南方高约 184 微克每立方米(高约 55%);
- 北方居民的预期寿命,比南方低约 5.5 年(95% 置信区间 0.8 到 10.2 年),原因主要是心肺疾病;
- 每多 100 微克每立方米的 TSP,预期寿命低约 3.0 年。
后来 Ebenstein 等人 2017 年(PNAS)改用 PM10,发现 PM10 每增加 10 微克每立方米,预期寿命降低约 0.64 年。
局限:这个研究是在淮河分界线附近做的比较,样本里的城市不多,所以置信区间很宽(0.8 到 10.2 年);它说明污染的外部性可能很大,但具体数字有不确定性,也不能直接推到别的地方、别的污染物。
6.2 办法有没有用
- 排污权交易:美国 1990 年开始的二氧化硫排放权交易(酸雨计划)。Richard Schmalensee 和 Robert Stavins 2013 年(Journal of Economic Perspectives,27 卷 1 期)总结,它总体上表现良好,同时有"四个讽刺":比如,它的成本有效性,有相当一部分要归功于铁路的放松管制(那不是这个计划的本意);后来因为法院的判决和监管的变化,这个市场崩溃了。
- 碳税:Julius Andersson 2019 年(American Economic Journal: Economic Policy,11 卷 4 期)研究瑞典 1990 年代初开征的碳税(以及同时的燃油增值税),用合成控制法,发现交通运输业的二氧化碳排放量下降了近 11%,其中大部分归功于碳税本身;后来有重复研究用更窄的对照组,得到更小的数字(据转述约 7.7%)。方向一致,大小不确定。
- 纸面上的规则不等于效果:Michael Greenstone 和 Rema Hanna 2014 年(American Economic Review,104 卷 10 期)研究印度,发现空气污染的法规确实降低了污染物浓度,而水污染的法规没有可测的好处。他们认为,对清洁空气的需求(公众的支持)可能是空气法规得以执行的原因。政策有没有用,不只取决于设计,也取决于执行。
局限:这些研究多在特定国家、特定污染物上,结论不一定能推到别处。
七、一个有争议的问题:碳的社会成本
气候变化,是外部性里最大的例子:一吨二氧化碳,不管在哪里排放,影响的是全球、很多代人。该征多少税? 理论说:等于每吨二氧化碳的社会成本。这个数字,有巨大的争议。按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:最优的碳税,等于最优排放水平处,多排一吨二氧化碳造成的全部损害(折算成今天的价值)。
证据怎么说:各种估计,分歧很大。比如,美国联邦政府 2021 年的过渡性数字是每吨约 51 美元;Rennert 等人 2022 年(Nature,610 卷)的估计是每吨约 185 美元;美国环保署 2023 年底公布的终稿数字是每吨约 190 美元。(三个数字用的模型和假设不同,不能直接比较,我没有核实它们各自用的折现率。)另外,据报道,2025 年 1 月,美国的一项行政令,解散了负责这个估计的跨部门工作组,撤回了它的估计,不再用于联邦的监管决策;之后的情况,我没有核实。该不该用、怎么算,本身,就是一个有争议的问题(折现率,和只算本国的损害,还是算全球的损害,都会改变数字)。
分歧从哪来:估计一吨碳的社会成本,要回答三个问题:气候会怎样变(气候科学);变了之后损害有多大(经济学的"损害函数",包括农业、健康、海平面、极端天气);未来的损害,今天该折成多少(折现率)。
最后一个问题,是争议的核心。Nicholas Stern 主持的《斯特恩报告》(2006)把"纯时间偏好率"设成每年约 0.1%,几乎不折现未来,结论是应该尽早采取强力行动。William Nordhaus 2007 年(Journal of Economic Literature,45 卷 3 期)批评说,这份报告的结论,取决于一个几乎为零的折现率,如果用今天市场的实际利率和储蓄率,结论就不成立。Stern 一方回应说,对未来世代的折现,是一个伦理问题,不是一个市场利率的问题。(折现,第 36 讲会专门讲。)
分歧在哪:
- 事实上的分歧:气候对经济的损害函数,有多大的不确定性;极端情形(灾难性的风险)该怎么算。
- 价值上的分歧:折现,本质上是在问未来世代的福利,和我们今天的福利,该有多重。
价值判断(留给你):
- 一个 100 年后的人的一单位福利,和今天的人的一单位福利,一样重吗?
- 面对小概率的、灾难性的结果,应该花多大的代价去防范?
- 谁该付这笔钱:排放得多的国家、富裕的国家、还是每个人?
经济学能告诉你:每一种折现率和损害函数的假设,会得到什么样的碳价。该选哪一个,是你的价值判断。
八、局限、常见误用
8.1 局限
- 外部性很难量:损害有多大、谁受影响,需要证据,也有不确定性(淮河的例子,置信区间很宽)。
- 税率难定:监管者要知道边际损害和成本,现实里往往不知道(第三节)。
- 政府也会失灵:监管者有信息的限制、受游说的影响、可能为了别的目标行事(第 26 讲)。
- 有时候不需要政府:如果受害者和污染者能直接谈判,也许自己就能解决(下一讲,科斯定理)。
- 跨国的外部性:气候变化是全球的,没有世界政府,各国都想搭别国减排的便车,这又是第 18 讲的公共品博弈。
- 分配:谁承担碳税、谁受益于清洁空气,有分配上的差别,要看具体设计,也包含价值判断。
8.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “有污染,就该禁止” | 最优的污染量不是零:它是边际损害等于边际好处的地方(该不该容忍,是价值判断) |
| “庇古税就是惩罚” | 它是价格信号,让价格反映社会成本,不是道德评判 |
| “税率越高越好” | 最优的税等于边际损害;太高和没有税一样糟(见第三节的图) |
| “外部性只是污染” | 噪音、拥堵、网络效应、研发的外溢,都是外部性;正的负的都有 |
| “排污权交易,是在买卖污染的权利,不道德” | 它和税一样,目标是控制总量;是否接受"允许付费排污"这个想法,是价值判断 |
| “征了税,受害者就得到补偿了” | 税进入财政,不自动补偿受害者;补偿需要另外的设计 |
| “外部性理论说,政府一定该管” | 它说的是:有外部性,市场的结果不好;政府管不管、怎么管,还要看成本和别的办法 |
九、小结
这一讲有六个想法,请带走:
- 外部性:行为影响了没参与交易的人,而价格没有反映。负的,价格低于社会成本,产量太多;正的,产量太少。
- 无谓损失:多生产出来的、成本高于价值的那些单位。纸厂的例子里,产量 40 比最优的 30 多,无谓损失 100。最优的污染量不是零。
- 庇古税:税率等于最优产量处的边际外部损害;让价格说真话;总剩余上升,但不自动补偿受害者。税率偏差的损失,按差距的平方增长;税太高和没有税一样糟。
- 正外部性:补贴,镜像。外部性有多大,是经验问题。
- 总量控制与交易:让减排发生在最便宜的地方,和税在成本有效性上等价;用价格还是数量,取决于边际收益和边际成本的陡缓(Weitzman)。
- 证据与争议:外部性可以很大(淮河);办法有时有用(二氧化硫交易、瑞典碳税),也不是总有用(印度的水污染);碳的社会成本,估计分歧很大,核心是"未来该折多少",包含价值判断。
这一讲的办法,有一个共同的前提:政府要出面,定税或定总量。 可是,有没有可能,不需要政府?如果下游的渔民和上游的纸厂,能坐下来谈判呢?渔民可以说"你减产,我给你补偿",纸厂也可以说"你让我排,我给你赔偿"。如果双方能自己谈成,外部性,也许就自己解决了。 这就是下一讲:第 24 讲:产权与科斯定理。 你会看到,一个看起来很简单的想法,里面藏着产权、交易成本、谁出钱的深刻问题。
思考题
1. 2.1 节的纸厂,如果下游的损害是每吨 30(不是 20),其余不变:(a)社会最优的产量是多少?(b)最优的庇古税是多少?(c)没有税时的无谓损失是多少?
提示:(a)社会边际成本 = 20 + Q + 30 = 50 + Q;100 − Q = 50 + Q,Q = 25。(b)最优的庇古税 = 最优产量处的边际损害 = 30。(c)市场产量仍是 40(私人成本没变),无谓损失 = ½ × (40 − 25) × 30 = 225(代码里把净总剩余从 Q = 40 的 400,加到 Q = 25 的 625,差也是 225)。
2. 3.4 节的税率公式,损失 = (t − d)² ÷ 4,d 是真实的边际损害。监管者不知道 d 是 10 还是 30(各一半可能),他在"税 20"和"税 30"里选,各自的期望损失是多少?为什么 20 更好?
提示:税 20:d = 10 时损失 (20 − 10)² ÷ 4 = 25;d = 30 时 (20 − 30)² ÷ 4 = 25;期望 25。税 30:d = 10 时 (30 − 10)² ÷ 4 = 100;d = 30 时 0;期望 50。20 更好:损失按差距的平方增长,把误差分摊在两边(各差 10),比全压在一边(差 20 或 0)小。
3. 5.1 节的两家工厂,如果乙厂的边际成本变成 4b(乙厂减排没那么贵),一共要减排 25。(a)总成本最小时,两家各减多少?许可价格是多少?(b)和每家减 12.5 相比,总成本省了多少?
提示:甲的边际成本 a,乙的 4b;两家边际成本相等,a = 4b,a + b = 25,所以 b = 5,a = 20,许可价格 = 20。总成本 = 20² ÷ 2 + 2 × 5² = 200 + 50 = 250(乙的总成本是 2b²)。每家减 12.5:12.5² ÷ 2 + 2 × 12.5² = 78.125 + 312.5 = 390.625。省了 (390.625 − 250) ÷ 390.625 = 36%。
4. 第四节的正外部性,如果每单位对别人的好处是 30(不是 20):社会最优的产量、最优的补贴、不补贴时的无谓损失,各是多少?
提示:社会需求 = 130 − Q;130 − Q = 20 + Q,Q = 55;最优补贴 = 边际外部好处 = 30;不补贴时市场产量 40,无谓损失 = ½ × (55 − 40) × 30 = 225。
5. 道路拥堵是不是外部性?多一辆车上路,对别人意味着什么?“拥堵费"和"尾号限行”,分别对应本讲的哪种办法?各有什么优缺点?
提示:多一辆车上路,会让路上别的每一辆车变慢,增加了别人的时间成本,但这辆车的司机只考虑自己的时间,所以是负外部性。拥堵费对应庇古税:按时间和地点收费,让司机付上他给别人造成的延误成本;尾号限行对应数量管制(配额)。拥堵费的优点:是价格信号,让最看重这次出行的人继续上路,收入还可以用于公共交通;缺点:对低收入者的负担,以及定价需要信息和技术。限行的优点:简单、不需要定价;缺点:不管谁更需要用车,一刀切,不灵活(和第 9 讲随机配给的无谓损失,是同一个问题)。该选哪一个,除了效率,还有公平的价值判断。
参考与延伸
- Pigou, A. C. (1920). The Economics of Welfare. Macmillan.
- Weitzman, M. L. (1974). Prices vs. Quantities. Review of Economic Studies, 41(4).
- Chen, Y., Ebenstein, A., Greenstone, M., & Li, H. (2013). Evidence on the Impact of Sustained Exposure to Air Pollution on Life Expectancy from China’s Huai River Policy. Proceedings of the National Academy of Sciences, 110(32), 12936–12941.
- Ebenstein, A., Fan, M., Greenstone, M., He, G., & Zhou, M. (2017). New Evidence on the Impact of Sustained Exposure to Air Pollution on Life Expectancy from China’s Huai River Policy. Proceedings of the National Academy of Sciences.
- Schmalensee, R., & Stavins, R. N. (2013). The SO2 Allowance-Trading System: The Ironic History of a Grand Policy Experiment. Journal of Economic Perspectives, 27(1), 103–122.
- Andersson, J. J. (2019). Carbon Taxes and CO2 Emissions: Sweden as a Case Study. American Economic Journal: Economic Policy, 11(4), 1–30.
- Greenstone, M., & Hanna, R. (2014). Environmental Regulations, Air and Water Pollution, and Infant Mortality in India. American Economic Review, 104(10), 3038–3072.
- Acemoglu, D., & Angrist, J. (2000). How Large Are Human Capital Externalities? Evidence from Compulsory Schooling Laws. NBER Macroeconomics Annual, 15, 9–59.
- Nordhaus, W. D. (2007). A Review of the Stern Review on the Economics of Climate Change. Journal of Economic Literature, 45(3), 686–702.
- Stern, N. (2007). The Economics of Climate Change: The Stern Review. Cambridge University Press.
- Rennert, K., et al. (2022). Comprehensive Evidence Implies a Higher Social Cost of CO2. Nature, 610, 687–692.
- 《中华人民共和国环境保护税法》(2016 年通过,2018 年 1 月 1 日起施行)。