这一讲要回答六个问题:
- 长期里,为什么有的国家变富很快,有的几乎没变?
- 资本积累为什么不能让人均产出永远增长?
- 储蓄率高,为什么只让收入的"水平"变高,不让它的"增长率"变高?储蓄是不是越多越好?
- 什么才能带来持续的人均增长?
- 落后国家会不会追上富国?(趋同)
- 真实数据里,这些预测对不对?
上一讲,我们量了 GDP 的增长。这一讲问:增长是怎么来的? 这是宏观经济学里最重要的问题之一。因为长期里,增长率的一点点差别,会累积成巨大的差距(第 27 讲:按 7.7% 增长,9 年多就翻一番;按 4.9%,要 14 年多)。
一、1990 年和 2024 年
下面是几个国家,1990 年和 2024 年的人均 GDP(按购买力平价、2021 年不变价的国际元计算,来源:世界银行 World Development Indicators):
- 中国:1,667 → 23,841,涨到了 14.3 倍,年均增长 7.8%;
- 越南:2,468 → 14,396,5.8 倍;
- 韩国:14,378 → 55,071,3.8 倍;
- 美国:44,384 → 75,698,1.7 倍;
- 巴西:12,633 → 19,652,1.6 倍;
- 刚果(金):2,404 → 1,602,反而下降了。
先停一下:同样是三十多年,为什么有的国家变成了 14 倍,有的几乎没变,有的反而变穷了?你觉得,是什么决定了一个国家的人均收入?
你可能会想到:存的钱多不多、有没有工厂和机器、工人受没受过教育、技术怎么样、政府靠不靠谱……这些,都对。经济学家想问的是:这些东西,哪个最重要?它们怎么互相作用?有没有一个简单的框架,把它们放在一起? 1956 年,Robert Solow(《对经济增长理论的一个贡献》,Quarterly Journal of Economics,70 卷 1 期)给出了这样一个框架;同一年,Trevor Swan 也独立地得到了类似的模型。Solow 因为这项工作,获得了 1987 年的诺贝尔经济学奖。
二、生产函数:资本、劳动和技术
一个经济,用资本 K(机器、厂房、道路)和劳动 L(工人),生产产出 Y。再加上技术 A:同样的工人,用更好的技术,能生产更多。写成:
Y = K^α × (A × L)^(1 − α),其中 α 在 0 和 1 之间
A × L 叫有效劳动(工人的数量,乘上每个工人的"效率")。这个形式叫柯布–道格拉斯函数。α 是资本在收入里的份额,经常取约三分之一。(这是一个常用的取值,不同的国家、不同的估计,会有差别。)
这个函数,有两个重要的性质:
- 规模报酬不变:资本、有效劳动都翻一倍,产出也翻一倍。直觉:复制一个工厂,雇一批一样的工人,就能生产一样多(第 11 讲)。
- 资本的边际报酬递减:工人不变,不断增加机器,每多一台机器,增加的产出越来越少(第 11、12 讲)。(一个工人,第一台电脑很有用,第十台电脑,没有用了。)
把一切除以有效劳动,得到"每个有效劳动力"的量:人均资本 k = K ÷ (A × L),人均产出 y = k^α。(后面说的"人均",都是这个意思。)因为 α < 1,k 增加时,y 增加得越来越慢。
三、资本是怎么积累的
3.1 增加的与流失的
资本每年增加多少?取决于两件事:
- 增加:投资。经济里,一个比例 s 的产出被储蓄起来,变成投资,s 叫储蓄率。(简单起见,先不考虑国外的储蓄,储蓄等于投资。)投资 = s × y。
- 流失:(1)折旧:机器会磨损,每年损耗 δ(比如 5%);(2)稀释:工人在增加(人口增长率 n),技术也在进步(技术进步率 g,使有效劳动增加),同样多的资本,要分给更多的有效劳动,所以人均资本被"稀释"。合起来,每年人均资本流失的比例是 n + g + δ。
人均资本的变化:
k 的变化 = s × k^α − (n + g + δ) × k
3.2 稳态
当投资正好等于流失时,k 不再变化:这叫稳态(steady state)。
- k 很小时:k^α 增加得快,投资大于流失,k 在增加;
- k 很大时:流失(和 k 成正比)大于投资,k 在减少;
- 所以,不管从哪出发,k 都会走向稳态 k*。
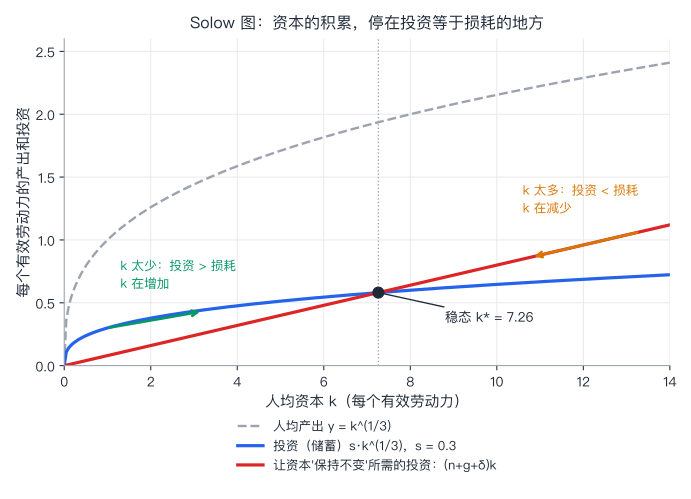
解出稳态:k* = (s ÷ (n + g + δ))^(1 ÷ (1 − α)),稳态产出 y* = (k*)^α。
用数字:α = 1/3,δ = 5%,n = 1%,g = 2%(n + g + δ = 8%)。储蓄率 s = 0.3:k* = (0.3 ÷ 0.08)^1.5 ≈ 7.26,y* ≈ 1.94。
import math

# Solow 模型(每个"有效劳动力"的人均量):产出 y = k^alpha,k 是人均资本。
# 储蓄率 s,折旧 delta,人口增长 n,技术进步 g(劳动效率每年提高的速度)。资本积累:k 的变化 = s k^alpha - (n + g + delta) k
alpha, delta, n, g = 1 / 3, 0.05, 0.01, 0.02
D = n + g + delta                                        # 每年"稀释"掉资本的速度:0.08

def steady_state(s):
    k = (s / D) ** (1 / (1 - alpha))                     # s k^alpha = D k
    y = k ** alpha
    return k, y, (1 - s) * y                             # 稳态的人均资本、产出、消费

print(f"alpha={alpha:.3f}(资本的份额),delta={delta},n={n},g={g}:每年稀释资本的速度 n+g+delta={D}")
print("不同储蓄率下的稳态(单位:每个有效劳动力):")
base = steady_state(0.2)[1]
for s in (0.1, 0.2, 0.3, 0.4, 0.5):
    k, y, c = steady_state(s)
    print(f"  s={s:.1f}:k*={k:5.2f},y*={y:4.2f}(是 s=0.2 时的 {y / base:.2f} 倍),消费 c*={c:4.2f}")
print(f"储蓄率翻倍(0.2 → 0.4):稳态产出只是原来的 {steady_state(0.4)[1] / steady_state(0.2)[1]:.3f} 倍(理论值 2^(alpha/(1-alpha)) = {2 ** (alpha / (1 - alpha)):.3f})")

# 黄金律:消费最大的储蓄率
best_s = max((i / 1000 for i in range(1, 1000)), key=lambda s: steady_state(s)[2])
print(f"\n稳态消费最大的储蓄率(每 0.001 试一遍):s={best_s:.3f}(黄金律:s = alpha = {alpha:.3f}),此时 c*={steady_state(best_s)[2]:.3f}")
print(f"  s=0.5 时消费 {steady_state(0.5)[2]:.3f},比黄金律低;储蓄太多,把消费牺牲掉了")

# 动态:从一个穷国出发(k 只有稳态的 10%),每年按公式更新
def path(s, k0, years):
    ks = [k0]
    for _ in range(years): ks.append(ks[-1] + s * ks[-1] ** alpha - D * ks[-1])
    return ks
s = 0.3
k_star = steady_state(s)[0]
ks = path(s, 0.1 * k_star, 130)
print(f"\ns={s}:从稳态的 10% 出发,人均产出 y 随时间变化:")
for t in (0, 10, 20, 30, 50, 80, 120):
    y = ks[t] ** alpha
    growth = (ks[t + 1] ** alpha / y - 1) + g            # 每个工人的产出增速 ≈ 有效劳动力人均产出增速 + 技术进步 g(近似)
    print(f"  第 {t:>3} 年:y={y:.3f}(稳态的 {y / steady_state(s)[1]:.0%}),每个工人的产出增速约 {growth:.2%}")
y_star = steady_state(s)[1]
def half_life(k_start):
    """从 k_start 出发,产出与稳态之间的(对数)差距缩小一半,用了几年"""
    kk = path(s, k_start, 400)
    gap0 = math.log(y_star) - alpha * math.log(kk[0])
    return next(t for t in range(len(kk)) if math.log(y_star) - alpha * math.log(kk[t]) <= 0.5 * gap0)
lam = (1 - alpha) * D
print(f"  理论速度(离稳态不远时)lambda=(1-alpha)(n+g+delta)={lam:.3f},差距的半衰期 ln2/lambda={math.log(2) / lam:.1f} 年")
k_near = 0.8 ** (1 / alpha) * k_star                     # 产出刚好是稳态的 80% 时的人均资本
print(f"  从产出为稳态的 80% 出发(离稳态近),差距缩小一半用了 {half_life(k_near)} 年;从产出只有稳态的 46%(k 只有稳态的 10%)出发,用了 {half_life(0.1 * k_star)} 年:离稳态越远,追得越快")

# 储蓄率从 0.2 突然升到 0.4:从原来的稳态出发
k0 = steady_state(0.2)[0]
ks2 = path(0.4, k0, 100)
y0 = k0 ** alpha
print(f"\n储蓄率在第 0 年从 0.2 升到 0.4:")
for t in (1, 10, 20, 50, 100):
    print(f"  第 {t:>3} 年:人均产出是原来的 {ks2[t] ** alpha / y0:.3f} 倍")
extra = (ks2[10] ** alpha / y0) ** (1 / 10) - 1
print(f"  前 10 年,每年多增长约 {extra:.2%}(之后慢慢回到每年 g = {g:.0%});最后稳态只高 {steady_state(0.4)[1] / y0 - 1:.0%}")
输出:
alpha=0.333(资本的份额),delta=0.05,n=0.01,g=0.02:每年稀释资本的速度 n+g+delta=0.08
不同储蓄率下的稳态(单位:每个有效劳动力):
  s=0.1:k*= 1.40,y*=1.12(是 s=0.2 时的 0.71 倍),消费 c*=1.01
  s=0.2:k*= 3.95,y*=1.58(是 s=0.2 时的 1.00 倍),消费 c*=1.26
  s=0.3:k*= 7.26,y*=1.94(是 s=0.2 时的 1.22 倍),消费 c*=1.36
  s=0.4:k*=11.18,y*=2.24(是 s=0.2 时的 1.41 倍),消费 c*=1.34
  s=0.5:k*=15.62,y*=2.50(是 s=0.2 时的 1.58 倍),消费 c*=1.25
储蓄率翻倍(0.2 → 0.4):稳态产出只是原来的 1.414 倍(理论值 2^(alpha/(1-alpha)) = 1.414)

稳态消费最大的储蓄率(每 0.001 试一遍):s=0.333(黄金律:s = alpha = 0.333),此时 c*=1.361
  s=0.5 时消费 1.250,比黄金律低;储蓄太多,把消费牺牲掉了

s=0.3:从稳态的 10% 出发,人均产出 y 随时间变化:
  第   0 年:y=0.899(稳态的 46%),每个工人的产出增速约 10.90%
  第  10 年:y=1.424(稳态的 74%),每个工人的产出增速约 4.22%
  第  20 年:y=1.658(稳态的 86%),每个工人的产出增速约 2.96%
  第  30 年:y=1.781(稳态的 92%),每个工人的产出增速约 2.48%
  第  50 年:y=1.886(稳态的 97%),每个工人的产出增速约 2.15%
  第  80 年:y=1.927(稳态的 99%),每个工人的产出增速约 2.03%
  第 120 年:y=1.935(稳态的 100%),每个工人的产出增速约 2.00%
  理论速度(离稳态不远时)lambda=(1-alpha)(n+g+delta)=0.053,差距的半衰期 ln2/lambda=13.0 年
  从产出为稳态的 80% 出发(离稳态近),差距缩小一半用了 11 年;从产出只有稳态的 46%(k 只有稳态的 10%)出发,用了 8 年:离稳态越远,追得越快

储蓄率在第 0 年从 0.2 升到 0.4:
  第   1 年:人均产出是原来的 1.026 倍
  第  10 年:人均产出是原来的 1.191 倍
  第  20 年:人均产出是原来的 1.290 倍
  第  50 年:人均产出是原来的 1.391 倍
  第 100 年:人均产出是原来的 1.413 倍
  前 10 年,每年多增长约 1.77%(之后慢慢回到每年 g = 2%);最后稳态只高 41%
四、储蓄率:水平,不是增长率
4.1 储蓄翻倍
从代码的结果里,可以读出几件事:
- 储蓄率越高,稳态的人均产出越高:s 从 0.1 到 0.5,y* 从 1.12 到 2.50。
- 但是,高得没有那么多:储蓄率翻倍(0.2 → 0.4),稳态产出只是原来的 1.41 倍,不是 2 倍。(公式:2^(α/(1−α)) = 2^0.5。)原因是资本的边际报酬递减:多存的钱,投到越来越不那么有用的机器上。
- 储蓄率提高之后,增长是暂时的:储蓄率在第 0 年从 0.2 升到 0.4,产出用了很长时间,才爬到新的稳态:10 年后是原来的 1.19 倍,20 年后 1.29 倍,50 年后 1.39 倍,100 年后 1.41 倍。前 10 年,每年多增长约 1.8 个百分点,之后慢慢回到原来的每年 2%。储蓄率改变的是"水平",不是长期的"增长率"。
4.2 储蓄是不是越多越好:黄金律
储蓄率越高,产出越高,可是,人们要的,是消费,不是产出。储蓄多了,消费的比例就少了。稳态的人均消费 c* = (1 − s) × y*。
代码里,稳态消费最大的储蓄率是 s = α = 1/3:叫黄金律(Edmund Phelps 1961 年,American Economic Review,51 卷 4 期)。储蓄率比这还高(比如 0.5),稳态消费反而更低(1.25,比黄金律的 1.36 低):存得太多,把消费牺牲掉了。
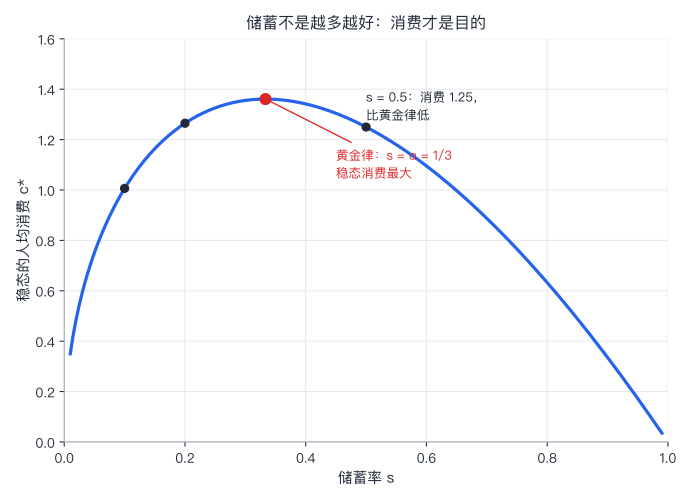
注意:黄金律比较的是稳态的消费。一个国家,如果储蓄率比黄金律低,要提高到黄金律,当代人要先少消费,换取以后的更多(要不要这样做,是当代人和后代人之间的取舍,第 36 讲讲折现时会回来);如果储蓄率比黄金律高,降低储蓄率,反而让所有时期的消费都更高(没有人吃亏)。
小结: Solow 模型:资本的积累,等于储蓄的投资,减去折旧和稀释。k 会走向稳态,投资正好等于流失。储蓄率高,稳态的人均产出高,但因为边际报酬递减,翻倍的储蓄率,只带来 41% 的提高;增长是暂时的。人们要的是消费,黄金律:储蓄率等于资本份额时,稳态消费最大。
五、追赶:离稳态越远,追得越快
5.1 穷国和富国
两个国家,参数一样(储蓄率、折旧、人口增长),可是一个起点穷(k 只有稳态的 10%),一个起点富(k 是稳态的 2 倍)。会怎么样?
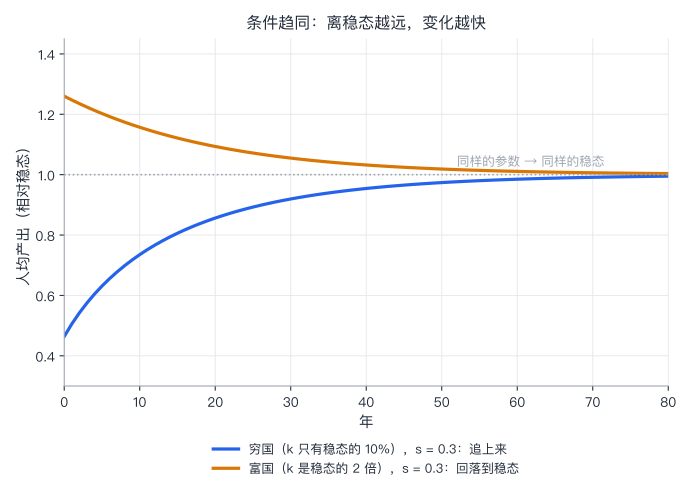
- 穷国追上来:产出从稳态的 46% 出发,10 年后到了 74%,20 年后 86%,30 年后 92%。前面几年,每个工人的产出增速很高(第 0 年约 10.9%),慢慢降到 2% 左右。
- 富国回落:起点高于稳态,慢慢降下来。
- 两个国家,最后到了同一个稳态:参数相同,起点不同,会趋同。 这叫条件趋同(conditional convergence):是"在参数相同的条件下"才趋同。
- 速度:离稳态不远时,每年缩小差距的比例大约是 λ = (1 − α)(n + g + δ) = 0.053,也就是约 5.3%,差距缩小一半,约要 13 年。(代码里,从离稳态近的地方出发,用了 11 年;离得远,用了 8 年,离得越远,追得越快。)
5.2 不是所有穷国,都会追上富国
如果两个国家的参数不同(比如,一个储蓄率高,一个低;一个制度好,一个差),它们会走向不同的稳态,穷国可能永远追不上。Solow 模型预测的,不是"穷国一定追上富国",而是"穷国会走向它自己的稳态"。 穷国的稳态低,可能是因为储蓄率低、人口增长快、技术水平低、制度差……(这些,是第 29 讲的内容。)
六、什么能带来持续的增长
稳态里,人均资本 k 不再变化,人均产出 y 也不再变化。可是,每个工人的产出,是 y 乘上 A(技术):A 在增长,每个工人的产出,就以速度 g 增长。稳态里:
- 总产出增长 n + g(人口增长加技术进步);
- 每个工人的产出增长 g。
这是 Solow 模型最重要的结论:
资本积累(储蓄、投资)不能带来永久的人均增长(边际报酬递减)。持续的人均增长,只能来自技术进步。
如果 g = 0 呢?储蓄再多,最后也会停在稳态上,人均收入不再增长。可是,Solow 模型里,g 是外生的:它从天上掉下来,模型没解释它从哪来。技术进步从哪里来?人力资本呢?制度呢? 这是第 29 讲的问题。
小结: 离稳态越远,变化越快:穷国追得快,富国回落。参数相同的国家,会趋同(条件趋同);参数不同的国家,走向不同的稳态。持续的人均增长,只能来自技术进步;资本积累,只能让水平变高。
七、真实数据,对不对
7.1 用 48 个国家检验
Solow 模型有两个可以检验的预测:
- 其他条件相同时,起点越低的国家,增长越快(趋同);
- 储蓄(投资)率更高、人口增长更慢的国家,稳态更高;在向稳态移动的过程中,增长更快。
我们用世界银行的数据来看。样本:人口在 2024 年不少于 3000 万、1990 年和 2024 年都有数据的 48 个国家(这是一个按规则选出的样本,不是随机样本)。
import math
import numpy as np

# 真实数据:人口在 2024 年不少于 3000 万、1990 年和 2024 年的数据都有的 48 个国家。
# 每项:(1990 年人均 GDP, 2024 年人均 GDP, 1990–2024 年总投资率平均(% GDP), 1990–2024 年人口年均增长(%))
# 人均 GDP 按购买力平价、2021 年不变价国际元;来源:世界银行 World Development Indicators(2026 年 10 月 8 日更新的版本)。None = 缺数据。
data = {
    "AGO": (8366, 8753, None, 3.54),
    "ARG": (17007, 26772, 17.4, 0.98),
    "BGD": (2070, 8487, 25.6, 1.31),
    "BRA": (12633, 19652, 18.5, 1.04),
    "CAN": (40475, 57534, 22.1, 1.18),
    "CHN": (1667, 23841, 40.6, 0.64),
    "CIV": (5256, 6747, 17.3, 2.87),
    "COD": (2404, 1602, 19.2, 3.26),
    "COL": (9999, 18482, 20.8, 1.45),
    "DEU": (42355, 62655, 21.8, 0.15),
    "DZA": (11729, 15502, 36.1, 1.82),
    "EGY": (8007, 16798, 18.8, 2.05),
    "ESP": (31773, 48460, 23.4, 0.67),
    "ETH": (874, 2892, 13.0, 3.05),
    "FRA": (38656, 54799, 21.8, 0.48),
    "GBR": (33531, 53412, 18.6, 0.56),
    "GHA": (2786, 7073, 20.0, 2.4),
    "IDN": (4873, 14471, 29.7, 1.29),
    "IND": (2140, 9416, 31.9, 1.53),
    "IRN": (9656, 17484, 37.7, 1.33),
    "IRQ": (10735, 12725, 23.5, 2.87),
    "ITA": (42657, 53285, 20.5, 0.11),
    "JPN": (36138, 47480, 28.6, 0.01),
    "KEN": (4177, 5842, 19.1, 2.69),
    "KOR": (14378, 55071, 33.3, 0.56),
    "MAR": (4419, 9163, 28.8, 1.32),
    "MDG": (1968, 1659, 21.0, 2.91),
    "MEX": (17170, 21970, 22.5, 1.35),
    "MMR": (775, 5276, None, 0.93),
    "MOZ": (548, 1501, 34.4, 2.9),
    "MYS": (12014, 34116, 27.1, 2.05),
    "NGA": (5424, 7994, None, 2.6),
    "PAK": (3200, 5502, 16.6, 2.3),
    "PER": (6316, 15709, 21.1, 1.31),
    "PHL": (4504, 10378, 21.0, 1.81),
    "POL": (12821, 45153, 21.3, -0.12),
    "RUS": (29644, 41891, 23.4, -0.09),
    "SAU": (65197, 63194, 24.1, 3.59),
    "SDN": (2460, 1861, 14.2, 2.47),
    "THA": (8703, 21882, 28.1, 0.8),
    "TUR": (12184, 36154, 27.9, 1.25),
    "TZA": (1794, 3713, 27.9, 2.88),
    "UGA": (1080, 2880, 21.6, 3.12),
    "UKR": (22816, 16371, 21.1, -0.93),
    "USA": (44384, 75698, 21.4, 0.91),
    "UZB": (4240, 10997, 26.9, 1.7),
    "VNM": (2468, 14396, 32.2, 1.28),
    "ZAF": (10811, 13598, 16.7, 1.34),
}
names = {"CHN": "中国", "IND": "印度", "KOR": "韩国", "VNM": "越南", "BGD": "孟加拉国", "ETH": "埃塞俄比亚", "USA": "美国", "JPN": "日本",
         "BRA": "巴西", "ARG": "阿根廷", "MEX": "墨西哥", "NGA": "尼日利亚", "COD": "刚果(金)", "POL": "波兰", "TUR": "土耳其", "SAU": "沙特阿拉伯"}
T = 34                                                       # 1990 到 2024 年

growth = {c: (math.log(v[1]) - math.log(v[0])) / T * 100 for c, v in data.items()}      # 年均增长率(%)
ly = {c: math.log(v[0]) for c, v in data.items()}

def ols(y, X):
    X = np.column_stack([np.ones(len(y))] + X)
    b = np.linalg.lstsq(X, y, rcond=None)[0]
    resid = y - X @ b
    r2 = 1 - (resid ** 2).sum() / ((y - y.mean()) ** 2).sum()
    return b, r2

# 一、无条件趋同:起点越穷,增长是不是越快?
cs = list(data)
b, r2 = ols(np.array([growth[c] for c in cs]), [np.array([ly[c] for c in cs])])
print(f"48 个国家,1990–2024 年均增长率(%)对 ln(1990 年人均 GDP) 做回归:斜率 {b[1]:.2f},R² {r2:.2f}")
print(f"  起点每高 1 倍(ln 差 0.69),年均增长率低约 {-b[1] * math.log(2):.2f} 个百分点")
for drop in (("CHN", "IND"),):
    cs2 = [c for c in cs if c not in drop]
    b2, r22 = ols(np.array([growth[c] for c in cs2]), [np.array([ly[c] for c in cs2])])
    print(f"  去掉中国和印度后:斜率 {b2[1]:.2f},R² {r22:.2f}(没有它们,趋势还在)")
poor = sorted(cs, key=lambda c: data[c][0])[:16]; rich = sorted(cs, key=lambda c: data[c][0])[-16:]
print(f"  1990 年最穷的 16 个国家,年均增长率的平均 {np.mean([growth[c] for c in poor]):.2f}%,最低 {min(growth[c] for c in poor):.2f}%,最高 {max(growth[c] for c in poor):.2f}%")
print(f"  1990 年最富的 16 个国家,年均增长率的平均 {np.mean([growth[c] for c in rich]):.2f}%,最低 {min(growth[c] for c in rich):.2f}%,最高 {max(growth[c] for c in rich):.2f}%")

# 二、有条件趋同:控制投资率和人口增长(Solow 说,稳态由它们决定)
cs3 = [c for c in cs if data[c][2] is not None]
b3, r23 = ols(np.array([growth[c] for c in cs3]), [np.array([ly[c] for c in cs3]), np.array([data[c][2] for c in cs3]), np.array([data[c][3] for c in cs3])])
print(f"\n控制了投资率和人口增长({len(cs3)} 个国家有投资率数据):")
print(f"  ln(初始人均 GDP) 的系数 {b3[1]:.2f},投资率每高 1 个百分点 {b3[2]:+.3f},人口增长每高 1 个百分点 {b3[3]:+.2f},R² {r23:.2f}")
slope = -b3[1] / 100
lam = -math.log(1 - slope * T) / T
print(f"  由系数反推的收敛速度:约每年 {lam:.1%}(文献里常见的估计是每年 2% 左右;Solow 模型在 alpha=1/3 时预测约 5%)")

# 三、几个国家的故事
print("\n几个国家(1990 → 2024 的人均 GDP,年均增长率,平均投资率):")
for c in ("CHN", "VNM", "KOR", "IND", "BGD", "ETH", "USA", "JPN", "POL", "BRA", "ARG", "MEX", "NGA", "COD"):
    v = data[c]
    inv = f"{v[2]:.1f}%" if v[2] is not None else "缺数据"
    print(f"  {names[c]}:{v[0]:,} → {v[1]:,},年均 {growth[c]:+.2f}%,投资率 {inv}")
输出:
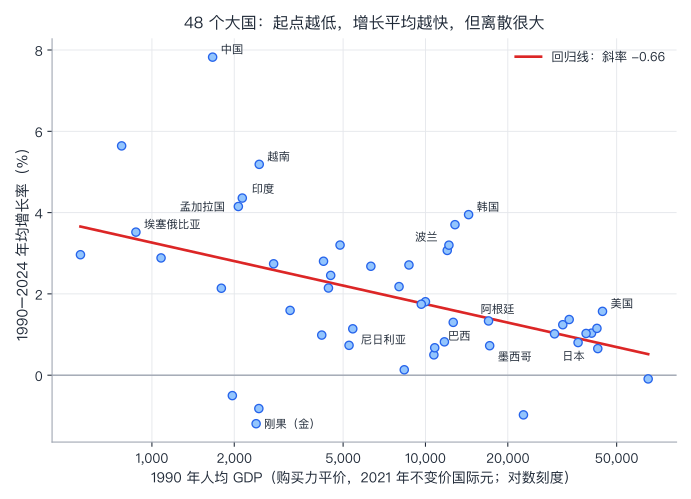
48 个国家,1990–2024 年均增长率(%)对 ln(1990 年人均 GDP) 做回归:斜率 -0.66,R² 0.21
  起点每高 1 倍(ln 差 0.69),年均增长率低约 0.46 个百分点
  去掉中国和印度后:斜率 -0.51,R² 0.16(没有它们,趋势还在)
  1990 年最穷的 16 个国家,年均增长率的平均 2.77%,最低 -1.19%,最高 7.82%
  1990 年最富的 16 个国家,年均增长率的平均 1.24%,最低 -0.98%,最高 3.95%

控制了投资率和人口增长(45 个国家有投资率数据):
  ln(初始人均 GDP) 的系数 -0.84,投资率每高 1 个百分点 +0.108,人口增长每高 1 个百分点 -0.65,R² 0.51
  由系数反推的收敛速度:约每年 1.0%(文献里常见的估计是每年 2% 左右;Solow 模型在 alpha=1/3 时预测约 5%)

几个国家(1990 → 2024 的人均 GDP,年均增长率,平均投资率):
  中国:1,667 → 23,841,年均 +7.82%,投资率 40.6%
  越南:2,468 → 14,396,年均 +5.19%,投资率 32.2%
  韩国:14,378 → 55,071,年均 +3.95%,投资率 33.3%
  印度:2,140 → 9,416,年均 +4.36%,投资率 31.9%
  孟加拉国:2,070 → 8,487,年均 +4.15%,投资率 25.6%
  埃塞俄比亚:874 → 2,892,年均 +3.52%,投资率 13.0%
  美国:44,384 → 75,698,年均 +1.57%,投资率 21.4%
  日本:36,138 → 47,480,年均 +0.80%,投资率 28.6%
  波兰:12,821 → 45,153,年均 +3.70%,投资率 21.3%
  巴西:12,633 → 19,652,年均 +1.30%,投资率 18.5%
  阿根廷:17,007 → 26,772,年均 +1.33%,投资率 17.4%
  墨西哥:17,170 → 21,970,年均 +0.73%,投资率 22.5%
  尼日利亚:5,424 → 7,994,年均 +1.14%,投资率 缺数据
  刚果(金):2,404 → 1,602,年均 -1.19%,投资率 19.2%
逐段看:
- 无条件趋同:1990 年人均 GDP 越低,1990 到 2024 年的年均增长越快:斜率 −0.66(起点每高一倍,年均增速低约 0.46 个百分点)。但是,R² 只有 0.21:离散很大。1990 年最穷的 16 个国家,平均增长 2.77%,可是最低的是 −1.19%(刚果(金)),最高的是 7.82%(中国)。“平均来说,穷国追得快"和"哪个穷国会追上”,是两回事。
- 去掉中国和印度,趋势还在(斜率 −0.51)。我另外用有数据的全部 183 个国家,算过同样的回归,斜率是 −0.40,方向一样(这一步没放进代码)。
- 有条件趋同:控制了投资率和人口增长后,初始人均 GDP 的系数变成 −0.84(更强了),投资率每高 1 个百分点,年均增速高约 0.11 个百分点,人口增长每高 1 个百分点,低约 0.65 个百分点。R² 到了 0.51。这些符号,都和 Solow 模型的预测一致。
- 收敛速度:由系数反推,约每年 1%;文献里常见的估计是每年 2% 左右(据文献转述);而我们的模型,在 α = 1/3 时,预测约 5%。模型的速度,比数据里快得多。
- 要小心的地方:(1)这是三十多年的平均,样本里,投资率不是外生的:增长快的国家,投资率也会更高(因果可以反过来);(2)48 个国家,是大国,不是全部;(3)一个回归,不能证明因果。
7.2 文献怎么说
- Mankiw、Romer 和 Weil 1992 年(Quarterly Journal of Economics,107 卷 2 期):用 Solow 模型,加上人力资本(教育)的积累,来解释各国人均收入的差别。他们发现,扩展的模型,能解释各国人均收入差异的大约 80%;并且,不控制储蓄和人口增长时,不应该期待无条件趋同;控制之后,趋同的速度,和模型的预测大致一致。他们还指出,不加人力资本的 Solow 模型,高估了储蓄率和人口增长的影响,隐含的资本份额,约 0.6,比常用的三分之一高得多。
- Barro 和 Sala-i-Martin 1992 年(Journal of Political Economy,100 卷 2 期):研究美国 48 个州,发现明显的趋同,速度据文献转述,约每年 2%。
- 新的发现:Dev Patel、Justin Sandefur 和 Arvind Subramanian 2021 年(Journal of Development Economics,152 卷)认为,从 1990 年代中期起,无条件趋同出现了:穷国平均追上了富国(虽然慢),原因主要是发展中国家的增长加快,同时变得更稳定。这和我们 48 个国家、183 个国家的结果,一致。
所以,更准确的说法是:Solow 模型的核心预测(条件趋同,资本积累的报酬递减,储蓄率影响水平)和数据大致吻合;但是,它没有解释"为什么参数不同",也低估了趋同的缓慢。
八、一个有争议的问题:中国的高投资率
中国 1990 到 2024 年,平均投资率(总资本形成占 GDP 的比例)是 40.6%,美国是 21.4%,日本 28.6%,韩国 33.3%,印度 31.9%(世界银行,代码的输出)。中国的高增长,主要是靠资本积累,还是靠效率的提高?这能不能持续? 这是一个有争议的问题。按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:Solow 模型说,资本积累有递减报酬:投资率再高,只能抬高水平,长期的增长,要靠技术进步(效率)。如果中国的增长,主要靠投资,那么,随着资本的积累,增速会放缓;如果效率的提高,贡献很大,放缓的原因,是别的。
证据怎么说:
- Alwyn Young 1995 年(Quarterly Journal of Economics,110 卷 3 期)研究东亚的"新兴工业化经济体"(中国香港、新加坡、韩国、中国台湾),发现:考虑到投资率翻倍、翻三倍,推算出来的全要素生产率增长,在经合组织国家和拉美国家长期经历的范围之内,并不特别:增长,主要是要素(资本、劳动、教育)积累的结果。
- 对中国,有不同的估计:据我读到的二手转述,Xiaodong Zhu 2012 年(Journal of Economic Perspectives,26 卷 4 期)认为,1978 到 2007 年,全要素生产率的增长,贡献了人均增长的大部分(我没有读原文,请核对);Young 后来对中国的研究,据转述,得到了更低的估计,后来又有研究,用更新的数据,把估计改高了;不同的数字,来自不同的数据和方法。
局限:增长核算对数据和假设很敏感:价格指数怎么选、资本存量怎么估、α 取多少(取 1/3,还是别的)、人力资本怎么算,结果都会变。所以不同的研究,得到不同的数字,不奇怪。
分歧在哪:
- 事实上的分歧:中国的增长,多少来自资本积累、多少来自效率?近年来的增速下降(第 27 讲:2010 年代平均 7.7%,2020 到 2025 年 4.9%),有多少是资本报酬递减、人口结构、外部环境,有多少是效率提升放慢?不同的研究者,有不同的看法。
- 价值上的分歧:下面的问题,数据回答不了。
价值判断(留给你):
- 储蓄和消费:高储蓄、高投资,意味着当代人少消费,换取未来更高的产出。这个取舍,该偏向当代还是未来? 黄金律告诉你,存得太多,对所有人都不好;但"多少算太多",要看你怎么看当代人和后代人的权重。
- 谁承担:高投资率的成本,由谁承担(家庭、企业、政府)?收益由谁享受?
- 要不要把更多的资源,转向消费、教育、创新? 这是在问:增长的目标,除了产出,还有什么。
经济学能告诉你,每一种储蓄率、每一种资源配置,会带来什么样的稳态和过渡路径;该选哪一种,是你的价值判断。
九、局限、常见误用
9.1 局限
- g 是外生的:模型没有解释技术进步从哪里来(第 29 讲)。
- 只有一种资本、一种产品:没有人力资本、没有自然资源、没有制度、没有国际贸易和资本流动。
- 假设储蓄率不变:现实里,储蓄率会随收入、年龄结构、制度变化。
- 预测的收敛速度,比数据快。
- 回归不能证明因果:投资率和增长,互相影响。
- 用的是总量和平均数:看不见分配。
9.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “多存钱,经济就能永远高速增长” | 储蓄率改变的是水平,长期的人均增长,靠技术进步(g) |
| “穷国一定会追上富国” | 条件趋同:只有参数相近的国家才趋同;参数不同,稳态不同 |
| “投资越多越好” | 边际报酬递减;储蓄率高于黄金律,消费反而更低 |
| “Solow 模型说,技术进步不重要” | 恰恰相反:长期的人均增长,只来自技术进步 |
| “中国的增长,只是靠投资” | 这是有争议的事实问题;不同的估计,差别很大 |
| “增长率下降,说明出了问题” | 模型里,离稳态越近,增速越慢,是正常的;要看是什么原因 |
| “模型里的 α = 1/3,是自然常数” | 它是一个常用的取值,因国家、因估计而不同 |
十、小结
这一讲有六个想法,请带走:
- 生产函数:Y = K^α (AL)^(1−α),规模报酬不变,资本的边际报酬递减。
- 资本积累:k 的变化 = s k^α − (n + g + δ) k;k 走向稳态,投资等于流失。
- 储蓄率:改变稳态的水平,不改变长期增长率;储蓄率翻倍,产出只高 41%;黄金律:s = α 时,稳态消费最大。
- 持续的人均增长,只来自技术进步(g):资本积累有递减报酬。
- 条件趋同:参数相同的国家,穷国追得快,离稳态越远,追得越快;参数不同,稳态不同,追不上。
- 真实数据:48 个大国里,起点越低,平均增长越快(斜率 −0.66),但离散很大;控制投资率和人口增长后,趋同更强;与 Solow 模型的方向一致,速度比模型慢;中国的高投资率,是一个有争议的问题。
Solow 模型留下了一个大问题:技术进步从哪来? 为什么有的国家技术进步快,有的慢?教育、创新、制度,在增长里,起什么作用?下一讲:第 29 讲:增长的来源:技术、人力资本与制度。 你会看到增长核算怎么把增长拆开,内生增长理论怎么把"技术"放进模型里,以及为什么越来越多的经济学家,认为制度是穷国和富国之间最深的差别。实验 77,会让你亲手跑一个 Solow 模拟,再用真实数据校准。
思考题
1. α = 1/3,δ = 6%,n = 1%,g = 2%,储蓄率 s = 0.25。求稳态的人均资本 k*、人均产出 y* 和人均消费 c*。
提示:n + g + δ = 0.01 + 0.02 + 0.06 = 0.09。k* = (0.25 ÷ 0.09)^1.5 = 2.778^1.5 ≈ 4.63;y* = (k*)^(1/3) = 2.778^0.5 ≈ 1.667;c* = (1 − 0.25) × 1.667 = 1.25。
2. 第 1 题的国家,如果储蓄率从 0.25 提高到 0.35,稳态的人均产出,会提高百分之几?为什么没有提高 40%?
提示:稳态产出和 s 的关系是 y* ∝ s^(α/(1−α)) = s^0.5。所以 (0.35 ÷ 0.25)^0.5 = 1.183,提高约 18.3%。储蓄率提高了 40%,产出只提高了 18.3%,因为边际报酬递减:指数 0.5 小于 1。
3. 如果 α = 0.4,δ = 5%,n = 1%,g = 2%:黄金律的储蓄率是多少?比较 s = 0.2、0.4、0.6 时的稳态消费。
提示:黄金律的储蓄率 = α = 0.4。稳态消费 c* = (1 − s)(s ÷ 0.08)^(α/(1−α)) = (1 − s)(s ÷ 0.08)^(2/3):s = 0.2:0.8 × 2.5^(2/3) ≈ 1.47;s = 0.4:0.6 × 5^(2/3) ≈ 1.75(最大);s = 0.6:0.4 × 7.5^(2/3) ≈ 1.53。储蓄率高于黄金律(0.6),消费反而比 0.4 时低。
4. 5.1 节的收敛速度 λ = (1 − α)(n + g + δ):α = 1/3 时,差距缩小一半要多少年?如果 α = 0.5 呢?为什么 α 越大,追得越慢?
提示:λ = (1 − α)(n + g + δ):α = 1/3:λ = 0.667 × 0.08 ≈ 0.053,半衰期 ln 2 ÷ 0.053 ≈ 13 年;α = 0.5:λ = 0.04,半衰期 ≈ 17.3 年。α 越大,资本的边际报酬递减得越慢,离开稳态之后,把差距拉回去的"回力"更弱,所以追得更慢。(反过来,α 很小,报酬递减很快,穷国很快就追到稳态。)
5. 刚果(金)1990 到 2024 年的人均 GDP 下降了,而 Solow 模型预测"穷国追得快"。这和模型矛盾吗?用"条件趋同"来解释。
提示:不矛盾。Solow 模型的预测是条件趋同:只有当参数(储蓄率、人口增长、技术、制度……)相同,穷国才追上;参数不同,稳态不同。刚果(金)的稳态,可能很低(甚至在下降):按模型,人口增长越快,稳态越低,代码的数据里,刚果(金)1990 到 2024 年的人口年均增长 3.26%,在 48 个国家里属于最高的几个,回归里人口增长的系数为负;再加上冲突、制度和人力资本等没有出现在这个简单模型里的因素,稳态本身就很低。更完整的解释,是第 29 讲的内容。
参考与延伸
- Solow, R. M. (1956). A Contribution to the Theory of Economic Growth. Quarterly Journal of Economics, 70(1), 65–94.
- Swan, T. W. (1956). Economic Growth and Capital Accumulation. Economic Record, 32, 334–361.
- Phelps, E. S. (1961). The Golden Rule of Accumulation: A Fable for Growthmen. American Economic Review, 51(4), 638–643.
- Mankiw, N. G., Romer, D., & Weil, D. N. (1992). A Contribution to the Empirics of Economic Growth. Quarterly Journal of Economics, 107(2), 407–437.
- Barro, R. J., & Sala-i-Martin, X. (1992). Convergence. Journal of Political Economy, 100(2), 223–251.
- Patel, D., Sandefur, J., & Subramanian, A. (2021). The New Era of Unconditional Convergence. Journal of Development Economics, 152, 102687.
- Young, A. (1995). The Tyranny of Numbers: Confronting the Statistical Realities of the East Asian Growth Experience. Quarterly Journal of Economics, 110(3), 641–680.
- Zhu, X. (2012). Understanding China’s Growth: Past, Present, and Future. Journal of Economic Perspectives, 26(4), 103–124.
- 世界银行:World Development Indicators(本讲的数据,2026 年 10 月 8 日更新的版本)。