这一讲要回答六个问题:
- 没有钱的世界,为什么那么麻烦?货币做哪几件事?
- 货币从哪里来?它的价值靠什么?怎么量一个国家有多少货币?
- 银行做什么?它的资产负债表长什么样,为什么天生有风险?
- 银行怎么"创造“货币?教科书里的货币乘数,和真实世界差多远?
- 货币量和物价有什么关系?数据怎么说?
- 政府靠印钱弥补赤字,会发生什么?
前面几讲,你一直在用"价格"和"钱”,却没有问过:钱是什么?从这一讲开始,我们把"钱"本身当作研究对象。这是宏观经济学里,关于货币和金融的第一讲。下一讲(第 31 讲)讲利率和央行,再往后(第 32 讲起)才讲短期的波动。
一、没有钱的一天
先想象一个没有钱的世界。你在这个世界里,是靠设计网页挣生活的(第 3 讲的"你")。今天中午,你想吃一碗面。
做面的人,不需要网页。他需要的,是一个新的面案,这得找木匠。木匠恰好想要一张新图纸,这得找画图的人。画图的人,想要一本书……
先停一下:你要找多少个人,才能换到这碗面?
这个麻烦,英国经济学家 William Stanley Jevons 在 1875 年就描述过,叫作需求的双重巧合(double coincidence of wants):以物易物要成交,需要"你有的,正好是我要的",同时“我有的,正好是你要的”。这样的巧合,不常有。
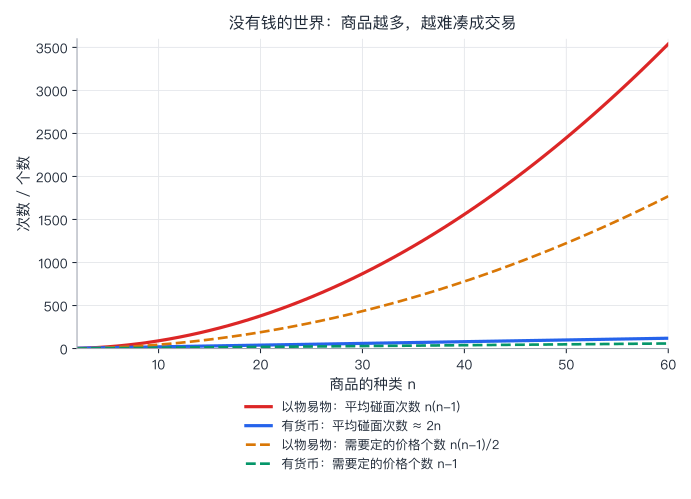
我们用一个小模拟,把这个麻烦量出来。设有 n 种商品;每个人手里只有一种(自己生产的),想换到另一种(随机的);两个人碰面,只有双重巧合才能成交。再看看,如果大家都肯收一种"钱",会怎样:你先找一个想要你的东西的人,把它卖掉,换到钱;再找一个手里有你想要的东西的人,用钱买。
import random

# 没有钱的世界:n 种商品,每个人手里只有一种(自己生产的),想换到另一种(随机的,不是自己手里的)。
# 两个人碰面,只有"你有的正好是我要的,我有的正好是你要的"才能成交(双重巧合)。
def barter_meetings(n, rng):
    """随机碰面,直到第一次成交,返回碰面的次数"""
    t = 0
    while True:
        t += 1
        have_a, have_b = rng.randrange(n), rng.randrange(n)
        want_a = rng.choice([g for g in range(n) if g != have_a])
        want_b = rng.choice([g for g in range(n) if g != have_b])
        if have_a == want_b and have_b == want_a:
            return t

def money_meetings(n, rng):
    """有了大家都收的钱:先找一个想要你的东西的人卖掉,再找一个手里有你想要的东西的人买"""
    t = 0
    for step in ("卖", "买"):
        while True:
            t += 1
            have_a = rng.randrange(n)
            want_a = rng.choice([g for g in range(n) if g != have_a])
            have_b = rng.randrange(n)
            want_b = rng.choice([g for g in range(n) if g != have_b])
            if (step == "卖" and want_b == have_a) or (step == "买" and have_b == want_a):
                break
    return t

rng = random.Random(30)
print("n 种商品:以物易物要定多少个价格?有货币呢?成交一次平均要碰几次面?")
for n in (5, 10, 20, 50):
    trials = 2000
    barter = sum(barter_meetings(n, rng) for _ in range(trials)) / trials
    money = sum(money_meetings(n, rng) for _ in range(trials)) / trials
    print(f"  n={n:>2}:价格 {n * (n - 1) // 2:>4} 个 对 {n - 1:>2} 个;平均碰面 以物易物 {barter:7.1f} 次(理论 n(n-1) = {n * (n - 1):>4}),有货币 {money:5.1f} 次(约 2n = {2 * n})")
输出:
n 种商品:以物易物要定多少个价格?有货币呢?成交一次平均要碰几次面?
  n= 5:价格   10 个 对  4 个;平均碰面 以物易物    20.7 次(理论 n(n-1) =   20),有货币  10.3 次(约 2n = 10)
  n=10:价格   45 个 对  9 个;平均碰面 以物易物    86.4 次(理论 n(n-1) =   90),有货币  19.4 次(约 2n = 20)
  n=20:价格  190 个 对 19 个;平均碰面 以物易物   396.3 次(理论 n(n-1) =  380),有货币  39.2 次(约 2n = 40)
  n=50:价格 1225 个 对 49 个;平均碰面 以物易物  2381.8 次(理论 n(n-1) = 2450),有货币 100.5 次(约 2n = 100)
逐段看:
- 价格的个数:n 种商品,以物易物,每两种之间都要有一个兑换比例,一共 n(n − 1) ÷ 2 个。50 种商品就是 1225 个;有了一种大家都用来计价的东西,只要 n − 1 个,每种商品,都用"多少钱"来表示。
- 碰面的次数:以物易物,平均要碰 n(n − 1) 次面才能成交一次,商品越多越难:50 种商品,约 2450 次(模拟约 2382 次,随机抽样有误差)。有了货币,平均只要约 2n 次,50 种商品,约 100 次。
- 所以:货币的价值,不在它本身,在于它省掉了找"双重巧合"的麻烦。(这就是第 7 讲价格传递信息的一个前提:先要有一个共同的计价单位。)
二、货币是什么
2.1 三个职能
经济学家把货币的作用,归纳成三个:
- 交换媒介:大家都肯收,用来买东西。这是上面模拟里,货币最重要的作用。
- 计价单位:商品的价格,都用它来表示。你才能比较奶茶和面包谁贵。
- 价值储藏:今天挣的钱,可以留到明天花。(这个职能,货币做得不一定好:物价上涨时,钱会"变薄",第五、六节会讲。)
一个东西,要做好货币,最好有这些性质:大家广泛接受、可以分割(找零)、方便携带、难以伪造、供给量大致稳定。
2.2 货币从哪里来
货币有一个演变的故事。
商品货币:用本身有价值的东西做货币,比如贝壳、盐、金银。R. A. Radford 1945 年(Economica,12 卷 48 期)根据自己在第二次世界大战战俘营的经历,写过一篇有名的文章:战俘营里,没有人下令用什么做钱,但是很快,香烟就变成了计价和交换的东西,人们用多少支香烟来表示别的东西的价格。(后人对这个例子有质疑,认为它不像常被说的那么干净,比如,战俘并没有完全自发地决定一切,也有营地的管理。)
代用货币:用一张纸,代表别处存着的金银。中国的交子,是个有名的例子:据资料,北宋时的四川,先有商户开出的存款凭证(民间的"私交子"),后来官府接管,设立了专门的机构,发行官交子。官府接管的具体年份,各种资料说法不一,大致在 1020 年代前后;后来,据资料,因为军费等原因,发行失控。(具体年份和细节,请查史料。)
法定货币(fiat money):今天的钱,本身没有价值,也不再能兑换成金银。1948 年 12 月 1 日,中国人民银行在石家庄成立,同一天,开始发行人民币。
那么,一张本身没有价值的纸,为什么大家肯收?常见的解释有几个:
- 预期自我实现:我收它,是因为我预期别人也收。这和第 17 讲的网络效应、多重均衡是同一个结构:大家都收,我就收;大家都不收,我也不收。
- 法律和税收:国家规定,用它来还债、交税;你要交税,就需要它。
- 信任和稳定:发行它的机构,信用好,供给稳定。
这几个解释,不互相排斥,也没有哪个是公认的"唯一答案"。但有一件事是肯定的:货币的价值,靠的是共同的信念。信念一旦崩溃,货币就会崩溃(第六节)。
2.3 怎么量货币
“一个国家有多少货币”,没有唯一的答案,因为"什么算货币",是个程度问题:现金肯定算,活期存款可以随时用来付款,算;定期存款,要等到期或者转一下才能用,算不算?所以,各国用从窄到宽的几个指标:
- M0:流通中的现金;
- M1:M0 加上马上能用来支付的存款。中国人民银行 2024 年 12 月 2 日公告,从 2025 年 1 月的数据起,M1 的口径修订:新增个人活期存款和非银行支付机构客户备付金(之前,M1 里只有企业的活期存款)。理由是,个人的活期存款,现在也可以随时转账付款;
- M2:在 M1 的基础上,再加上居民储蓄存款、企业定期存款等流动性差一点的。(具体构成,请以央行最新发布为准。)
统计口径会变,所以,比较不同年份、不同国家的数字,要小心。
货币量和 GDP 比,有多大? 下面是世界银行的"广义货币占 GDP 的比例":
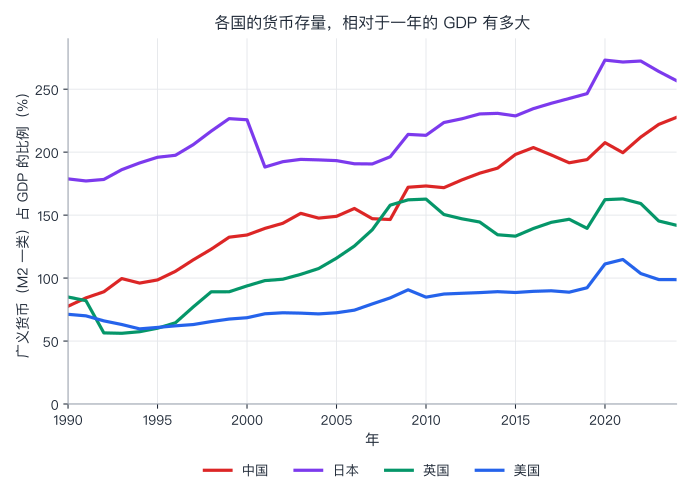
1990 年到 2024 年:中国从约 78% 涨到约 228%,美国从约 71% 到约 99%,日本从约 179% 到约 257%,英国从约 85% 到约 142%。(各国对"广义货币"的定义不完全一样,不能严格地直接比较,所以这里看的是大致的水平和趋势。)
2.4 一个有争议的问题:中国的货币为什么这么多(M2 占 GDP 比例为什么高)
这是个"事实问题",不是价值判断问题。按"理论预测 → 证据与局限 → 分歧在哪"来写。
理论预测什么:这个比例,等于"货币的流通速度"的倒数:同样一年的收入,需要多少货币来周转。这个比例上升,说明每一块钱货币,周转得更慢。它由很多因素决定:收入水平、金融体系的结构、支付技术、人们愿意存多少钱。
证据怎么说:上图是现成的事实:中国的比例,在这三十多年里,涨到了原来的近 3 倍,现在比图里的其他国家都高(除了日本)。
分歧在哪:常被提到的几种解释,有:(1)金融体系以银行为主:企业主要靠银行贷款融资,贷款在放出时,同时变成存款,所以货币存量大;(2)储蓄率高:高储蓄,很大一部分以存款的形式存在;(3)金融深化和"货币化":经济里,越来越多的交易,从不用货币(自给自足、实物),变成用货币;(4)统计口径:M2 里包括定期存款,不同国家的定义不同。这些解释,不互相排斥;我没有查到一个公认的、能把各因素各占多少分开的结论,请不要把任何一个解释当成定论。
三、银行
3.1 银行做什么
你把钱存进银行,银行把其中大部分借给别人。这听上去,只是一个"中间人"。可是,它做的,是三件事:
- 中介:把愿意借出的人,和需要借入的人,连起来。
- 期限转换:你的存款,随时可以取;银行的贷款,几年才收回。银行借的是"短钱",放的是"长钱"。
- 信息和监督:评估谁值得借钱,借出去以后,盯着他有没有乱用。(第 20、21 讲讲过:借款人比银行更清楚自己的情况,所以有逆向选择和道德风险;Stiglitz 和 Weiss 1981 年的信贷配给,就是在说银行怎么应对。)
第二件事,让银行"天生有风险":如果所有存款人同时要取钱,银行拿不出来。这是第 35 讲和实验 78 的主题;这一讲,先看银行的账本。
3.2 银行的资产负债表
一家银行的账本,分左右两边:
| 资产(银行有什么) | 负债和权益(银行欠谁) |
|---|---|
| 准备金 10(放在央行的钱和库存现金) | 存款 92(欠存款人的) |
| 贷款 85(借款人欠银行的) | 权益(资本)8(股东的钱) |
| 证券 5 | |
| 合计 100 | 合计 100 |
左边等于右边,永远如此。注意三件事:
- 存款是银行的负债,不是资产。你的存款,是银行欠你的。
- 杠杆:资产 100,自己的钱(权益)只有 8,杠杆是 100 ÷ 8 = 12.5 倍。
- 亏损先吃掉权益:如果贷款里有一部分收不回来,亏的是权益。资产只要跌 8%,权益就归零,银行就资不抵债。杠杆越高,越经不起亏。
(这个简单的例子,是为了让你看清结构。真实的银行,比这个复杂得多。)
3.3 教科书里的货币乘数
现在看"银行怎么创造货币"。教科书里的故事是这样的:
- 央行多发行了 100 万元现金,被人存进了银行 A;
- 银行 A 要留一部分准备金(比如 10%),其余 90 万元贷出去;
- 借钱的人把 90 万元花掉,收款的人把它存进银行 B;
- 银行 B 留 10%(9 万元),贷出 81 万元……
一轮一轮下去,存款的总额,会收敛到一个数。我们来算。
# 银行的货币创造:教科书里的"货币乘数",一轮一轮地算。
# 设定:央行一次性多发行 100 万元现金(基础货币),被人存进了银行。
# 银行留下准备金率 r 的准备金,其余全部贷出去;借到钱的人把钱花掉,收款的人把其中 c 的比例留作现金,其余存回银行。
def rounds(base, r, c, n_rounds=300):
    """返回每一轮新增的存款(第一轮就是最初存入的 base)"""
    deposits, new = [], base
    for _ in range(n_rounds):
        deposits.append(new)
        new = new * (1 - r) * (1 - c)
    return deposits

base, r = 100.0, 0.10
d = rounds(base, r, c=0.0)
print(f"没有现金漏出(c=0),准备金率 r={r:.0%}:")
for k in range(5):
    print(f"  第 {k + 1} 轮:新增存款 {d[k]:6.2f},新增贷款 {d[k] * (1 - r):6.2f},留作准备金 {d[k] * r:5.2f}")
print(f"  逐轮加总:存款共 {sum(d):7.2f},是最初 {base:.0f} 的 {sum(d) / base:.2f} 倍;公式 1/r = {1 / r:.2f}")
print(f"  准备金合计 {sum(d) * r:.2f}(刚好等于最初的 {base:.0f}),贷款合计 {sum(d) * (1 - r):.2f}")

print("\n有现金漏出时:货币量 M = 存款 D + 公众手里的现金 C;基础货币 B = 准备金 R + 公众手里的现金 C")
print("  令 k = C ÷ D,则 M ÷ B = (D + C) ÷ (rD + C) = (1 + k) ÷ (r + k)")
for r_, c_ in ((0.10, 0.0), (0.10, 0.2), (0.05, 0.2), (0.20, 0.2), (0.0, 0.2)):
    dep = rounds(base, r_, c_)
    D = sum(dep)
    C = sum(x * (1 - r_) * c_ for x in dep)          # 每一轮的贷款里,被留作现金的部分
    k = C / D
    print(f"  r={r_:.0%},c={c_:.0%}:存款 {D:7.2f},现金 {C:6.2f},货币量 {D + C:7.2f},基础货币 {r_ * D + C:.2f},乘数 {(D + C) / base:.2f}(公式 {(1 + k) / (r_ + k):.2f})")
输出:
没有现金漏出(c=0),准备金率 r=10%:
  第 1 轮:新增存款 100.00,新增贷款  90.00,留作准备金 10.00
  第 2 轮:新增存款  90.00,新增贷款  81.00,留作准备金  9.00
  第 3 轮:新增存款  81.00,新增贷款  72.90,留作准备金  8.10
  第 4 轮:新增存款  72.90,新增贷款  65.61,留作准备金  7.29
  第 5 轮:新增存款  65.61,新增贷款  59.05,留作准备金  6.56
  逐轮加总:存款共 1000.00,是最初 100 的 10.00 倍;公式 1/r = 10.00
  准备金合计 100.00(刚好等于最初的 100),贷款合计 900.00

有现金漏出时:货币量 M = 存款 D + 公众手里的现金 C;基础货币 B = 准备金 R + 公众手里的现金 C
  令 k = C ÷ D,则 M ÷ B = (D + C) ÷ (rD + C) = (1 + k) ÷ (r + k)
  r=10%,c=0%:存款 1000.00,现金   0.00,货币量 1000.00,基础货币 100.00,乘数 10.00(公式 10.00)
  r=10%,c=20%:存款  357.14,现金  64.29,货币量  421.43,基础货币 100.00,乘数 4.21(公式 4.21)
  r=5%,c=20%:存款  416.67,现金  79.17,货币量  495.83,基础货币 100.00,乘数 4.96(公式 4.96)
  r=20%,c=20%:存款  277.78,现金  44.44,货币量  322.22,基础货币 100.00,乘数 3.22(公式 3.22)
  r=0%,c=20%:存款  500.00,现金 100.00,货币量  600.00,基础货币 100.00,乘数 6.00(公式 6.00)
逐段看:
- 没有现金漏出:每一轮的存款,是上一轮的 0.9 倍:100、90、81、72.9……加起来是 100 ÷ (1 − 0.9) = 1000,是最初的 10 倍,等于 1 ÷ r(r 是准备金率)。准备金合计,刚好是最初的 100:最初的 100 万元现金,最后全都躺在了银行的准备金里,而存款,是它的 10 倍,贷款是 900。
- 有现金漏出:现实里,人们会把一部分钱留在手里当现金。这样,货币量 M = 存款 D + 公众手里的现金 C,基础货币 B = 准备金 R + 公众手里的现金 C,乘数 = M ÷ B = (1 + k) ÷ (r + k),k 是现金和存款的比例。代码里,r = 10%、c = 20% 时,乘数只有 4.21,不是 10。
- 两个直觉:准备金率越高,乘数越小;人们越喜欢拿现金,乘数越小。
这是一个好用的思考框架:它告诉你,银行的贷款和存款,是一环扣一环的。可它是不是真实的因果描述?这就是下一节的问题。
3.4 一个有争议的问题:银行靠准备金放贷,还是放贷同时创造存款
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断"来写。
理论预测什么:教科书的乘数模型预测:央行增加基础货币,银行有了更多准备金,就会多放贷款,货币量按乘数扩张。在这个故事里,准备金先来,贷款后来。
证据怎么说:看美国的数据(美联储圣路易斯分行的数据库):
# 美国:基础货币 和 M2(来源:美联储圣路易斯分行 FRED 数据库,BOGMBASE 和 M2SL,单位:十亿美元;M2 为季节调整后;2026 年 10 月下载)
# 基础货币 = 流通中的现金 + 银行放在央行的准备金。教科书里,M2 ÷ 基础货币 就是"货币乘数"。
data = {
    "2007-08": (829.6, 7397.0),
    "2008-08": (847.6, 7808.8),
    "2008-12": (1666.4, 8203.0),
    "2009-12": (2026.2, 8510.6),
    "2011-12": (2619.6, 9683.5),
    "2014-12": (3934.5, 11721.2),
    "2019-12": (3426.5, 15351.5),
    "2020-03": (3883.1, 16034.4),
    "2021-12": (6413.1, 21502.8),
    "2024-12": (5603.5, 21487.6),
    "2026-08": (5411.6, 23342.8),
}
print("日期      基础货币   M2     M2 ÷ 基础货币")
for k, (b, m2) in data.items():
    print(f"{k}  {b:8.1f}  {m2:8.1f}  {m2 / b:5.2f}")

def change(k0, k1):
    (b0, m0), (b1, m1) = data[k0], data[k1]
    return b1 / b0, m1 / m0
for k0, k1, note in (("2008-08", "2014-12", "金融危机之后的几轮量化宽松"), ("2019-12", "2021-12", "2020 年新冠疫情期间"), ("2021-12", "2024-12", "之后的三年")):
    fb, fm = change(k0, k1)
    print(f"\n{k0} 到 {k1}({note}):基础货币变成 {fb:.2f} 倍,M2 变成 {fm:.2f} 倍")
输出:
日期      基础货币   M2     M2 ÷ 基础货币
2007-08     829.6    7397.0   8.92
2008-08     847.6    7808.8   9.21
2008-12    1666.4    8203.0   4.92
2009-12    2026.2    8510.6   4.20
2011-12    2619.6    9683.5   3.70
2014-12    3934.5   11721.2   2.98
2019-12    3426.5   15351.5   4.48
2020-03    3883.1   16034.4   4.13
2021-12    6413.1   21502.8   3.35
2024-12    5603.5   21487.6   3.83
2026-08    5411.6   23342.8   4.31

2008-08 到 2014-12(金融危机之后的几轮量化宽松):基础货币变成 4.64 倍,M2 变成 1.50 倍

2019-12 到 2021-12(2020 年新冠疫情期间):基础货币变成 1.87 倍,M2 变成 1.40 倍

2021-12 到 2024-12(之后的三年):基础货币变成 0.87 倍,M2 变成 1.00 倍
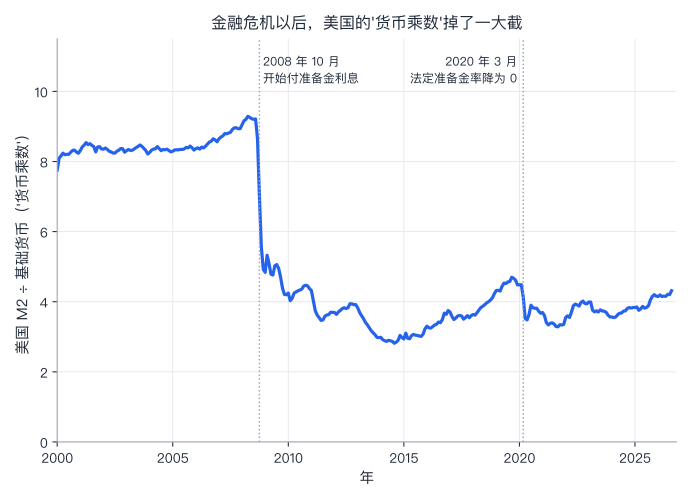
- 2007 年 8 月,M2 是基础货币的 8.92 倍;到 2014 年 12 月,只剩 2.98 倍。
- 2008 年 8 月到 2014 年 12 月,基础货币变成了 4.64 倍,而 M2 只变成 1.50 倍。央行把基础货币增加了 4 倍多,货币量并没有跟着"乘"出来。
- 其中有制度的原因:美联储 2008 年 10 月开始,对银行存在央行的准备金付利息(2008 年 10 月 6 日宣布,10 月 9 日开始支付),银行多留准备金,不再白白损失利息。2020 年 3 月,美联储把法定准备金率,降到了 0(2020 年 3 月 15 日宣布,3 月 26 日生效):法定的准备金约束,没有了。
- 到 2021 年 12 月,基础货币是 2019 年 12 月的 1.87 倍,M2 是 1.40 倍。
局限:(1)这是一个国家的数据。(2)乘数下降,并不能证伪乘数模型:如果银行自愿留很多超额准备金(k 和 r 变大),乘数公式本身就预测乘数会下降。所以这些数据,不能单独说明“准备金不是约束”。(3)基础货币大增,也有别的原因(央行大量购买资产,银行得到了准备金)。
分歧在哪:英格兰银行的 Michael McLeay、Amar Radia 和 Ryland Thomas 2014 年(Bank of England Quarterly Bulletin,2014 年第 1 季度)的一篇文章,说得很直接:真实世界里,银行不是先收到存款、再借出去;银行放贷的同时,就在借款人的账户上创造了一笔存款,这就是新的货币。他们说,货币总量,最终取决于央行的货币政策(正常时期,通过利率),而不是由准备金乘数决定;他们认为,教科书里的"乘数",不是对实际运作的好描述。这篇文章引起了讨论,有经济学家公开回应,质疑其中的一些说法(我没有逐一核对他们的论点,请读原文)。
我的理解是,这个分歧,不在会计上:“放贷时,同时产生存款"这一点,在教科书的乘数故事里,也是对的(你在表里看到,贷款 900 对应存款 1000)。分歧在什么在约束银行放贷、从而约束货币量:是准备金,还是别的东西——比如,有没有人想借、借了能不能赚钱、监管要求银行保持的资本比例(资本不够,贷款就放不出去)、央行定的利率。请读原文,不要只靠我这个概括。
价值判断:这个分歧,主要是描述事实、解释机制的问题,价值判断的成分很少。
小结: 银行的账本:资产等于负债加权益,杠杆让亏损先吃掉权益。乘数模型:准备金率和现金比例,决定乘数 (1 + k) ÷ (r + k)。真实数据里,乘数大幅变化;“准备金约束还是别的约束”,是一个有争论的问题。
3.5 银行的脆弱,要有什么保障
因为银行是"借短放长”,又有高杠杆,所以有三种常见的保障:
- 资本要求:监管规定,银行的自有资本,不能低于风险资产的一定比例,让亏损先由股东承担;
- 存款保险:中国的《存款保险条例》,2015 年 5 月 1 日起施行,最高偿付限额是 50 万元人民币(截至条例施行时的规定,限额可以调整,请查最新公告);
- 央行做最后的贷款人:银行暂时拿不出现金时,央行提供流动性。
这些保障,各有各的代价:存款保险,让存款人不再关心银行的风险(第 21 讲的道德风险)。这些,第 35 讲讲金融危机和银行挤兑时,再回来。
四、货币和物价
4.1 货币数量论
最古老、也最简单的货币理论,是一个恒等式:
M × V = P × Y
M 是货币量,P 是价格水平,Y 是实际产出,V 是流通速度:每一块钱,一年里平均被花几次,V = P × Y ÷ M。(它是一个恒等式,因为 V 是用其余三个量定义的。)
写成增长率:货币增长 + 流通速度的变化 ≈ 通胀 + 实际产出增长。
举个例子:货币每年增长 10%,流通速度不变,实际产出每年增长 3%,那么,通胀约为 10 − 3 = 7%。
这个恒等式,要变成理论,需要假设:(1)V 大致稳定;(2)长期里,实际产出 Y,由实体经济决定(第 28、29 讲:资本、人力资本、想法、制度),和货币量无关。这样,长期里,货币增长越快,通胀越高,这就是货币数量论。弗里德曼有句名言,大意是:通货膨胀,在任何时间、任何地点,都是一种货币现象。
4.2 一个有争议的问题:货币增速和通胀,真的一一对应吗
理论预测什么:长期里,国与国之间,货币增速快的,通胀高,两者大致一比一(斜率接近 1)。
证据怎么说:George McCandless 和 Warren Weber 1995 年(Federal Reserve Bank of Minneapolis Quarterly Review,19 卷 3 期)用 110 个国家 1960 到 1990 年的数据,据转述,发现货币增速(M1、M2)和通胀的长期相关系数,约 0.95,斜率接近 1;货币增速和实际产出增长,则基本无关。(我没有读原文,请核对。)
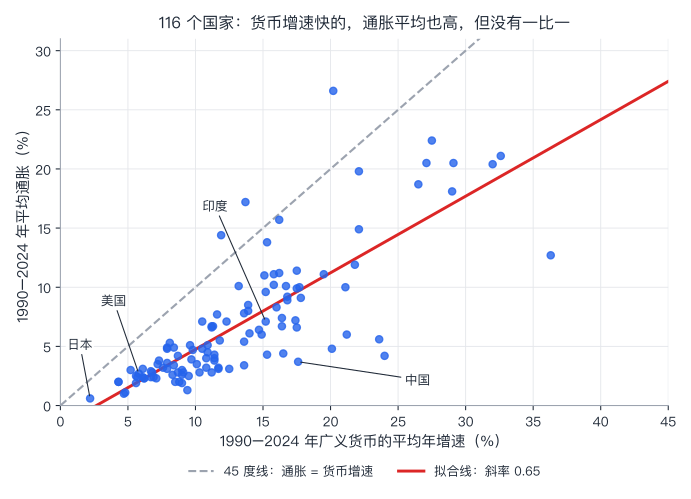
我们用世界银行的数据,自己检验一下:1990 到 2024 年,133 个有至少 25 年数据的国家,每个国家的长期平均货币增速和通胀。
import numpy as np

# 货币数量论:长期里,货币增长得快的国家,通胀是不是也高?
# 数据:世界银行 WDI(2026 年 10 月 8 日更新的版本),1990–2024 年,有至少 25 年数据的 133 个国家(含数据完整度很不同的国家)。
# 每项:(广义货币年增速的平均(%),消费者价格指数通胀的平均(%))。两个都是年度数据的简单平均。
data = {
    "ABW": (6.7, 2.9), "AGO": (207.2, 328.6), "ALB": (11.9, 14.4), "ARM": (76.2, 118.7), "ATG": (6.2, 2.3),
        "AUS": (8.7, 2.8), "AZE": (81.2, 102.0), "BDI": (17.5, 11.4), "BEN": (11.4, 3.8), "BFA": (11.7, 3.1),
        "BGD": (14.7, 6.4), "BGR": (32.2, 57.2), "BHR": (9.4, 1.3), "BHS": (7.1, 2.3), "BLR": (61.7, 163.0),
        "BLZ": (8.5, 2.0), "BOL": (14.9, 6.0), "BRA": (221.8, 245.4), "BRB": (7.6, 3.2), "BRN": (4.7, 1.0),
        "BTN": (17.5, 6.6), "BWA": (13.6, 7.8), "CAF": (7.3, 3.8), "CHE": (4.8, 1.1), "CHL": (14.0, 6.1),
        "CHN": (17.6, 3.7), "CIV": (10.1, 3.5), "CMR": (7.2, 3.5), "COD": (579.7, 1285.3), "COG": (10.8, 4.0),
        "COL": (15.8, 10.2), "CPV": (11.7, 3.2), "CRI": (17.8, 9.1), "CZE": (7.9, 4.9), "DMA": (5.6, 1.9),
        "DNK": (4.3, 2.0), "DOM": (17.5, 9.9), "DZA": (13.9, 8.5), "ECU": (13.7, 17.2), "EGY": (16.2, 11.2),
        "FJI": (8.4, 3.4), "GAB": (8.3, 2.6), "GBR": (6.8, 2.8), "GEO": (21.8, 11.9), "GHA": (32.0, 20.4),
        "GMB": (16.4, 6.7), "GNB": (36.3, 12.7), "GNQ": (20.1, 4.8), "GRD": (4.3, 2.0), "GTM": (13.9, 8.0),
        "GUY": (16.5, 4.4), "HKG": (7.9, 3.1), "HND": (16.7, 10.1), "HTI": (16.2, 15.7), "HUN": (13.2, 10.1),
        "IDN": (16.0, 8.3), "IND": (15.2, 7.1), "IRN": (27.5, 22.4), "ISL": (10.5, 4.8), "ISR": (10.9, 4.5),
        "JAM": (15.3, 13.8), "JOR": (7.9, 3.6), "JPN": (2.2, 0.6), "KAZ": (45.1, 75.6), "KEN": (15.1, 11.0),
        "KGZ": (21.1, 10.0), "KHM": (24.0, 4.2), "KNA": (6.9, 2.4), "KOR": (13.6, 3.4), "KWT": (6.1, 3.1),
        "LBY": (10.9, 5.1), "LCA": (5.7, 2.4), "LKA": (17.7, 10.0), "LSO": (11.3, 6.7), "MAC": (10.8, 3.2),
        "MAR": (9.0, 2.6), "MDA": (42.9, 105.3), "MDG": (15.8, 11.1), "MDV": (15.3, 4.3), "MEX": (16.8, 9.2),
        "MKD": (10.5, 7.1), "MLI": (11.2, 2.8), "MMR": (29.0, 18.1), "MNG": (32.6, 21.1), "MUS": (11.8, 5.5),
        "MWI": (29.1, 20.5), "MYS": (9.5, 2.5), "NER": (9.0, 3.0), "NGA": (26.5, 18.7), "NIC": (296.1, 6.9),
        "NOR": (6.1, 2.4), "NPL": (17.4, 7.2), "NZL": (6.7, 2.4), "PAK": (15.2, 9.6), "PER": (217.9, 233.0),
        "PHL": (13.6, 5.4), "PNG": (11.2, 6.7), "POL": (20.2, 26.6), "PRY": (16.8, 8.9), "PSE": (8.4, 4.9),
        "QAT": (12.5, 3.1), "ROU": (37.0, 41.0), "RWA": (16.4, 7.4), "SAU": (8.8, 2.0), "SDN": (45.4, 57.6),
        "SEN": (10.3, 2.8), "SGP": (9.0, 1.9), "SLB": (12.3, 7.1), "SLV": (7.9, 4.8), "SRB": (27.1, 20.5),
        "STP": (22.1, 14.9), "SUR": (38.7, 45.0), "SWE": (6.2, 2.3), "SWZ": (11.6, 7.7), "SYC": (11.4, 4.3),
        "TCD": (11.4, 4.0), "TGO": (9.7, 3.9), "THA": (9.1, 2.8), "TON": (9.6, 5.1), "TTO": (8.1, 5.3),
        "TUN": (9.8, 4.7), "TUR": (47.6, 37.6), "TZA": (19.5, 11.1), "UGA": (21.2, 6.0), "UKR": (100.5, 201.3),
        "URY": (22.1, 19.8), "USA": (5.8, 2.7), "VCT": (5.6, 2.5), "VNM": (23.6, 5.6), "VUT": (5.2, 3.0),
        "WSM": (8.7, 4.2), "ZAF": (11.2, 6.6), "ZMB": (28.8, 31.3)
}

def stats(label, cs):
    x = np.array([data[c][0] for c in cs]); y = np.array([data[c][1] for c in cs])
    slope, icpt = np.polyfit(x, y, 1)
    print(f"  {label}:{len(cs)} 国,相关系数 {np.corrcoef(x, y)[0, 1]:.2f},斜率 {slope:.2f}(货币增速每高 1 个百分点,平均通胀高 {slope:.2f} 个百分点)")

codes = list(data)
print("1990–2024 年的长期平均:广义货币增速 和 通胀")
stats("全部国家", codes)
stats("平均通胀低于 30% 的国家", [c for c in codes if data[c][1] < 30])
stats("平均通胀低于 10% 的国家", [c for c in codes if data[c][1] < 10])

# 货币增速超过 100%、通胀却低于 30%:很可能是货币的统计口径或币种在这几年发生了断裂,而不是真实的货币扩张
suspect = [c for c in codes if data[c][0] > 100 and data[c][1] < 30]
print(f"\n可疑的数据点:{suspect}({'、'.join(f'{c}:货币 {data[c][0]:.0f}%,通胀 {data[c][1]:.1f}%' for c in suspect)})")
clean = [c for c in codes if c not in suspect]
stats("去掉可疑数据点后,全部国家", clean)
stats("去掉可疑数据点后,平均通胀低于 30% 的国家", [c for c in clean if data[c][1] < 30])
stats("去掉可疑数据点后,平均通胀低于 10% 的国家", [c for c in clean if data[c][1] < 10])

top = sorted(codes, key=lambda c: -data[c][1])[:5]
print("\n平均通胀最高的 5 个国家:" + ";".join(f"{c}(货币 {data[c][0]:.0f}%,通胀 {data[c][1]:.0f}%)" for c in top))
high = [c for c in codes if data[c][1] >= 30]
print(f"平均通胀不低于 30% 的有 {len(high)} 个国家;它们的货币增速平均 {np.mean([data[c][0] for c in high]):.0f}%,通胀平均 {np.mean([data[c][1] for c in high]):.0f}%")
low = [c for c in clean if data[c][1] < 10]
print(f"平均通胀低于 10% 的 {len(low)} 个国家(已去掉可疑点):货币增速平均 {np.mean([data[c][0] for c in low]):.1f}%,通胀平均 {np.mean([data[c][1] for c in low]):.1f}%")
for c in ("CHN", "USA", "JPN", "GBR", "IND"):
    if c in data: print(f"  {c}:货币增速 {data[c][0]:.1f}%,通胀 {data[c][1]:.1f}%,差 {data[c][0] - data[c][1]:.1f} 个百分点(大致是实际增长加流通速度的变化)")
输出:
1990–2024 年的长期平均:广义货币增速 和 通胀
  全部国家:133 国,相关系数 0.89,斜率 1.70(货币增速每高 1 个百分点,平均通胀高 1.70 个百分点)
  平均通胀低于 30% 的国家:117 国,相关系数 0.20,斜率 0.04(货币增速每高 1 个百分点,平均通胀高 0.04 个百分点)
  平均通胀低于 10% 的国家:91 国,相关系数 0.22,斜率 0.02(货币增速每高 1 个百分点,平均通胀高 0.02 个百分点)

可疑的数据点:['NIC'](NIC:货币 296%,通胀 6.9%)
  去掉可疑数据点后,全部国家:132 国,相关系数 0.97,斜率 1.98(货币增速每高 1 个百分点,平均通胀高 1.98 个百分点)
  去掉可疑数据点后,平均通胀低于 30% 的国家:116 国,相关系数 0.80,斜率 0.65(货币增速每高 1 个百分点,平均通胀高 0.65 个百分点)
  去掉可疑数据点后,平均通胀低于 10% 的国家:90 国,相关系数 0.69,斜率 0.34(货币增速每高 1 个百分点,平均通胀高 0.34 个百分点)

平均通胀最高的 5 个国家:COD(货币 580%,通胀 1285%);AGO(货币 207%,通胀 329%);BRA(货币 222%,通胀 245%);PER(货币 218%,通胀 233%);UKR(货币 100%,通胀 201%)
平均通胀不低于 30% 的有 16 个国家;它们的货币增速平均 116%,通胀平均 195%
平均通胀低于 10% 的 90 个国家(已去掉可疑点):货币增速平均 10.9%,通胀平均 4.4%
  CHN:货币增速 17.6%,通胀 3.7%,差 13.9 个百分点(大致是实际增长加流通速度的变化)
  USA:货币增速 5.8%,通胀 2.7%,差 3.1 个百分点(大致是实际增长加流通速度的变化)
  JPN:货币增速 2.2%,通胀 0.6%,差 1.6 个百分点(大致是实际增长加流通速度的变化)
  GBR:货币增速 6.8%,通胀 2.8%,差 4.0 个百分点(大致是实际增长加流通速度的变化)
  IND:货币增速 15.2%,通胀 7.1%,差 8.1 个百分点(大致是实际增长加流通速度的变化)
逐段看:
- 全部国家:相关系数 0.89,斜率 1.70。看上去非常符合。但是,注意:平均通胀超过 30% 的国家,有 16 个,它们货币年增速平均 116%,通胀平均 195%:它们主导了整个相关系数。
- 一个可疑的点:尼加拉瓜,货币增速平均 296%,通胀只有 6.9%。这几乎一定是统计口径或币种的变动(数据里,在某些年份出现了断裂),不是真实的货币扩张。去掉它,通胀低于 30% 的国家,相关系数,从 0.20 变成 0.80;斜率 0.65。 一个点,能把结论改得面目全非。这是我们读回归结果时,必须记住的教训:先看数据,再看相关系数。
- 低通胀国家:去掉可疑点后,平均通胀低于 10% 的 90 个国家,相关系数 0.69,斜率 0.34:方向还在,但远没有"一比一"。图上,大部分国家,都在 45 度线的下方:货币增速,比通胀高得多。
- 为什么差这么多:回到公式:货币增长 = 通胀 + 实际产出增长 − 流通速度的变化。实际产出增长了,需要更多货币来周转;流通速度,也在变(金融深化,让人们持有更多货币)。比如,中国:货币年均增速 17.6%,通胀 3.7%,差 13.9 个百分点,其中,实际 GDP 年均增长约 8.7%(世界银行,1990 到 2024 年),其余的部分,大致对应流通速度的下降(M2 占 GDP 的比例,从 78% 涨到 228%,相当于每年约 3.2%,两种算法的差别,来自 CPI 不是 GDP 价格指数,算术平均不是对数增长)。
局限:(1)相关不是因果:通胀高的国家,政府常常靠印钱融资,所以可能是通胀的压力,让货币增长(第五节)。(2)V 不是常数。(3)高通胀的少数国家,对结果影响很大,样本不是随机的。(4)数据口径变动、币种变动(上面的尼加拉瓜)。
分歧在哪:这些证据,几乎没有人否认高通胀时期,货币增长是关键;争论在低通胀的世界:货币量,还能不能预测通胀?最近的两个时期,给了不同的信号:
- 2008 年以后,美国基础货币增加了 4.6 倍,M2 增加了 1.5 倍,通胀在很长时间里都很低;
- 2019 年 12 月到 2021 年 12 月,美国 M2 增加了约 40%(代码 C 的数据),然后,2022 年美国通胀达到 8.0%(第 27 讲的数据)。
货币量,在这两个时期,似乎有不同的作用。这是不是货币量本身起了作用,还是供应链、能源价格、财政政策等别的因素,是第 32、33 讲要讲的内容,争论很多,现在不下结论。
价值判断:这个问题里,价值判断的成分较少,主要是事实问题。涉及价值的,是"该容忍多高的通胀"和"谁承担通胀的代价",第 31 讲和第 33 讲会讲。
小结: 货币数量论:M × V = P × Y。长期里,货币增长快的国家通胀高,对高通胀国家最明显;低通胀国家,关系松散得多(流通速度在变,实际产出在增长)。一个异常点能让相关系数从 0.80 变成 0.20:先看数据。
五、靠印钱融资:通胀税与恶性通胀
5.1 铸币税
政府的支出,要从某处来:税、借债,或者印钱。政府靠发行货币得到的收入,叫铸币税(seigniorage)。
它有一个听上去奇怪的名字,通胀税:政府多印了钱,物价上涨,手里持有现金的人,购买力下降了,相当于被"征税"了。
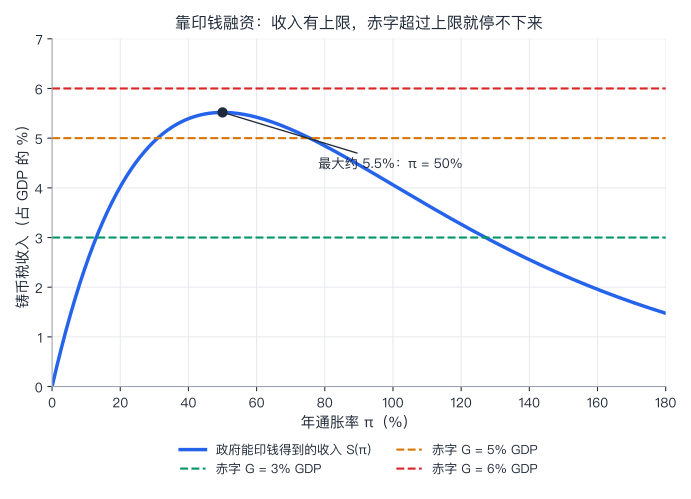
但铸币税,有一个上限。通胀越高,人们越不愿意持有现金(会尽快花掉,或者换成别的东西),能被"征税"的货币余额,就越少。所以,政府印钱的收入,是通胀率的倒 U 形函数:通胀太低,收得少;通胀太高,人们躲,也收得少。
5.2 一个玩具模型
下面的模型,参数是虚构的,只为演示机制:
- 人们愿意持有的实际货币余额(占 GDP 的比例):m(π) = 0.30 × e^(−2π)。通胀为零时,是 GDP 的 30%;通胀越高,越少。
- 政府的铸币税收入:S(π) = π × m(π)。
import math

# 政府靠印钱弥补赤字:一个玩具模型(参数是虚构的,只为演示机制)。
# 人们愿意持有的实际货币余额(占 GDP 的比例):通胀越高,越不愿意持有现金:m(π) = a × exp(-b × π)
# 政府印钱得到的收入("铸币税",占 GDP 的比例):每年新印的钱,等于通胀率 π 乘上实际货币余额:S(π) = π × m(π)
a, b = 0.30, 2.0                               # 通胀为零时,货币余额是 GDP 的 30%;通胀每高 100 个百分点,余额乘以 e^(-2)

m = lambda pi: a * math.exp(-b * pi)
S = lambda pi: pi * m(pi)

pi_best = 1 / b
print(f"铸币税最大的通胀率:1/b = {pi_best:.0%};此时收入是 GDP 的 {S(pi_best):.2%}(再高,人们躲得更快,收入反而下降)")

def solve_low(G):
    """在 π 从 0 到 1/b 这一段上,找 S(π) = G 的解(二分法);没有解就返回 None"""
    if G > S(pi_best): return None
    lo, hi = 0.0, pi_best
    for _ in range(100):
        mid = (lo + hi) / 2
        if S(mid) < G: lo = mid
        else: hi = mid
    return lo

def solve_high(G):
    if G > S(pi_best): return None
    lo, hi = pi_best, 10.0
    for _ in range(200):
        mid = (lo + hi) / 2
        if S(mid) > G: lo = mid
        else: hi = mid
    return lo

print("\n政府每年要靠印钱弥补的赤字 G(占 GDP 的比例),对应的通胀率:")
for G in (0.02, 0.03, 0.05, 0.055, 0.06):
    lo, hi = solve_low(G), solve_high(G)
    if lo is None: print(f"  G={G:.1%}:超过最大铸币税 {S(pi_best):.2%},没有任何通胀率能让政府收支平衡")
    else: print(f"  G={G:.1%}:两个均衡通胀率:{lo:.1%}(低)和 {hi:.1%}(高)")

print("\n如果人们按'上一年的通胀'来决定持有多少现金(适应性预期),政府每年想拿到 G,就要把通胀调到 π(t) = G ÷ m(π(t-1)):")
for G in (0.03, 0.055, 0.06):
    pi, path = 0.0, []
    for t in range(1, 41):
        pi = G / m(pi)
        path.append(pi)
        if pi > 100: break                                    # 年通胀超过 10000%:物价一年涨 100 倍以上,不再往下算
    shown = ", ".join(f"第{t}年 {path[t - 1]:.0%}" for t in (1, 5, 10, 20, 40) if t <= len(path))
    tail = f";第 {len(path)} 年起年通胀超过 10000%(物价一年涨 100 倍以上)" if path[-1] > 100 else ""
    print(f"  G={G:.1%}:{shown}{tail}")

monthly = 0.5
print(f"\n一个参照:Cagan(1956)把恶性通胀定义为月通胀率超过 50%;每月 50% 连续一年,物价会涨到原来的 {(1 + monthly) ** 12:.1f} 倍(年通胀 {((1 + monthly) ** 12 - 1):,.0%})")
输出:
铸币税最大的通胀率:1/b = 50%;此时收入是 GDP 的 5.52%(再高,人们躲得更快,收入反而下降)

政府每年要靠印钱弥补的赤字 G(占 GDP 的比例),对应的通胀率:
  G=2.0%:两个均衡通胀率:7.8%(低)和 158.4%(高)
  G=3.0%:两个均衡通胀率:13.0%(低)和 127.1%(高)
  G=5.0%:两个均衡通胀率:31.0%(低)和 75.6%(高)
  G=5.5%:两个均衡通胀率:46.0%(低)和 54.2%(高)
  G=6.0%:超过最大铸币税 5.52%,没有任何通胀率能让政府收支平衡

如果人们按'上一年的通胀'来决定持有多少现金(适应性预期),政府每年想拿到 G,就要把通胀调到 π(t) = G ÷ m(π(t-1)):
  G=3.0%:第1年 10%, 第5年 13%, 第10年 13%, 第20年 13%, 第40年 13%
  G=5.5%:第1年 18%, 第5年 36%, 第10年 42%, 第20年 45%, 第40年 46%
  G=6.0%:第1年 20%, 第5年 46%, 第10年 74%;第 15 年起年通胀超过 10000%(物价一年涨 100 倍以上)

一个参照:Cagan(1956)把恶性通胀定义为月通胀率超过 50%;每月 50% 连续一年,物价会涨到原来的 129.7 倍(年通胀 12,875%)
逐段看:
- 有上限:铸币税最大的通胀率是 1/b = 50%,此时收入是 GDP 的 5.52%。再高,收入反而下降。
- 两个均衡:政府要靠印钱弥补 3% GDP 的赤字,有两个通胀率能让收支平衡:13% 和 127%。(同样的收入,高的那个,代价大得多。)
- 没有均衡:赤字是 6% GDP,超过了 5.52% 的上限,没有任何通胀率能让政府收支平衡。
- 动态:如果人们按"上一年的通胀"来决定持有多少现金(适应性预期),政府每年想拿到 G,就要把通胀调到 π(t) = G ÷ m(π(t−1))。赤字 3% 时,通胀从 10% 逐年上升,稳定在 13%;5.5%(刚好低于上限)时,慢慢爬到 46%;赤字 6% 时,通胀一年比一年高,到第 15 年,一年物价涨 100 倍以上。 在这个设定里,高的那个均衡,是不稳定的。
- 一个参照:Phillip Cagan 1956 年(收在 Milton Friedman 编的《货币数量论研究》)把恶性通胀定义为月通胀率超过 50%。每月 50%,连续一年,物价会涨到原来的 129.7 倍,年通胀高达 12,875%。
这个玩具模型,不是对任何一个国家的描述,它只想说明一件事:当赤字,大到靠印钱也补不上时,通胀会不断自我加速。 恶性通胀的历史案例,教科书里常提的,有 1920 年代初的德国、1946 年的匈牙利、2000 年代的津巴布韦;中国 1940 年代后期,国民政府统治区,也出现过严重的恶性通胀(具体数字,请查史料)。
5.3 价值判断(留给你)
铸币税,是一件事实问题,也是一件价值问题。事实是:政府能印钱,印钱有成本,这成本由持有货币的人承担。下面这些,是价值判断:
- 谁承担:通胀税,落在持有现金和低利率存款的人身上,也落在工资、养老金调整得慢的人身上。比起征税和借债,你觉得这样公平吗?
- 紧急情况:战争、疫情的时候,政府来不及征税,也借不到钱,可以印钱吗?可以印到什么程度?
- 谁来决定发行:由政府直接决定,还是由一个相对独立的央行来决定?这是第 31 讲的问题。
经济学能告诉你:每一种方式,成本落在谁身上,上限在哪里;该怎么选,是你的价值判断。
六、局限、常见误用
6.1 局限
- 简单模型:银行的账本和乘数,都是简化;真实的银行,有各种资产和负债,还有影子银行等本讲没有讲的机构。
- 货币的定义在变:M1、M2 的口径,各国不同,也会修订。
- 玩具模型的参数是虚构的:铸币税模型,只讲机制,不能用来估算任何一个国家的真实风险。
- 长期关系,不是短期关系:货币和通胀的长期相关,不代表任何一年里的货币增长,都会立刻变成通胀(第 32、33 讲)。
- 这一讲没有讲:利率怎么决定、央行怎么做货币政策(第 31 讲);银行挤兑和金融危机(第 35 讲,实验 78);货币的国际层面:汇率(第 41 讲)。
6.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “钱的价值,来自背后的黄金” | 今天的法定货币,价值来自共同的信念、法律和税收 |
| “银行把你的存款,一分不少地放在那里” | 银行把大部分借出去,只留一部分准备金 |
| “货币乘数是个固定的常数” | 它随准备金率、现金比例、银行的超额准备金变化,数据里变化很大 |
| “央行发多少基础货币,M2 就按乘数涨多少” | 美国 2008 到 2014 年,基础货币 4.64 倍,M2 只有 1.50 倍 |
| “银行必须先有存款,才能放贷” | 放贷的同时,产生存款;约束在别处(准备金之外的东西) |
| “货币增长多少,通胀就一比一地涨多少” | 长期、高通胀国家里大致如此;低通胀国家关系松散,流通速度和实际产出也在变 |
| “相关系数高,就说明因果” | 一个异常点,能把相关系数从 0.80 改成 0.20;通胀也可能反过来推动货币增长 |
| “政府印钱没有成本” | 通胀税落在持有货币的人身上;赤字过大时,会不断自我加速 |
七、小结
这一讲有六个想法,请带走:
- 货币省掉了"双重巧合"的麻烦:交换媒介、计价单位、价值储藏。以物易物,平均要碰 n(n − 1) 次面;有了货币,约 2n 次。
- 法定货币的价值靠共同的信念(以及法律和税收);M0、M1、M2 是从窄到宽的几个量法,口径会变。
- 银行借短放长,杠杆高:资产跌 8%,8% 的权益就归零。
- 货币乘数:M ÷ B = (1 + k) ÷ (r + k)。美国的数据里,2007 年 8 月是 8.92,2014 年 12 月是 2.98;“准备金约束,还是别的约束”,是一个有争论的问题。
- 货币数量论:M × V = P × Y。高通胀国家,货币和通胀同步;低通胀国家,关系松散。一个异常点,能让结论面目全非。
- 铸币税有上限(玩具模型里,是 GDP 的 5.5%):赤字超过上限,通胀会不断自我加速。
下一讲,我们讲利率:利率到底是什么的价格?央行怎么影响它? 下一讲:第 31 讲:利率、央行与货币政策。 你会看到,今天的央行,主要不是靠"调准备金率"来管货币量,而是用利率和其他工具。
思考题
1. 央行发行了 200 亿元基础货币。准备金率 r = 10%,公众手里的现金和存款的比例 k = 0.25。货币量 M 最终是多少?如果准备金率提高到 20% 呢?
提示:乘数 = (1 + k) ÷ (r + k)。r = 10% 时:1.25 ÷ 0.35 ≈ 3.57,M = 200 × 3.57 ≈ 714 亿元。r = 20% 时:1.25 ÷ 0.45 ≈ 2.78,M ≈ 556 亿元。准备金率提高,乘数降低。
2. 一家银行:资产 200(准备金 20、贷款 180),负债 184(存款),权益 16。贷款里,收不回来的比例,要超过多少,权益才会变成负的?如果权益是 8 呢?
提示:权益 16,亏损超过 16 就资不抵债,占贷款的 16 ÷ 180 ≈ 8.9%(占全部资产的 8%)。权益是 8:8 ÷ 180 ≈ 4.4%。杠杆越高(权益越少),能承受的亏损比例越小。
3. 一个国家,货币量每年增长 8%,流通速度每年下降 1%,实际产出每年增长 4%。按货币数量论,物价每年上涨多少?
提示:货币增长 + 流通速度变化 ≈ 通胀 + 实际增长:8 − 1 = π + 4,π ≈ 3%。精确地算:(1.08 × 0.99 ÷ 1.04) − 1 ≈ 2.8%。
4. 5.2 节的玩具模型里,S(π) = π × 0.3 × e^(−2π)。通胀率 20% 和 100% 时,政府分别能得到多少铸币税(占 GDP 的比例)?政府会偏好哪个?你觉得这两个情形,对经济里的人,各有什么不同?
提示:S(20%) = 0.2 × 0.3 × e^(−0.4) ≈ 4.02%;S(100%) = 1.0 × 0.3 × e^(−2) ≈ 4.06%。两者几乎一样,政府拿到的钱差不多;但 100% 的通胀,人们手里的现金,每年贬值一半,要拼命躲避;其余的经济活动(价格频繁调整、人们把时间花在躲避通胀上)的成本大得多。这是在说:同样的"税收",高通胀的代价高得多(第 9 讲讲过,税会产生无谓损失)。
5. 4.2 节里,尼加拉瓜的货币增速是 296%,通胀只有 6.9%。如果你不检查,直接回归,会发生什么?你会怎么处理这个点,怎么向读者说明?
提示:它把相关系数,从 0.80 拉到 0.20(通胀低于 30% 的国家);它几乎一定是数据的断裂,不是真实的货币扩张。处理办法:先画图,找出异常点;用规则(货币增速超过 100%,但通胀低于 30%)而不是"看着不顺眼就删";同时报告有和没有这个点的结果;说明理由,不隐瞒。这正是代码里做的。
参考与延伸
- Jevons, W. S. (1875). Money and the Mechanism of Exchange. London: Henry S. King & Co.
- Radford, R. A. (1945). The Economic Organisation of a P.O.W. Camp. Economica, 12(48), 189–201.
- McLeay, M., Radia, A., & Thomas, R. (2014). Money creation in the modern economy. Bank of England Quarterly Bulletin, 2014 Q1.
- McCandless, G. T., & Weber, W. E. (1995). Some Monetary Facts. Federal Reserve Bank of Minneapolis Quarterly Review, 19(3), 2–11.
- Cagan, P. (1956). The Monetary Dynamics of Hyperinflation. In M. Friedman (Ed.), Studies in the Quantity Theory of Money. University of Chicago Press.
- Stiglitz, J. E., & Weiss, A. (1981). Credit Rationing in Markets with Imperfect Information. American Economic Review, 71(3).
- 中国人民银行:关于修订狭义货币(M1)统计口径的公告(2024 年 12 月 2 日;自 2025 年 1 月数据起施行)。
- 《存款保险条例》(2015 年 5 月 1 日起施行)。
- 美联储圣路易斯分行 FRED 数据库:BOGMBASE(基础货币)、M2SL(M2,季节调整),2026 年 10 月下载。
- 世界银行:World Development Indicators(本讲的数据:广义货币增速、占 GDP 比例,通胀,2026 年 10 月 8 日更新的版本)。