这一讲要回答六个问题:
- 名义利率和实际利率有什么区别?通胀怎样改变借钱的真实成本?
- 利率由什么决定?长期看什么,短期看谁?
- 央行是什么?它怎样让市场利率听它的?
- 利率的变化,怎样传到消费、投资和物价上?
- 央行该按规则定利率,还是按判断?央行该不该独立?
- 利率降到零以后怎么办?中国的货币政策,是怎样的框架?
上一讲,我们讲了货币和银行。这一讲,讲货币世界里最重要的一个价格:利率。第 13 讲讲资本的价格时,说过"利息怎么决定,第 36 讲、第 31 讲会讲到":这一讲回答前半句,下一次系统地讲"时间的价格",在第 36 讲。这是 Unit 7 的最后一讲;从第 32 讲起,我们才讲短期的波动。
一、同样的 4%
你向银行借了 100 万元买房,年利率 4%。每年,你要还银行 4 万元的利息。
先停一下:如果接下来这些年,物价每年涨 3%,和物价每年跌 1%,这笔 4% 的贷款,对你的真实负担,哪个更重?重多少?
想一想:物价涨 3%,意味着你的工资、房子的价格,都在涨,借来的 100 万元,在未来"变薄"了,还贷时,你还的是更"薄"的钱。物价跌 1%,正好反过来:你还的钱,比借的时候"更厚"。
这个差别,就是名义利率和实际利率的区别:
- 名义利率:合同上写的数字(4%)。
- 实际利率:扣掉物价变化以后,用"能买到的东西"算的利率。
它们之间的关系,叫费雪方程(Irving Fisher,《利息理论》,1930):
实际利率 ≈ 名义利率 − 通胀
精确地算:(1 + 名义利率) = (1 + 实际利率) × (1 + 通胀)。
二、名义利率和实际利率
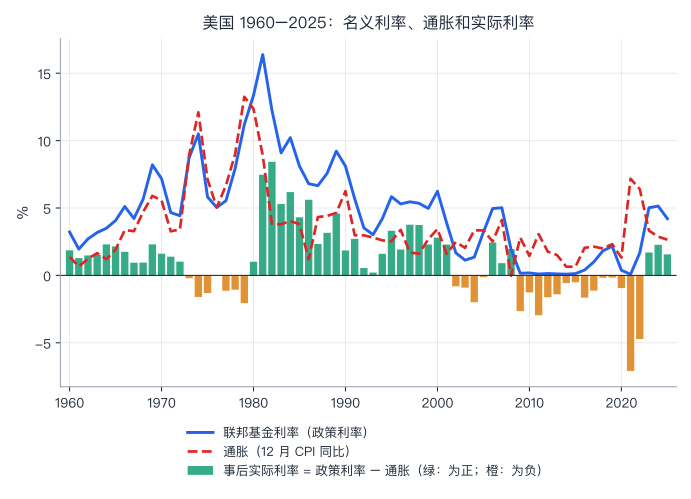
借钱的人真正关心的,是未来的通胀:他还钱的时候,钱会变薄多少。可是,未来的通胀看不见,我们只能先用事后实际发生的通胀来近似。下面,用美国 1960 到 2025 年的数据,算一算。
# 名义利率和实际利率:美国 1960–2025 年。
# 每项:年份: (联邦基金利率的全年平均(%),当年 12 月的消费者物价同比涨幅(%))。来源:美联储圣路易斯分行 FRED(FEDFUNDS、CPIAUCSL),2026 年 10 月下载后我算好的。
data = {
    1960: (3.22, 1.36), 1961: (1.95, 0.67), 1962: (2.71, 1.23), 1963: (3.18, 1.65), 1964: (3.50, 1.20),
        1965: (4.07, 1.92), 1966: (5.11, 3.36), 1967: (4.22, 3.28), 1968: (5.66, 4.71), 1969: (8.20, 5.90),
        1970: (7.18, 5.57), 1971: (4.66, 3.27), 1972: (4.43, 3.41), 1973: (8.73, 8.94), 1974: (10.50, 12.10),
        1975: (5.82, 7.13), 1976: (5.04, 5.04), 1977: (5.54, 6.68), 1978: (7.93, 8.99), 1979: (11.19, 13.25),
        1980: (13.36, 12.35), 1981: (16.38, 8.91), 1982: (12.26, 3.83), 1983: (9.09, 3.79), 1984: (10.22, 4.04),
        1985: (8.10, 3.79), 1986: (6.80, 1.19), 1987: (6.66, 4.33), 1988: (7.57, 4.41), 1989: (9.22, 4.64),
        1990: (8.10, 6.25), 1991: (5.69, 2.98), 1992: (3.52, 2.97), 1993: (3.02, 2.81), 1994: (4.20, 2.60),
        1995: (5.84, 2.53), 1996: (5.30, 3.38), 1997: (5.46, 1.70), 1998: (5.35, 1.61), 1999: (4.97, 2.68),
        2000: (6.24, 3.44), 2001: (3.89, 1.60), 2002: (1.67, 2.48), 2003: (1.13, 2.04), 2004: (1.35, 3.34),
        2005: (3.21, 3.34), 2006: (4.96, 2.52), 2007: (5.02, 4.11), 2008: (1.93, -0.02), 2009: (0.16, 2.81),
        2010: (0.18, 1.44), 2011: (0.10, 3.06), 2012: (0.14, 1.76), 2013: (0.11, 1.51), 2014: (0.09, 0.65),
        2015: (0.13, 0.64), 2016: (0.40, 2.05), 2017: (1.00, 2.13), 2018: (1.83, 2.00), 2019: (2.16, 2.32),
        2020: (0.38, 1.32), 2021: (0.08, 7.17), 2022: (1.68, 6.40), 2023: (5.02, 3.32), 2024: (5.14, 2.87),
        2025: (4.21, 2.65)
}
# 事后的实际利率 ≈ 名义利率 − 实际发生的通胀(费雪方程的"事后"版本)。借款时,真正重要的是"预期"的通胀,但预期看不见,只能用事后的通胀来近似。
real = {y: f - p for y, (f, p) in data.items()}

print("借 100 万元,年利率 4%:通胀不同,真实负担不同(精确算:(1+4%)/(1+通胀) - 1)")
for p in (3.0, 0.0, -1.0):
    print(f"  通胀 {p:+.0f}%:实际利率 约 {4 - p:.0f}%,精确 {((1.04 / (1 + p / 100)) - 1) * 100:.2f}%")

print("\n美国分年代的平均(%):")
for a, b in ((1960, 1969), (1970, 1979), (1980, 1989), (1990, 1999), (2000, 2009), (2010, 2019), (2020, 2025)):
    ys = [y for y in data if a <= y <= b]
    f = sum(data[y][0] for y in ys) / len(ys); p = sum(data[y][1] for y in ys) / len(ys)
    print(f"  {a}–{b}:政策利率 {f:5.2f},通胀 {p:5.2f},事后实际利率 {f - p:5.2f}")

hi = max(real, key=real.get); lo = min(real, key=real.get)
print(f"\n事后实际利率最高的一年:{hi}(政策利率 {data[hi][0]:.2f}%,通胀 {data[hi][1]:.2f}%,实际利率 {real[hi]:.2f}%)")
print(f"事后实际利率最低的一年:{lo}(政策利率 {data[lo][0]:.2f}%,通胀 {data[lo][1]:.2f}%,实际利率 {real[lo]:.2f}%)")
neg = [y for y in data if real[y] < 0]
print(f"实际利率为负的年份共 {len(neg)} 年:{neg}")
for y in (1979, 1980, 1981, 1982):
    print(f"  {y}:名义 {data[y][0]:.2f}%,通胀 {data[y][1]:.2f}%,实际 {real[y]:.2f}%")
输出:
借 100 万元,年利率 4%:通胀不同,真实负担不同(精确算:(1+4%)/(1+通胀) - 1)
  通胀 +3%:实际利率 约 1%,精确 0.97%
  通胀 +0%:实际利率 约 4%,精确 4.00%
  通胀 -1%:实际利率 约 5%,精确 5.05%

美国分年代的平均(%):
  1960–1969:政策利率  4.18,通胀  2.53,事后实际利率  1.65
  1970–1979:政策利率  7.10,通胀  7.44,事后实际利率 -0.34
  1980–1989:政策利率  9.97,通胀  5.13,事后实际利率  4.84
  1990–1999:政策利率  5.15,通胀  2.95,事后实际利率  2.19
  2000–2009:政策利率  2.96,通胀  2.57,事后实际利率  0.39
  2010–2019:政策利率  0.61,通胀  1.76,事后实际利率 -1.14
  2020–2025:政策利率  2.75,通胀  3.96,事后实际利率 -1.20

事后实际利率最高的一年:1982(政策利率 12.26%,通胀 3.83%,实际利率 8.43%)
事后实际利率最低的一年:2021(政策利率 0.08%,通胀 7.17%,实际利率 -7.09%)
实际利率为负的年份共 24 年:[1973, 1974, 1975, 1977, 1978, 1979, 2002, 2003, 2004, 2005, 2009, 2010, 2011, 2012, 2013, 2014, 2015, 2016, 2017, 2018, 2019, 2020, 2021, 2022]
  1979:名义 11.19%,通胀 13.25%,实际 -2.06%
  1980:名义 13.36%,通胀 12.35%,实际 1.01%
  1981:名义 16.38%,通胀 8.91%,实际 7.47%
  1982:名义 12.26%,通胀 3.83%,实际 8.43%
逐段看:
- 同样 4%:通胀 3% 时,实际利率只有约 1%(精确 0.97%);通胀是 −1% 时,实际利率是 5.05%。所以,通胀接近零甚至为负的时候,同样的名义利率,对借款人更重。 (第 27 讲里,我们反推出,中国的 GDP 平减指数在 2023 到 2025 年为负,这就是这类背景。)
- 实际利率不是常数:1970 年代,平均是 −0.34%:通胀跑得比利率还快,借钱的人占了便宜,存钱的人吃了亏。1980 年代,平均是 4.84%:美联储为了压住通胀,把利率推得很高。最高的一年是 1982 年(8.43%),最低的一年是 2021 年(−7.09%)。
- 负的实际利率,并不少见:24 年里,事后实际利率是负的。
- 一个提醒:这是事后的实际利率。借钱的当时,人们预期的通胀,可能和后来的不同;1979 年到 1982 年,通胀从 13.25% 降到 3.83%,借款的人当初没有预料到,实际负担比预期重得多。这也是为什么,通胀预期本身,是第 32、33 讲要讲的主题。
小结: 名义利率减去通胀,是实际利率。借钱和存钱的人,真正在意的,是实际利率;它因通胀而变,很不稳定。
三、利率由什么决定
3.1 长期:储蓄与投资
先从长期看。利率,是借钱的价格。一边,是想借钱的人:企业想投资(第 12、13 讲:企业会一直投资到"多一台机器带来的收入,等于它的价格,包括借钱的利息"),政府想花钱。另一边,是愿意借出的人:家庭和企业的储蓄。
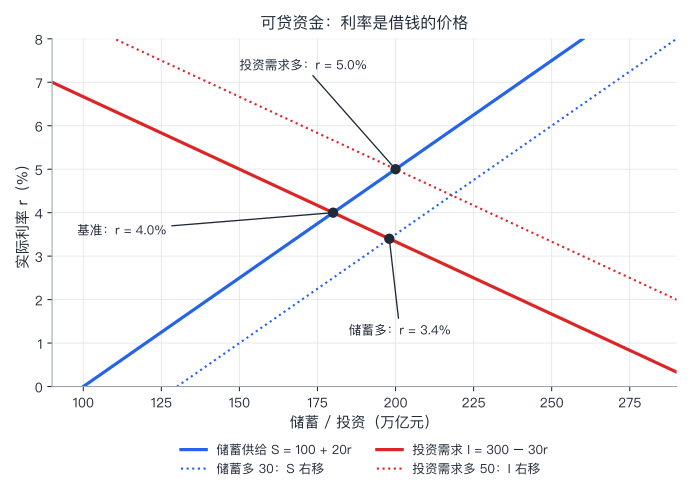
这个市场,叫可贷资金市场:
- 供给:储蓄。利率越高,越愿意存,所以向右上方倾斜;
- 需求:投资。利率越高,越没有项目值得做,所以向右下方倾斜;
- 均衡的实际利率:两者相等。
# 可贷资金:利率是"借钱"的价格。家庭和政府的储蓄,是供给;企业想做的投资,是需求。
# 玩具数字(单位:万亿元;r 是实际利率,百分点)。
#   储蓄供给 S = 100 + 20 r(利率越高,越愿意存)
#   投资需求 I = 300 - 30 r(利率越高,越没有项目值得投)
def equilibrium(s0, s1, i0, i1):
    """S = s0 + s1 r,I = i0 - i1 r,S = I 时的利率和数量"""
    r = (i0 - s0) / (s1 + i1)
    return r, s0 + s1 * r

r0, q0 = equilibrium(100, 20, 300, 30)
print(f"基准:均衡的实际利率 r = {r0:.2f}%,储蓄 = 投资 = {q0:.0f}")
for label, args in (
    ("人们更爱存钱(储蓄多 30)", (130, 20, 300, 30)),
    ("企业看好前景,投资需求多 50", (100, 20, 350, 30)),
    ("政府赤字扩大,公共储蓄少 20(相当于储蓄少 20)", (80, 20, 300, 30)),
):
    r1, q1 = equilibrium(*args)
    print(f"  {label}:r = {r1:.2f}%({r1 - r0:+.2f}),投资 = {q1:.0f}({q1 - q0:+.0f})")

print("\n长期利率也和预期有关:两年期利率 ≈ (今年的一年期利率 + 预期明年的一年期利率)÷ 2 + 期限溢价(持有长期债券要承担风险,要求的补偿)")
for now, nxt, prem in ((3.0, 3.0, 0.0), (3.0, 5.0, 0.0), (3.0, 1.0, 0.0), (3.0, 3.0, 0.5)):
    print(f"  今年 {now}%,预期明年 {nxt}%,期限溢价 {prem}%:两年期利率约 {(now + nxt) / 2 + prem:.2f}%")
输出:
基准:均衡的实际利率 r = 4.00%,储蓄 = 投资 = 180
  人们更爱存钱(储蓄多 30):r = 3.40%(-0.60),投资 = 198(+18)
  企业看好前景,投资需求多 50:r = 5.00%(+1.00),投资 = 200(+20)
  政府赤字扩大,公共储蓄少 20(相当于储蓄少 20):r = 4.40%(+0.40),投资 = 168(-12)

长期利率也和预期有关:两年期利率 ≈ (今年的一年期利率 + 预期明年的一年期利率)÷ 2 + 期限溢价(持有长期债券要承担风险,要求的补偿)
  今年 3.0%,预期明年 3.0%,期限溢价 0.0%:两年期利率约 3.00%
  今年 3.0%,预期明年 5.0%,期限溢价 0.0%:两年期利率约 4.00%
  今年 3.0%,预期明年 1.0%,期限溢价 0.0%:两年期利率约 2.00%
  今年 3.0%,预期明年 3.0%,期限溢价 0.5%:两年期利率约 3.50%
逐段看:
- 储蓄增加:人们更爱存钱,供给曲线右移,实际利率下降(4.00% 降到 3.40%),投资增加。这和第 28 讲 Solow 模型里的"储蓄率"相呼应:储蓄多了,资本积累得更多,资本的报酬(利率)更低。
- 投资需求增加:企业看好前景,需求曲线右移,利率上升(5.00%),投资也增加。
- 政府赤字:政府多借钱,等于公共储蓄减少,供给曲线左移,利率上升(4.40%),私人投资减少了 12:这叫挤出效应。(第 34 讲讲财政政策时,会专门讲它到底有多大。)
- 长期利率,还和预期有关:一个两年期的债券,大致是今年的一年期利率,和预期明年的一年期利率的平均,再加一点期限溢价(持有长期债券要承担利率变动的风险,要求一点补偿)。预期明年利率更高,两年期利率就更高。
3.2 短期:央行
可贷资金说的是长期的、实际的利率。可是,你每天在新闻里看到的利率,是短期的、名义的:银行间的隔夜拆借利率,央行宣布加息、降息。短期里,主导它的,是央行。
长期靠储蓄和投资,短期看央行:这是一个很有用的简化。真实世界里,两者互相影响:长期的预期,会影响央行的选择,央行的选择,也会改变预期。
四、央行是什么
4.1 它做什么
央行(中央银行)是一国货币体系的核心:它发行货币,管理银行体系,做货币政策。它的目标,各国不同,常见的有三个:物价稳定、就业和增长、金融稳定。
中国的《中国人民银行法》(1995 年通过,2003 年修正)第三条,把货币政策目标规定为:“保持货币币值的稳定,并以此促进经济增长”。第二条规定,中国人民银行在国务院领导下,制定和执行货币政策,防范和化解金融风险,维护金融稳定。(该法正在修订中的消息,我没有核实最新进展,请以最新文本为准。)
4.2 工具
央行常用的工具,有几类:
- 政策利率和公开市场操作:央行买卖债券,或者做回购交易,向银行体系注入或收回资金,引导短期利率;
- 准备金率:规定银行要留多少准备金。今天,不少主要央行,已经很少用它。美联储从 2020 年 3 月 26 日起,把法定准备金率降到了 0(第 30 讲)。中国人民银行,今天仍会调整存款准备金率;
- 借贷便利、再贷款:向银行提供一段时间的资金(中国有中期借贷便利 MLF、常备借贷便利 SLF 等);
- 前瞻指引:用沟通影响人们对未来利率的预期;
- 资产购买:直接买入长期债券(第七节)。
4.3 央行怎样让市场利率"听话"
央行不能直接命令所有的利率。它的办法(简化地说),是控制银行放在央行的准备金的价格。
想一想:一家银行,如果把钱放在央行,就能拿到利率 i(美联储的"准备金余额利率",IORB)。那么,除非别人愿意付给它不低于 i 的利率,它为什么要借给别人?所以,银行间的隔夜拆借利率,会紧贴着 i。央行只要调整 i,整个短期利率,就跟着动。
用美联储的数据检验:
import numpy as np

# 美联储怎么让市场利率"听话":给银行放在央行的准备金付利息(准备金余额利率,IORB)。
# 银行不会愿意把钱借给别人,除非别人给的利率不低于它放在央行就能拿到的利率;所以,隔夜拆借利率(联邦基金利率)会紧贴着 IORB。
# 数据:美联储圣路易斯分行 FRED(IORB,FEDFUNDS),2021 年 7 月到 2026 年 9 月,月度。每项:月份: (当月 IORB 的平均值,当月联邦基金利率)。
data = {
    "2021-07": (0.15, 0.10), "2021-08": (0.15, 0.09), "2021-09": (0.15, 0.08), "2021-10": (0.15, 0.08),
    "2021-11": (0.15, 0.08), "2021-12": (0.15, 0.08), "2022-01": (0.15, 0.08), "2022-02": (0.15, 0.08),
    "2022-03": (0.27, 0.20), "2022-04": (0.40, 0.33), "2022-05": (0.84, 0.77), "2022-06": (1.27, 1.21),
    "2022-07": (1.75, 1.68), "2022-08": (2.40, 2.33), "2022-09": (2.63, 2.56), "2022-10": (3.15, 3.08),
    "2022-11": (3.85, 3.78), "2022-12": (4.17, 4.10), "2023-01": (4.40, 4.33), "2023-02": (4.64, 4.57),
    "2023-03": (4.72, 4.65), "2023-04": (4.90, 4.83), "2023-05": (5.13, 5.06), "2023-06": (5.15, 5.08),
    "2023-07": (5.19, 5.12), "2023-08": (5.40, 5.33), "2023-09": (5.40, 5.33), "2023-10": (5.40, 5.33),
    "2023-11": (5.40, 5.33), "2023-12": (5.40, 5.33), "2024-01": (5.40, 5.33), "2024-02": (5.40, 5.33),
    "2024-03": (5.40, 5.33), "2024-04": (5.40, 5.33), "2024-05": (5.40, 5.33), "2024-06": (5.40, 5.33),
    "2024-07": (5.40, 5.33), "2024-08": (5.40, 5.33), "2024-09": (5.20, 5.13), "2024-10": (4.90, 4.83),
    "2024-11": (4.71, 4.64), "2024-12": (4.55, 4.48), "2025-01": (4.40, 4.33), "2025-02": (4.40, 4.33),
    "2025-03": (4.40, 4.33), "2025-04": (4.40, 4.33), "2025-05": (4.40, 4.33), "2025-06": (4.40, 4.33),
    "2025-07": (4.40, 4.33), "2025-08": (4.40, 4.33), "2025-09": (4.29, 4.22), "2025-10": (4.13, 4.09),
    "2025-11": (3.90, 3.88), "2025-12": (3.73, 3.72), "2026-01": (3.65, 3.64), "2026-02": (3.65, 3.64),
    "2026-03": (3.65, 3.64), "2026-04": (3.65, 3.64), "2026-05": (3.65, 3.63), "2026-06": (3.65, 3.63),
    "2026-07": (3.65, 3.63), "2026-08": (3.65, 3.63), "2026-09": (3.77, 3.75)
}
gaps = np.array([f - i for i, f in data.values()])
months = list(data)
print(f"{len(data)} 个月:联邦基金利率比 IORB 平均低 {-gaps.mean():.3f} 个百分点,最多低 {-gaps.min():.2f},最少低 {-gaps.max():.2f}")
for m in ("2021-07", "2022-03", "2022-09", "2023-07", "2024-07", "2025-07", "2026-07"):
    if m in data: print(f"  {m}:IORB {data[m][0]:.2f}%,联邦基金利率 {data[m][1]:.2f}%")
lo, hi = min(i for i, f in data.values()), max(i for i, f in data.values())
pk = max(data, key=lambda m: data[m][0]); low = min(i for m, (i, f) in data.items() if m > pk)
print(f"这期间,央行把 IORB 从 {data[months[0]][0]:.2f}% 调到过最高 {hi:.2f}%,再降到最低 {low:.2f}%,最后一个月(2026 年 9 月)又升到 {data[months[-1]][0]:.2f}%(月平均);市场利率每一步都跟着走。")
输出:
63 个月:联邦基金利率比 IORB 平均低 0.059 个百分点,最多低 0.07,最少低 0.01
  2021-07:IORB 0.15%,联邦基金利率 0.10%
  2022-03:IORB 0.27%,联邦基金利率 0.20%
  2022-09:IORB 2.63%,联邦基金利率 2.56%
  2023-07:IORB 5.19%,联邦基金利率 5.12%
  2024-07:IORB 5.40%,联邦基金利率 5.33%
  2025-07:IORB 4.40%,联邦基金利率 4.33%
  2026-07:IORB 3.65%,联邦基金利率 3.63%
这期间,央行把 IORB 从 0.15% 调到过最高 5.40%,再降到最低 3.65%,最后一个月(2026 年 9 月)又升到 3.77%(月平均);市场利率每一步都跟着走。
逐段看:
- 2021 年 7 月到 2026 年 9 月,63 个月,联邦基金利率,每个月都紧贴着 IORB:比 IORB 低 0.01 到 0.07 个百分点,平均低 0.059。
- 这期间,央行把 IORB 从 0.15% 调到最高 5.40%,2024 年 9 月开始降,到 2025 年 12 月降到 3.65%,此后停了八个月(2026 年 1 月到 8 月);2026 年 9 月又升了一步(月平均 3.77%),市场利率每一步都跟着。(为什么稍低,而不是正好相等,这里不展开。)
- 最新的一步:据美联储公告,2026 年 9 月 16 日,联邦公开市场委员会以 12 比 0 的投票,把联邦基金利率的目标区间上调 0.25 个百分点,到 3.75% 到 4%;同时,把 IORB 从 3.65% 提到 3.90%(9 月 17 日起生效)。声明的措辞是:“通胀仍然偏高”,这一步有助于"更及时地回到 2% 的目标"。这是 2023 年以来第一次加息;7 月的会议上,有三位委员投了反对票,他们那时就主张加息。你看,目标区间一动,IORB 动,联邦基金利率跟着动,就是上面这张表的机制。(为什么这一次加息,是通胀的哪一部分在推动?第 33 讲的"2026 年更新"会讲。)
- 这是一个很不一样的世界:第 30 讲的乘数模型里,央行靠数量(准备金多少)控制货币;今天,美联储靠价格(付利息)控制利率。这也是我在上一讲末尾说的:今天的央行,主要不是靠调准备金率。
4.4 利率怎么传到经济里
央行动的是短期利率。可是,你关心的,是房贷利率、企业的投资、物价。短期利率,通过几条渠道,传出去:
- 借贷成本:短期利率变化,银行的贷款利率跟着变(第 30 讲:银行的资金成本变了),影响房贷、企业贷款。
- 长期利率:短期利率的预期路径,决定长期利率(第 3.1 节)。
- 资产价格:利率下降,债券、股票、房子的价格,往往上升,人们觉得更富,花得更多。
- 汇率:利率变化,吸引或赶走国际资金,汇率变,进出口变(第 41 讲)。
- 预期:央行的话,改变人们对通胀和未来利率的预期。
这几条渠道,都有时滞:从央行动手,到物价和就业真正变化,要几个季度到几年,而且长短不定。这使货币政策成为一件很难的事:开车时,油门和车速之间,隔着很长的、不稳定的延迟。 第 4 讲的例子"央行降息会刺激企业投资",是个可以检验的实证命题,但它的答案,因时而异。降息对产出和物价,最终有多大的效果,是下面两讲(第 32、33 讲)的主题。
小结: 长期的实际利率,由储蓄和投资决定;短期的名义利率,由央行决定。美联储靠给准备金付利息,让市场利率紧贴着自己定的利率。利率通过借贷成本、长期利率、资产价格、汇率和预期,传到经济里,有很长的、不稳定的时滞。
五、按规则,还是按判断:泰勒规则
5.1 一条规则
央行每个季度,要决定利率。它可以按判断:看一大堆数据,凭经验决定。它也可以按规则:事先说好,通胀多高、经济多冷,就把利率调到多少。
John Taylor 1993 年(Carnegie-Rochester Conference Series on Public Policy,39 卷)提出了一个简单的规则,后来被叫作泰勒规则:
政策利率 = 通胀 + 0.5 × (通胀 − 2) + 0.5 × 产出缺口 + 2
其中,2 是通胀目标(%),最后的 2,是他假定的"中性"实际利率;产出缺口,是实际 GDP 偏离潜在 GDP 的百分比;他用的通胀,是过去四个季度 GDP 平减指数的变化。他发现,美联储 1987 到 1992 年的实际行为,和这条规则大致吻合。(据对他论文的转述;这个形式,不是从理论里严格推导出来的,而是一个经验上的"好用的近似"。)
注意系数 1.5:通胀每高 1 个百分点,政策利率要高 1.5 个百分点。这意味着,实际利率也会上升(名义利率升得比通胀快):这是央行"压住"通胀的关键。(思考题 3 会让你验证这一点。)
5.2 真实数据:美国的实际利率和泰勒规则
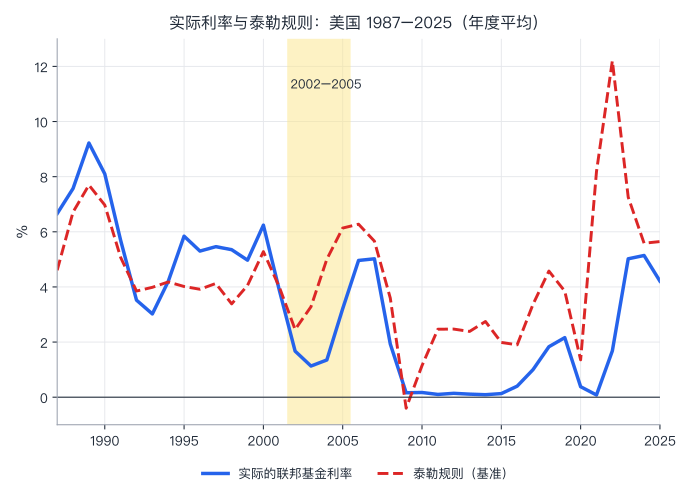
# 泰勒规则:政策利率 = 通胀 + 0.5 × (通胀 - 2) + 0.5 × 产出缺口 + 2(John Taylor 1993 年的版本)。
# 通胀是"已经发生的通胀"(%),产出缺口 = (实际 GDP ÷ 潜在 GDP - 1) × 100。
# 数据:美国,1987–2025 年的年度平均。来源:美联储圣路易斯分行 FRED(FEDFUNDS,GDPDEF,PCEPILFE,GDPC1,GDPPOT,其中潜在 GDP 是美国国会预算办公室 CBO 估计的),2026 年 10 月下载后我算好的。
# 每项:年份: (联邦基金利率,GDP 平减指数通胀,核心 PCE 通胀,产出缺口)。潜在 GDP 是后来估的,不是当时的央行看到的数字。
data = {
    1987: (6.66, 2.47, 3.23, -0.20), 1988: (7.57, 3.52, 4.25, 0.87), 1989: (9.22, 3.93, 4.15, 1.60),
        1990: (8.10, 3.75, 4.05, 0.69), 1991: (5.69, 3.38, 3.57, -2.00), 1992: (3.52, 2.28, 3.04, -1.14),
        1993: (3.02, 2.37, 2.72, -1.14), 1994: (4.20, 2.13, 2.24, -0.03), 1995: (5.84, 2.10, 2.18, -0.27),
        1996: (5.30, 1.83, 1.90, 0.34), 1997: (5.46, 1.73, 1.77, 1.06), 1998: (5.35, 1.12, 1.27, 1.41),
        1999: (4.97, 1.41, 1.31, 1.88), 2000: (6.24, 2.27, 1.79, 1.75), 2001: (3.89, 2.26, 1.90, -0.78),
        2002: (1.67, 1.55, 1.67, -1.74), 2003: (1.13, 1.97, 1.61, -1.35), 2004: (1.35, 2.69, 1.97, -0.06),
        2005: (3.21, 3.14, 2.19, 0.85), 2006: (4.96, 3.09, 2.39, 1.28), 2007: (5.02, 2.71, 2.23, 1.19),
        2008: (1.93, 1.94, 1.96, -0.63), 2009: (0.16, 0.62, 0.93, -4.66), 2010: (0.17, 1.21, 1.45, -3.34),
        2011: (0.10, 2.06, 1.59, -3.25), 2012: (0.14, 1.86, 1.85, -2.64), 2013: (0.11, 1.70, 1.49, -2.33),
        2014: (0.09, 1.74, 1.50, -1.73), 2015: (0.13, 0.93, 1.23, -0.82), 2016: (0.40, 0.95, 1.60, -1.05),
        2017: (1.00, 1.79, 1.60, -0.63), 2018: (1.83, 2.29, 1.90, 0.28), 2019: (2.16, 1.65, 1.65, 0.74),
        2020: (0.38, 1.33, 1.35, -3.28), 2021: (0.08, 4.52, 3.46, 0.81), 2022: (1.68, 7.16, 5.36, 0.92),
        2023: (5.02, 3.77, 4.24, 1.20), 2024: (5.14, 2.56, 2.95, 1.49), 2025: (4.21, 2.63, 2.77, 1.40)
}

def rule(y, gap_coef=0.5, rstar=2.0, infl="gdp"):
    f, g, c, gap = data[y]
    p = g if infl == "gdp" else c
    return p + 0.5 * (p - 2) + gap_coef * gap + rstar

print("基准泰勒规则 vs 实际的联邦基金利率(%):")
for y in (1990, 1995, 2000, 2002, 2003, 2004, 2005, 2006, 2008, 2009, 2010, 2012, 2015, 2019, 2020, 2021, 2022, 2023, 2024, 2025):
    f = data[y][0]; t = rule(y)
    print(f"  {y}:实际 {f:5.2f},规则 {t:6.2f},实际 - 规则 = {f - t:+5.2f}")
neg = [y for y in data if rule(y) < 0]
near0 = [y for y in data if data[y][0] < 0.5]
print(f"\n年度平均里,规则算出来的利率是负数的年份:{neg}")
print(f"实际联邦基金利率(年度平均)低于 0.5% 的年份:{near0}")

avg = lambda ys, fn: sum(fn(y) for y in ys) / len(ys)
ys = range(2002, 2006)
print(f"\n2002–2005 年:实际利率比规则低多少?结果对规则怎么设定很敏感(平均值,百分点):")
for label, kw in (("基准:GDP 平减指数通胀,缺口系数 0.5,r*=2", {}),
                  ("改用核心 PCE 通胀", {"infl": "core"}),
                  ("缺口系数改成 1.0", {"gap_coef": 1.0}),
                  ("r*(均衡的实际利率)改成 1", {"rstar": 1.0}),
                  ("核心 PCE 通胀 + r*=1", {"infl": "core", "rstar": 1.0})):
    print(f"  {label}:{avg(ys, lambda y: data[y][0] - rule(y, **kw)):+.2f}")
print(f"  同期:实际联邦基金利率平均 {avg(ys, lambda y: data[y][0]):.2f}%,产出缺口平均 {avg(ys, lambda y: data[y][3]):+.2f}%,GDP 平减指数通胀平均 {avg(ys, lambda y: data[y][1]):.2f}%")

print("\n2021–2022 年:")
for y in (2021, 2022):
    print(f"  {y}:实际 {data[y][0]:.2f}%,规则 {rule(y):.2f}%,通胀 {data[y][1]:.2f}%(GDP 平减指数),产出缺口 {data[y][3]:+.2f}%")
输出:
基准泰勒规则 vs 实际的联邦基金利率(%):
  1990:实际  8.10,规则   6.97,实际 - 规则 = +1.13
  1995:实际  5.84,规则   4.02,实际 - 规则 = +1.82
  2000:实际  6.24,规则   5.28,实际 - 规则 = +0.96
  2002:实际  1.67,规则   2.46,实际 - 规则 = -0.79
  2003:实际  1.13,规则   3.28,实际 - 规则 = -2.15
  2004:实际  1.35,规则   5.01,实际 - 规则 = -3.66
  2005:实际  3.21,规则   6.13,实际 - 规则 = -2.92
  2006:实际  4.96,规则   6.27,实际 - 规则 = -1.31
  2008:实际  1.93,规则   3.59,实际 - 规则 = -1.66
  2009:实际  0.16,规则  -0.40,实际 - 规则 = +0.56
  2010:实际  0.17,规则   1.15,实际 - 规则 = -0.97
  2012:实际  0.14,规则   2.47,实际 - 规则 = -2.33
  2015:实际  0.13,规则   1.99,实际 - 规则 = -1.85
  2019:实际  2.16,规则   3.84,实际 - 规则 = -1.68
  2020:实际  0.38,规则   1.36,实际 - 规则 = -0.98
  2021:实际  0.08,规则   8.18,实际 - 规则 = -8.10
  2022:实际  1.68,规则  12.20,实际 - 规则 = -10.52
  2023:实际  5.02,规则   7.25,实际 - 规则 = -2.24
  2024:实际  5.14,规则   5.58,实际 - 规则 = -0.45
  2025:实际  4.21,规则   5.64,实际 - 规则 = -1.43

年度平均里,规则算出来的利率是负数的年份:[2009]
实际联邦基金利率(年度平均)低于 0.5% 的年份:[2009, 2010, 2011, 2012, 2013, 2014, 2015, 2016, 2020, 2021]

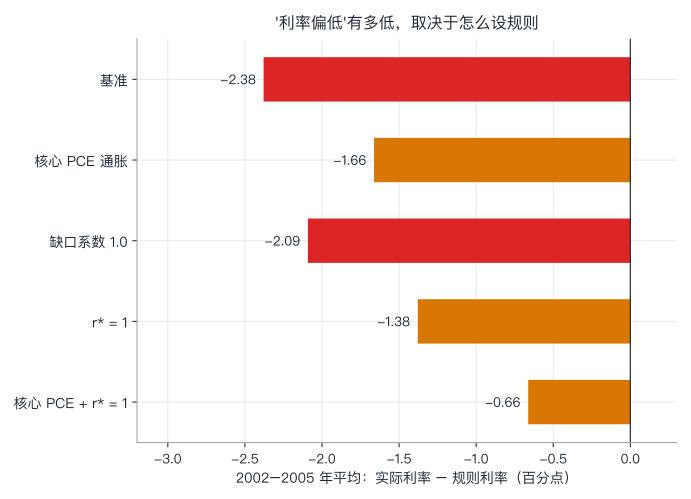
2002–2005 年:实际利率比规则低多少?结果对规则怎么设定很敏感(平均值,百分点):
  基准:GDP 平减指数通胀,缺口系数 0.5,r*=2:-2.38
  改用核心 PCE 通胀:-1.66
  缺口系数改成 1.0:-2.09
  r*(均衡的实际利率)改成 1:-1.38
  核心 PCE 通胀 + r*=1:-0.66
  同期:实际联邦基金利率平均 1.84%,产出缺口平均 -0.58%,GDP 平减指数通胀平均 2.34%

2021–2022 年:
  2021:实际 0.08%,规则 8.18%,通胀 4.52%(GDP 平减指数),产出缺口 +0.81%
  2022:实际 1.68%,规则 12.20%,通胀 7.16%(GDP 平减指数),产出缺口 +0.92%
逐段看:
- 1990 年代到 2000 年:实际利率和规则大致接近,实际略高。
- 2002 到 2005 年:实际利率,明显低于规则:2004 年,实际 1.35%,规则 5.01%,差 3.66 个百分点。
- 2009 到 2016 年:实际利率贴在零附近(零利率下限,第七节)。年度平均里,规则为负的,只有 2009 年。
- 2021 到 2022 年:规则算出来的利率,是 8.18% 和 12.20%,而实际是 0.08% 和 1.68%:美联储,远远"落在了规则的后面",通胀此时,已经升到了 4.5% 和 7.2%(GDP 平减指数)。2023 年以后,利率才升上来。
5.3 一个有争议的问题:2002 到 2005 年的低利率,是不是造成了美国的房地产泡沫
这个问题,是上面 2002 到 2005 年那一段,引出来的。按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:利率太低,房贷变便宜,人们更愿意买房,房价上涨;银行的放贷标准,也可能放松,风险积累。如果利率明显低于一个合理的规则,这股力量会更强。
证据怎么说:
- John Taylor 2007 年在堪萨斯城联储的 Jackson Hole 年会上,发表《住房与货币政策》,指出:2002 到 2005 年,联邦基金利率,远低于泰勒规则的要求,偏离的幅度,是自 1970 年代以来最大的;他的结论是,利率太低、太久,加速了房地产的繁荣。
- Ben Bernanke(当时的美联储主席)2010 年 1 月 3 日,在美国经济学会年会上,发表《货币政策与房地产泡沫》作答。据对演讲的概述,他的主要论点是:(1)把美联储对未来通胀的预测,而不是已经发生的通胀,放进泰勒规则,政策并没有那么宽松;(2)国际证据,没有显示政策偏离规则,和房地产繁荣之间,有统计上显著的关系;(3)更好的办法是加强对放贷标准和银行风险管理的监管,而不是用普遍的加息去戳泡沫。
- 我们自己算的,看上面代码的输出:2002 到 2005 年,实际利率,比基准的泰勒规则,平均低 2.38 个百分点。可是,这个数,对规则怎么设定很敏感:改用核心 PCE 通胀,是 −1.66;产出缺口的系数,改成 1.0,是 −2.09;中性实际利率改成 1,是 −1.38;改用核心 PCE 通胀同时中性利率取 1,只有 −0.66。
局限:(1)我们用的,是事后修订过的潜在 GDP(美国国会预算办公室的估计),不是当时的央行手里的数据。(2)规则的设定(用哪种通胀、缺口的权重、中性利率),本身没有定论(Taylor 自己的原始设定,中性利率是 2;后来有人认为,中性利率是变化的)。(3)房地产泡沫,有很多别的原因(放贷标准、监管、金融创新),把这些因素分开,很难。
分歧在哪:
- 事实上的分歧:政策到底"低"了多少?低利率,是房价上涨的主要原因,还是次要原因?
- 判断上的分歧:即使低利率有作用,央行该不该用利率去对付资产价格?还是用监管?
价值判断(留给你):
- 规则还是判断:规则透明、可预期,但是遇到规则没想到的情形,就没法灵活处理;判断灵活,但是可能被政治压力、错误预测带偏。你更信哪个?
- 央行该不该关心资产价格:泡沫破裂的代价,由全社会承担(失业、危机);而压住泡沫的代价(更高的利率),也由全社会承担。该由谁、以什么标准来权衡?
- 稳定与繁荣:低利率,让更多人买得起房、找得到工作;也可能积累风险。你愿意为了更稳,放弃多少短期的好处?
小结: 泰勒规则:政策利率 = 通胀 + 0.5 × (通胀 − 2) + 0.5 × 产出缺口 + 2。美国的数据里,2002 到 2005 年实际利率,比基准规则低 2.38 个百分点,但这个数,随规则的设定,在 −0.66 到 −2.38 之间变化。2021 到 2022 年,实际利率,远低于规则。“低了多少、有多大的作用”,是有争论的问题。
六、承诺:为什么要把央行的手"绑住"
6.1 一个玩具模型
假设一个央行,想让产出,比"自然水平"高一点(比如,想让更多人有工作)。它知道,意外的通胀,能暂时拉高产出:企业没想到物价会涨,雇更多的人(第 33 讲会讲这条"菲利普斯曲线",这里把它当作一个假设)。可是,如果通胀是被预料到的,工人和企业,会把它算进工资和价格,产出就拉不上去,只剩下通胀。
问题就在这里。央行如果事先承诺"零通胀",大家相信,工资、价格定得低;那么,央行反而有动力"违约"一次,偷偷印一点钱,拉高产出。可是大家也知道央行有这个动力,所以不会相信它的承诺;预期是高通胀,工资价格定高,央行只好实际也搞高通胀,才不让产出下降。结果:通胀偏高,产出一点没多。
这叫时间不一致(time inconsistency):事先最优的计划(零通胀),事到临头,央行自己不愿执行。这是 Finn Kydland 和 Edward Prescott 1977 年(《规则而非相机抉择》,Journal of Political Economy,85 卷 3 期)的结论,他们因此,获得了 2004 年诺贝尔经济学奖;Robert Barro 和 David Gordon 1983 年,把它放进了货币政策的模型。
import numpy as np

# 承诺与相机抉择:一个玩具模型(Barro–Gordon 型;参数虚构)。
# 社会(也是央行)的损失:L = 0.5 × π² + 0.5 × λ × (y - y*)²,π 是通胀,y 是产出(偏离自然水平的百分点),y* 是想要的产出。
# 短期里,"意外的"通胀能拉高产出:y = a × (π - π预期) - s,s 是供给冲击(s>0 是坏消息)。
# 把"意外的通胀拉高产出"当作给定的假设;第 33 讲才会讲这条菲利普斯曲线。
a, lam, target = 0.5, 1.0, 2.0          # 通胀每意外高 1 个百分点,产出高 0.5;产出权重 1;想要的产出比自然水平高 2 个百分点

def loss(pi, y):
    return 0.5 * pi ** 2 + 0.5 * lam * (y - target) ** 2

print("没有冲击(s=0):")
pi_c = 0.0
print(f"  A 承诺:说好零通胀,人们相信(π预期=0),央行也做到:π=0,y=0,损失 {loss(0, 0):.2f}")
pi_cheat = lam * a * target / (1 + lam * a ** 2)
y_cheat = a * (pi_cheat - 0)
print(f"  B 偷偷违约一次(人们预期 0,央行实际印 π={pi_cheat:.2f}):y={y_cheat:.2f},损失 {loss(pi_cheat, y_cheat):.2f},比承诺低,所以有违约的诱惑")
pi_d = lam * a * target
print(f"  C 人们知道央行会违约,预期就是 π={pi_d:.2f},于是央行实际也是 π={pi_d:.2f}:y=0,损失 {loss(pi_d, 0):.2f},比 A 高:通胀偏高,产出一点没多")

print("\n有冲击:央行的产出权重 λ 越小(越'保守',越重视通胀),社会的平均损失是多少?(社会自己的权重 λ=1,s 服从均值 0、标准差 sigma 的正态,模拟 40 万次)")
Z = np.random.default_rng(31).normal(size=400_000)                  # 同一批随机数,用来比较不同的 λ,避免抽样误差干扰比较
def social_loss(lam_cb, sigma):
    s = sigma * Z
    pi_e = lam_cb * a * target                                    # 人们预期的通胀(均值为 0 的冲击,平均下来的通胀)
    pi = (lam_cb * a * (target + s) + lam_cb * a ** 2 * pi_e) / (1 + lam_cb * a ** 2)   # 央行按自己的权重,每次选通胀
    y = a * (pi - pi_e) - s
    return (0.5 * pi ** 2 + 0.5 * lam * (y - target) ** 2).mean(), pi.mean(), y.std()
for sigma in (0.5, 2.0, 4.0):
    print(f"  冲击的标准差 sigma={sigma}:")
    for lam_cb in (1.0, 0.5, 0.25, 0.1, 0.01):
        L, pm, ys = social_loss(lam_cb, sigma)
        print(f"    央行的 λ={lam_cb:<4}:平均通胀 {pm:.2f},产出波动(标准差){ys:.2f},社会的平均损失 {L:.3f}")
输出:
没有冲击(s=0):
  A 承诺:说好零通胀,人们相信(π预期=0),央行也做到:π=0,y=0,损失 2.00
  B 偷偷违约一次(人们预期 0,央行实际印 π=0.80):y=0.40,损失 1.60,比承诺低,所以有违约的诱惑
  C 人们知道央行会违约,预期就是 π=1.00,于是央行实际也是 π=1.00:y=0,损失 2.50,比 A 高:通胀偏高,产出一点没多

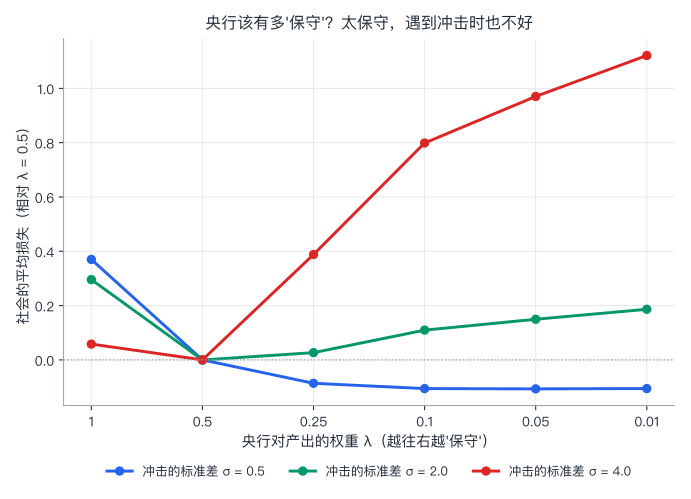
有冲击:央行的产出权重 λ 越小(越'保守',越重视通胀),社会的平均损失是多少?(社会自己的权重 λ=1,s 服从均值 0、标准差 sigma 的正态,模拟 40 万次)
  冲击的标准差 sigma=0.5:
    央行的 λ=1.0 :平均通胀 1.00,产出波动(标准差)0.40,社会的平均损失 2.600
    央行的 λ=0.5 :平均通胀 0.50,产出波动(标准差)0.44,社会的平均损失 2.230
    央行的 λ=0.25:平均通胀 0.25,产出波动(标准差)0.47,社会的平均损失 2.143
    央行的 λ=0.1 :平均通胀 0.10,产出波动(标准差)0.49,社会的平均损失 2.124
    央行的 λ=0.01:平均通胀 0.01,产出波动(标准差)0.50,社会的平均损失 2.124
  冲击的标准差 sigma=2.0:
    央行的 λ=1.0 :平均通胀 1.00,产出波动(标准差)1.60,社会的平均损失 4.100
    央行的 λ=0.5 :平均通胀 0.50,产出波动(标准差)1.78,社会的平均损失 3.805
    央行的 λ=0.25:平均通胀 0.25,产出波动(标准差)1.88,社会的平均损失 3.831
    央行的 λ=0.1 :平均通胀 0.10,产出波动(标准差)1.95,社会的平均损失 3.914
    央行的 λ=0.01:平均通胀 0.01,产出波动(标准差)2.00,社会的平均损失 3.991
  冲击的标准差 sigma=4.0:
    央行的 λ=1.0 :平均通胀 1.00,产出波动(标准差)3.20,社会的平均损失 8.906
    央行的 λ=0.5 :平均通胀 0.50,产出波动(标准差)3.56,社会的平均损失 8.848
    央行的 λ=0.25:平均通胀 0.25,产出波动(标准差)3.77,社会的平均损失 9.236
    央行的 λ=0.1 :平均通胀 0.10,产出波动(标准差)3.91,社会的平均损失 9.647
    央行的 λ=0.01:平均通胀 0.01,产出波动(标准差)3.99,社会的平均损失 9.969
逐段看:
- A、B、C(没有冲击):承诺零通胀,且被相信:损失 2.00。偷偷违约一次:通胀 0.80,产出略升,损失降到 1.60,有违约的诱惑。但是,人们知道央行会违约,预期通胀是 1.00,央行实际也是 1.00:产出一点没多,损失 2.50:比承诺的 2.00 更差。(2.50 − 2.00 = 0.50,就是"缺乏可信的承诺"的代价。)
- 保守的央行家:Kenneth Rogoff 1985 年(Quarterly Journal of Economics,100 卷 4 期)的想法是:任命一个比社会更讨厌通胀的人,来当央行行长。模型里,央行对产出的权重 λ 越小,平均通胀越低(λ = 1:1.00;λ = 0.1:0.10)。
- 但是,不是越保守越好:遇到供给冲击(比如,油价暴涨,产出下降)时,太保守的央行,不肯出手稳定产出,产出的波动变大。图里,我试过的几个 λ 里:冲击小(σ = 0.5)时,越保守越好;冲击中等(σ = 2.0)或很大(σ = 4.0)时,最好的,是 λ = 0.5,更保守,反而更差。Rogoff 的结论,也是这个:最优的"保守程度",是有限的,不是越大越好。
(这是一个玩具模型,参数是虚构的,不能用来估计任何一个国家的最优设定。)
6.2 一个有争议的问题:央行该不该独立于政府
理论预测什么:时间不一致的逻辑预测,一个把货币政策,交给对政府短期压力不敏感的央行,通胀会更低(因为政府有"为了选举拉高产出"的诱惑,而独立的央行没有那么强)。
证据怎么说:Alberto Alesina 和 Lawrence Summers 1993 年(Journal of Money, Credit and Banking,25 卷 2 期)用一个独立性指数(政治独立性和经济独立性的平均),比较各国:独立性越高的央行,平均通胀越低,通胀的波动也越小;而独立性,和实际增长、平均失业率,没有明显的关系。他们的解读是,低通胀,没有付出实际增长的代价。
局限:(1)相关不是因果:一个国家,如果本来就特别厌恶通胀,可能同时有独立的央行和低通胀。(2)“独立性"很难量:法律上独立,不等于实际上独立。(3)上面的玩具模型提示,独立不是免费的:遇到大的冲击,一个只管通胀的央行,会不管产出。(4)这一篇研究,是 1990 年代初的证据,后来的世界(比如金融危机之后),央行的角色,比当时重得多(第七节)。
分歧在哪:事实上:独立性,是不是低通胀的原因?是不是真的"免费”?制度上:各国的安排,不同。有的国家,央行在法律上,享有很高的独立性;有的国家,央行在政府的领导下工作(比如,中国人民银行法第二条规定,在国务院领导下制定和执行货币政策)。不同的安排,各有自己的历史和理由。
价值判断(留给你):
- 民主问责 vs 可信承诺:一个不受选举影响的央行,更能坚持长期目标;可是,它的决定,影响每个人的工作和储蓄,却不受选民的直接控制。你怎么权衡?
- 谁来定目标:通胀目标是多少,要不要同时管就业、金融稳定?这些,是由央行自己定,还是由民选的政府和议会定?
- 央行失误的代价:谁来为央行的错误负责?
经济学能告诉你:每一种安排,会带来什么样的通胀和波动;该选哪一种,是你的价值判断。
七、利率降到零以后
7.1 零利率下限
从上面的图,你看到,美国的联邦基金利率,在 2009 到 2016 年、2020 到 2021 年,都贴着零(代码 C 的输出:实际联邦基金利率,年度平均低于 0.5% 的年份)。为什么降不下去了?一个原因是:现金的名义利率是零。如果银行存款的利率变成了 −2%,人们宁愿取出现金放在家里。所以,名义利率,没法降到零以下太多,这叫零利率下限(zero lower bound)。
零利率下限,意味着,如果通胀很低,实际利率(名义 − 通胀),就没法降到足够低。(思考题 5。)
7.2 资产购买和负利率
当短期利率降不动了,央行有两类办法:
- 资产购买(量化宽松,QE):央行直接买入长期债券,压低长期利率。第 30 讲的数据,你已经看到:美国 2008 年 8 月到 2014 年 12 月,基础货币增加到了原来的 4.64 倍。Joseph Gagnon、Matthew Raskin、Julie Remache 和 Brian Sack 2011 年(International Journal of Central Banking,7 卷 1 期)研究美联储 2008 年底到 2010 年初的大规模资产购买,发现,它们让长期利率,出现了有经济意义的、持续的下降,主要是通过降低风险溢价(包括期限溢价),而不是通过预期短期利率更低。
- 负利率:欧洲央行 2014 年 6 月 5 日决定,把存款便利利率降到 −0.10%(6 月 11 日生效),是大型货币区的央行里,第一个这样做的;日本银行 2016 年 1 月 29 日决定,对一部分银行放在央行的余额,实行 −0.1% 的利率,并在 2024 年 3 月 19 日结束了负利率。
7.3 一个有争议的问题:非常规政策,到底有没有用
证据怎么说:上面的研究,对金融市场(长期利率)的效果,证据较强。对实体经济(产出、通胀)的最终效果,研究的结论,分歧很大,我没有逐篇核对,请不要把我的这个概括,当成定论。
局限:事件研究(比较政策公布前后的几天)能抓到市场反应,但没法抓到长期的、间接的效果;也没法知道"没有这项政策,会怎样"(第 4 讲的反事实)。
价值判断(留给你):这些政策,会改变资产价格,从而改变财富的分配:持有股票和房产的人,往往受益更多。这算不算问题?该不该算作政策的成本?这是价值判断,事实上,这种分配效应有多大,本身也有争论。
八、中国的货币政策框架
这一节,只说事实,数字会过时,我注明了"截至何时"。
- 目标:见 4.1。
- 工具:公开市场操作(包括 7 天期逆回购)、中期借贷便利(MLF)、常备借贷便利(SLF)、存款准备金率、再贷款等。
- LPR(贷款市场报价利率)改革:2019 年 8 月 17 日,中国人民银行宣布改革 LPR 形成机制:改成由 18 家报价行,在公开市场操作利率(当时主要是 MLF 利率)的基础上,加点报价,去掉最高和最低报价,取算术平均;8 月 20 日首次公布,1 年期 4.25%,5 年期以上 4.85%。银行发放贷款,参考 LPR 定价。
- 主要政策利率:2024 年 7 月 22 日,人民银行把 7 天期逆回购操作利率,从 1.8% 下调到 1.7%,同时,1 年期、5 年期以上 LPR,从 3.45% 和 3.95%,下调到 3.35% 和 3.85%;7 天逆回购,同时改成固定利率、数量招标,据报道,这是在明确它作为主要政策利率的地位。2025 年 5 月 7 日,人民银行宣布,把 7 天期逆回购利率,下调 0.1 个百分点,到 1.4%(2024 年 7 月到这一次之间,据报道,它还在 2024 年 9 月下调过一次,到 1.5%,这里没有逐一列出);5 月 20 日,LPR 随之下调,1 年期 3.0%,5 年期以上 3.5%。据报道,此后,LPR 连续多个月没有变动(2026 年 7 月,是连续第 14 个月);2026 年 8 月 20 日的报价,仍然是 3.0% 和 3.5%。(以上,截至 2026 年 10 月中旬,来自当时的报道,下一次 LPR 报价在 10 月 20 日;之后可能已经调整,请查人民银行的最新公告。)
- 想一想:这个结构,是不是和美联储的"让市场利率紧贴着自己定的利率"很像?人民银行调整政策利率,引导短期利率;LPR,把它传给贷款利率。
一个提醒:我这里没有讲中国的货币政策,实际效果如何,以及汇率、资本流动、“数量和价格"哪一个是主要工具,这些问题,争论很多,需要专门的研究,也超出了本讲的范围。
九、局限、常见误用
9.1 局限
- 短期和长期混在一起:我们说"长期靠储蓄投资,短期靠央行”,这是简化。
- 泰勒规则只是一个描述性的参考:它用事后的数据,在现实中,央行看到的,是当时的、不完整的数据。
- 玩具模型的参数是虚构的:时间不一致的模型,只演示机制。
- 这一讲没有讲:利率的期限结构的细节,通胀和失业的短期权衡(第 33 讲),汇率(第 41 讲),银行危机与央行做最后贷款人(第 35 讲)。
9.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “利率高低,只看名义数字” | 看实际利率:名义减通胀;通胀为负时,同样的名义利率,负担更重 |
| “实际利率是个常数” | 美国 1960–2025 年,事后的实际利率,从 −7.09% 到 8.43%,变化很大 |
| “央行能决定所有的利率” | 它控制的是短期政策利率;长期利率,还靠预期、期限溢价 |
| “央行靠调准备金率控制货币” | 今天美联储靠给准备金付利息;美国的法定准备金率,2020 年 3 月起为 0 |
| “利率一降,经济马上好” | 有很长的、不稳定的时滞,效果因时而异 |
| “泰勒规则是央行的铁律” | 它只是一个参考;设定不同,结论也不同(−0.66 到 −2.38) |
| “央行越保守越好” | 太保守的央行,遇到大的冲击时,对产出的稳定不够 |
| “央行独立,就一定通胀低” | 只是相关,不是因果;独立性不是免费的 |
| “零利率之后,央行就没办法了” | 有资产购买、前瞻指引、负利率等,但效果有争议 |
十、小结
这一讲有六个想法,请带走:
- 实际利率 ≈ 名义利率 − 通胀。借钱和存钱的人,在意的是实际利率;它很不稳定(美国 1960–2025:从 −7.09% 到 8.43%)。
- 长期的实际利率,由储蓄和投资(可贷资金)决定;政府赤字,会推高利率(挤出)。短期的名义利率,由央行决定。
- 央行控制短期利率,靠的是给准备金付利息:美联储的联邦基金利率,紧贴着 IORB;利率通过借贷成本、长期利率、资产价格、汇率和预期,传到经济,有很长的时滞。
- 泰勒规则:政策利率 = 通胀 + 0.5 × (通胀 − 2) + 0.5 × 产出缺口 + 2。2002–2005 年美国的低利率,是不是造成房地产泡沫,是个有争论的问题;“低了多少”,对规则的设定很敏感。
- 时间不一致:没有承诺的央行,通胀偏高,产出没多。独立、“保守"的央行,可以减轻这个问题,但不是越保守越好。
- 零利率下限之后,央行用资产购买、负利率等;对金融市场的效果,证据较强,对实体经济的最终效果,有很大的争论。
下一讲,我们开始讲短期的波动:为什么经济有繁荣和衰退?总需求、总供给,和利率,是怎样一起决定产出和物价的?下一讲:第 32 讲:总需求、总供给与经济周期。 本讲留下的问题——降息到底怎样改变产出和物价——会在那里,有一个模型的回答。
思考题
1. 一笔贷款,名义利率 6%。借款时,双方预期通胀 2.5%;后来,通胀实际是 5%。借款时预期的实际利率是多少?事后实际是多少?谁受益,谁受损?
提示:预期的实际利率 ≈ 6 − 2.5 = 3.5%,精确 1.06 ÷ 1.025 − 1 ≈ 3.41%。事后:6 − 5 = 1%,精确 1.06 ÷ 1.05 − 1 ≈ 0.95%。通胀比预期高,借款人少付了真实的成本,受益;放贷人受损。
2. 可贷资金:储蓄 S = 120 + 25r,投资 I = 400 − 35r。求均衡的实际利率和储蓄。如果储蓄增加 30(S = 150 + 25r),利率怎么变?
提示:S = I:120 + 25r = 400 − 35r,60r = 280,r ≈ 4.67%,储蓄 = 120 + 25 × 4.67 ≈ 236.7。储蓄增加后:150 + 25r = 400 − 35r,r = 250 ÷ 60 ≈ 4.17%,利率下降约 0.5 个百分点,投资增加。
3. 泰勒规则:政策利率 = 通胀 + 0.5 × (通胀 − 2) + 0.5 × 产出缺口 + 2。(a)通胀 4%,产出缺口 −2%,政策利率应是多少?(b)通胀每高 1 个百分点,政策利率高多少?实际利率呢?
提示:(a)4 + 0.5 × (4 − 2) + 0.5 × (−2) + 2 = 4 + 1 − 1 + 2 = 6%。(b)规则:政策利率 = 1.5 × 通胀 + 0.5 × 产出缺口 + 1。通胀每高 1,政策利率高 1.5;实际利率 = 政策利率 − 通胀,所以,高 1.5 − 1 = 0.5 个百分点。通胀升高时,实际利率也上升,这是压住通胀的关键,这叫"泰勒原则”(系数大于 1)。
4. 时间不一致的模型里,(没有冲击时)自由裁量的通胀 π = λ × a × (y* − 自然产出)。a = 0.5,λ = 1,目标产出比自然水平高 2:π = 1。(a)如果目标降到比自然水平高 1,π 是多少?(b)如果 a = 1(意外通胀对产出的拉动更大)呢?(c)这两个结果,说明什么?
提示:(a)π = 1 × 0.5 × 1 = 0.5;(b)π = 1 × 1 × 2 = 2。通胀偏差,随央行"想要的产出高出自然水平多少"、随"意外通胀拉高产出的程度"而上升,随央行对产出的权重 λ 而上升。降低偏差:降低对产出的野心,降低 λ(Rogoff 的"保守的央行家"),或者想办法让承诺可信(规则、独立性)。
5. 零利率下限:假设名义利率最低只能降到 0。如果通胀是 −1%,实际利率最低是多少?如果通胀是 2% 呢?这怎么帮助解释,为什么许多央行把通胀目标定在略高于零(如 2%),而不是零?
提示:通胀 −1%:实际利率最低 = 0 − (−1) = +1%,降不到负;通胀 2%:最低 = 0 − 2 = −2%。所以,通胀越低,央行能把实际利率压低的空间,越小。这是对"为什么目标是 2% 而不是 0"的一种常见解释(我没有查证它是每个央行的真实理由,各国央行的说法,也不尽相同)。
参考与延伸
- Fisher, I. (1930). The Theory of Interest. New York: Macmillan.
- Taylor, J. B. (1993). Discretion versus Policy Rules in Practice. Carnegie-Rochester Conference Series on Public Policy, 39, 195–.
- Taylor, J. B. (2007). Housing and Monetary Policy. Kansas City Fed Jackson Hole Symposium(2007 年 8 月)。
- Bernanke, B. S. (2010). Monetary Policy and the Housing Bubble. 美国经济学会年会演讲,2010 年 1 月 3 日。
- Kydland, F. E., & Prescott, E. C. (1977). Rules Rather than Discretion: The Inconsistency of Optimal Plans. Journal of Political Economy, 85(3), 473–.
- Barro, R. J., & Gordon, D. B. (1983). A Positive Theory of Monetary Policy in a Natural Rate Model. Journal of Political Economy, 1983.
- Rogoff, K. (1985). The Optimal Degree of Commitment to an Intermediate Monetary Target. Quarterly Journal of Economics, 100(4), 1169–1189.
- Alesina, A., & Summers, L. H. (1993). Central Bank Independence and Macroeconomic Performance: Some Comparative Evidence. Journal of Money, Credit and Banking, 25(2), 151–162.
- Gagnon, J., Raskin, M., Remache, J., & Sack, B. (2011). The Financial Market Effects of the Federal Reserve’s Large-Scale Asset Purchases. International Journal of Central Banking, 7(1).
- 《中华人民共和国中国人民银行法》(1995 年通过,2003 年修正)。
- 中国人民银行:关于 LPR 改革的公告(2019 年 8 月 17 日);2024 年 7 月 22 日、2025 年 5 月 7 日的操作利率和 LPR 调整,及 2026 年的 LPR 报价(据当时报道)。
- 欧洲央行:2014 年 6 月 5 日的货币政策决定;日本银行:2016 年 1 月 29 日、2024 年 3 月 19 日的货币政策决定(据当时报道)。
- 美国联邦储备委员会:联邦公开市场委员会声明,2026 年 9 月 16 日(目标区间 3¾% 到 4%,12 比 0);同日的执行说明(IORB 3.90%,9 月 17 日起生效)。
- 美联储圣路易斯分行 FRED 数据库:FEDFUNDS、CPIAUCSL、GDPC1、GDPPOT、GDPDEF、PCEPILFE、IORB(本讲的数据,2026 年 10 月下载)。