这一讲是综合应用:不引入新的原理,把前面讲过的东西,放在一个正在被立法、正在被争论的新事物上,用一遍。它会用到:货币和银行(第 30 讲)、利率和央行(第 31 讲)、银行挤兑和道德风险(第 35 讲,实验 78)、时间价值(第 36 讲)、汇率和资本流动(第 41 讲)、博弈和承诺(第 18 讲、第 31 讲)。
这一讲要回答六个问题:
- 稳定币,到底是什么?它的账本,长什么样?
- 发行商,怎么赚钱?为什么,它们"爱高利率"?
- 它为什么,能"稳定"?什么时候,会脱锚?
- 它会不会,抽走银行的存款,减少贷款?(有争议)
- 它算不算货币?(有争议)
- 各国,怎么管?谁的货币主权?(有争议)
先说清楚三件事。 第一,这一讲不预测价格,也不做投资建议:它讲的是稳定币,和货币、银行的关系,不是币价。第二,这一讲的事实和数字,截至 2026 年 10 月中旬;法律、规则、规模,变化很快,很多数字,来自公司的财报、央行和监管机构的文件,和媒体的转述,请以原文为准。第三,事实陈述和价值判断,分开写:数据能回答的,我用数据;谁该获得利息、谁来发行货币,留给你。
一、一枚"币",欠你 1 美元
你在国外,要给朋友,汇 500 美元。通过银行:要几天,手续费几十美元,还要填很多单子。你的朋友说:“你给我发 500 个 USDC 吧。” 你用手机,发出去,几分钟,到了,几乎没有手续费。
先停一下:这 500 个"USDC",是什么?谁欠谁?
想一想:你手里,是一个债权:发行它的公司(Circle),承诺,你随时可以,把 1 个 USDC,换成 1 美元。公司,把你换给它的钱,投资在现金和短期的美国国债里(据它披露)。所以,它的账本,是这样的:
| 资产 | 负债 |
|---|---|
| 现金、银行存款、短期国债、回购协议……(储备) | 发行的稳定币(每个币:1 美元的赎回承诺) |
这很像一家银行(第 30 讲):它借你的钱,承诺随时还;区别在于,它不放贷款:储备,是现金和国债。经济学家,管这种东西,叫"狭义银行"(narrow bank),或者"100% 储备":1930 年代,Irving Fisher 等人,提出过"100% 的货币"的改革方案,让存款,由 100% 的安全资产支持,来避免银行挤兑。稳定币,是这个想法,被私人企业,实现了一部分。
稳定币有几种:
- 法币抵押:储备,是美元资产(USDT、USDC);这一讲,主要讲这一类;
- 加密资产抵押、合成型:用别的加密资产,和衍生品,来"对冲"出 1 美元(比如 USDe);
- 算法型:几乎,没有可以兑现的储备,靠另一个币的价格,来"调节"(2022 年崩溃的 TerraUSD,UST)。
规模:据 DefiLlama 的数据(媒体转述,2026 年 6 月下旬):全部稳定币,约 3144 亿美元,其中,USDT(Tether 发行)约 1860 亿,USDC(Circle 发行)约 738 亿,两者,合计,占约 82.6%;绝大部分,是美元计价的。(这些数字,来自媒体,口径,各家,不同。)
二、发行商,怎么赚钱:利率
发行商,欠你 1 美元,手里,有 1 美元的储备(现金、国债),储备,有利息;利息,归发行商。这就是第 30 讲的铸币税,换了一个形式。
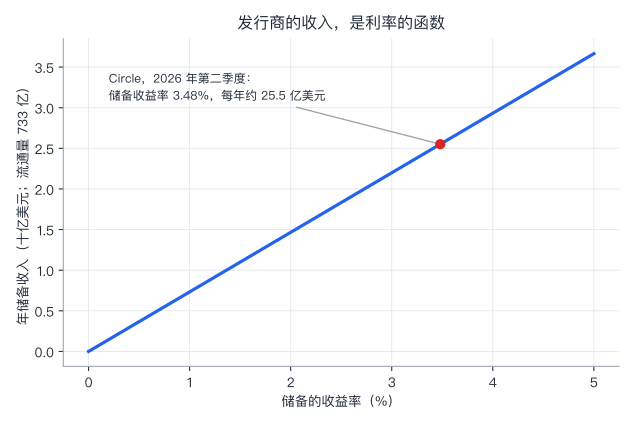
用 Circle 的数字(它向美国证券交易委员会提交的 2026 年第二季度报告):
# 稳定币发行商的账:它欠你 1 美元,手里是 1 美元的储备(现金、短期国债……),储备的利息,归发行商。
# 数字:Circle(USDC 的发行商)向美国证券交易委员会提交的 2026 年第二季度报告(10-Q):USDC 流通量约 733 亿美元,储备的平均收益率 3.48%,
# 第二季度的储备收入 7.013 亿美元;报告估计:利率降 100 个基点,未来 12 个月的储备收入,减少约 7.37 亿美元。
usdc, ret = 73.3, 0.0348                         # 十亿美元;年化收益率
print(f"一、储备收入 ≈ 流通量 × 收益率 = {usdc} × {ret:.2%} = {usdc * ret:.2f}(十亿美元/年),合每季度 {usdc * ret / 4 * 1000:.0f}(百万美元);报告的第二季度储备收入:701(差别,我没有逐项核对)")
print("二、同样的 733 亿美元的流通量,储备收入,随利率变化(十亿美元/年):")
for r in (0.04, 0.0348, 0.02, 0.01, 0.0025, 0.0):
    print(f"   储备收益率 {r:6.2%}:{usdc * r:5.2f}" + ("   <- 零利率:靠储备赚钱,几乎,没有收入" if r == 0 else ""))
print(f"   利率降 100 个基点:储备收入,减少 {usdc * 0.01 * 1000:.0f} 百万美元/年(报告的估计:约 737)")
print("三、但发行商,要把收入的一部分,分给渠道(交易所等)。Circle 更早的披露(2025 年):利率升 100 个基点,储备收入,增加约 6.18 亿美元,分销和交易成本,增加约 3.15 亿美元")
gain, cost = 618, 315
print(f"   净增加 {gain - cost} 百万美元:发行商,只留下 {(gain - cost) / gain:.0%};其余,分给了渠道")
print("四、对比,银行:存款人,拿到的,是存款利率(第 30 讲)。稳定币,在美国,发行商,不能,因为持有,付利息(见正文):这笔利息,归发行商,和分销商。")
print(f"   如果,把 {ret:.2%} 的收益,全部,分给持有人:每持有 1 万美元,一年,{1e4 * ret:.0f} 美元")
输出:
一、储备收入 ≈ 流通量 × 收益率 = 73.3 × 3.48% = 2.55(十亿美元/年),合每季度 638(百万美元);报告的第二季度储备收入:701(差别,我没有逐项核对)
二、同样的 733 亿美元的流通量,储备收入,随利率变化(十亿美元/年):
   储备收益率  4.00%: 2.93
   储备收益率  3.48%: 2.55
   储备收益率  2.00%: 1.47
   储备收益率  1.00%: 0.73
   储备收益率  0.25%: 0.18
   储备收益率  0.00%: 0.00   <- 零利率:靠储备赚钱,几乎,没有收入
   利率降 100 个基点:储备收入,减少 733 百万美元/年(报告的估计:约 737)
三、但发行商,要把收入的一部分,分给渠道(交易所等)。Circle 更早的披露(2025 年):利率升 100 个基点,储备收入,增加约 6.18 亿美元,分销和交易成本,增加约 3.15 亿美元
   净增加 303 百万美元:发行商,只留下 49%;其余,分给了渠道
四、对比,银行:存款人,拿到的,是存款利率(第 30 讲)。稳定币,在美国,发行商,不能,因为持有,付利息(见正文):这笔利息,归发行商,和分销商。
   如果,把 3.48% 的收益,全部,分给持有人:每持有 1 万美元,一年,348 美元
逐段看:
- 第一部分:USDC 的流通量,733 亿美元,乘以储备的收益率 3.48%,每年,约 25.5 亿美元;第二季度,报告的储备收入,7.013 亿美元。收入,几乎,完全来自储备的利息:据报道,Circle 2025 年的收入里,约 96%,是储备收入。
- 第二部分:同样的流通量,利率,降到 0,收入,就几乎是 0。发行商,是一个"押注利率"的企业:利率高,赚得多;降息,赚得少。Circle 的报告,估计,降 100 个基点,一年,少赚约 7.37 亿美元;我们的玩具,算出,7.33 亿,很接近。(第 31 讲:美联储,2026 年 9 月,把利率,调到 3.75% 到 4%:对发行商,是好消息。)
- 第三部分:但,收入,不是,全归发行商:要分给渠道(交易所、钱包)。据 Circle 更早的披露:利率,升 100 个基点,储备收入,增加 6.18 亿美元,分销成本,增加 3.15 亿美元:发行商,只留下约一半。
- 第四部分:对比,银行:存款人,拿到的,是存款利率;而稳定币的持有人,在美国,不能,因为"持有",从发行商那里,拿到利息(《GENIUS 法案》,见后面)。利息,归发行商,和分销商。 如果,把 3.48% 的收益,分给持有人,每 1 万美元,一年,348 美元。这是为什么,“稳定币,能不能付利息”,是一个,政治上,很激烈的问题(第五节、第七节)。
另一家,Tether(USDT 的发行商),不向美国证券交易委员会披露,按它自己的公告:2026 年第一季度,净利润,约 10.4 亿美元,流通的 USDT,约 1835 亿美元,持有的美国国库券(直接和间接),约 1410 亿美元,超额储备,约 82.3 亿美元。(它的数,由第三方,做"鉴证"(attestation),不是完整的审计;2026 年,据报道,它正在开始,做审计。)一个,不被银行监管的企业,持有,约 1400 亿美元的美国国库券,这本身,就是一个,值得,写进教科书的事实。
三、为什么"稳定",什么时候不稳定
3.1 稳定,来自一个承诺,和一个套利
稳定币的价格,之所以,在 1 美元附近,是因为:
- 赎回的承诺:发行商,承诺,1 个币,换 1 美元;
- 套利:如果,市场价,低于 1(比如,0.99),有资格的机构,可以,用 0.99 买入,找发行商,换 1 美元,赚 0.01;买的人多,价格,就被推回 1。反过来,高于 1,就,向发行商,用 1 美元,换新的币,再卖出去。
这个机制,有一个前提:赎回,是顺畅的,而且,储备,值 1 美元。 Lyons 和 Viswanath-Natraj(Journal of International Money and Finance,131 卷,2023 年,102777)研究了 Tether:据摘要,2019 年,两项改革,让更多的投资者,更容易,参与这种套利,把价格对 1 美元的偏离,减少了一半。Ma、Zeng 和 Zhang(NBER 工作论文 33882,2025 年)则发现:据摘要,Tether,平均每个月,只允许约 6 个主体,用稳定币,换回现金;套利,是高度集中的:这在压力时期,有助于减少挤兑的风险,但是,在平时,会让价格,不那么稳。
3.2 挤兑
稳定币,有一个,第 35 讲的结构:先到先得。如果,大家,担心,储备,不够,或者,拿不出来,最优的选择,是,赶快,赎回。
用第 35 讲、实验 78 的逻辑,做一个小玩具:
# 稳定币的"挤兑"(第 35 讲,第 78 讲实验):发行商承诺,1 个币,随时,换 1 美元。储备里,一部分,是马上能按面值变现的(现金、短期国债,卖的时候,有一点折价 h),
# 另一部分,暂时拿不出来(比如,存在一家出了事的银行里,或者,是不容易卖的资产),最终,能回收 rec(0 到 1)。
# 如果,所有的人,同时,来赎回:先到的人,拿到 1,后到的人,只能,等剩下的资产,回收。
# 一个人,在"所有人都来"的时候,拿到的期望,大致是:P = 马上能变现的份额 × (1 - 折价) × 1 + (1 - 马上能变现的份额 × (1 - 折价)) × rec    <- 排到前面的概率,就是,现金能覆盖的份额
def run_value(liquid, haircut, rec):
    covered = liquid * (1 - haircut)
    return covered + (1 - covered) * rec

print("一、几种储备设计,在'所有人都来赎回'的时候,一个币的期望价值:")
designs = [("全部是现金和短期国债(折价 0.1%)", 1.00, 0.001, 0.0),
           ("USDC 2023 年 3 月:约 8.25% 存在硅谷银行(3.3 ÷ 40),其余,是短期国债和现金;假设,硅谷银行的那部分,暂时,一分钱也拿不到", 1 - 3.3 / 40, 0.0, 0.0),
           ("同上,但假设,硅谷银行那部分,最终,能回收一半", 1 - 3.3 / 40, 0.0, 0.5),
           ("80% 是现金和国债,20% 是不容易卖的资产(最终,回收 60%)", 0.80, 0.001, 0.6),
           ("50% 是现金和国债,50% 是不容易卖的资产(最终,回收 60%)", 0.50, 0.001, 0.6),
           ("没有可以兑现的储备,靠'另一个币'的价格,维持(算法稳定币,如 2022 年的 UST)", 0.0, 0.0, 0.0)]
for name, liq, h, rec in designs:
    print(f"   {name}")
    print(f"      期望价值 = {run_value(liq, h, rec):.4f}")
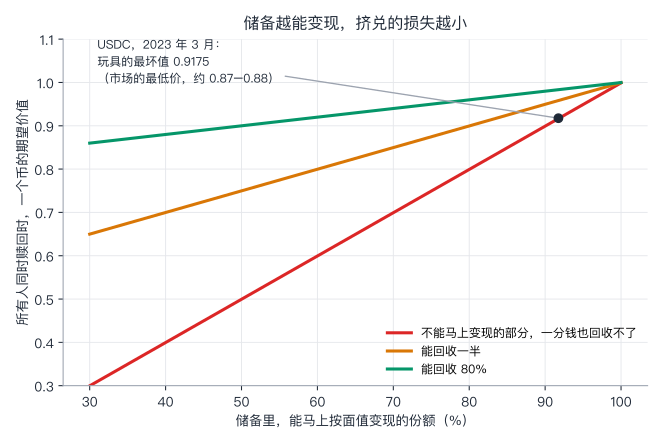
print("二、事后,市场上,真实的价格:2023 年 3 月 11 日,USDC,最低,约 0.87 到 0.88(各来源,不同;不同的交易场所,也不同);3 月 12 日,美国的监管机构宣布,会保护硅谷银行的全部存款,之后,约 3 天内,回到 1。")
print(f"   上面的玩具,算出的是 {run_value(1 - 3.3 / 40, 0.0, 0.0):.4f}(最坏的假设);真实的价格,比它,更低一点:市场,除了,担心那 8.25%,还在担心,别的:别处,还有没有,类似的敞口?要等多久,才能,赎回?")
输出:
一、几种储备设计,在'所有人都来赎回'的时候,一个币的期望价值:
   全部是现金和短期国债(折价 0.1%)
      期望价值 = 0.9990
   USDC 2023 年 3 月:约 8.25% 存在硅谷银行(3.3 ÷ 40),其余,是短期国债和现金;假设,硅谷银行的那部分,暂时,一分钱也拿不到
      期望价值 = 0.9175
   同上,但假设,硅谷银行那部分,最终,能回收一半
      期望价值 = 0.9587
   80% 是现金和国债,20% 是不容易卖的资产(最终,回收 60%)
      期望价值 = 0.9197
   50% 是现金和国债,50% 是不容易卖的资产(最终,回收 60%)
      期望价值 = 0.7998
   没有可以兑现的储备,靠'另一个币'的价格,维持(算法稳定币,如 2022 年的 UST)
      期望价值 = 0.0000
二、事后,市场上,真实的价格:2023 年 3 月 11 日,USDC,最低,约 0.87 到 0.88(各来源,不同;不同的交易场所,也不同);3 月 12 日,美国的监管机构宣布,会保护硅谷银行的全部存款,之后,约 3 天内,回到 1。
   上面的玩具,算出的是 0.9175(最坏的假设);真实的价格,比它,更低一点:市场,除了,担心那 8.25%,还在担心,别的:别处,还有没有,类似的敞口?要等多久,才能,赎回?
逐段看:
- 第一部分:设计,决定了,挤兑时,一个币值多少。储备,全部是现金和短期国债:所有人同时来赎回,也能,几乎,按面值付(0.999):没有,赶快跑的理由。储备里,有一部分,暂时拿不出来:挤兑时,一个币的期望价值,就低于 1:拿不出来的比例,越大,越低。没有可以兑现的储备(算法型):期望价值,是 0。
- USDC,2023 年 3 月:Circle 披露,约 33 亿美元的储备,存在硅谷银行(第 35 讲:两天里,被挤垮),约占当时约 400 亿美元的储备的 8%。一个周末,USDC 的价格,跌到约 0.87 到 0.88(各来源,不同),当时,市值,下降了约 13%(据 CoinGecko);3 月 12 日,美国的监管机构,宣布,会保护硅谷银行的全部存款,之后,约 3 天,价格,回到 1。
- 和真实,对照:玩具,算出来,最坏,是 0.9175;真实的最低价,更低:因为,市场,不只在担心那 8%,还担心,别处,有没有类似的敞口,要等多久,才能赎回。价格,反映的是,对"能不能按时拿到"的担心,不只是,对"最终能拿多少"。
- 这就是为什么,稳定币的监管,最关心的,是储备的质量:它,是不是,现金和短期国债;它,存在哪里;能不能,随时变现(《GENIUS 法案》,见后面)。
3.3 一些真实的"脱锚"
- TerraUSD(UST),2022 年 5 月:算法型,一个"币",和另一个币(LUNA),互相兑换,来维持 1 美元;信心,一旦动摇,两者,一起,崩塌;据估计,蒸发了约 400 亿美元以上的市值(各来源,口径,不同)。没有储备的"稳定币",是一个"相信别人会相信"的结构(第 17 讲:自我实现)。
- USDe,2025 年 10 月 10 日:一个合成型的稳定币,在 Binance 这一家交易所上,约 40 分钟内,跌到约 0.65,而在别的地方,几乎,没有变;同一天,加密市场,爆发了约 190 亿美元的杠杆清算。(责任,是谁的:交易所的定价方式,还是别的,有争议;这是一个"场所"的问题,不是,协议的崩溃。)
- xUSD(Stream Finance),2025 年 11 月:一家,披露,一个外部的基金经理,亏掉了约 9300 万美元之后,xUSD,大跌(各来源,数字,不同,最低,约 0.24 到 0.30),并且,引发了,一些,DeFi 平台的坏账。
- 2026 年:据报道,几起较小的脱锚,来自安全漏洞、价格操纵;USDT 和 USDC,这些大的、法币抵押的,始终,在 1 美元的约 0.1% 之内。
怎么读:(1)法币抵押、储备透明的大币,和算法型、合成型的,是两个风险等级;(2)脱锚,不等于崩溃:USDC 的那一次,是储备,放在一家出了事的银行,监管者,兜了底,才回来;(3)这些,都是"没有被考验过大规模挤兑"的:据我查到的,最大的稳定币,还没有,经历过,一场,真正的、全面的赎回潮,所以,它们的稳定,被"没有压力",部分地,掩盖(我不能,替将来的压力,做预测)。
四、规模,和国债
4.1 有多大
用美国的数据(美联储圣路易斯分行 FRED):
# 真实数据:美国,规模的对比。来源:美联储圣路易斯分行 FRED(M2SL:M2;DPSACBW027SBOG:商业银行的存款,周度;TOTLL:商业银行的贷款和租赁,周度),2026 年 10 月下载。
# 稳定币的规模:据 DefiLlama 的数据(媒体转述,2026 年 6 月下旬),约 3144 亿美元,其中 USDT 约 1860 亿,USDC 约 738 亿。
M2_2026_08 = 23342.8                 # 十亿美元(2026 年 8 月)
DEPOSITS = {"2022-12-28": 17739.1, "2023-03-22": 17310.8, "2025-08-27": 18357.8, "2026-09-30": 19692.9}   # 十亿美元,商业银行的存款
LOANS_2026_09 = 14128.1              # 十亿美元,商业银行的贷款和租赁(2026 年 9 月 30 日)
stable, usdt, usdc = 314.4, 186.0, 73.8
print("一、规模:")
print(f"   稳定币 ≈ {stable:.0f} 十亿美元;占美国 M2(23.3 万亿)的 {stable / M2_2026_08:.2%};占商业银行存款(19.7 万亿)的 {stable / DEPOSITS['2026-09-30']:.2%}")
print(f"   USDT + USDC = {usdt + usdc:.0f},占稳定币总量的 {(usdt + usdc) / stable:.1%}")
print(f"   商业银行的贷款,占存款的 {LOANS_2026_09 / DEPOSITS['2026-09-30']:.1%}")
print("二、银行的存款,有没有被稳定币'抽走'?看商业银行的存款(十亿美元):")
print(f"   2022-12 到 2023-03(硅谷银行危机前后):{DEPOSITS['2022-12-28']:,.0f} -> {DEPOSITS['2023-03-22']:,.0f},{DEPOSITS['2023-03-22'] - DEPOSITS['2022-12-28']:+,.0f}")
print(f"   2025-08 到 2026-09:{DEPOSITS['2025-08-27']:,.0f} -> {DEPOSITS['2026-09-30']:,.0f},{DEPOSITS['2026-09-30'] - DEPOSITS['2025-08-27']:+,.0f}({DEPOSITS['2026-09-30'] / DEPOSITS['2025-08-27'] - 1:+.1%})")
print("   存款,增长了 7.3%,只说明,没有看到'广泛的、整体的流出';不说明稳定币,没有影响:这个时期,稳定币,增长了多少,我没有查到,可靠的、可比的数。")
print("三、如果,稳定币,增长到,M2 的 5%、10%(这是示意,不是预测):")
for share in (0.05, 0.10):
    print(f"   稳定币 = M2 的 {share:.0%} = {share * M2_2026_08 / 1000:.2f} 万亿美元,是现在的 {share * M2_2026_08 / stable:.1f} 倍")
输出:
一、规模:
   稳定币 ≈ 314 十亿美元;占美国 M2(23.3 万亿)的 1.35%;占商业银行存款(19.7 万亿)的 1.60%
   USDT + USDC = 260,占稳定币总量的 82.6%
   商业银行的贷款,占存款的 71.7%
二、银行的存款,有没有被稳定币'抽走'?看商业银行的存款(十亿美元):
   2022-12 到 2023-03(硅谷银行危机前后):17,739 -> 17,311,-428
   2025-08 到 2026-09:18,358 -> 19,693,+1,335(+7.3%)
   存款,增长了 7.3%,只说明,没有看到'广泛的、整体的流出';不说明稳定币,没有影响:这个时期,稳定币,增长了多少,我没有查到,可靠的、可比的数。
三、如果,稳定币,增长到,M2 的 5%、10%(这是示意,不是预测):
   稳定币 = M2 的 5% = 1.17 万亿美元,是现在的 3.7 倍
   稳定币 = M2 的 10% = 2.33 万亿美元,是现在的 7.4 倍
逐段看:
- 第一部分:3144 亿美元的稳定币,占美国 M2(23.3 万亿)的 1.35%,占商业银行存款(19.7 万亿)的 1.60%。现在,规模,还不大。
- 第二部分:2025 年 8 月到 2026 年 9 月,商业银行的存款,增加了 1.3 万亿美元(+7.3%):没有,看到,广泛的、整体的存款流出。(这不说明,稳定币,没有影响;下面第五节。)
- 第三部分:如果,稳定币,增长到,M2 的 5%、10%,就是现在的 3.7 倍、7.4 倍(示意)。
4.2 对国债的需求
稳定币的发行商,把储备,买成短期国债:它们,是短期国债的一个大买家。BIS 的两位研究者,Ahmed 和 Aldasoro(BIS 工作论文 1270,2025 年 5 月,2026 年 2 月修订):据摘要,一个"2 个标准差"的稳定币的流入,会让 3 个月国库券的收益率,下降约 2.5 到 3.5 个基点,对更长期限的国债,几乎没有影响;国库券,稀缺的时候(比如,债务上限的僵持期),影响,增加到 5 到 8 个基点;流出的影响,是流入的 2 到 3 倍。这个数字,很小;但是,它显示,稳定币,已经,是短期国债市场里,一个,有价格影响的力量。
五、一个有争议的问题:稳定币,会不会,抽走银行的存款,减少贷款
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么(第 30 讲):银行,用存款,放贷款。如果,存款,转成了稳定币,而发行商,把钱,买成了国债(没有回到银行),银行,就少了一笔,资金来源:它,要么,少放贷款,要么,用更贵的批发融资,补上。
# 稳定币,会不会,减少银行的贷款?(第 30 讲:银行,把存款,借出去)一个算术的玩具。
# 银行的贷款,占存款的比例,用 FRED 的 2026 年 9 月:贷款 14.13 万亿,存款 19.69 万亿,约 0.717。
loan_ratio = 14128.1 / 19692.9
print(f"贷款 ÷ 存款 = {loan_ratio:.3f}")
print("假设:x 万亿美元的存款,转成了稳定币。发行商,用这些钱,买了国债(所以,钱,没有回到银行)。银行,原来,用这笔存款,放贷款。")
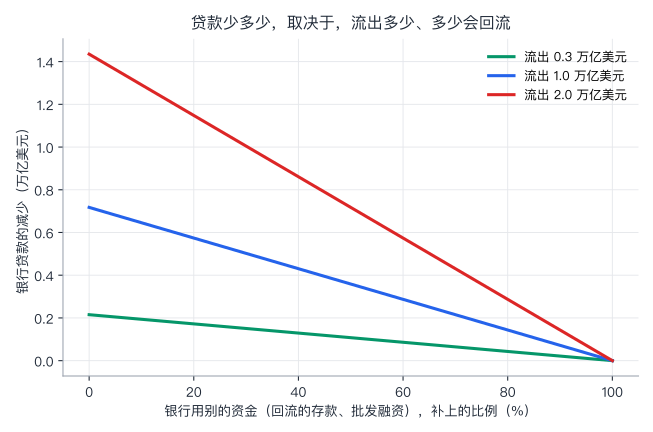
print("银行,可以,用别的资金(回流的存款、批发融资),补上 r 的比例;补不上的部分,只能,少放贷款(贷款的减少 = x × 贷款/存款 × (1 - r))。")
print("一、贷款,减少多少(万亿美元;括号里:占现有贷款 14.13 万亿的比例):")
for x in (0.3, 1.0, 2.0):
    for r in (0.0, 0.5, 0.8, 1.0):
        d = x * loan_ratio * (1 - r)
        print(f"   流出 {x:.1f} 万亿,银行补上 {r:4.0%}:贷款,减少 {d:4.2f} 万亿({d / 14.1281:4.1%})")
print("二、补上的资金,更贵:批发融资,比存款,贵 1.5 个百分点(示意)。如果,流出 1 万亿,银行,用批发融资,补上 80%:")
x, r, spread = 1.0, 0.8, 0.015
extra = x * r * spread * 1000
print(f"   每年,多付的资金成本 = {x * r:.1f} 万亿 × {spread:.1%} = {extra:.0f} 十亿美元;相当于,全部贷款的 {extra / 14128.1:.2%}(要么,银行,吃掉;要么,转嫁给借款人)")
print("三、对照,几个,公开的估计(不是我的计算):")
print("   美联储的工作人员(2025 年 12 月的一篇笔记,据报道):1 万亿美元的存款流出,如果,完全不回流,可能,让银行贷款,减少 0.6 万亿到 1.26 万亿美元;")
print(f"   上面的玩具:流出 1 万亿,补上 0%,贷款,减少 {1.0 * loan_ratio:.2f} 万亿(落在这个区间的下端)。")
print("   白宫经济顾问委员会(2026 年 4 月):禁止稳定币付利息,对银行贷款的保护,很小:基准,只多放 21 亿美元(+0.02%);在所有最坏的假设同时成立时,5310 亿美元(+4.4%),而且,需要,稳定币,占存款的比例,变成现在的约 6 倍。")
输出:
贷款 ÷ 存款 = 0.717
假设:x 万亿美元的存款,转成了稳定币。发行商,用这些钱,买了国债(所以,钱,没有回到银行)。银行,原来,用这笔存款,放贷款。
银行,可以,用别的资金(回流的存款、批发融资),补上 r 的比例;补不上的部分,只能,少放贷款(贷款的减少 = x × 贷款/存款 × (1 - r))。
一、贷款,减少多少(万亿美元;括号里:占现有贷款 14.13 万亿的比例):
   流出 0.3 万亿,银行补上   0%:贷款,减少 0.22 万亿(1.5%)
   流出 0.3 万亿,银行补上  50%:贷款,减少 0.11 万亿(0.8%)
   流出 0.3 万亿,银行补上  80%:贷款,减少 0.04 万亿(0.3%)
   流出 0.3 万亿,银行补上 100%:贷款,减少 0.00 万亿(0.0%)
   流出 1.0 万亿,银行补上   0%:贷款,减少 0.72 万亿(5.1%)
   流出 1.0 万亿,银行补上  50%:贷款,减少 0.36 万亿(2.5%)
   流出 1.0 万亿,银行补上  80%:贷款,减少 0.14 万亿(1.0%)
   流出 1.0 万亿,银行补上 100%:贷款,减少 0.00 万亿(0.0%)
   流出 2.0 万亿,银行补上   0%:贷款,减少 1.43 万亿(10.2%)
   流出 2.0 万亿,银行补上  50%:贷款,减少 0.72 万亿(5.1%)
   流出 2.0 万亿,银行补上  80%:贷款,减少 0.29 万亿(2.0%)
   流出 2.0 万亿,银行补上 100%:贷款,减少 0.00 万亿(0.0%)
二、补上的资金,更贵:批发融资,比存款,贵 1.5 个百分点(示意)。如果,流出 1 万亿,银行,用批发融资,补上 80%:
   每年,多付的资金成本 = 0.8 万亿 × 1.5% = 12 十亿美元;相当于,全部贷款的 0.08%(要么,银行,吃掉;要么,转嫁给借款人)
三、对照,几个,公开的估计(不是我的计算):
   美联储的工作人员(2025 年 12 月的一篇笔记,据报道):1 万亿美元的存款流出,如果,完全不回流,可能,让银行贷款,减少 0.6 万亿到 1.26 万亿美元;
   上面的玩具:流出 1 万亿,补上 0%,贷款,减少 0.72 万亿(落在这个区间的下端)。
   白宫经济顾问委员会(2026 年 4 月):禁止稳定币付利息,对银行贷款的保护,很小:基准,只多放 21 亿美元(+0.02%);在所有最坏的假设同时成立时,5310 亿美元(+4.4%),而且,需要,稳定币,占存款的比例,变成现在的约 6 倍。
逐段看:
- 关键,在两件事:(1)流出多少:现在,约 0.3 万亿(占存款 1.6%);如果,增长到 1 万亿、2 万亿,影响,大得多;(2)有多少,会"回流":发行商,也可以把储备,存回银行(作为存款,或者,作为银行发行的、和稳定币有关的工具);银行,也可以,用批发融资,补上。补上得越多,贷款,减少得越少;补上的,是更贵的钱。
- 玩具的结果:流出 1 万亿,完全不补上,贷款,减少 0.72 万亿(占现有贷款 5.1%);补上 80%,减少 0.14 万亿(1.0%),但,每年,多付 120 亿美元的资金成本。
证据怎么说(公开的、互相冲突的):
- 美联储的工作人员(2025 年 12 月的笔记,据报道):如果,约 1 万亿美元的存款,流出,完全不回流,可能,让银行贷款,减少 0.6 万亿到 1.26 万亿美元。
- 纽约联储(Staff Report 1185,Lee 和 Tou,2026 年 2 月,据摘要):用链上的稳定币的数据,和银行间的支付数据,发现,和稳定币发行商有业务往来的银行,要为稳定币的赎回,持有,大得多的准备金;贷款,占资产的比例,比同类银行,下降。他们的结论是:稳定币对银行的影响,范围,比以前,认为的,更广。
- 白宫经济顾问委员会(2026 年 4 月):用一个简单的模型:禁止稳定币付利息,对保护银行贷款,作用很小:基准,只多放约 21 亿美元(+0.02%);所有最坏的假设,同时成立时,也只是约 5310 亿美元(+4.4%),而且,这需要,稳定币占存款的比例,变成现在的约 6 倍,储备,全部是不能放贷的现金,美联储,放弃现在的货币政策框架。
- 行业的估计:Standard Chartered(据报道):到 2028 年底,稳定币,可能,从美国的银行,抽走约 5000 亿美元的存款,区域性银行,最容易受影响;美国独立社区银行家协会(ICBA,据报道):如果,稳定币,可以付利息,社区银行,可能,失去约 1.3 万亿美元的存款。
局限:(1)结论,几乎,完全,取决于假设:稳定币,会长多大;发行商,把储备,放在哪里(国债,还是银行存款);有没有,利息;(2)目前的数据:规模,还小,存款,在增长(4.1 节),没有看到,广泛的流出;(3)这些研究,大多是模型,或者,初步的;(4)利益相关:银行业的研究,倾向于,强调风险;加密行业,和政府部门的,倾向于,强调,影响小。(我不是,说,哪一方,错了:是,说,读的时候,要问,谁,出的钱,用的什么假设。)
分歧在哪:
- 事实上的分歧:稳定币,能长到多大;储备,会不会,回到银行;对贷款的影响,是一阶的,还是二阶的;
- 目标上的分歧:政策,要保护的,是什么? 银行的存款(和它背后的贷款)?还是,消费者,能从稳定币里,拿到的更高的收益?
价值判断(留给你):
- 谁,该拿到储备的利息:发行商和渠道?持有人?还是,像现在的银行存款,由银行,拿一部分,给存款人一部分?
- 银行,是不是,需要被保护:银行的存款,是一种,被政府保险、被央行支持的东西,它的"特许权",值得保护吗?如果,存款,流向了,另一种(也许,更安全、更透明的)东西,银行的贷款,会受影响,这对小企业、对购房者,意味着什么?
- 利息,和安全,哪个优先:如果,稳定币,不能付利息,会不会,让它,更像"支付工具",更少"投资品"(更少,引起挤兑)?
六、一个有争议的问题:稳定币,算不算"货币"
理论预测什么:
- BIS 的观点(2025 年 6 月的年度经济报告,第三章,据转述):好的货币,要通过三个检验:单一性(singleness:到处,按面值,被接受,不需要问一句"你是谁发的")、弹性(elasticity:能随需要,扩张和收缩,比如,银行,能在需要时,向央行借准备金)、完整性(integrity:不被用于洗钱、逃避制裁)。BIS,认为,稳定币,在这三项上,表现都不好:价格,有时,偏离面值,而且,是带发行人"标签"的;每发一个币,都要先收足额的钱,没有弹性;在公共账本上,转移,容易被用于非法用途。BIS 的替代方案:统一账本,上面,是央行储备、银行存款、国债的代币化。
- Gorton 和 Zhang(University of Chicago Law Review,90 卷 3 期,2023 年,909–972 页):把稳定币,比作 19 世纪美国的"野猫银行"的私人银行券:不一定,按面值,被接受,发行人,容易,被挤兑。他们的政策选项:要求,稳定币,由银行发行;用安全资产,1 比 1 支持;或者,由政府,发行数字货币,和它竞争。
- 支持的观点:稳定币,让支付,更快、更便宜(本讲开头);竞争,会逼迫,现有的支付系统,改进;监管,可以,解决,BIS 提的一些问题(比如,要求,储备透明、可赎回)。
证据怎么说:
- 单一性:大的、法币抵押的稳定币,大部分时间,在面值附近(第三节);但是,2023 年 3 月,USDC,一个周末,跌到 0.87;
- 弹性:稳定币,不是,通过"放贷款",创造出来的(第 30 讲:银行,通过放贷,创造存款):它,是 100% 储备的,不会,创造信用;这既是安全,也是局限;
- 完整性:监管,要求,发行商,做反洗钱、制裁的合规(见后面);而且,一些发行商,据报道,已经,配合执法,冻结了一些地址。这是一个,和"银行",类似的,监管,不是一个,没有监管的"匿名货币"。
局限:(1)“算不算货币”,部分,是一个定义的问题:按"单一性、弹性、完整性",它不如,银行存款和央行货币;按"支付的工具",它,可以用;(2)这些检验,是 BIS,用来,评价"能不能成为货币体系的主体“的,不是,评价,”能不能,成为一种有用的支付工具";HSBC 的研究者,据报道,也指出,这三个检验的参数,让稳定币,注定,不通过。
分歧在哪:事实上:稳定币,在压力时期,到底,会不会,被挤兑;监管,能不能解决,这些问题。目标上:我们,想要的,是一个,统一、被央行支持的货币,还是,多种,私人货币,竞争?
价值判断(留给你):货币,应该,由谁来发行? 如果,私人,也可以,发行"类似货币"的东西,谁,该,承担,它崩溃的后果(第 35 讲:道德风险)?公众,对"1 美元"的信任,是公共品吗?(第 25 讲)
七、一个有争议的问题:货币主权,和各国的管法
7.1 事实:几个地方,怎么管
下面是事实(据法律文本、监管机构的公告,和报道;请以原文为准):
| 地方 | 做了什么 |
|---|---|
| 美国 | 《GENIUS 法案》,2025 年 7 月 18 日签署:发行"支付型稳定币",要用至少 1 比 1 的、安全的、流动的资产(现金、存款、短期国债等)做储备;按面值赎回;定期披露储备;发行商,不得,因为持有,付利息;生效日期,据报道,是2027 年 1 月 18 日,或者,主要监管机构,发布最终规则后的 120 天,取较早者;2026 年 7 月 18 日,规定的最终规则的期限,已过,据报道,截至 2026 年 10 月中旬,还没有最终规则(货币监理署,据报道,目标是 2026 年 11 月;美联储,在 2026 年 9 月底,才发布了拟议规则)。《CLARITY 法案》的"收益"条款,2026 年 5 月,据报道,有一个折中方案:禁止"在经济上等同于存款利息"的收益,但是,允许与"真实的活动或交易"挂钩的奖励;我没有查到,它之后的结果 |
| 欧盟 | 《加密资产市场条例》(MiCA):对稳定币的发行,设了规则(据报道,2024 年起适用) |
| 中国香港 | 《稳定币条例》,2025 年 8 月 1 日起施行;2026 年 4 月 10 日,金管局,批出了第一批发行人牌照:汇丰,和由渣打银行(香港)、香港电讯、Animoca Brands 合办的 Anchorpoint Financial(共收到 36 份正式申请);两者,都计划,发行港元稳定币,2026 年下半年推出(据报道) |
| 中国内地 | 2025 年 11 月 28 日,中国人民银行,召开打击虚拟货币交易炒作的协调会议,首次,把稳定币,定性为虚拟货币的一种,重申,禁止性的政策;理由,包括,稳定币,目前,无法有效满足,客户身份识别、反洗钱的要求,存在被用于洗钱、非法集资、违规跨境转移资金的风险(据报道)。另一方面,数字人民币:自 2026 年 1 月 1 日起,实名钱包的余额,按活期存款利率,计付利息(据报道,各家银行,是 0.05%);央行官员,称,它,由"现金型",进入"存款货币型",是商业银行的负债 |
7.2 理论预测什么,证据怎么说
理论预测什么:
- “数字美元化"的担忧:如果,一个国家的人,大量地,使用美元稳定币,来储蓄和支付,那么:(1)对本币的需求,下降,本国央行,影响经济的能力,下降(第 31 讲:利率政策,靠本币体系);(2)资本管制,更难执行:人们,可以,绕过银行,把钱,换成稳定币,转到境外(第 41 讲:资本流动,汇率,“不可能三角”);(3)本国的铸币税,流向了发行商。
- 好处:在通胀高、本币不稳、汇款贵的国家,美元稳定币,给人们,一种,更稳的储蓄工具,和更便宜的汇款。
- 各国的反应:(1)禁止(中国内地);(2)允许,但是,只能发本币计价的,纳入监管(香港:港元稳定币);(3)让它,成为本国货币体系的一部分(美国:美元稳定币,增加,对美国国债的需求,强化美元);(4)发展本国的央行数字货币(数字人民币,计息,进入"存款货币型”)。
证据怎么说:
- 美元稳定币的占比,绝大部分(第一节)。
- 在哪些国家,使用得更多:据一些行业报告,在通胀高、资本管制严的国家,使用得更多;我没有放数字,因为,这些,来自行业报告,口径,不一。
- 对本国货币政策、资本流动的实际影响:我没有查到,一项,严格的、可靠的研究,所以,这一节的"理论预测",还没有,足够的证据,来检验。
局限:(1)法律和规则,在变:美国的规则,还没有最后确定,欧盟、香港,才刚开始;(2)“禁止"的效果:禁止,能不能,真的,阻止人们使用,我没有找到证据;(3)数字人民币的计息,才开始;它,对银行存款,有什么影响,没有数据。
分歧在哪:事实上:稳定币的使用,会不会,扩大到足以影响一个国家的货币政策;“禁止”,和"监管”,哪个更有效。目标上:一个国家,是要,保护货币主权,还是,要,利用,新的支付工具,提高效率?
价值判断(留给你):
- 货币主权,值多少:为了保护,一个国家,用自己的货币、自己的央行,做政策的能力,愿意,放弃,多少,便宜的跨境支付?
- 资本的自由流动:个人,把钱,换成稳定币,转到境外,是自由,还是风险?(第 41 讲)
- 谁来,决定规则:一个国家的监管,能不能,管得住,一个在别处发行的稳定币?
八、局限、常见误用
8.1 局限
- 时间很短:大的稳定币,才几年;它们,从来没有经历过,一场,真正的、全面的赎回潮;
- 数字:规模,来自 DefiLlama(媒体转述);公司的数,来自它们自己的报告(Circle 的 10-Q,是经过会计师审阅的;Tether 的,是第三方鉴证);
- 玩具模型:第三节、第五节,都是示意的;
- 文献:很多,是工作论文,没有经过同行评审;利益,不同的机构,结论,不同(第五节);
- 没有讲:稳定币的技术(它,在什么样的"账本"上转移);DeFi;比特币;中央银行数字货币(CBDC)的设计,细节;税;
- 这一讲,不是,投资建议,也不是预测。
8.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “稳定币,是一种技术” | 它,是一个债权:发行商,对你,有 1 美元的赎回承诺;稳定,来自储备、赎回和监管,不是技术本身 |
| “稳定币,永远等于 1 美元” | 它是"按 1 美元赎回的承诺";2023 年,USDC,一个周末,跌到 0.87 |
| “有储备,就不会挤兑” | 储备,要能马上变现、按面值;放在哪里,也要紧(第三节) |
| “所有稳定币,一样” | 法币抵押、储备透明的,和算法型、合成型的,风险等级,不同 |
| “稳定币,会抽干银行的存款” | 取决于,规模、储备,放在哪、有没有利息;目前,存款,在增长(4.1 节);研究,结论,互相冲突 |
| “稳定币,没有影响,因为,规模,才 1.6%” | 影响,不只看存量;它对国库券、对银行的负债结构、对支付,都有一阶的作用 |
| “稳定币,就是货币” 或者 “不是货币” | 看你用的标准:按"单一性、弹性、完整性",不如央行货币和银行存款;作为支付工具,可以用 |
| “禁止稳定币,就解决了问题” | 禁止,改变的是,境内的合法性;是否,真的,阻止使用,要看证据 |
九、小结
这一讲有七个想法,请带走:
- 稳定币,是一个私人发行的、100% 储备的"狭义银行":负债,是 1 美元的赎回承诺;资产,是现金、短期国债等;
- 发行商,赚的是利率:流通量 × 储备收益率;利率降到 0,收入,几乎是 0;Circle:733 亿美元 × 3.48% ≈ 25.5 亿美元/年;
- 稳定,来自赎回的承诺、套利,和储备;套利,是集中的;脱锚,是挤兑的结构(先到先得):储备越能马上变现,损失越小;USDC,2023 年 3 月,跌到 0.87;
- 大币和小币,不同:法币抵押、储备透明的,一直,在 1 美元的约 0.1% 之内(2026 年);算法型、合成型的,多次,崩溃;
- 会不会抽走银行的存款:取决于,规模、储备放在哪、有没有利息;研究,互相冲突(美联储:1 万亿,可能,让贷款,少 0.6 万亿到 1.26 万亿;白宫经济顾问委员会:很小);
- 算不算货币:单一性、弹性、完整性;这是定义,也是价值判断;
- 各国的做法,不同:美国,GENIUS(2027 年 1 月 18 日,生效);香港,已发出第一批牌照;中国内地,禁止,同时,数字人民币,开始计息。事实,我用数据;价值,留给你。
稳定币,是新技术,改变货币的故事;下一讲,换一个,很老的问题:物价,不是涨,而是跌。 下一讲:第 48 讲:通缩与日本。
思考题
1. 一家稳定币的发行商,流通量 500 亿美元,储备收益率 4%。一年,储备收入,是多少?如果,利率,降到 1%,呢?如果,它,要把收入的一半,分给渠道,利率,降 300 个基点之后,它,一年,留下多少?
提示:500 × 4% = 20 亿美元;1%:5 亿美元;利率,降 300 个基点:少了 15 亿;留下:(500 × 1%) × 50% = 2.5 亿美元。发行商的收入,对利率,非常敏感(本讲第二节)。
2. 用第三节的公式:一家稳定币,储备的 90% 是现金和国债(折价 0.1%),10% 是不容易卖的资产,最终,能回收 50%。所有人同时赎回,一个币的期望价值是多少?如果,那 10%,回收 80% 呢?
提示:covered = 0.9 × 0.999 = 0.8991;价值 = 0.8991 + (1 − 0.8991) × 0.5 = 0.8991 + 0.05045 ≈ 0.9496;回收 80%:0.8991 + 0.1009 × 0.8 ≈ 0.9798。(和 USDC 的例子,对照:回收的比例,越高,损失越小。)
3. 用第五节:银行的贷款 ÷ 存款 = 0.72。如果,0.5 万亿美元的存款,转成了稳定币,银行,能,用别的资金,补上 60%,贷款,减少多少?
提示:0.5 × 0.72 × (1 − 0.6) = 0.144 万亿美元(约 1440 亿)。如果,补上的是批发融资,比存款,贵 1.5 个百分点:每年,多付 0.5 × 0.6 × 1.5% = 45 亿美元。
4. 为什么说,“算法型稳定币”,比"法币抵押的稳定币",更容易崩溃?用第三节的玩具,解释。
提示:算法型,没有可以兑现的储备:挤兑时,期望价值,是 0,而且,价格下跌,会削弱,它所依赖的"另一个币"的价值,形成自我强化的螺旋(第 17 讲:自我实现)。法币抵押的,只要,储备,能马上变现,期望价值,接近 1,没有,必须,跑得比别人快的理由。
5. (开放题)下面的说法,哪些是事实问题,哪些是价值判断?(a)2026 年 6 月,稳定币,约占美国 M2 的 1.35%;(b)稳定币的持有人,应该,能从发行商那里,拿到利息;(c)稳定币,会抽走银行的存款;(d)一个国家,应该,禁止美元稳定币;(e)USDC,2023 年 3 月,一度,跌到 0.87 左右。
提示:(a)事实(可以查数);(b)价值判断(“应该”);(c)对未来的预测,取决于假设,现有的证据,互相冲突;(d)价值判断;(e)事实(但,各来源的最低价,不同:0.87 到 0.88,不同场所,也不同)。
参考与延伸
- Gorton, G. B., & Zhang, J. Y. (2023). Taming Wildcat Stablecoins. University of Chicago Law Review, 90(3), 909–972.
- Lyons, R. K., & Viswanath-Natraj, G. (2023). What Keeps Stablecoins Stable? Journal of International Money and Finance, 131, 102777.
- Ma, Y., Zeng, Y., & Zhang, A. L. (2025). Stablecoin Runs and the Centralization of Arbitrage. NBER Working Paper 33882。
- Ahmed, R., & Aldasoro, I. (2025/2026). Stablecoins and Safe Asset Prices. BIS Working Paper 1270。
- Lee, S. J., & Tou, E. (2026). Stablecoin Disintermediation. Federal Reserve Bank of New York Staff Report 1185(据摘要;量化结果,请核对原文)。
- Council of Economic Advisers (2026, April). Effects of Stablecoin Yield Prohibition on Bank Lending. 白宫。
- 国际清算银行:2025 年度经济报告,第三章:下一代货币和金融体系(2025 年 6 月;“单一性、弹性、完整性”,据转述,请核对原文)。
- 美联储理事会 FEDS Notes(2025 年 12 月,稳定币和银行贷款,据报道,请核对原文);美国国会研究服务处:《GENIUS 法案》及稳定币收益的辩论。
- 《GENIUS 法案》(美国公法 119-27,2025 年 7 月 18 日);货币监理署、美联储、财政部的拟议规则,和 2026 年 9 月 30 日的财政部临时最终规则(据报道);《CLARITY 法案》的收益折中方案(2026 年 5 月,据报道)。
- 香港金融管理局:《稳定币条例》(2025 年 8 月 1 日起施行);2026 年 4 月 10 日的第一批发行人牌照(据报道)。
- 中国人民银行:打击虚拟货币交易炒作工作协调机制会议(2025 年 11 月 28 日,据报道);数字人民币 2.0(2026 年 1 月 1 日起,实名钱包计息,据报道)。
- Circle Internet Group:Form 10-Q(2026 年第二季度);Tether:2026 年第一季度鉴证报告(公司公告)。
- DefiLlama 的稳定币数据(2026 年 6 月,经媒体转述);美联储圣路易斯分行 FRED:M2SL、DPSACBW027SBOG、TOTLL(2026 年 10 月下载)。
- Fisher, I. (1935). 100% Money。(“100% 储备"的货币方案;本讲,只是,借用它的想法。)
- 本讲第二节、第三节、第五节的模型和算术,是示意的玩具;第四节的数据,来自 FRED 和媒体转述。