这是第四套习题,对应 Unit 7 和 Unit 8,也就是第 27 讲到第 35 讲:怎么衡量一个经济、它为什么长期增长、货币和银行怎么运转、短期为什么起伏、政府和央行能做什么,以及金融危机是怎么发生的。一共 30 道题,每道题都有完整的解答。
宏观的题和微观的题有一个重要的不同:很多问题没有公认的答案。前面的讲里说过,宏观问题几乎不能做随机实验,经济学家会争论。所以这套题里,有的题你算出来的是一个模型的结论,解答会明说"这是模型里的答案,现实里还要看……";有两道是四步写作题,只给逻辑和事实,价值判断留给你。
怎么用这套题
先做,再看。 宏观的计算题数字不难,难在知道该套哪个公式。每道题先写下"这是哪一讲的哪个模型",再动手算。
难度。
- ★ 巩固:直接用一个定义,或者一步计算。
- ★★ 标准:两三步,或者要你自己把一段现实的话翻译成模型。
- ★★★ 挑战:要把几讲拼在一起,或者里面藏着一个陷阱。
题型。 判断辨析、计算、建模、五道代码题(标"代码")、两道开放的四步写作题。代码题的代码是独立的完整程序,只需要 Python 3(都没有用到 NumPy)。
解答。 每题分四步:思路、过程、答案、常见错误。
数字。 所有计算题的数字都用代码核对过;代码题的输出就是代码实际跑出来的。题里的场景和数字都是为练习设计的示意,不对应真实的统计数据。模型里的参数(比如货币需求函数、冲击系数)是虚构的,目的是让你看清机制,不是预测现实。
| 题号 | 主题 | 对应讲 |
|---|---|---|
| 1–4 | GDP、名义与实际、通胀指数、失业 | 第 27 讲 |
| 5–6 | Solow 稳态与收敛 | 第 28 讲 |
| 7–10 | 增长核算、发展核算、想法、工具变量 | 第 29 讲 |
| 11–12 | 货币乘数、数量论、通胀税 | 第 30 讲 |
| 13–16 | 费雪方程、可贷资金、泰勒规则、时间不一致 | 第 31 讲 |
| 17–19 | AD–AS、奥肯定律、价格黏性 | 第 32 讲 |
| 20–22 | 菲利普斯曲线、自然失业率、通胀目标 | 第 33 讲 |
| 23–26 | 财政乘数、债务动态、债务争议、财政刺激 | 第 34 讲 |
| 27–28 | 银行挤兑、甩卖螺旋 | 第 35 讲 |
| 29–30 | 综合:判断与辨认 | 第 27–35 讲 |
题目
第一部分 衡量一个经济(第 27 讲)
题 1(★★)一条面包的供应链
一座小岛上有三家企业:
- 农场:种小麦,产值 200,没有买别人的东西;付工资 140,利润 60。
- 面粉厂:买农场的小麦 200,做成面粉,产值 350;付工资 100,利润 50。
- 面包店:买面粉 350,再进口酵母 30,做成面包,产值 600;付工资 140,利润 80。
这 600 的面包去向是:居民消费 400,政府采购 80,出口 60,没有卖掉、留在仓库里的 60。
(1)用生产法(各企业的增加值)算 GDP。
(2)用支出法(C + I + G + X − M)算 GDP。仓库里没卖掉的面包怎么处理?
(3)用收入法算 GDP。
(4)有人把三家企业的产值直接相加(200 + 350 + 600 = 1150),错在哪里?
(5)明年,仓库里这 60 的面包被卖给居民。明年的 GDP 因此增加 60 吗?
题 2(★★)名义、实际,和两种通胀指数
一个经济只有两种商品。三年的价格和数量如下:
| 大米价格 | 大米数量 | 手机价格 | 手机数量 | |
|---|---|---|---|---|
| 第 1 年 | 4 | 500 | 1000 | 4 |
| 第 2 年 | 6 | 520 | 900 | 6 |
| 第 3 年 | 7 | 540 | 800 | 9 |
(1)算每年的名义 GDP 和名义增长率。
(2)以第 1 年的价格为基期,算每年的实际 GDP 和实际增长率。
(3)以第 3 年的价格为基期,再算一遍实际增长率。两个结果一样吗?
(4)算 GDP 平减指数(基期第 1 年)和 CPI(用第 1 年的篮子),以及各自的通胀率。为什么两个指数告诉你的东西不一样?
(5)链式(Fisher)指数给出的实际增长率是多少?它的思路是什么?
题 3(★)小镇的失业率
一个小镇有 1000 位 16 岁以上的居民:520 人有工作,48 人没工作但在找工作,其余 432 人没工作也没找(上学、退休、家务等)。
(1)失业率、劳动参与率、就业率(就业 ÷ 总人口)各是多少?
(2)这 48 个失业者里,有 30 个人灰心,不再找工作了。三个数字怎么变?
(3)失业率下降,是好事吗?
题 4(★)判断题:这些话对吗
判断对错,并说明理由。
(a)你把旧手机卖给二手商,这笔交易计入今年的 GDP。
(b)家人在家做饭、照顾老人,不计入 GDP。
(c)政府发放的养老金,计入"政府购买",算进 GDP。
(d)失业率 = 失业人数 ÷ 总人口。
(e)如果实际 GDP 增速高于名义 GDP 增速,说明平减指数在下降。
(f)一个失业者放弃找工作,失业率会下降。
(g)CPI 用一个固定的商品篮子,所以通常会高估生活成本的上涨。
(h)人均 GDP 高,就说明国民的福祉高。
第二部分 长期增长(第 28、29 讲)
题 5(★★)Solow 稳态
一个经济的生产函数 Y = K^α (AL)^(1−α),α = 0.4。折旧率 δ = 6%,人口增长 n = 1%,技术进步 g = 1.5%。(n + g + δ = 8.5%。)
(1)储蓄率 s = 0.3 时,稳态的 k*(每有效劳动的资本)、y*(每有效劳动的产出)、c*(人均消费)各是多少?
(2)储蓄率翻倍到 0.6。稳态产出变成原来的多少倍?消费呢?
(3)黄金律储蓄率是多少?这时的消费是多少?
(4)稳态里,人均产出每年增长多少?这个增长来自哪里?
题 6(★★★)代码:穷国追赶的速度
用代码模拟题 5 的经济(s = 0.3),但让它从一个穷国的起点出发:资本只有稳态的 10%。
(1)写代码,输出第 0、5、10、20、30、50、100 年,产出占稳态的比例和人均产出的年增速。
(2)产出缺口缩小一半、缩小九成,各要几年?和公式 λ = (1 − α)(n + g + δ) 给出的半衰期比一比。
(3)把储蓄率改成 0.4 重新运行。追赶的速度变吗?
题 7(★★)增长核算:多少是"效率"
一个经济的实际 GDP 年均增长 7%,资本存量增长 9%,就业增长 1.5%,劳动者的平均受教育水平(人力资本)带来的"劳动质量"增长 1.0%。资本份额 α = 0.4。
(1)算全要素生产率(效率)的年增长,以及它占总增长的比例。
(2)α 取 1/3 和 0.5 呢?
(3)如果资本存量的统计高估了:实际增长只有 7%(而不是 9%),其他不变,结果怎么变?
(4)这个结果说明了增长核算的什么局限?
题 8(★★)发展核算:富国为什么富
富国的人均产出是穷国的 12 倍。富国每单位产出的资本(K/Y)是穷国的 1.4 倍,劳动者的人力资本是穷国的 2 倍。用 y = (K/Y)^(α/(1−α)) × h × A 分解。
(1)α = 0.35 时,资本、人力资本、效率(A)各解释差距的多少倍?效率占的比例(取对数)是多少?
(2)α = 0.5 时呢?
(3)这个结论的含义是什么?
题 9(★★)想法:研究者越多,增长越快吗
在"半内生增长"模型(Jones 型)里,想法的长期增长率 g_A = n/(1 − φ),n 是研究者数量的增长率,φ < 1 表示"已有的想法越多,新想法越难找"的程度(φ 越接近 1,越不难找)。
(1)φ = 0.6、n = 1.5% 时,g_A 是多少?φ = 0.8 呢?
(2)研究者数量的增长率永久降到 n = 0.5%,φ = 0.6,g_A 是多少?
(3)把研究者数量一次性翻倍(之后增长率不变),长期想法存量的水平变成原来的 2^(1/(1−φ)) 倍。φ = 0.6 和 0.8 时各是多少倍?
(4)如果 φ = 1(Romer 型),把研究者数量翻倍,增长率会怎么变?
题 10(★★)工具变量:当工具不"干净"
要估计教育对收入的效应。直接回归(OLS)得到 0.11。研究者用一个工具变量:它影响教育(第一阶段:工具每变 1,教育变 π),并且声称只通过教育影响收入。真实的教育回报是 0.08。
(1)如果工具不但通过教育,还有一点点直接影响收入(直接影响 γ = 0.01,每变 1),工具变量估计 = 真实回报 + γ ÷ π。第一阶段 π = 0.05、0.2、0.5 时,估计分别是多少?
(2)这说明了弱工具什么问题?
(3)这和第 29 讲讲的 AJR 争论有什么联系?
第三部分 货币与央行(第 30、31 讲)
题 11(★★)货币乘数与数量论
(1)银行的法定准备金率 r = 8%,公众把存款的 25% 以现金形式持有(现金 ÷ 存款 = 25%)。货币乘数 M/B = (1 + c)/(r + c) 是多少?基础货币 100 时,货币量是多少?
(2)准备金率降到 4%,乘数变成多少?现金比例降到 10% 呢?没有现金漏出时呢?
(3)经济里货币量 M = 500,货币流通速度 V = 3,名义 GDP 是多少?
(4)货币量增长 8%,流通速度下降 2%,实际产出增长 4%。物价上涨多少?如果流通速度不变呢?
题 12(★★★)代码:靠印钱筹款
一个政府要靠印钱筹到 G(占 GDP 的比例)。通胀越高,人们持有的货币(实际余额)越少:m(π) = 0.4 × exp(−3π)(占 GDP 的比例,虚构的参数)。通胀税收入 = π × m(π)。
(1)写代码:通胀税收入最大是多少?这时通胀率多少?
(2)G = 2%、3%、4%、5% 时,均衡的通胀率各是多少?
(3)适应性预期:人们用上一年的通胀决定持有多少货币,政府每年按这个货币量印出需要的钱,通胀 = G ÷ m(上年通胀)。G = 3%、4%、4.8%、5% 时,通胀会怎样演变?
题 13(★)实际利率
你借了 200 万元,名义利率 5%(固定)。
(1)一年后,通胀率分别是 2%、6%、−1%,你付的实际利率各是多少?
(2)哪种情况借款人得益,哪种情况出借人得益?
(3)为什么"名义利率"本身不能告诉你借钱贵不贵?
题 14(★★)可贷资金:储蓄变了,政府借钱多了
可贷资金市场:储蓄 S = 80 + 25r,投资 I = 400 − 35r(r 以百分点计)。
(1)均衡的利率和投资是多少?
(2)居民储蓄意愿上升,每个利率下储蓄多 30。新的均衡?
(3)政府增加借款,相当于公共储蓄减少 25(经济处于充分就业)。新的均衡?挤出了多少私人投资?
(4)如果经济有大量闲置资源,(3)的结论会怎样?
题 15(★★)泰勒规则
央行按泰勒规则定利率:名义利率 i = r* + π + 0.5(π − π*) + 0.5 × 产出缺口,r* = 2%,目标通胀 π* = 2%。
(1)通胀 2%、缺口 0;通胀 5%、缺口 +2%;通胀 1%、缺口 −4%;通胀 0.5%、缺口 −6%。规则给出的名义利率和实际利率各是多少?
(2)最后一种情况,有什么问题?
(3)为什么通胀的系数要大于 0(泰勒原则)?如果通胀的系数是 0,第二种情况的实际利率是多少?
题 16(★★★)时间不一致:说话算数的央行
央行的损失 L = ½π² + ½λ(y − y_n − k)²,其中 y − y_n = a(π − π^e)(意外的通胀能拉高产出),a = 0.5,λ = 1,k = 4(央行想要比自然水平高 4 的产出)。
(1)如果央行能承诺零通胀,并且公众相信(π^e = 0,π = 0),损失是多少?
(2)公众相信零通胀(π^e = 0),央行可以偷偷改变主意。它最优的通胀是多少?损失多少?
(3)公众理性,知道央行有这个动机。均衡的通胀和损失是多少?
(4)社会任命一位对通胀更厌恶的央行行长(他自己的 λ 更小:0.5 或 0.2)。公众按他的行为预期。社会(λ = 1)的损失各是多少?
第四部分 经济周期与通胀(第 32、33 讲)
题 17(★★★)代码:需求下降之后,政策来得太晚
AD–AS 模型:总需求 Y = A − 0.8P;物价调整 P(t) = P(t−1) + 0.5(Y(t) − 100)(用上一期的物价作为预期);潜在产出 Y* = 100。开始时 A = 180,均衡 P = 100。突然 A 降到 165。
(1)长期,物价会降到多少?
(2)写代码:不干预时,产出缺口怎么演变?
(3)政府在需求下降后的第 d 年才让 A 回到 180。d = 0(立刻)、1、3、6 年,产出缺口最深多少?之后的最高过热是多少?前 15 年的缺口总和是多少?
(4)这说明了政策的什么问题?
题 18(★)奥肯定律
失业率的变化 Δu = 1.2 − 0.4 × g(都是百分点,g 是实际 GDP 增长率)。
(1)g = 2% 时,失业率的变化?
(2)增长多少,失业率不变?为什么不是 0?
(3)g = −3% 的衰退?
(4)产出比潜在水平低 5%,失业率比自然失业率高多少?
题 19(★★)价格黏性
(1)一个经济里,每个月只有 10% 的企业有机会调整价格(其余不变)。货币量突然增加 10%,在 1、3、6、12、24 个月后,物价调整了多少(占长期调整的百分之几)?物价调整一半要几个月?如果每月是 5% 的企业呢?
(2)一家企业的价格偏离最优价格 x%,每月损失的利润是 40x²(单位:元)。改价有一笔"菜单成本" 20 元。偏离多少时,企业才会改价?
(3)这说明了什么?为什么小的需求冲击会影响产出?
题 20(★★)菲利普斯曲线:加速,和降通胀的代价
通胀 = 预期通胀 + 0.4 × 产出缺口,预期通胀 = 上一年的通胀。
(1)产出缺口一直保持 +1.5%,起点通胀 2%。前 5 年的通胀是多少?
(2)要把通胀从 10% 降到 4%,需要累计多少"百分点·年"的负缺口?
(3)如果公众对央行的可信度是 w(预期 = w × 公布的路径 + (1 − w) × 上年通胀),w = 0、0.5、0.75、1 时,累计需要的负缺口各是多少?
(4)什么叫"牺牲率"?这里是多少?
题 21(★★)自然失业率
失业率的变化 = s × (1 − u) − f × u(每月),s 是每月被解雇的比例,f 是每月失业者找到工作的比例。
(1)s = 1.8%,f = 30%:长期失业率(自然失业率)是多少?
(2)f = 24%(找工作变难)呢?s = 2.4% 呢?
(3)衰退来了:s = 3%,f = 26%。从 5.66% 出发,第 1、3、6、12 个月的失业率是多少?
(4)衰退结束,s 和 f 回到 1.8% 和 30%。失业率回到离 5.66% 只差 0.3 个百分点以内,要几个月?
题 22(★★★)通胀目标,该不该提高:用四步写一段话
有人提出,各国央行应该把长期通胀目标从 2% 提高到 4%,给央行更大的降息空间。也有人反对。
请按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"写一段话。注意区分:什么是"理论上的好处和成本",什么需要数据去查,什么是价值判断。
第五部分 财政政策与债务(第 34 讲)
题 23(★★)乘数
一个经济:边际消费倾向 c = 0.75,税率 t = 0.2,进口占收入比例 m = 0.15。
(1)政府购买乘数是多少?政府购买增加 50,GDP 增加多少?
(2)政府对居民转移支付增加 50(不是购买),GDP 增加多少?
(3)平衡预算:政府购买增加 50,同时增加定额税 50。GDP 增加多少?
(4)如果没有税、没有进口,c = 0.9,乘数是多少?为什么现实里乘数要小得多?
题 24(★★★)代码:债务会不会失控
债务/GDP 的演变:d′ = (1 + r)/(1 + g) × d − 基本盈余(占 GDP 的比例)。起点 d = 80%,r = 4%,g = 2.5%。
(1)写代码:基本盈余为 0、−1%(基本赤字)、1.17%、2% 时,第 10、20、30、50 年的债务/GDP 各是多少?
(2)保持债务/GDP 不变,需要多大的基本盈余?公式是什么?
(3)同样的基本赤字 1%,只改变 r − g:r − g = 0、1.5%、3%、4% 时,债务多快涨到 120%?
(4)当 r < g 时,债务会怎样?这是不是说"可以无限借"?
题 25(★★)一个关于"平均数"的故事
有人研究"高债务国家的经济增长",收集了四个国家高债务时期的数据:
| 国家 | 高债务年数 | 年均增长率 |
|---|---|---|
| 甲 | 12 | 3.0% |
| 乙 | 1 | −6.0% |
| 丙 | 5 | 1.5% |
| 丁 | 2 | −2.0% |
(1)按"国家—年份"平均(每个年份一个数),平均增长率是多少?中位数呢?
(2)按"国家"平均(每个国家一个数),平均增长率是多少?中位数呢?
(3)去掉乙国,按国家平均呢?
(4)这个例子说明什么?用它来解释第 34 讲里的一场争论。
题 26(★★★)衰退时,该不该加大财政支出:用四步写一段话
一场衰退来了,有人主张政府大幅增加支出,有人主张谨慎。
请按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"写一段话。
第六部分 金融危机(第 35 讲)
题 27(★★★)银行挤兑
100 位储户,每人存 1,银行把钱全投进长期项目。项目如果提前清算,每 1 只收回 0.5(s = 0.5);到期收回 R = 1.5。银行承诺第一期取款的人拿回 1(先到先得)。正常情况下,约 15% 的人会因为急用钱而提前取款。
(1)如果有 f 比例的人提前取款,没取款的人(继续等到期)的价值是多少?写成公式。
(2)f = 0.2、0.25、0.3、0.4、0.5 时分别是多少?f 超过多少,等下去就不如提前取了?
(3)所有人都去取款(f = 100%)时,一个储户的期望所得是多少?
(4)R = 1.2 和 R = 2.0 时,门槛各是多少?正常的 15% 离门槛有多远?
(5)存款保险(承诺等到期的人也能拿回他应得的价值)怎样改变结局?
题 28(★★★)代码:甩卖螺旋
8 家银行,每家持有 200 份资产(价格 1)、负债 186、权益 14(7%),杠杆上限 16(资产 ÷ 权益)。资产价格先因为外部原因跌 2%。杠杆超限的银行按比例卖资产还债;资不抵债的银行清仓。银行卖出的量压低价格:价格再跌 η × 卖出的量 ÷ 市场总规模(市场总规模 = 3 × 所有银行的资产)。
(1)写代码:η = 0、0.1、0.3、0.5、0.55、0.7 时,最后的价格跌幅和被清仓的银行数。
(2)说明第一步:价格跌 2%,每家银行的杠杆变成多少?要卖多少资产才能回到上限?
(3)η 有一个临界点。这说明了什么?
(4)监管者怎样降低这种风险?
第七部分 综合
题 29(★★)判断题:这些话对吗
判断对错,并说明理由。
(a)储蓄率翻倍,稳态人均产出也翻倍。
(b)Solow 模型里,人均产出的持续增长来自储蓄。
(c)货币乘数是一个固定的常数。
(d)实际利率 ≈ 名义利率 − 预期通胀。
(e)菲利普斯曲线告诉我们,通胀和失业之间有一个长期稳定的取舍。
(f)理论和一些研究认为,衰退时财政乘数往往比充分就业时更大。
(g)(简化的凯恩斯模型里)平衡预算的政府购买增加,乘数是 1。
(h)存款保险使"挤兑"这个坏均衡消失(在模型的条件下)。
(i)只要政府有赤字,债务/GDP 就一定不断上升。
题 30(★★)这是哪一类冲击
下面八种情况,各属于总需求冲击还是短期总供给冲击(或者长期的潜在产出变化)?对产出和物价的第一反应是什么?央行或政府的政策会面临什么难处?
(a)消费者信心突然下降,大家少花多存。
(b)国际油价大幅上涨。
(c)央行大幅加息。
(d)政府扩大基础设施投资。
(e)一项新技术,提高了全社会的生产效率。
(f)一场银行危机,信贷收紧。
(g)海外需求下滑,出口订单减少。
(h)一场自然灾害,毁掉了一批工厂。
解答
第一部分 衡量一个经济
题 1 解答
思路。 同一个 GDP 可以从三个角度算:生产(增加值)、支出(最终去向)、收入(分配)。三个答案应该相等。
过程与答案。
(1)生产法:每家企业的增加值=产值 − 买的中间品。农场 200;面粉厂 350 − 200 = 150;面包店 600 − 350 − 30 = 220。合计 570。
(2)支出法:C = 400,G = 80,X = 60,M = 30(进口的酵母),仓库里没卖掉的 60 算存货投资(I):企业"买"了自己的产品放进仓库。GDP = 400 + 60 + 80 + 60 − 30 = 570。
(3)收入法:工资 140 + 100 + 140 = 380,利润 60 + 50 + 80 = 190,合计 570。(本题没有折旧和生产税。)
(4)直接相加的 1150 把中间品重复算了:小麦的价值在农场的产值里算了一遍,又在面粉厂的产值里算,再在面包店的产值里算。GDP 只算最终产品,或者等价地,每家企业只算它新增加的价值。
(5)不增加。 今年,仓库里的 60 已经算进今年的 GDP(作为存货投资)。明年把它卖给居民:居民消费 +60,同时存货减少 60(投资 −60),两者抵消,明年 GDP 不变。否则同一批面包会被算两次。
常见错误。 以为库存没卖出去就不算 GDP(它算,作为存货投资);把进口的酵母直接从 GDP 里剔除,又在支出法里忘了减 M。
题 2 解答
思路。 名义 GDP = 当年价格 × 当年数量;实际 GDP = 基期价格 × 当年数量。
过程与答案。
(1)名义 GDP:第 1 年 4 × 500 + 1000 × 4 = 6000;第 2 年 6 × 520 + 900 × 6 = 8520;第 3 年 7 × 540 + 800 × 9 = 10,980。增长率:+42.0%,+28.9%。
(2)以第 1 年价格:第 1 年 6000;第 2 年 4 × 520 + 1000 × 6 = 8080;第 3 年 4 × 540 + 1000 × 9 = 11,160。实际增长:+34.7%,+38.1%。
(3)以第 3 年价格:第 1 年 7 × 500 + 800 × 4 = 6700;第 2 年 7 × 520 + 800 × 6 = 8440;第 3 年 10,980。实际增长:+26.0%,+30.1%。和(2)不一样:用谁的价格做基期,答案不同。原因:手机的价格在下降、数量在快速增加,用旧的高价给手机估值,手机的增长被放大。这叫基期依赖。
(4)GDP 平减指数 = 名义 ÷ 实际(基期第 1 年):第 2 年 8520/8080 = 1.0545,第 3 年 10,980/11,160 = 0.9839。通胀率 +5.45%,−6.69%。CPI(第 1 年的篮子:500 大米 + 4 手机):第 2 年 (6 × 500 + 900 × 4)/6000 = 1.100,第 3 年 (7 × 500 + 800 × 4)/6000 = 1.1167;通胀率 +10.0%,+1.52%。两者不一样:平减指数用当年的商品组合(手机越来越多,权重越来越大,手机在降价),CPI 用固定的第 1 年篮子(大米占的比例大,大米在涨价)。CPI 不会反映人们多买降价的东西、少买涨价的东西(替代偏差)。
(5)链式 Fisher 指数:每一年和上一年比,用两年价格的几何平均,再把各年的增长率连乘。实际增长:31.85%,31.59%,介于两种基期的结果之间,而且不依赖于某个基期(第 27 讲)。
常见错误。 把 CPI 和平减指数当成同一回事;以为实际 GDP 增长率不依赖基期。
题 3 解答
过程与答案。
(1)劳动力 = 就业 + 失业 = 520 + 48 = 568。失业率 = 48 ÷ 568 = 8.45%。参与率 = 568 ÷ 1000 = 56.8%。就业率 = 520 ÷ 1000 = 52.0%。
(2)30 人退出劳动力:失业 18,劳动力 538,失业率 18 ÷ 538 = 3.35%,参与率 53.8%,就业率仍然是 52.0%。
(3)不一定是好事。 失业率下降是因为有人放弃找工作,没有一个人找到了工作(就业没变,就业率没变)。失业率只统计"在找工作"的人,所以需要同时看参与率和就业率。(第 27 讲:灰心的工人。)
常见错误。 用总人口做失业率的分母。
题 4 解答
(a)错。 GDP 只算当年新生产的东西。二手手机本来就是以前生产的,这笔交易只把**二手商的服务(加价、整修)**算作新增加的价值,手机本身的价值不算。
(b)对。 不是市场交易,不计入 GDP。这是 GDP 的局限,不代表这些劳动没有价值。
(c)错。 养老金是转移支付:政府把钱转给居民,没有换回新的商品或服务,不算政府购买,也不直接算进 GDP。(居民拿到钱以后去消费,那部分消费才算。)
(d)错。 分母是劳动力(就业 + 失业),不是总人口。
(e)对。 名义增速 ≈ 实际增速 + 通胀。实际增速高于名义增速,意味着通胀(平减指数的变化)是负的。
(f)对。 他不再找工作,就不算失业了,变成"非劳动力"。(题 3。)
(g)对。 固定篮子不反映人们转向便宜的东西,通常会高估成本上涨。(第 27 讲提到的 Boskin 1996 是 90 年代美国的估计,数字不能直接搬到今天或别的国家。)
(h)错。 人均 GDP 和福祉高度相关,但不是一回事:它不含闲暇、不平等、环境和家务劳动等(第 27 讲,GDP ≠ 福祉)。
第二部分 长期增长
题 5 解答
思路。 稳态:储蓄带来的投资刚好抵消资本被"摊薄"(折旧 + 人口增长 + 技术进步):s k^α = (n + g + δ) k。
过程与答案。
(1)k* = (s/(n + g + δ))^(1/(1 − α)) = (0.3/0.085)^(1/0.6) = 3.529^1.667 ≈ 8.18;y* = k*^0.4 ≈ 2.32;c* = (1 − s) y* ≈ 1.62。
(2)s = 0.6:k* ≈ 25.97,y* ≈ 3.68,是原来的 1.587 倍(= 2^(α/(1−α)) = 2^(2/3))。消费 c* = 0.4 × 3.68 ≈ 1.47,反而下降(从 1.62)。储蓄率翻倍,产出只多 59%,不是翻倍,因为资本有边际报酬递减。
(3)黄金律储蓄率 = α = 0.4:y* ≈ 2.81,c* ≈ 1.685,是所有储蓄率里稳态消费最高的。(s = 0.3 时 1.623,s = 0.6 时 1.472。)
(4)稳态里,每有效劳动的产出不变,人均产出每年增长 g = 1.5%。来自技术进步。储蓄和资本积累只能让经济移到更高的稳态,不能带来持续的人均增长。
常见错误。 以为储蓄率越高,消费越高(超过黄金律以后,多储蓄反而降低消费);把 y* 当成人均产出(它是每"有效劳动"的)。
题 6 解答
思路。 用 k′ = k + s k^α − (n + g + δ) k 一年一年算,看追赶的速度。
import math

ALPHA, DELTA, N, G = 0.4, 0.06, 0.01, 0.015       # 资本份额、折旧、人口增长、技术进步
S = 0.30                                          # 储蓄率
SPREAD = N + G + DELTA                            # n + g + δ = 8.5%


def step(k):
    """每个有效劳动的资本 k 的下一年:k' = k + s*k^α - (n+g+δ)*k。"""
    return k + S * k ** ALPHA - SPREAD * k


k_star = (S / SPREAD) ** (1 / (1 - ALPHA))
y_star = k_star ** ALPHA
print(f"稳态:k* = {k_star:.3f},y* = {y_star:.3f},c* = {(1 - S) * y_star:.3f}")

k = 0.1 * k_star                                  # 穷国:资本只有稳态的 10%
path = [k]
for _ in range(101):
    k = step(k)
    path.append(k)

print("年  产出占稳态的比例  每年的人均增长(%)")
for t in (0, 5, 10, 20, 30, 50, 100):
    share = (path[t] / k_star) ** ALPHA
    growth = 100 * (G + (path[t + 1] ** ALPHA / path[t] ** ALPHA - 1))
    print(f"{t:3d}  {share:8.1%}        {growth:6.2f}")

gap0 = 1 - (path[0] / k_star) ** ALPHA
for frac, label in ((0.5, "缺口缩小一半"), (0.9, "缺口缩小九成")):
    t = next(t for t in range(len(path)) if 1 - (path[t] / k_star) ** ALPHA <= gap0 * (1 - frac))
    print(f"{label}:第 {t} 年")
lam = (1 - ALPHA) * SPREAD
print(f"公式:收敛速度 λ = (1-α)(n+g+δ) = {lam:.4f},半衰期 ln2/λ = {math.log(2) / lam:.1f} 年")
输出:
稳态:k* = 8.182,y* = 2.318,c* = 1.623
年  产出占稳态的比例  每年的人均增长(%)
  0     39.8%         10.95
  5     55.9%          6.07
 10     67.1%          4.23
 20     81.2%          2.73
 30     89.1%          2.14
 50     96.2%          1.70
100     99.7%          1.51
缺口缩小一半:第 12 年
缺口缩小九成:第 42 年
公式:收敛速度 λ = (1-α)(n+g+δ) = 0.0510,半衰期 ln2/λ = 13.6 年
过程与答案。
(1)见输出。起点(第 0 年)产出只有稳态的 39.8%,年增速高达 10.95%;第 10 年 67.1%、4.23%;第 30 年 89.1%、2.14%;第 100 年 99.7%、1.51%(趋近稳态的 g = 1.5%)。越靠近稳态,追赶越慢。
(2)产出缺口缩小一半要 12 年,缩小九成要 42 年。公式 λ = (1 − 0.4) × 0.085 = 0.051,半衰期 ln2/λ ≈ 13.6 年。两者接近,但不完全一样:公式是在稳态附近的线性近似,而代码里量的是产出的缺口,不是 k 的缺口。
(3)把 S 改成 0.4:缺口缩小一半、九成,仍然是 12 年和 42 年。收敛速度不取决于储蓄率(它由 (1 − α)(n + g + δ) 决定);储蓄率只改变稳态的位置,不改变到达的速度。
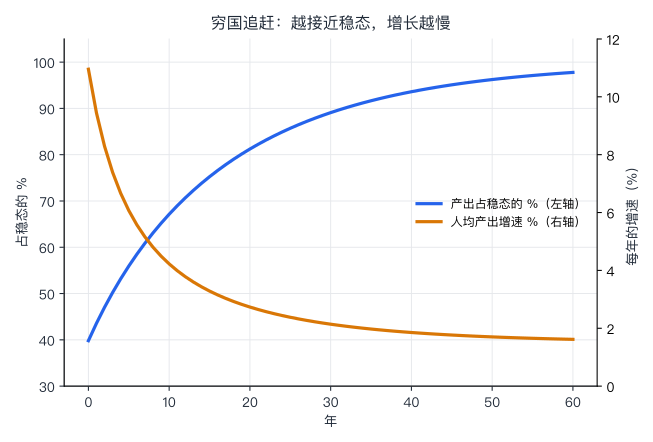
常见错误。 以为高储蓄率的国家"离自己的稳态"追得更快:速度只取决于 (1 − α)(n + g + δ),储蓄率只决定稳态在哪里;把"半衰期"当成"走完一半的年数"。
题 7 解答
思路。 增长核算:Δy = α ΔK + (1 − α)(ΔL + Δh) + ΔA,效率 ΔA 是"剩下"的部分。
过程与答案。
(1)ΔA = 7 − 0.4 × 9 − 0.6 × (1.5 + 1.0) = 7 − 3.6 − 1.5 = 1.9,占 7 的 27%。
(2)α = 1/3:ΔA = 7 − 3 − 0.667 × 2.5 = 2.33(33%)。α = 0.5:ΔA = 7 − 4.5 − 0.5 × 2.5 = 1.25(18%)。α 取不同的值,效率占的比例从 18% 到 33%。
(3)资本增速只有 7%:ΔA = 7 − 0.4 × 7 − 1.5 = 2.7(39%)。资本增长被统计高估 2 个点,效率就被低估 0.8 个点。
(4)增长核算里的"效率"是剩余:它包含所有没被量到的东西(技术、制度、测量误差、资源配置),所以对 α 的取值和资本、劳动的测量都很敏感。第 29 讲里,同一个国家的效率估计,换一种算法,符号都可能翻。(“我们无知的度量”,Abramovitz 这样称呼它。)
常见错误。 把"效率"直接说成"技术进步";用错了人力资本的位置(它和劳动一起乘以 (1 − α))。
题 8 解答
过程与答案。
(1)α = 0.35:资本的贡献 = 1.4^(α/(1−α)) = 1.4^0.538 ≈ 1.20 倍;人力资本 2 倍;效率 A = 12 ÷ (1.20 × 2) ≈ 5.0 倍。取对数,效率占差距的 ln 5.0 ÷ ln 12 ≈ 65%,资本 ln 1.2 ÷ ln 12 ≈ 7%,人力资本 ln 2 ÷ ln 12 ≈ 28%。
(2)α = 0.5:资本的贡献 = 1.4^1 = 1.4 倍;A = 12 ÷ (1.4 × 2) ≈ 4.3 倍,占 ln 4.3 ÷ ln 12 ≈ 59%。
(3)富国和穷国的差距,大部分不是机器和学历的差距,而是"效率"的差距(技术、制度、资源配置、测量……)。把穷国的机器和学历都补到和富国一样,差距也只缩小一部分。这是 Hall–Jones 一类发展核算的结论(第 29 讲)。但"效率"是剩余,包含了很多东西,这个结论没有告诉你是什么造成了效率差距。
常见错误。 把"效率占 65%“理解成"65% 的差距是技术”:它只是没被资本和教育解释的那部分。
题 9 解答
过程与答案。
(1)g_A = n/(1 − φ):φ = 0.6:0.015 ÷ 0.4 = 3.75%;φ = 0.8:0.015 ÷ 0.2 = 7.5%。
(2)n = 0.5%,φ = 0.6:0.005 ÷ 0.4 = 1.25%。研究者数量增长放缓,想法增长的速度就放缓。
(3)研究者数量一次性翻倍:水平 × 2^(1/(1 − φ)):φ = 0.6:2^2.5 ≈ 5.66 倍;φ = 0.8:2^5 = 32 倍。增长率不变,水平提高。
(4)φ = 1(Romer 型),g_A 与研究者数量成正比:研究者翻倍,增长率翻倍,永久。
要点。 Jones 型:想法越来越难找(φ < 1),要靠研究者数量不断增长才能维持增长,长期增长率取决于 n(人口);Romer 型:规模越大,增长越快,永久。两个模型对"该怎么增加研究者"的含义很不同(第 29 讲)。
常见错误。 把水平效应当成增长效应。
题 10 解答
过程与答案。
(1)估计 = 0.08 + 0.01 ÷ π:π = 0.05:0.28;π = 0.2:0.13;π = 0.5:0.10。
(2)工具越弱(π 越小),一点点违反"只通过教育"的直接影响,就会被放大很多倍:π = 0.05 时,0.01 的直接影响,让估计从 0.08 变成 0.28(3.5 倍)。所以弱工具 + 轻微的不干净 = 很大的偏差。第 29 讲还提到,弱工具的估计区间会很宽。
(3)AJR 用"殖民者当年的死亡率"作为制度的工具变量:批评者(如 Albouy)的核心质疑之一就是:这个工具会不会还通过别的渠道(比如疟疾、地理)直接影响今天的收入(排他性),以及第一阶段是否够强(数据质量、样本)。两者放在一起,就是题里的 γ/π。(第 29 讲;具体的争论细节请读原文,这里不替你判断。)
常见错误。 以为"工具变量一定比 OLS 更可靠":它的可靠依赖于两个假设(相关性、排他性)。
第三部分 货币与央行
题 11 解答
过程与答案。
(1)M/B = (1 + c)/(r + c) = 1.25/(0.08 + 0.25) = 1.25/0.33 ≈ 3.79。基础货币 100,货币量 ≈ 378.8。
(2)r = 4%:1.25/0.29 ≈ 4.31。c = 10%(r = 8%):1.10/0.18 ≈ 6.11。没有现金漏出(c = 0):1/r = 12.5。(现金越多,货币乘数越小,因为现金不会被再存进银行,不能再放贷。)
(3)MV = PY:名义 GDP = 500 × 3 = 1500。
(4)名义 GDP 增长 = 1.08 × 0.98 − 1 = 5.84%。实际增长 4%,物价上涨 1.0584 ÷ 1.04 − 1 ≈ 1.77%。流通速度不变:1.08 ÷ 1.04 − 1 ≈ 3.85%。
常见错误。 把乘数当成固定常数;以为货币量增长 8% 就一定带来 8% 的通胀(还取决于流通速度和实际产出)。
题 12 解答
思路。 通胀税是对"持有货币的人"征的税:通胀越高,人们持有的货币越少,税基缩小,所以收入先升后降。
import math

A, B = 0.4, 3.0                            # 货币需求(占 GDP 的比例)m(π) = A * exp(-B * π),参数是虚构的


def demand(pi):
    return A * math.exp(-B * pi)


def revenue(pi):
    """通胀税收入(占 GDP 的比例)= 通胀率 * 实际货币余额。"""
    return pi * demand(pi)


best = max((revenue(i / 10000), i / 10000) for i in range(1, 30000))
print(f"收入最大的通胀率 {best[1]:.1%},最大收入 {best[0]:.2%} GDP(公式 1/B = {1 / B:.1%})")


def roots(g):
    out, grid = [], [i / 100000 for i in range(1, 150000)]
    for a, b in zip(grid, grid[1:]):
        if (revenue(a) - g) * (revenue(b) - g) < 0:
            lo, hi = a, b
            for _ in range(60):
                mid = (lo + hi) / 2
                lo, hi = (mid, hi) if (revenue(lo) - g) * (revenue(mid) - g) > 0 else (lo, mid)
            out.append((lo + hi) / 2)
    return out


for g in (0.02, 0.03, 0.04, 0.05):
    r = roots(g)
    text = "、".join(f"{x:.1%}" for x in r) if r else "没有均衡"
    print(f"政府要靠印钱筹到 {g:.0%} GDP:通胀率 {text}")

print("适应性预期:人们用上一年的通胀决定持有多少货币,政府每年按这个货币量印出需要的钱,通胀 = G / m(上年通胀)")
for g in (0.03, 0.04, 0.048, 0.05):
    pi, path = 0.0, []
    for _ in range(40):
        pi = g / demand(pi)
        path.append(pi)
        if pi > 100:
            break
    shown = ",".join(f"{path[t]:.1%}" for t in (0, 1, 4, 9, 19, 39) if t < len(path))
    note = f"(第 {len(path)} 年起通胀超过 10000%,失控)" if pi > 100 else ""
    print(f"  G = {g:.1%}:第 1/2/5/10/20/40 年的通胀 {shown}{note}")
输出:
收入最大的通胀率 33.3%,最大收入 4.91% GDP(公式 1/B = 33.3%)
政府要靠印钱筹到 2% GDP:通胀率 6.0%、99.8%
政府要靠印钱筹到 3% GDP:通胀率 10.2%、78.1%
政府要靠印钱筹到 4% GDP:通胀率 16.3%、59.4%
政府要靠印钱筹到 5% GDP:通胀率 没有均衡
适应性预期:人们用上一年的通胀决定持有多少货币,政府每年按这个货币量印出需要的钱,通胀 = G / m(上年通胀)
  G = 3.0%:第 1/2/5/10/20/40 年的通胀 7.5%,9.4%,10.2%,10.2%,10.2%,10.2%
  G = 4.0%:第 1/2/5/10/20/40 年的通胀 10.0%,13.5%,16.0%,16.3%,16.3%,16.3%
  G = 4.8%:第 1/2/5/10/20/40 年的通胀 12.0%,17.2%,23.2%,25.8%,26.8%,26.9%
  G = 5.0%:第 1/2/5/10/20/40 年的通胀 12.5%,18.2%,25.6%,30.6%,37.7%(第 32 年起通胀超过 10000%,失控)
过程与答案。
(1)通胀税收入 π × 0.4 × e^(−3π) 在 π = 1/3 ≈ 33.3% 时最大,4.91% GDP。
(2)G = 2%:两个均衡,通胀 6.0% 和 99.8%;G = 3%:10.2% 和 78.1%;G = 4%:16.3% 和 59.4%;G = 5%:没有均衡(超过了最大收入 4.91%)。
(3)适应性预期:G = 3% 时,通胀 7.5% → 9.4% → 10.2%,收敛到较低的均衡 10.2%;G = 4% 收敛到 16.3%;G = 4.8% 收敛到 26.9%(接近最大点,收敛慢);G = 5% 时,一直上涨,第 32 年起通胀超过 10000%,失控。
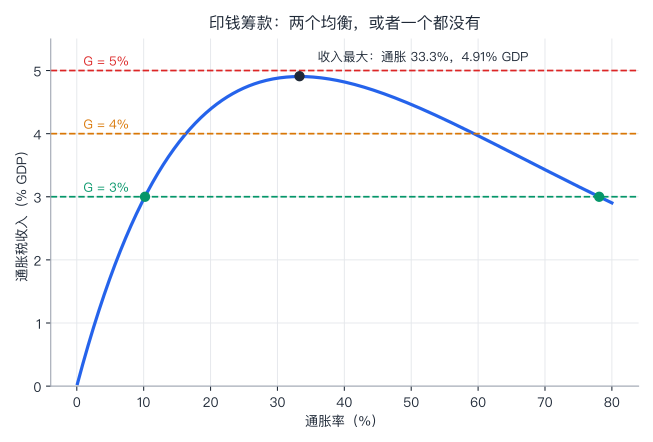
要点。 两个均衡里,较低的那个是稳定的(适应性预期下会走到那里),较高的那个不会走到。政府要的钱超过最大的通胀税收入,通胀就会失控:这是恶性通胀的逻辑(第 30 讲)。(模型是虚构的,参数不对应任何国家。)
常见错误。 以为通胀越高,政府收入越高(有一个最大值);把两个均衡都当成"可能的结局"。
题 13 解答
过程与答案。
(1)实际利率 = (1 + 名义)/(1 + 通胀) − 1:通胀 2%:1.05/1.02 − 1 ≈ 2.94%;6%:1.05/1.06 − 1 ≈ −0.94%;−1%:1.05/0.99 − 1 ≈ 6.06%。
(2)通胀高于预期(6%),借款人得益(还的钱不值钱了),出借人受损;通胀低于预期(−1%,物价下降),借款人受损。
(3)名义利率里混着通胀。借钱贵不贵,看的是实际利率,也就是借款人真正还出去的购买力。而且借款时,实际利率取决于预期通胀,还款时才知道真实通胀,两者的差,就是风险的来源。
常见错误。 用"名义利率 − 通胀"当成精确公式(只是近似)。
题 14 解答
过程与答案。
(1)80 + 25r = 400 − 35r,60r = 320,r = 5.33%,I = S = 213.3。
(2)储蓄 110 + 25r = 400 − 35r,r = 4.83%,I = 230.8。储蓄多了,利率下降,投资增加。
(3)公共储蓄减少 25(政府借了更多):S = 55 + 25r = 400 − 35r,r = 5.75%,I = 198.75。投资从 213.3 减到 198.75,少 14.6,占政府多借的 25 的 58%,这叫挤出。
(4)如果经济有大量闲置资源,政府支出可以让产出增加,增加的产出带来更多收入和储蓄,利率不一定上升,挤出会小得多。第 34 讲说:挤出的程度取决于经济的状态。
常见错误。 把 r 以百分数代入时弄错单位;认为挤出一定是 100%。
题 15 解答
过程与答案。
(1)i = 2 + π + 0.5(π − 2) + 0.5 × 缺口:
| 通胀 | 缺口 | 规则的名义利率 | 实际利率 |
|---|---|---|---|
| 2 | 0 | 4.0 | 2.0 |
| 5 | +2 | 9.5 | 4.5 |
| 1 | −4 | 0.5 | −0.5 |
| 0.5 | −6 | −1.25 | −1.75 |
(2)规则要求 −1.25%,但名义利率很难降到零以下(零利率下限)。央行只能降到约 0,实际利率仍然是 0 − 0.5 = −0.5%,不够,需要别的工具(资产购买、前瞻指引、负利率等,第 31 讲)。
(3)泰勒原则:通胀上升时,名义利率要上升得比通胀更多(系数 > 1),这样实际利率才会上升,抑制需求。第二种情况里,系数 1 + 0.5 = 1.5 > 1,实际利率从 2% 升到 4.5%。如果通胀的系数是 0(i = r* + π + 0.5 × 缺口,即名义利率只跟着通胀 1:1 变),第二种情况的实际利率 = 2 + 0.5 × 2 = 3%,抑制通胀的力度不足(并且,系数低于 1 在理论上可能让通胀预期失锚)。
常见错误。 把名义利率和实际利率弄混;忽略零下限。
题 16 解答
思路。 央行事后总有动机制造"意外通胀"来拉高产出;公众预见到这一点,结果是高通胀、没有额外产出。
过程与答案。
(1)承诺:π = 0,π^e = 0,产出 = 自然水平,L = ½ × 0 + ½ × (0 − 4)² = 8。
(2)公众相信 π^e = 0,央行选 π 最小化 ½π² + ½(0.5π − 4)²。一阶条件:π + 0.5(0.5π − 4) = 0,π(1 + 0.25) = 2,π = 1.6。损失 = ½ × 2.56 + ½ × (0.8 − 4)² = 1.28 + 5.12 = 6.4,比承诺的 8 低:偷偷违约有好处。
(3)理性预期:公众知道央行会怎么选,所以 π^e = π,意外通胀消失,产出回到自然水平(y − y_n = 0)。央行的一阶条件 π + λa(a(π − π^e) − k) = 0,代入 π^e = π,得 π = λak = 1 × 0.5 × 4 = 2。损失 = ½ × 2² + ½ × 4² = 2 + 8 = 10,比承诺的 8 更糟:通胀 2%,产出却没有增加。
(4)央行行长对通胀更厌恶,他的 λ 更小:λ = 0.5:均衡通胀 = 0.5 × 0.5 × 4 = 1.0;社会损失(λ = 1)= ½ × 1 + ½ × 16 = 8.5。λ = 0.2:通胀 = 0.4,社会损失 = ½ × 0.16 + 8 = 8.08。任命一位"保守"的央行行长,社会的损失更小(Rogoff 1985,第 31 讲)。
局限。 在这个没有冲击的模型里,行长越保守越好。第 31 讲说,有冲击时,过分保守也不好(对衰退反应不足),所以最优的保守程度在中间。
常见错误。 以为"承诺"和"理性预期下的相机抉择"效果一样;把均衡通胀(2)当成"央行想要的通胀"。
第四部分 经济周期与通胀
题 17 解答
思路。 物价每年向"产出缺口为零"的方向调整一步。政策来得越晚,物价已经降得越多,政策再把 A 加回去,就会过热。
B, K, Y_STAR = 0.8, 0.5, 100.0              # 总需求 Y = A - B*P;物价的调整速度;潜在产出
A0, A1 = 180.0, 165.0                       # 需求从 180 突然降到 165
P_STAR = (A0 - Y_STAR) / B                   # 开始时的均衡物价 100


def simulate(delay, years=30, boost=15.0):
    """delay:政策在需求下降后第几年才生效(把 A 加回 boost);None 表示不干预。"""
    p, gaps = P_STAR, []
    for t in range(1, years + 1):
        a = A1 + (boost if delay is not None and t > delay else 0.0)
        p = (p + K * (a - Y_STAR)) / (1 + K * B)     # 物价:P_t = P_{t-1} + K*(Y_t - Y*),Y_t = A - B*P_t
        gaps.append(a - B * p - Y_STAR)
    return gaps


long_run = (A1 - Y_STAR) / B
print(f"需求下降后,长期物价会降到 {long_run:.2f}(原来 {P_STAR:.0f}),产出回到 {Y_STAR:.0f}")
print("政策延迟  最深的缺口  最高的过热  前 15 年产出缺口的总和")
for delay in (None, 0, 1, 3, 6):
    gaps = simulate(delay)
    label = "不干预 " if delay is None else f"{delay} 年   "
    print(f"{label}   {min(gaps):9.2f}   {max(0.0, max(gaps)):9.2f}   {sum(gaps[:15]):10.2f}")
输出:
需求下降后,长期物价会降到 81.25(原来 100),产出回到 100
政策延迟  最深的缺口  最高的过热  前 15 年产出缺口的总和
不干预       -10.71        0.00       -37.26
0 年           0.00        0.00         0.00
1 年         -10.71        3.06        -0.10
3 年         -10.71        6.81        -0.42
6 年         -10.71        9.29        -1.57
过程与答案。
(1)长期:Y = Y* = 100,A = 165 ⇒ P = (165 − 100)/0.8 = 81.25(物价下降 18.75%)。
(2)不干预:第 1 年缺口 −10.71,之后一年比一年小,物价慢慢降,15 年里累计缺口 −37.26,还没完全回到零。
(3)见输出:
| 政策延迟 | 最深的缺口 | 最高的过热 | 前 15 年缺口总和 |
|---|---|---|---|
| 不干预 | −10.71 | 0 | −37.26 |
| 0 年(立刻抵消) | 0 | 0 | 0 |
| 1 年 | −10.71 | +3.06 | −0.10 |
| 3 年 | −10.71 | +6.81 | −0.42 |
| 6 年 | −10.71 | +9.29 | −1.57 |
(4)政策延迟越长,过热越严重:政策生效时,物价已经降到预期之下,需求一恢复,产出就冲到潜在水平以上。前 15 年的缺口总和看起来都比不干预小,但需要看的不只是总和:过热同样有代价(通胀、资产泡沫)。这是第 32 讲讨论的:政策的时滞、对缺口的实时估计困难(Orphanides)。
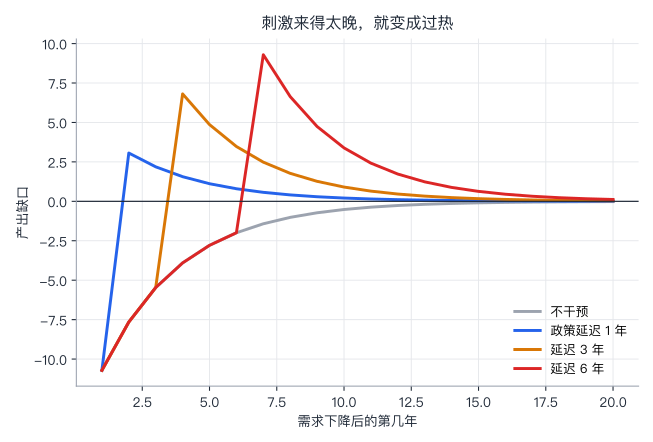
常见错误。 以为"政策来得晚,总比不来好";忽略过热;把延迟 0 年看成"没有冲击"(它是"立刻完全抵消",现实里办不到)。
题 18 解答
过程与答案。
(1)g = 2:Δu = 1.2 − 0.8 = +0.4(失业率上升 0.4 个百分点)。
(2)Δu = 0:g = 1.2 ÷ 0.4 = 3%。不是 0,因为潜在产出本身在增长(劳动力增加、生产率提高):增长低于潜在增长率,产出缺口扩大,失业就会上升。
(3)g = −3:Δu = 1.2 + 1.2 = +2.4。
(4)每 1 个百分点的失业率,对应 1 ÷ 0.4 = 2.5 个百分点的产出缺口。产出比潜在水平低 5%,失业率比自然水平高 5 ÷ 2.5 = 2 个百分点。
常见错误。 以为增长 0 才不增加失业;奥肯系数用反(是 2.5 倍,不是 0.4 倍)。
题 19 解答
过程与答案。
(1)每月有 10% 的企业调整,没调整的比例是 0.9,过 t 个月,还没调整的比例是 0.9^t,已调整 1 − 0.9^t:1 个月 10.0%,3 个月 27.1%,6 个月 46.9%,12 个月 71.8%,24 个月 92.0%。调整一半需要 ln 0.5 ÷ ln 0.9 ≈ 6.6 个月。每月 5%:ln 0.5 ÷ ln 0.95 ≈ 13.5 个月。(这是一个"Calvo 式"的简化:每家企业不论上次什么时候改过价,调整机会的概率一样。)
(2)损失 40x² 大于菜单成本 20:x² > 0.5,x > 0.71%。偏离小于 0.71%,不值得改价。
(3)每家企业可以对一个小的偏离不作反应,这是理性的(改价有成本)。所有企业都这样,物价整体就调整得慢,需求下降时,企业调整的是数量(减产、裁员),而不是价格,所以需求冲击会影响产出。(第 32 讲:价格黏性。)
常见错误。 把"价格有黏性"理解成"价格永远不变"。
题 20 解答
过程与答案。
(1)每年通胀上升 0.4 × 1.5 = 0.6 个百分点:2.0、2.6、3.2、3.8、4.4、5.0(第 0 到第 5 年)。缺口一直为正,通胀会不断加速。
(2)要降 6 个百分点,每个百分点年的负缺口,使通胀每年降 0.4 个百分点。累计需要 6 ÷ 0.4 = 15 个百分点·年的负缺口。
(3)可信度 w 时:累计需要 15 × (1 − w):w = 0:15;0.5:7.5;0.75:3.75;1:0。可信度越高,降通胀的代价越小,完全可信时没有代价。
(4)牺牲率:为了降低 1 个百分点的通胀,要放弃的产出(用"百分点·年"计)。这里是 1 ÷ 0.4 = 2.5(可信度为零时)。(第 33 讲的真实数据估计,沃尔克时期的牺牲率大约在 1.6–1.8 之间,和玩具模型不同,因为实际的可信度和别的冲击。)
常见错误。 以为降通胀一定没有代价(需要完全可信);把"牺牲率"理解成失业率的变化(这里是产出缺口)。
题 21 解答
过程与答案。
(1)稳态:s(1 − u) = f u,u* = s/(s + f) = 0.018/0.318 ≈ 5.66%。
(2)f = 24%:0.018/0.258 ≈ 6.98%;s = 2.4%:0.024/0.324 ≈ 7.41%。找工作更难,或者被解雇更多,自然失业率都上升。
(3)衰退:s = 3%,f = 26%,长期 u = 0.03/0.29 ≈ 10.34%。从 5.66% 出发:第 1 月 7.02%,第 3 月 8.67%,第 6 月 9.74%,第 12 月 10.27%。
(4)f 回到 30%,s 回到 1.8%:从 10.27% 回到离 5.66% 差 0.3 个百分点以内,需要 8 个月。(这是模型里的数字,现实中恢复的速度通常更慢,第 33 讲讨论了"迟滞"。)
常见错误。 把失业率当成只由"总需求"决定,忘了流入(s)和流出(f)。
题 22 解答
说明。 开放题,参考写法。
理论预测: 把长期通胀目标从 2% 提到 4%,好处主要有两个:一是名义利率的"正常水平"会更高(名义利率 ≈ 实际利率 + 通胀),央行降息的空间更大,不容易撞上零利率下限;二是工资很难下降(名义工资向下刚性),通胀稍高,实际工资可以通过低涨幅来调整,劳动力市场更容易适应冲击。成本主要有:通胀的"鞋底成本"和"菜单成本"更高,税制和合同没有按通胀调整时会扭曲,未预期的通胀会在债权人和债务人之间重新分配,价格作为信号的"噪音"更大。更重要的是,公众对央行"2%“的信心是靠多年的信誉积累的,改目标会不会让预期失锚,本身是一个风险。证据与局限: 提出过建议的研究(第 33 讲提到,2010 年 IMF 的一份研究报告,作者个人观点,建议讨论 4%)遭到了反对。要判断,需要知道:零利率下限出现的频率和代价、通胀从 2% 到 4% 的实际成本有多大(各国经验不同、难以比较)、预期是否会随之上移。这些数字取决于国家、时期和估计方法,我没有一个公认的结论可以给你。分歧在哪: 事实分歧:零下限的代价到底有多大,别的工具(资产购买、财政政策)能不能代替;预期失锚的风险有多大。价值分歧:谁承担通胀的成本(持有现金和固定收入的人,对比借款人);是否愿意用一点高通胀换取更少的衰退;央行的承诺是不是应该"一经确立就不轻易改动”。价值判断留给读者: 数据能说明风险和好处的大致量级;要不要为了更小的衰退风险,接受更高的日常通胀,是你的判断。
常见错误。 只写好处(或只写成本);把"提高目标"说成"提高通胀"(它改变的是预期的锚);写了结论没有分清事实和价值。
第五部分 财政政策与债务
题 23 解答
过程与答案。
(1)乘数 = 1 ÷ (1 − c(1 − t) + m) = 1 ÷ (1 − 0.75 × 0.8 + 0.15) = 1 ÷ 0.55 ≈ 1.818。政府购买 +50,GDP +90.9。
(2)转移支付 +50:居民先把 c = 0.75 的部分花掉,第一轮需求只有 37.5,所以效果 = 0.75 × 1.818 × 50 ≈ 68.2。
(3)平衡预算:购买 +50(GDP +90.9),增税 50(居民少花 0.75 × 50 = 37.5,GDP −68.2),净 +22.7。
(4)c = 0.9,t = 0,m = 0:乘数 1 ÷ (1 − 0.9) = 10。现实里,税(收入的一部分被拿走)、进口(花出去的钱流到国外)、储蓄都是"漏出",每一轮传下去的比例变小,所以乘数小得多(这里的 1.8)。
常见错误。 转移支付的乘数用购买乘数(没有乘 c);平衡预算乘数简单地等于 1(有税和进口时不等于 1)。
题 24 解答
思路。 债务/GDP 每年按 (1 + r)/(1 + g) 增长,再减去基本盈余。r > g 时,利息"滚雪球"。
def path(d0, r, g, primary, years):
    """债务/GDP:d' = (1+r)/(1+g) * d - 基本盈余(占 GDP 的比例,亏损为负)。"""
    d, out = d0, [d0]
    for _ in range(years):
        d = (1 + r) / (1 + g) * d - primary
        out.append(d)
    return out


print("起点:债务/GDP = 80%,r = 4%,g = 2.5%(r - g = 1.5%)")
print(f"保持债务不变所需的基本盈余:(r-g)/(1+g) * d = {0.015 / 1.025 * 80:.2f}% GDP")
print("基本盈余(% GDP)   第 10 年  第 20 年  第 30 年  第 50 年")
for primary in (0.0, -1.0, 1.17, 2.0):
    p = path(80, 0.04, 0.025, primary, 50)
    print(f"{primary:8.2f}           {p[10]:8.1f}  {p[20]:8.1f}  {p[30]:8.1f}  {p[50]:8.1f}")

print("同样的基本赤字 1% GDP,只改变 r - g:")
for r, g in ((0.03, 0.03), (0.04, 0.025), (0.05, 0.02), (0.06, 0.02)):
    p = path(80, r, g, -1.0, 30)
    hit = next((t for t, x in enumerate(p) if x >= 120), None)
    note = f"第 {hit} 年到 120%" if hit is not None else "30 年内没到 120%"
    print(f"  r = {r:.0%},g = {g:.1%}(r - g = {100 * (r - g):.1f}%):第 30 年 {p[30]:6.1f}%,{note}")
输出:
起点:债务/GDP = 80%,r = 4%,g = 2.5%(r - g = 1.5%)
保持债务不变所需的基本盈余:(r-g)/(1+g) * d = 1.17% GDP
基本盈余(% GDP)   第 10 年  第 20 年  第 30 年  第 50 年
    0.00               92.5     107.0     123.7     165.4
   -1.00              103.2     130.0     161.0     238.4
    1.17               80.0      80.0      80.0      80.1
    2.00               71.1      60.9      49.0      19.5
同样的基本赤字 1% GDP,只改变 r - g:
  r = 3%,g = 3.0%(r - g = 0.0%):第 30 年  110.0%,30 年内没到 120%
  r = 4%,g = 2.5%(r - g = 1.5%):第 30 年  161.0%,第 17 年到 120%
  r = 5%,g = 2.0%(r - g = 3.0%):第 30 年  238.0%,第 11 年到 120%
  r = 6%,g = 2.0%(r - g = 4.0%):第 30 年  309.0%,第 9 年到 120%
过程与答案。
(1)见输出(r = 4%,g = 2.5%):基本平衡(0):第 10/20/30/50 年 92.5 / 107.0 / 123.7 / 165.4;基本赤字 1%:103.2 / 130.0 / 161.0 / 238.4;基本盈余 1.17%:80.0(稳定);基本盈余 2%:71.1 / 60.9 / 49.0 / 19.5。
(2)要保持 d 不变:d′ = d,解得基本盈余 = (r − g)/(1 + g) × d = 0.015/1.025 × 80 ≈ 1.17%。
(3)基本赤字 1%:r − g = 0(r = 3%,g = 3%):30 年后 110%,30 年内到不了 120%;r − g = 1.5%:第 17 年到 120%;r − g = 3%(r 5%,g 2%):第 11 年;r − g = 4%:第 9 年。r − g 越大,债务越快失控。
(4)r < g 时,债务/GDP 即使有基本赤字,也可以稳定甚至下降,因为经济增长得比利息还快。但这不是说"可以无限借":r < g 不一定永远成立;利率会随着债务上升(风险溢价)而上升;r 一旦重新超过 g,之前累积的债务就变成负担;而且这个结论依赖于"借来的钱花得值"。(第 34 讲,美国 r − g 在多个十年是负的,但这是事后的平均,不是保证。)
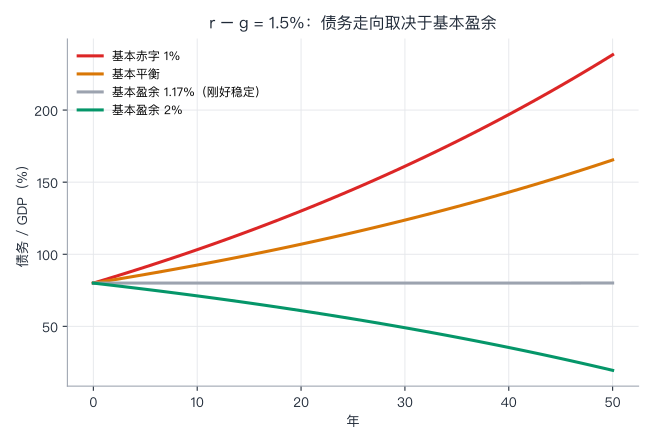
常见错误。 只看赤字,不看 r − g;把"基本盈余"和"总盈余"弄混(总盈余里含利息)。
题 25 解答
过程与答案。
(1)国家—年份平均:(12 × 3.0 − 1 × 6.0 + 5 × 1.5 − 2 × 2.0) ÷ 20 = 33.5 ÷ 20 = +1.68%。把 20 个"国家—年份"排序,中位数 +3.0%。
(2)国家平均:(3.0 − 6.0 + 1.5 − 2.0) ÷ 4 = −0.875%。四个国家的中位数 = (−2.0 + 1.5) ÷ 2 = −0.25%。
(3)去掉乙国,按国家平均:(3.0 + 1.5 − 2.0) ÷ 3 ≈ +0.83%。
(4)同样的数据,平均增长可以是 +1.68%,也可以是 −0.875%,只因为怎么加权。乙国只有 1 年,按国家平均时和甲国(12 年)一样重,按国家—年份时只占 1/20。这和第 34 讲里关于"债务超过 GDP 的 90% 就会拖累增长"的那场争论是同一类问题:一项高知名度的研究,被指出有公式错误(漏掉了几个国家)、剔除了一些年份、用了不寻常的加权方式,重算以后平均增长从负变成正(据报道)。教训:结果对怎么加权、怎么选样本很敏感,在相信一个"平均数"之前,要问它怎么算的。(也要注意:这里的数字是虚构的,只演示加权的影响,不对应任何真实研究。)
常见错误。 以为平均数只有一种算法;把相关当成因果(高债务和低增长,也可能是低增长导致高债务)。
题 26 解答
说明。 开放题,参考写法。
理论预测: 在凯恩斯式的模型里,衰退时有闲置的工人和工厂,政府增加支出会通过乘数让总需求和产出增加;乘数的大小取决于边际消费倾向、税率、进口的比例,以及央行的反应(利率会不会上升,产生挤出)。衰退时,闲置资源多、央行可能保持低利率,理论上乘数更大;充分就业时,政府支出主要是挤出私人部门。证据与局限: 第 34 讲讲到:对支出乘数的估计,多个研究给出的范围很大,一些估计在 0.6 到 1 之间,也有研究发现衰退时乘数明显更大;对地区的研究得到的"相对乘数"不能直接当成全国乘数。估计的难处:支出往往是因为经济状况才增加的(反向因果),而且往往同时有别的政策。分歧在哪: 事实分歧:乘数到底多大,衰退时是否更大,利率和预期会不会抵消;债务的长期代价有多大(第 34 讲,r − g)。价值分歧:政府规模应该多大;代际问题(今天借的债,将来由谁还);刺激的钱花在哪(基建、转移支付、减税),谁受益;愿意用多大的债务风险换取更快的复苏。价值判断留给读者: 数据能给出乘数的大致范围和债务的算术,要不要加大刺激、加到多大,是你的判断。
常见错误。 把某一个乘数估计当成"科学的答案";只谈经济效果,不谈债务和分配。
第六部分 金融危机
题 27 解答
思路。 银行承诺第一期取款的人拿回 1,但它的资产提前清算只有 s = 0.5。取款的人越多,剩下的人的资产越少。
过程与答案。
(1)f 比例的人取款,银行要拿出 f(每人 1)。需要清算 f/s 的投资。剩下 1 − f/s 的投资,到期收回 R(1 − f/s),分给 1 − f 的人:等下去的价值 = R(1 − f/s) ÷ (1 − f)。
(2)R = 1.5,s = 0.5:f = 0.2:1.5 × 0.6 ÷ 0.8 = 1.125;f = 0.25:1.000;f = 0.3:0.857;f = 0.4:0.500;f = 0.5:0。令价值 = 1:f* = (R − 1)/(R/s − 1) = 0.5/2 = 25%。f 超过 25%,等下去就不如提前取(1),每个人都想提前取,进一步推高 f。
(3)f = 100%:银行把所有投资清算,只有 0.5 的钱,按先到先得,前 50% 的储户拿到 1,后 50% 拿到 0,期望所得 0.5。这时,每个人都取款是一个均衡:即使他本来不急用钱,他也会取,因为等下去会拿 0。(所以有两个均衡:好的,只有急用钱的人取;坏的,所有人都取。)
(4)R = 1.2:f* = 0.2/(2.4 − 1) ≈ 14.3%;R = 2.0:f* = 1/(4 − 1) ≈ 33.3%。正常的 15% 取款:R = 1.5 时离门槛 25% 还有 10 个百分点;R = 1.2 时,正常的 15% 已经超过门槛 14.3%,银行本身就很脆弱。项目的回报越低,银行越脆弱。
(5)存款保险承诺:等到期的人也能拿回他应得的价值。那么不管别人怎么做,等下去都不亏,“别人取我也取"的理由就消失了,坏均衡不再存在。代价:道德风险(银行和储户都不再小心,第 35 讲)。
常见错误。 把门槛当成"挤兑一定会发生”:有两个均衡,哪个发生取决于预期;把存款保险的好处和它的代价只说一面。
题 28 解答
思路。 价格下跌 → 银行的权益下降 → 杠杆超限 → 卖资产 → 价格更低 → 更多的银行杠杆超限。
BANKS, ASSETS, EQUITY0, LEVERAGE = 8, 200.0, 14.0, 16.0   # 8 家银行,各 200 资产、14 权益(7%),杠杆上限 16
MARKET = BANKS * ASSETS * 3                                # 市场总规模(甩卖的量相对它有多大)


def crisis(eta, first_drop=0.02, rounds=300):
    """资产价格先跌 first_drop;杠杆超限的银行按比例卖资产还债,资不抵债的银行清仓;卖出的量压低价格(eta 是冲击系数)。"""
    price, held, debt = 1.0 - first_drop, [ASSETS] * BANKS, [ASSETS - EQUITY0] * BANKS
    for _ in range(rounds):
        sold_total = 0.0
        for i in range(BANKS):
            if held[i] <= 1e-9:
                continue
            equity = held[i] * price - debt[i]
            if equity <= 0:
                sell = held[i]                              # 资不抵债:全部清仓
                held[i], debt[i] = 0.0, 0.0
            else:
                excess = held[i] * price - LEVERAGE * equity   # 超出杠杆上限的部分(按价值算)
                if excess <= 1e-9:
                    continue
                sell = excess / price
                held[i] -= sell
                debt[i] -= sell * price
            sold_total += sell
        if sold_total < 1e-9:
            break
        price *= 1 - eta * sold_total * price / MARKET
    wiped = sum(1 for i in range(BANKS) if held[i] * price - debt[i] <= 0 or held[i] == 0.0)
    return price, wiped


print("冲击系数 eta  最后价格  总跌幅   被清仓的银行数")
for eta in (0.0, 0.1, 0.3, 0.5, 0.55, 0.7):
    price, wiped = crisis(eta)
    print(f"{eta:8.2f}     {price:8.4f}  {100 * (1 - price):6.2f}%   {wiped}")
输出:
冲击系数 eta  最后价格  总跌幅   被清仓的银行数
    0.00       0.9800    2.00%   0
    0.10       0.9705    2.95%   0
    0.30       0.9092    9.08%   0
    0.50       0.8356   16.44%   0
    0.55       0.8224   17.76%   8
    0.70       0.7837   21.63%   8
过程与答案。
(1)见输出:η = 0:价格只跌 2.00%(没有放大);η = 0.1:2.95%;η = 0.3:9.08%;η = 0.5:16.44%,还没有银行倒闭;η = 0.55:价格跌 17.76%,8 家银行全部被清仓;η = 0.7:21.63%,同样 8 家全部清仓。
(2)价格跌 2%:每家的资产 200 变成 196,负债 186 不变,权益 14 变成 10,杠杆 = 196/10 = 19.6,超过上限 16。要回到 16:卖出资产还债,设卖出的价值是 x:(196 − x)/(10) = 16,x = 36,也就是卖掉资产的 18.4%。8 家银行同时这样做,卖出的量很大,价格进一步下降。
(3)η 从 0.5 到 0.55,只增加了一点点,被清仓的银行却从 0 家变成了 8 家:价格跌幅的变化是连续的(16.44% → 17.76%),但能不能活下来是一个突变。因为 8 家银行一模一样,权益一旦在某一轮被跌光,就同时一起倒。这说明:金融系统的风险是非线性的,小的参数变化、小的外部冲击,可能带来结局的大差别,平时观察到的"平稳"不能保证安全。(模型的参数是虚构的,临界点的具体位置没有现实含义。)
(4)可能的办法:更高的资本要求(权益厚了,杠杆上限更松,不必卖);逆周期的缓冲(繁荣时多留,衰退时可动用);最后贷款人(央行在甩卖时提供流动性);暂停按市价估值或限制杠杆的顺周期性。每种办法都有代价(降低信贷、道德风险),第 35 讲没有给出一个"最优"答案,这里也不替你选。
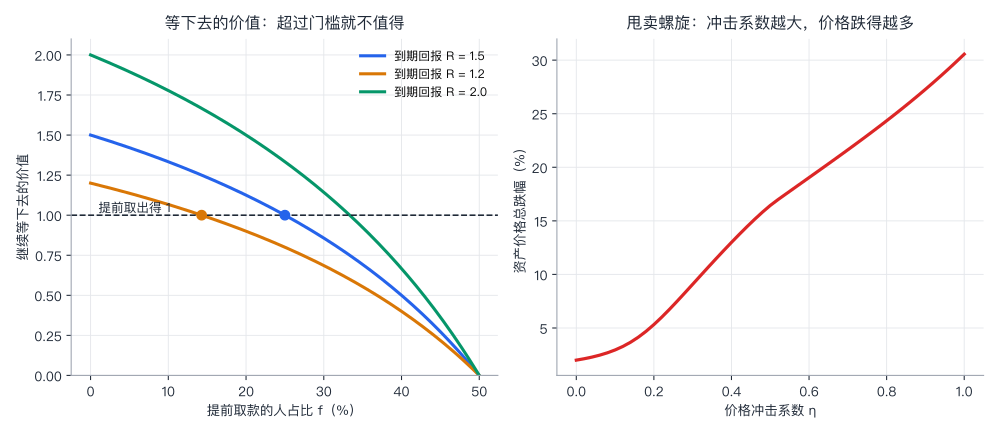
(左图对应题 27:等下去的价值;右图对应本题:价格总跌幅随冲击系数上升。)
常见错误。 以为银行"不理性"才甩卖:杠杆约束下,每个银行的卖出都是对自己最合理的反应,合起来却造成更大的损失(合成谬误)。
第七部分 综合
题 29 解答
(a)错。 翻倍只让稳态产出变成 2^(α/(1−α)) 倍(α = 0.4 时 1.587 倍,α = 1/3 时 1.414 倍),因为资本的边际报酬递减(题 5)。
(b)错。 持续的人均增长来自技术进步 g;储蓄只改变稳态的水平。
(c)错。 乘数 (1 + c)/(r + c) 取决于现金比例和准备金率,会随着银行和公众的行为变化。第 30 讲还指出,有的央行研究认为,现代的货币量主要不是由乘数决定的,而是贷款创造存款;对这个问题有不同看法。
(d)对。 费雪方程:实际利率 ≈ 名义利率 − 预期通胀。
(e)错。 短期里有取舍,但长期,预期会调整,没有稳定的取舍(弗里德曼、菲尔普斯,第 33 讲;数据里,取舍的关系在不同时期差别很大)。
(f)对(“理论和一些研究认为”)。衰退时有闲置资源,央行可能保持低利率,挤出小;但不同研究的结果有分歧(第 34 讲,题 26)。
(g)对(在最简化的模型里:无税、无进口)。购买增加 ΔG,增税 ΔT = ΔG(定额税):净效应 = ΔG × k − c × ΔG × k = ΔG(k = 1/(1 − c)),乘数为 1。有税率和进口时,不等于 1(题 23:22.7/50 = 0.45)。
(h)对(在模型的条件下)。保险承诺使等下去不吃亏,消除了"别人取我也取"的理由(题 27)。
(i)错。 债务/GDP 的变化取决于 r − g 和基本盈余。r < g 时,即使有基本赤字,债务/GDP 也可能稳定或下降;r > g 时,需要基本盈余才能稳定(题 24)。
题 30 解答
| 类型 | 对产出和物价的第一反应 | 政策的难处 | |
|---|---|---|---|
| (a)消费者信心下降 | 总需求冲击,需求下降 | 产出下降,物价下降(或通胀降低) | 要不要用降息或财政刺激?时滞(题 17) |
| (b)油价大涨 | 短期总供给冲击,成本上升 | 产出下降,物价上升(滞胀) | 两难:刺激需求会推高通胀,抑制通胀会加深衰退(第 32、33 讲) |
| (c)央行加息 | 总需求冲击(政策) | 产出下降,物价下降 | 效果有时滞,力度难把握 |
| (d)基础设施投资 | 总需求冲击,需求上升(短期);也可能提高长期潜在产出 | 产出上升,物价上升(短期) | 乘数多大?挤出?债务?(题 23、24) |
| (e)技术进步 | 潜在产出(长期供给)上升 | 产出上升,物价下降 | 分配:谁受益,谁被替代(第 29 讲) |
| (f)银行危机,信贷收紧 | 总需求下降(也可能降低潜在产出) | 产出下降,物价下降 | 最后贷款人、存款保险,道德风险(第 35 讲) |
| (g)出口订单减少 | 总需求冲击(外需) | 产出下降,物价下降 | 国内需求能不能补上(题 23 的进口漏出) |
| (h)自然灾害毁掉工厂 | 短期供给冲击,也降低潜在产出 | 产出下降,物价上升 | 重建需要的支出会推高需求;政策要区分短期和长期 |
要点。 区分需求冲击(产出和物价同向变)和供给冲击(反向变)是第一步:(b)和(h)会让产出下降、物价上升,政策两难;(a)(c)(f)(g)让两者同时下降,政策相对简单。
常见错误。 把所有冲击都当成需求冲击;忽略有的冲击同时影响需求和供给(比如灾害、危机)。
做完之后
数一数你错在哪里。
- 第一部分(题 1–4)错得多:重读第 27 讲:GDP 只算最终产品或增加值,实际 GDP 受基期影响,失业率的分母是劳动力。
- 第二部分(题 5–10)错得多:重读第 28、29 讲:稳态的位置由储蓄决定,收敛的速度由 (1 − α)(n + g + δ) 决定,持续增长来自技术;效率是剩余。
- 第三部分(题 11–16)错得多:重读第 30、31 讲:货币乘数不固定,通胀税有最大值,名义和实际利率要分清,央行的承诺有价值。
- 第四部分(题 17–22)错得多:重读第 32、33 讲:需求冲击和供给冲击的区别,政策时滞,预期决定菲利普斯曲线的形状。
- 第五、六部分(题 23–28)错得多:重读第 34、35 讲:乘数里的漏出,r − g,银行挤兑的两个均衡,甩卖的非线性。
有一类错误值得单独记下来:把模型的结论当成现实的结论。这一部分的几乎每一个模型都在说:给定这些假设,会发生什么。第 04 讲说过,宏观问题很难做实验,经济学家争论很多。所以每次得到一个数,都要问一句:这个结果依赖于哪个假设?
下一套习题(习题 84)对应 Unit 9–10:时间价值与贴现、风险与保险、有效市场、行为经济学,以及国际贸易、汇率、发展、经济史。
参考
这套习题只用到前面各讲已经引用过的概念和文献,没有引入新的文献。题中的所有场景和数字都是为练习设计的示意,不对应真实的统计数据。需要核对原始文献的地方,请回到对应的那一讲。