这一讲要回答六个问题:
- 经济周期是什么?它有什么规律,没有什么规律?
- 衰退时,产出和失业为什么反着动?(奥肯定律)
- 总需求和总供给是什么?为什么需求曲线向下,短期供给曲线向上,长期供给曲线竖直?
- 需求冲击和供给冲击,各有什么不同的"指纹"?
- 价格为什么会"黏"?黏性怎样把一次冲击,放大成一场衰退?
- 经济周期,到底是什么引起的?
从这一讲起,我们进入 Unit 8:短期的波动。前面的 Unit 7,看的是几十年的趋势:增长靠资本、人力资本、想法和制度。现在,我们看趋势上下的起伏:同样一个国家,这一年产出比潜在水平高,下一年又比它低。第 4 讲说过,宏观经济学里,几乎没法做实验,所以争论比微观多;这一单元,你会反复碰到这一点。
一、你的支出,是别人的收入
先想象一个小镇。镇上每一户人家,每赚 1 元,花掉 0.9 元,存下 0.1 元。
有一天,一户人家,因为担心将来,少花了 10 元。
先停一下:这 10 元,对整个小镇的收入,最后会造成多大的影响?
这 10 元,本来是另一户人家的收入。那一户,收入少了 10 元,也照着习惯,少花 9 元(10 × 0.9);这 9 元,是第三户的收入,第三户少花 8.1 元……一轮一轮下去:
10 + 9 + 8.1 + 7.29 + …… = 10 ÷ (1 − 0.9) = 100 元
一户人家少花的 10 元,最后,让全镇的收入,少了 100 元。(这个"放大",叫乘数,第 34 讲会专门讲。)
注意这里发生了什么:每一户的决定,单独看,都合理(担心将来,少花点钱);可是大家同时这样做,所有人的收入,一起下降。 第 8 讲的"谷贱伤农",是同一类现象:对一个人有利的事,对所有人同时发生时,结果可能相反。这一讲的总需求,就是在说:整个经济的支出,有时会同时起伏,一起拉动收入起伏。
二、经济周期的事实
2.1 什么是衰退
一个经济,有时扩张,有时收缩。这种起伏,叫经济周期。美国国家经济研究局(NBER)的经济周期日期委员会,是这样认定衰退的:经济活动出现了显著的下降,遍及整个经济,并且持续了几个月以上。 它没有一个固定的数字规则(比如,常被提到的"连续两个季度 GDP 下降",不是 NBER 的定义)。生产和就业,是它最关注的两个方面。
2.2 代码验证:衰退有多长,扩张有多长
# 一、美国的衰退有多长,扩张有多长?
# 美国国家经济研究局(NBER)的经济周期日期委员会,认定的每一轮"顶(peak)"和"谷(trough)",1945–2020 年。
# 顶 = 扩张的最后一个月;谷 = 衰退的最后一个月;衰退的长度 = 顶到谷的月数。
cycles = [("1945-02", "1945-10"), ("1948-11", "1949-10"), ("1953-07", "1954-05"), ("1957-08", "1958-04"),
          ("1960-04", "1961-02"), ("1969-12", "1970-11"), ("1973-11", "1975-03"), ("1980-01", "1980-07"),
          ("1981-07", "1982-11"), ("1990-07", "1991-03"), ("2001-03", "2001-11"), ("2007-12", "2009-06"),
          ("2020-02", "2020-04")]

def month(s):
    y, m = s.split("-"); return int(y) * 12 + int(m)

contraction = [month(t) - month(p) for p, t in cycles]
expansion = [month(cycles[i + 1][0]) - month(cycles[i][1]) for i in range(len(cycles) - 1)]
print("衰退(顶到谷):")
for (p, t), c in zip(cycles, contraction): print(f"  {p} 到 {t}:{c:>2} 个月")
print(f"{len(cycles)} 次衰退,平均 {sum(contraction) / len(contraction):.1f} 个月;最短 {min(contraction)} 个月,最长 {max(contraction)} 个月")
print(f"{len(expansion)} 段扩张(相邻两次衰退之间,谷到下一个顶),平均 {sum(expansion) / len(expansion):.1f} 个月;最短 {min(expansion)} 个月,最长 {max(expansion)} 个月")
print("相邻两次衰退之间的间隔(月):" + ",".join(str(e) for e in expansion))
print("  没有固定的周期:最短的间隔和最长的间隔,相差约", max(expansion) // min(expansion), "倍")

# 二、各国的增长是不是同时下降?
# 世界银行 WDI(2026 年 10 月 8 日更新的版本),实际 GDP 年增长率(%),2005–2024 年。
growth = {
    "中国": [11.5, 12.7, 14.2, 9.7, 9.4, 10.6, 9.5, 7.9, 7.8, 7.5, 7.0, 6.8, 6.9, 6.8, 6.1, 2.3, 8.6, 3.1, 5.4, 5.0],
    "美国": [3.5, 2.8, 2.0, 0.1, -2.6, 2.7, 1.6, 2.3, 2.1, 2.5, 2.9, 1.8, 2.5, 3.0, 2.6, -2.1, 6.2, 2.5, 2.9, 2.8],
    "日本": [1.8, 1.5, 1.7, -1.2, -5.9, 4.1, -0.2, 1.6, 2.0, 0.9, 1.8, 0.7, 1.6, 0.8, -0.3, -4.3, 3.6, 1.3, 0.7, -0.2],
    "德国": [0.9, 3.9, 2.9, 0.9, -5.5, 4.1, 3.8, 0.5, 0.4, 2.2, 1.7, 2.2, 2.8, 1.1, 1.0, -4.1, 3.9, 1.8, -0.9, -0.5],
    "英国": [2.8, 2.2, 2.9, -0.0, -4.6, 2.3, 0.9, 1.5, 1.7, 3.2, 2.1, 2.2, 3.0, 1.6, 1.3, -10.0, 8.5, 5.1, 0.3, 1.1],
    "印度": [7.9, 8.1, 7.7, 3.1, 7.9, 8.5, 5.2, 5.5, 6.4, 7.4, 8.0, 8.3, 6.8, 6.5, 3.9, -5.8, 9.7, 7.6, 7.2, 7.1],
    "巴西": [3.2, 4.0, 6.1, 5.1, -0.1, 7.5, 4.0, 1.9, 3.0, 0.5, -3.5, -3.3, 1.3, 1.8, 1.2, -3.3, 4.8, 3.0, 3.2, 3.4],
    "韩国": [4.4, 5.2, 5.8, 3.0, 0.8, 7.0, 3.7, 2.5, 3.3, 3.2, 2.9, 3.2, 3.4, 3.2, 2.3, -0.7, 4.6, 2.7, 1.6, 2.0],
}
years = list(range(2005, 2025))
print("\n八个国家里,哪些年份有国家的实际 GDP 下降(增长率为负)?")
for i, y in enumerate(years):
    down = [c for c, g in growth.items() if g[i] < 0]
    if len(down) >= 2: print(f"  {y}:{len(down)} 个:{'、'.join(down)}")
for y in (2009, 2020):
    i = years.index(y)
    print(f"{y} 年八国的增长率:" + ",".join(f"{c} {g[i]:+.1f}" for c, g in growth.items()))
print("中国:2009 和 2020 年,增速都明显放慢,但没有出现负增长:" + f"2009 年 {growth['中国'][4]:.1f}%,2020 年 {growth['中国'][15]:.1f}%(对照 2019 年 {growth['中国'][14]:.1f}%)")
输出:
衰退(顶到谷):
  1945-02 到 1945-10: 8 个月
  1948-11 到 1949-10:11 个月
  1953-07 到 1954-05:10 个月
  1957-08 到 1958-04: 8 个月
  1960-04 到 1961-02:10 个月
  1969-12 到 1970-11:11 个月
  1973-11 到 1975-03:16 个月
  1980-01 到 1980-07: 6 个月
  1981-07 到 1982-11:16 个月
  1990-07 到 1991-03: 8 个月
  2001-03 到 2001-11: 8 个月
  2007-12 到 2009-06:18 个月
  2020-02 到 2020-04: 2 个月
13 次衰退,平均 10.2 个月;最短 2 个月,最长 18 个月
12 段扩张(相邻两次衰退之间,谷到下一个顶),平均 64.2 个月;最短 12 个月,最长 128 个月
相邻两次衰退之间的间隔(月):37,45,39,24,106,36,58,12,92,120,73,128
  没有固定的周期:最短的间隔和最长的间隔,相差约 10 倍

八个国家里,哪些年份有国家的实际 GDP 下降(增长率为负)?
  2009:5 个:美国、日本、德国、英国、巴西
  2020:7 个:美国、日本、德国、英国、印度、巴西、韩国
  2024:2 个:日本、德国
2009 年八国的增长率:中国 +9.4,美国 -2.6,日本 -5.9,德国 -5.5,英国 -4.6,印度 +7.9,巴西 -0.1,韩国 +0.8
2020 年八国的增长率:中国 +2.3,美国 -2.1,日本 -4.3,德国 -4.1,英国 -10.0,印度 -5.8,巴西 -3.3,韩国 -0.7
中国:2009 和 2020 年,增速都明显放慢,但没有出现负增长:2009 年 9.4%,2020 年 2.3%(对照 2019 年 6.1%)
逐段看:
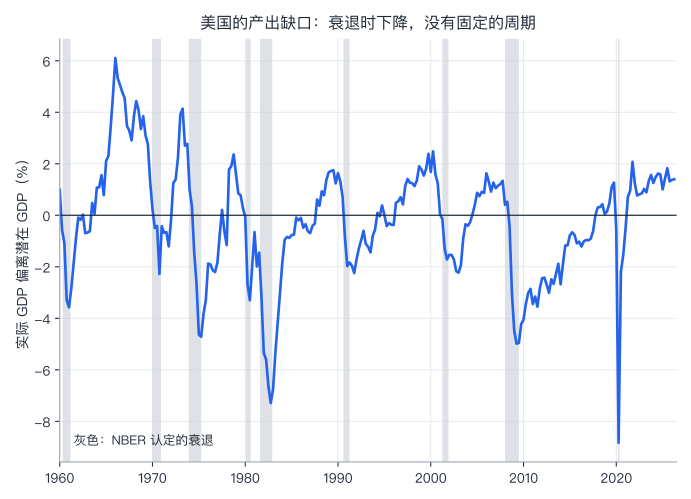
- 衰退:1945 年以来,美国有 13 次(按 NBER 的日期),平均约 10 个月,最短的是 2020 年,只有 2 个月,最长的是 2007 到 2009 年,18 个月。(NBER 自己公布的 1945 到 2020 年平均,约 10.3 个月,与此接近;差别来自计算范围,我没有逐项核对。)
- 扩张:两次衰退之间,平均 64.2 个月,与 NBER 公布的 1945 到 2020 年的平均(约 64.2 个月)一致;最短的间隔 12 个月,最长的 128 个月。
- 没有固定的周期:最短和最长的间隔,相差约 10 倍。所以,“周期"这个词,有点误导:它不是钟摆,是不规则的起伏。你没法靠"上一次衰退是几年前”,来预测下一次。
- 图:灰色是 NBER 认定的衰退,蓝线是实际 GDP 偏离潜在 GDP 的百分比(美国国会预算办公室的估计)。衰退时,缺口迅速下降,复苏需要更长时间。注意:潜在 GDP 是估出来的,不是看到的。 Athanasios Orphanides 2001 年(American Economic Review,91 卷 4 期)的研究显示,用当时能拿到的数据,估的产出缺口,和后来修订的,差别可以很大,更大的误差来源,是对潜在产出的实时估计。这也是第 31 讲那个泰勒规则的局限之一。
2.3 衰退是同时发生的
一个国家的起伏,是不是只和自己有关?下面是世界银行的数据,八个国家,2005 到 2024 年的实际 GDP 增长(%):
- 2009 年:八国里,美国、日本、德国、英国、巴西的 GDP,都下降了;
- 2020 年:八国里,有七个下降(美国、日本、德国、英国、印度、巴西、韩国);
- 中国:2009 年增长 9.4%,2020 年 2.3%(对照 2019 年的 6.1%),增速明显放慢,但是没有出现年度负增长。(国家统计局公布的数字是,2020 年第一季度,实际 GDP 同比下降 6.8%,按 1992 年以来的口径,是中国第一次出现季度性萎缩,据报道。)
所以,不同国家的周期,会同时起伏:有共同的冲击(2008 年的金融危机,2020 年的疫情),也有贸易、金融的联系。中国的情形,和美国不同:中国每年,政府工作报告会设定一个增长目标(2025 年是"5% 左右";据报道,2026 年的目标是 4.5% 到 5%)。第 27 讲看到的,中国的增长,是一个阶梯式的放缓,不是"正负交替"。我们这一讲用的"衰退",主要是在美国这样的增长率常常为负的经济里,才好用的概念。
小结: 衰退是经济活动遍及整个经济的显著下降。1945 年以来,美国的衰退平均约 10 个月,扩张平均约 64 个月,间隔最短 12 个月、最长 128 个月:没有固定周期。不同国家的衰退,常常同时发生。
三、产出和失业,反着动:奥肯定律
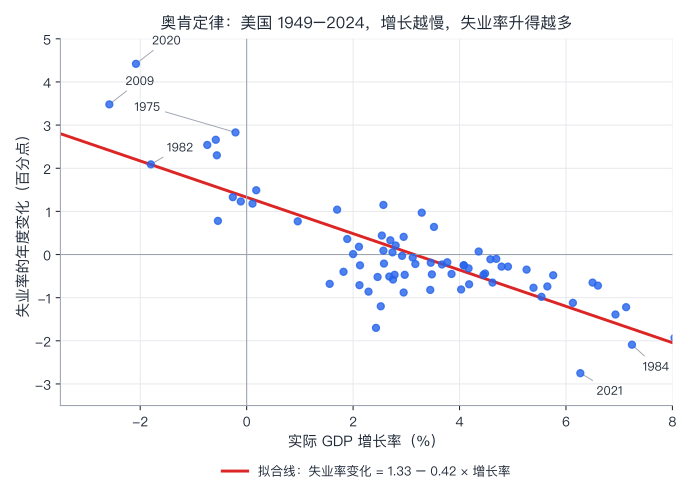
衰退时,产出下降,企业需要的工人,也少了,失业率上升。1962 年,Arthur Okun 发现了这个规律(经济学里叫奥肯定律):GDP 增长越慢,失业率上升越多。
我们用美国 1949 到 2024 年的数据,自己看一遍:
import numpy as np

# 奥肯定律:产出和失业,是不是反着动?美国,1948–2024 年。
# 来源:美联储圣路易斯分行 FRED(GDPC1,UNRATE,CPIAUCSL),2026 年 10 月下载后我算好的。
# 每项:年份: (实际 GDP 增长率 %,全年平均失业率 %,当年 12 月的消费者物价同比涨幅 %)。1948 年没有上一年的 GDP,所以是 None。
data = {
    1948: (None, 3.75, 2.73), 1949: (-0.56, 6.05, -1.83), 1950: (8.69, 5.21, 5.80), 1951: (8.04, 3.28, 5.96),
        1952: (4.08, 3.03, 0.91), 1953: (4.69, 2.93, 0.60), 1954: (-0.58, 5.59, -0.37), 1955: (7.13, 4.37, 0.37),
        1956: (2.13, 4.12, 2.83), 1957: (2.11, 4.30, 3.04), 1958: (-0.74, 6.84, 1.76), 1959: (6.93, 5.45, 1.52),
        1960: (2.57, 5.54, 1.36), 1961: (2.57, 6.69, 0.67), 1962: (6.13, 5.57, 1.23), 1963: (4.36, 5.64, 1.65),
        1964: (5.76, 5.16, 1.20), 1965: (6.50, 4.51, 1.92), 1966: (6.60, 3.79, 3.36), 1967: (2.74, 3.84, 3.28),
        1968: (4.91, 3.56, 4.71), 1969: (3.12, 3.49, 5.90), 1970: (0.18, 4.98, 5.57), 1971: (3.29, 5.95, 3.27),
        1972: (5.26, 5.60, 3.41), 1973: (5.65, 4.86, 8.94), 1974: (-0.54, 5.64, 12.10), 1975: (-0.21, 8.47, 7.13),
        1976: (5.39, 7.70, 5.04), 1977: (4.62, 7.05, 6.68), 1978: (5.54, 6.07, 8.99), 1979: (3.17, 5.85, 13.25),
        1980: (-0.26, 7.18, 12.35), 1981: (2.54, 7.62, 8.91), 1982: (-1.80, 9.71, 3.83), 1983: (4.58, 9.60, 3.79),
        1984: (7.24, 7.51, 4.04), 1985: (4.17, 7.19, 3.79), 1986: (3.46, 7.00, 1.19), 1987: (3.45, 6.18, 4.33),
        1988: (4.18, 5.49, 4.41), 1989: (3.67, 5.26, 4.64), 1990: (1.89, 5.62, 6.25), 1991: (-0.11, 6.85, 2.98),
        1992: (3.52, 7.49, 2.97), 1993: (2.75, 6.91, 2.81), 1994: (4.03, 6.10, 2.60), 1995: (2.68, 5.59, 2.53),
        1996: (3.77, 5.41, 3.38), 1997: (4.45, 4.94, 1.70), 1998: (4.48, 4.50, 1.61), 1999: (4.79, 4.22, 2.68),
        2000: (4.08, 3.97, 3.44), 2001: (0.96, 4.74, 1.60), 2002: (1.70, 5.78, 2.48), 2003: (2.80, 5.99, 2.04),
        2004: (3.85, 5.54, 3.34), 2005: (3.48, 5.08, 3.34), 2006: (2.78, 4.61, 2.52), 2007: (2.00, 4.62, 4.11),
        2008: (0.11, 5.80, -0.02), 2009: (-2.58, 9.28, 2.81), 2010: (2.70, 9.61, 1.44), 2011: (1.56, 8.93, 3.06),
        2012: (2.29, 8.07, 1.76), 2013: (2.12, 7.36, 1.51), 2014: (2.52, 6.16, 0.65), 2015: (2.95, 5.28, 0.64),
        2016: (1.82, 4.88, 2.05), 2017: (2.46, 4.36, 2.13), 2018: (2.97, 3.89, 2.00), 2019: (2.58, 3.68, 2.32),
        2020: (-2.08, 8.10, 1.32), 2021: (6.27, 5.35, 7.17), 2022: (2.43, 3.65, 6.40), 2023: (2.92, 3.62, 3.32),
        2024: (2.95, 4.03, 2.87)
}
ys = [y for y in data if y >= 1949]
g = np.array([data[y][0] for y in ys])
du = np.array([data[y][1] - data[y - 1][1] for y in ys])          # 失业率的年度变化(百分点)

def okun(sel):
    idx = [ys.index(y) for y in sel]
    slope, icpt = np.polyfit(g[idx], du[idx], 1)
    return slope, icpt, np.corrcoef(g[idx], du[idx])[0, 1]

for label, sel in (("1949–2024", ys), ("1949–2019(去掉疫情)", [y for y in ys if y <= 2019])):
    s, a, r = okun(sel)
    print(f"{label}:失业率的变化 = {a:.2f} + ({s:.2f}) × GDP 增长率;相关系数 {r:.2f}")
    print(f"  GDP 增长每低 1 个百分点,失业率平均多升 {-s:.2f} 个百分点;失业率不变时的增长率约 {-a / s:.2f}%(大致相当于这段时间里经济'正常'的增长速度);1 ÷ {-s:.2f} = {1 / -s:.1f}")
s, a, r = okun(ys)
print("\n几个年份:实际的失业率变化,和奥肯定律预测的")
for y in (1975, 1982, 2009, 2010, 2020, 2021):
    pred = a + s * data[y][0]
    print(f"  {y}:GDP 增长 {data[y][0]:+5.2f}%,失业率变化 实际 {data[y][1] - data[y - 1][1]:+5.2f},预测 {pred:+5.2f}")

print("\n衰退年份(实际 GDP 下降):通胀是上升还是下降?('上一年的通胀'是前一年 12 月的同比涨幅)")
dp = {y: data[y][2] - data[y - 1][2] for y in ys}
for y in ys:
    if data[y][0] < 0:
        print(f"  {y}:GDP {data[y][0]:+.2f}%,通胀 {data[y][2]:5.2f}%(比上一年 {dp[y]:+5.2f} 个百分点)")
c = np.corrcoef(g, [dp[y] for y in ys])[0, 1]
print(f"全部年份:GDP 增长率和'通胀的变化'的相关系数 {c:.2f}(正:经济热的时候,通胀上升;多半是需求冲击在起作用)")
输出:
1949–2024:失业率的变化 = 1.33 + (-0.42) × GDP 增长率;相关系数 -0.81
  GDP 增长每低 1 个百分点,失业率平均多升 0.42 个百分点;失业率不变时的增长率约 3.15%(大致相当于这段时间里经济'正常'的增长速度);1 ÷ 0.42 = 2.4
1949–2019(去掉疫情):失业率的变化 = 1.22 + (-0.38) × GDP 增长率;相关系数 -0.81
  GDP 增长每低 1 个百分点,失业率平均多升 0.38 个百分点;失业率不变时的增长率约 3.18%(大致相当于这段时间里经济'正常'的增长速度);1 ÷ 0.38 = 2.6

几个年份:实际的失业率变化,和奥肯定律预测的
  1975:GDP 增长 -0.21%,失业率变化 实际 +2.83,预测 +1.41
  1982:GDP 增长 -1.80%,失业率变化 实际 +2.09,预测 +2.08
  2009:GDP 增长 -2.58%,失业率变化 实际 +3.48,预测 +2.41
  2010:GDP 增长 +2.70%,失业率变化 实际 +0.33,预测 +0.19
  2020:GDP 增长 -2.08%,失业率变化 实际 +4.42,预测 +2.20
  2021:GDP 增长 +6.27%,失业率变化 实际 -2.75,预测 -1.31

衰退年份(实际 GDP 下降):通胀是上升还是下降?('上一年的通胀'是前一年 12 月的同比涨幅)
  1949:GDP -0.56%,通胀 -1.83%(比上一年 -4.56 个百分点)
  1954:GDP -0.58%,通胀 -0.37%(比上一年 -0.97 个百分点)
  1958:GDP -0.74%,通胀  1.76%(比上一年 -1.28 个百分点)
  1974:GDP -0.54%,通胀 12.10%(比上一年 +3.16 个百分点)
  1975:GDP -0.21%,通胀  7.13%(比上一年 -4.97 个百分点)
  1980:GDP -0.26%,通胀 12.35%(比上一年 -0.90 个百分点)
  1982:GDP -1.80%,通胀  3.83%(比上一年 -5.08 个百分点)
  1991:GDP -0.11%,通胀  2.98%(比上一年 -3.27 个百分点)
  2009:GDP -2.58%,通胀  2.81%(比上一年 +2.83 个百分点)
  2020:GDP -2.08%,通胀  1.32%(比上一年 -1.00 个百分点)
全部年份:GDP 增长率和'通胀的变化'的相关系数 0.40(正:经济热的时候,通胀上升;多半是需求冲击在起作用)
逐段看:
- 回归的结果:失业率的变化 = 1.33 − 0.42 × GDP 增长率,相关系数 −0.81。GDP 增长,每低 1 个百分点,失业率平均多升 0.42 个百分点。倒过来,失业率每高 1 个百分点,大约对应 2.4 个百分点的产出损失(1 ÷ 0.42)。去掉疫情的 2020、2021 年,是 0.38,对应 2.6:文献里常说的奥肯系数,大约在 2 到 3 之间(据转述),和这个差不多。
- 失业率不变,需要的增长约 3.15%:增长低于它,失业率就会上升。这大致相当于这些年里,经济’正常’的增长速度(劳动力和生产率的增长加在一起)。
- 有些年份,和定律的预测不同:1982 年,增长 −1.80%,失业率上升 2.09,预测 2.08,几乎一模一样;2009 年,实际上升 3.48,预测只有 2.41;2020 年,实际上升 4.42,预测 2.20,差了一倍:疫情期间,很多人是被临时裁员(可能的原因之一,我没有逐项核对);2021 年,失业率下降了 2.75,预测只下降 1.31,是复苏。
- 局限:(1)它是一个统计规律,不是定律,各个时期的系数,不一样。(2)相关不是因果的方向:不是"失业造成产出下降",也不是反过来,是两者都来自经济活动的变化。(3)中国的调查失业率,从 2018 年才开始按月公布(第 27 讲),所以,这个检验,对中国没有同样长的数据。
四、总需求
4.1 总需求是什么
总需求(AD),是在每一个物价水平上,整个经济想要购买的产出的总量:家庭的消费、企业的投资、政府的购买、净出口(第 27 讲的支出法:C + I + G + NX)。
画在图上:横轴是产出 Y,纵轴是物价水平 P;总需求曲线向右下方倾斜:物价越高,需求量越少。为什么?常见的有三个理由:
- 财富效应:物价上涨,你手里的钱(存款、现金),能买到的东西变少了,你觉得更穷,少花钱。
- 利率效应:物价上涨,人们需要更多的货币来交易;如果货币量不变,货币变得稀缺,利率上升(第 30、31 讲),企业少投资,家庭少买房。
- 汇率效应:物价上涨,本国商品相对外国商品更贵,净出口减少(第 41 讲)。
(现代的另一种讲法:央行看到通胀上升,会提高利率,第 31 讲的泰勒原则,让需求下降。不同的教材,用不同的推导。)
4.2 什么会让整条曲线移动
在每一个物价水平上,需求量都变了,整条 AD 曲线就会移动:
| 变化 | 例子 | AD 曲线 |
|---|---|---|
| 消费者信心 | 人们担心将来,少花钱 | 左移 |
| 企业投资预期 | 企业看好前景,多投资 | 右移 |
| 政府购买、税收 | 政府增加基建开支,或减税 | 右移 |
| 货币政策 | 央行降息,借钱更便宜 | 右移 |
| 国外需求 | 主要贸易伙伴衰退,出口减少 | 左移 |
移动的幅度,常常大于最初的变化:本讲开头那个"10 变 100"的乘数。
五、总供给
5.1 长期:竖直
长期总供给,是整个经济,在物价水平不影响产出的时候,能生产的东西:由资本、劳动、人力资本、想法、制度决定(第 28、29 讲)。这些,和物价水平没有关系:所以,长期总供给曲线(LRAS),是一条竖直线,位置在潜在产出 Y* 上。
5.2 短期:向上倾斜
可是,短期里,产出会偏离潜在水平。短期总供给(SRAS)向右上方倾斜:物价水平越高,企业愿意生产得越多。为什么?共同的原因是:价格和工资,不是随时随地都在调整的,它们有"黏性"。
- 菜单成本:改价格,有成本(重新印菜单、通知客户、谈判)。Gregory Mankiw 1985 年(Quarterly Journal of Economics)的想法是,即使菜单成本很小,因为一个企业不改价,会通过需求影响别的企业,整个经济的后果,可能很大。
- 工资合同、调整工资的成本:许多工资,是按期(一年、几年)签的,涨可以,降很难(一些调查和研究发现,名义工资下调很少见,我没有在这里列出具体研究)。
- 信息不完全:企业未必立刻知道,需求的变化是暂时的,还是永久的。
证据:价格到底有多"黏"?
- Mark Bils 和 Peter Klenow 2004 年(Journal of Political Economy,112 卷 5 期)用美国劳工统计局 1995 到 1997 年的数据,覆盖 350 个类别、约占消费支出的 70%:包括促销在内,一半的价格,持续不到 4.3 个月;不包括临时的降价(促销),一半的价格,持续不到 5.5 个月。
- Emi Nakamura 和 Jón Steinsson 2008 年(Quarterly Journal of Economics,123 卷 4 期)用更长的原始数据(1988 到 2005 年),发现,不含促销,每月改价的频率中位数,是 9% 到 12%,对应的常规价格,持续时间中位数约 8 到 11 个月(据摘要)。
- 差别在哪:差不多一倍的差别,主要来自"促销算不算价格变化":促销是临时的降价,很快又回到原价,算不算"真正的价格调整"?不同的处理,得出不同的黏性。(这不是一个数据问题,是一个概念问题,是价格黏性这个领域里,本身就有分歧的地方。)
小结: 总需求 AD:C + I + G + NX,向下倾斜(财富、利率、汇率效应),消费者信心、投资、政府购买、货币政策等会让它整条移动。总供给:长期,竖直在潜在产出上;短期,因为价格和工资有黏性,向上倾斜。
六、AD–AS 模型:一年一年地算
把两条曲线合起来,用一个最简单的版本:
- AD:Y = A − b × P(A 是自主的支出,A 变,整条 AD 平移);
- SRAS:P = Pe + k × (Y − Y*) + s(Pe 是人们预期的物价;k 越大,价格越灵活;s 是供给冲击);
- 预期:下一年的 Pe = 这一年的 P。
长期均衡是:Y = Y*,P = Pe。我们从 Y* = 100,P = 100(b = 0.5,所以 A = 150)出发,看各种冲击。
# 一个最简单的 AD–AS 模型,一年一年地算。
#   总需求(AD):Y = A - b × P      (物价水平 P 越高,需求量越少;A 是自主的支出,A 变,整条曲线平移)
#   短期总供给(SRAS):P = Pe + k × (Y - Y*) + s     (Pe 是人们预期的物价,Y* 是潜在产出,s 是供给冲击,k 越大,价格越灵活)
#   预期:Pe(下一年) = 这一年的 P(适应性预期)
# 长期:Y = Y*,P = Pe。从一个长期均衡出发:Y* = 100,P = 100,所以 A = Y* + b × P = 150(取 b = 0.5)。
Ystar, b = 100.0, 0.5

def run(years, k=1.0, A_path=None, s_path=None, Pe0=100.0):
    """返回每一年的 (Y, P)。A_path[t]、s_path[t] 是第 t 年的自主支出和供给冲击"""
    out, Pe = [], Pe0
    for t in range(years):
        A = A_path[t] if A_path else 150.0
        s = s_path[t] if s_path else 0.0
        P = (Pe + k * (A - Ystar) + s) / (1 + k * b)              # 把 AD 代入 SRAS,解出 P
        Y = A - b * P
        out.append((Y, P)); Pe = P
    return out

def show(label, path, t_show=(0, 1, 2, 3, 5, 8, 12, 19)):
    print(label)
    for t in t_show:
        Y, P = path[t]
        print(f"  第 {t:>2} 年:产出 {Y:6.2f}(缺口 {Y - Ystar:+6.2f}),物价 {P:7.2f}")

T = 20
dem = [150.0] + [140.0] * (T - 1)                                  # 第 1 年起,自主支出少了 10(比如,人们对未来没信心,少花钱)
show("一、需求冲击:第 1 年起,A 从 150 降到 140(k=1,价格有一定黏性)", run(T, 1.0, dem))
print("  长期:Y 回到 100,P 降到", (140 - Ystar) / b, "(物价水平比原来低);短期:产出和物价同时下降")

print("\n二、价格越灵活(k 越大),衰退越短、越浅吗?(同一个需求冲击,看产出缺口)")
for k in (0.25, 1.0, 4.0):
    path = run(T, k, dem)
    gaps = [Y - Ystar for Y, P in path]
    low = min(gaps)
    back = next((t for t in range(1, T) if abs(gaps[t]) < 1.0), None)
    back_txt = f"用了 {back} 年" if back else f"{T} 年里都没有回到"
    print(f"  k={k:>4}:最低的缺口 {low:+.2f}(第 {gaps.index(low)} 年),缺口回到 1 以内:{back_txt}")

sup = [0.0, 10.0] + [0.0] * (T - 2)                                # 第 1 年有一次性的供给冲击(比如,油价暴涨),s = +10,只有一年
show("\n三、供给冲击:第 1 年,s = +10(一次性,比如,油价暴涨);需求(A = 150)不变", run(T, 1.0, None, sup), (0, 1, 2, 3, 5, 8, 12, 19))
print("  产出下降、物价上升,同时发生(滞胀),之后慢慢回到原来的水平")

print("\n四、央行把 A 拉回去,来对付需求冲击(A 从 140 回到 150):越早越好吗?")
for delay in (0, 1, 3, 6):
    A_path = [150.0] + [140.0 if t < 1 + delay else 150.0 for t in range(1, T)]
    gaps = [Y - Ystar for Y, P in run(T, 1.0, A_path)]
    print(f"  延迟 {delay} 年才出手:最低缺口 {min(gaps):+.2f},累计的产出缺口(前 12 年){sum(gaps[:12]):+.2f},之后有没有过热(缺口最高){max(gaps[1:]):+.2f}")

print("\n五、供给冲击时,央行面临取舍:若把 A 提高 5,去顶住产出的下降(第 1 年)")
for label, A1 in (("不动", 150.0), ("A 提高 5", 155.0)):
    A_path = [150.0, A1] + [150.0] * (T - 2)
    (Y, P) = run(T, 1.0, A_path, sup)[1]
    print(f"  {label}:第 1 年产出 {Y:.2f}(缺口 {Y - Ystar:+.2f}),物价 {P:.2f}(比原来高 {P - 100:+.2f})")
输出:
一、需求冲击:第 1 年起,A 从 150 降到 140(k=1,价格有一定黏性)
  第  0 年:产出 100.00(缺口  +0.00),物价  100.00
  第  1 年:产出  93.33(缺口  -6.67),物价   93.33
  第  2 年:产出  95.56(缺口  -4.44),物价   88.89
  第  3 年:产出  97.04(缺口  -2.96),物价   85.93
  第  5 年:产出  98.68(缺口  -1.32),物价   82.63
  第  8 年:产出  99.61(缺口  -0.39),物价   80.78
  第 12 年:产出  99.92(缺口  -0.08),物价   80.15
  第 19 年:产出 100.00(缺口  -0.00),物价   80.01
  长期:Y 回到 100,P 降到 80.0 (物价水平比原来低);短期:产出和物价同时下降

二、价格越灵活(k 越大),衰退越短、越浅吗?(同一个需求冲击,看产出缺口)
  k=0.25:最低的缺口 -8.89(第 1 年),缺口回到 1 以内:20 年里都没有回到
  k= 1.0:最低的缺口 -6.67(第 1 年),缺口回到 1 以内:用了 6 年
  k= 4.0:最低的缺口 -3.33(第 1 年),缺口回到 1 以内:用了 3 年

三、供给冲击:第 1 年,s = +10(一次性,比如,油价暴涨);需求(A = 150)不变
  第  0 年:产出 100.00(缺口  +0.00),物价  100.00
  第  1 年:产出  96.67(缺口  -3.33),物价  106.67
  第  2 年:产出  97.78(缺口  -2.22),物价  104.44
  第  3 年:产出  98.52(缺口  -1.48),物价  102.96
  第  5 年:产出  99.34(缺口  -0.66),物价  101.32
  第  8 年:产出  99.80(缺口  -0.20),物价  100.39
  第 12 年:产出  99.96(缺口  -0.04),物价  100.08
  第 19 年:产出 100.00(缺口  -0.00),物价  100.00
  产出下降、物价上升,同时发生(滞胀),之后慢慢回到原来的水平

四、央行把 A 拉回去,来对付需求冲击(A 从 140 回到 150):越早越好吗?
  延迟 0 年才出手:最低缺口 +0.00,累计的产出缺口(前 12 年)+0.00,之后有没有过热(缺口最高)+0.00
  延迟 1 年才出手:最低缺口 -6.67,累计的产出缺口(前 12 年)-0.12,之后有没有过热(缺口最高)+2.22
  延迟 3 年才出手:最低缺口 -6.67,累计的产出缺口(前 12 年)-0.55,之后有没有过热(缺口最高)+4.69
  延迟 6 年才出手:最低缺口 -6.67,累计的产出缺口(前 12 年)-2.40,之后有没有过热(缺口最高)+6.08

五、供给冲击时,央行面临取舍:若把 A 提高 5,去顶住产出的下降(第 1 年)
  不动:第 1 年产出 96.67(缺口 -3.33),物价 106.67(比原来高 +6.67)
  A 提高 5:第 1 年产出 100.00(缺口 +0.00),物价 110.00(比原来高 +10.00)
6.1 需求冲击
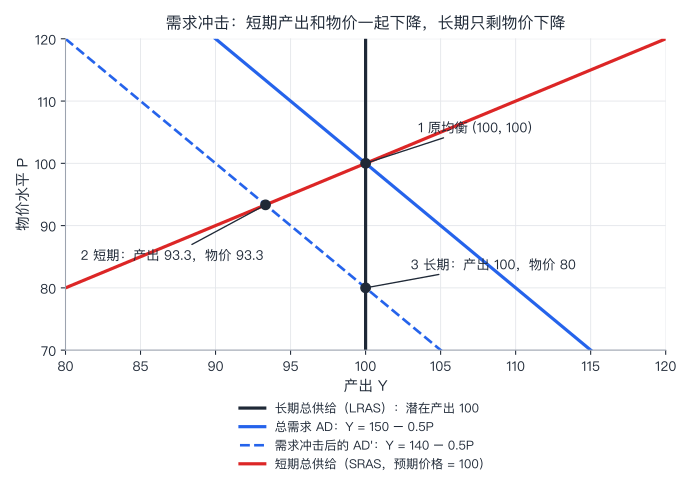
A 从 150 降到 140(人们对将来没信心,少花钱):
- 第 1 年:产出降到 93.33(缺口 −6.67),物价也降到 93.33。产出和物价,同时下降。物价没有降够(长期要降到 80),因为价格有黏性,预期还停留在 100,这才有了衰退。
- 之后:物价预期,一年一年往下调,产出慢慢回来:第 5 年,缺口 −1.32;第 19 年,回到 100。长期,产出回到潜在水平,只有物价,降到了 80:长期里,需求冲击只改变物价,不改变产出(这是第 30 讲货币数量论的"长期中性"那一面)。
6.2 价格越黏,衰退越深、越久
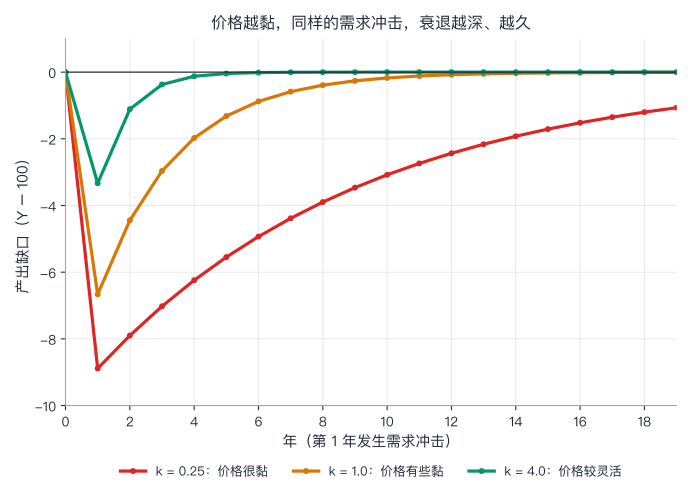
同一个需求冲击,换三个 k:
- k = 0.25(价格很黏):最低缺口 −8.89,20 年里都没有回到 1 以内;
- k = 1.0:最低缺口 −6.67,6 年回到 1 以内;
- k = 4.0(价格较灵活):最低缺口 −3.33,3 年回到。
价格越灵活,需求冲击,越多地变成价格的下降,越少地变成产出的下降。 这也是为什么,宏观经济学家那么在意:价格到底有多黏。
6.3 供给冲击
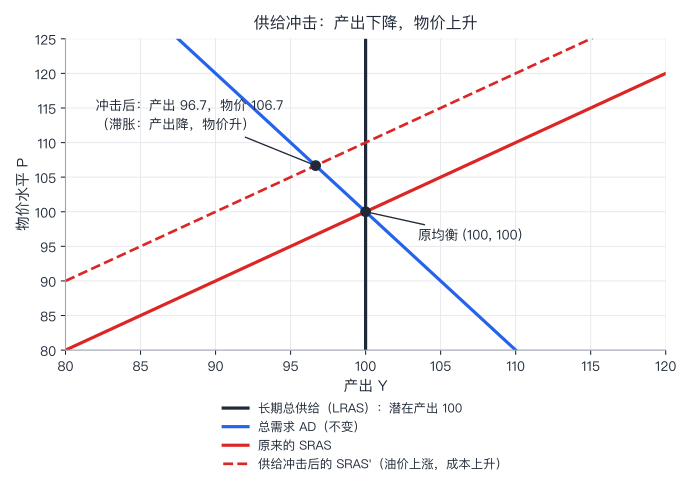
第 1 年有一次性的供给冲击(s = +10,比如油价暴涨,企业的成本上升):
- 产出降到 96.67(缺口 −3.33),物价却升到 106.67。产出下降,物价上升,同时发生:这叫滞胀(stagflation)。
- 之后慢慢回到原来的水平。
6.4 需求冲击和供给冲击的"指纹"
两种冲击,留下的"指纹",方向不同:
- 需求冲击:产出和物价,同方向变化(一起下降,或者一起上升);
- 供给冲击:产出和物价,反方向变化(产出降,物价升)。
这是我们用来区分它们的线索,但不是一个干净的识别:现实里,两者常常同时发生。美国的数据(代码 B 的输出):1949 到 2024 年,10 个 GDP 下降的年份里,8 个年份的通胀,比上一年低(需求冲击的特征);只有 1974 年(通胀上升 3.16 个百分点),像典型的滞胀,那一年,在 1973 年 10 月 OPEC 石油禁运之后,油价大涨,美国 1973 年 11 月到 1975 年 3 月陷入衰退(据报道)。2009 年的"上升 2.83",主要是因为 2008 年 12 月的通胀同比接近 0(那时,据常见的说法,油价大幅回落),不是一个供给冲击。全部年份:GDP 增长率和通胀变化的相关系数是 0.40:更多是需求冲击在起作用。(这是一个粗糙的检验,不要把它当成精确的结论。)
6.5 政策:晚一点出手会怎样
央行可以抵消需求冲击:把 A 拉回来(第 31 讲:降息)。代码的第四部分:
- 延迟 0 年(理想情形:冲击一发生,同一年就抵消):没有缺口。
- 延迟 1 年:第 1 年,缺口已经是 −6.67(出手之前,冲击已经造成了损失);等到出手时,物价预期已经降了,同样的 A 带来更高的产出,缺口最高升到 +2.22,过热。
- 延迟 3 年、6 年:过热更严重(+4.69、+6.08),累计的产出缺口也更大。
这说明了第 31 讲讲的那个比喻:油门和车速之间,隔着很长的、不稳定的延迟。 太晚、太猛地"补救",本身会变成新的冲击。
6.6 供给冲击时,政策面临取舍
代码的第五部分:油价冲击下,如果央行把 A 提高 5,去顶住产出的下降:产出保住了(缺口 0),可是,物价比原来高 10,比"不动"时(高 6.67)更多。对付供给冲击,央行不能同时稳住产出和物价:稳住产出,物价更高;稳住物价,产出更低。 这是第 33 讲的主题。
6.7 一个正在发生的例子:2026 年的油价冲击
我们的模型里,“油价暴涨"是一个虚构的 s = +10。2026 年,现实里有了一次,规模大得多。这一节,用 6.3 到 6.6 的框架,看这件事,只讲事实,和模型怎么读;不预测,也不评判。截至 2026 年 10 月中旬,数据在更新,请以官方公布的为准。
冲击:据报道,2026 年 2 月 28 日,美国和以色列袭击伊朗,之后,霍尔木兹海峡(正常情况下,全球约五分之一的石油,从这里经过)的航运,大幅减少。据报道,布伦特原油,2 月 27 日约 72 美元,到 3 月,涨到了约 115 到 120 美元的高点;4 月,停火之后,油价回落;7 月,战事重新开始,9 月,又一次越过 100 美元(据报道,9 月下旬,在 107 美元以上)。
美国的数字(美国劳工统计局):
| 月份 | CPI 同比 | 核心 CPI 同比 | 能源同比 |
|---|---|---|---|
| 2026 年 2 月(战前) | 2.4% | 2.5% | 0.5% |
| 2026 年 3 月 | 3.3% | 约 2.6%(据报道) | 12.5% |
| 2026 年 9 月(10 月 14 日公布) | 3.7% | 2.6% | 20.4% |
(3 月,汽油价格,比上个月涨了 21.2%,是这个数据从 1967 年开始公布以来,最大的月度涨幅。)失业率:9 月,4.2%;同月,非农就业,增加了约 2.9 万人。
用 AD–AS 怎么读:
- 预测:供给冲击(6.3 节):物价上升,产出下降,反方向。企业的成本上升,SRAS 向上移。
- 指纹:总的 CPI,上升了 1.3 个百分点(2.4% → 3.7%),核心 CPI(不含食品和能源),几乎没动(2.5% → 2.6%):上涨的绝大部分,来自能源。这和"成本冲击"的画像,一致;如果,主要是需求过热,我们会看到,更广泛的商品和服务,一起涨。这是指纹,不是证明(6.4 节:现实里,两种冲击常常同时发生;而且,核心通胀,也可能,在后面,慢慢被能源成本推高,这是 6.6 节"二阶"的担忧)。
- 产出这一头:9 月的新增就业,很弱(约 2.9 万人),失业率,4.2%,和一次供给冲击里"产出下降"的方向,没有矛盾;但是,单月的就业数据,噪音很大,我这里,没有把产出(GDP)的数据,放进来,不下结论。
政策的取舍(6.6 节):2026 年 9 月 16 日,美联储,把利率目标区间,上调了 0.25 个百分点(第 31 讲 4.3 节:12 比 0;声明写道:“通胀仍然偏高”)。放到 6.6 节的模型里,这是在稳住物价那一头:模型说,这样做,产出,会比"不动"时更低。这个选择,对不对,有争议:
- 理论预测什么:如果,油价上涨,是一次性的,人们的通胀预期,没有跟着上移,那么,央行,可以"看穿"它:不加息,等油价回落;加息,只是,让产出,白白多降了一些。如果,预期,被带动了(工资、定价,都开始,把更高的通胀,算进去),不加息,就会让一次性的冲击,变成持续的通胀(第 33 讲:预期的作用)。
- 证据与局限:这两种情形,事先分不清:预期,要事后,才能看出,有没有被带动。美国,2021 到 2022 年的经验(第 33 讲第七节),常常被两边引用:一边说,“通胀不是一次性的,要早点防”;另一边说,那一次的供给因素,确实,很大,而且后来,没有靠失业率大幅上升,通胀也降了下来。2026 年的这一次,规模、持续时间、背景(关税、劳动力市场),都不同;证据,还没有出来。
- 分歧在哪:事实上的分歧:预期,有没有,被带动;核心通胀,会不会,被推上去。价值上的分歧:多付一点失业的代价,来保证"通胀不会变成习惯”,值不值得;谁,承担这个代价(第 33 讲第六节)。
- 价值判断(留给你):如果你是政策制定者,你更怕哪一种错:(a)看穿了,结果通胀,变成了持续的;(b)没有看穿,结果,在一次本来会自己过去的冲击里,多付了失业的代价?
对照:中国:同一轮油价冲击,在中国,是另一种面貌。8 月,CPI 同比 0.8%,PPI 同比 +3.8%:上游的生产资料(+5.0%),采矿业(+17.8%),涨得很多,而消费品的出厂价格,还在下降(−0.5%)。成本,涨在上游,没有顺畅地,传到消费者身上。这是怎么回事,第 33 讲第八节,接着讲。
小结: AD–AS:需求冲击,短期里让产出和物价同方向变化,长期里只改变物价;供给冲击,让产出和物价反方向变化(滞胀)。价格越黏,衰退越深、越久。政策出手晚了,可能过头;对付供给冲击,要在稳产出和稳物价之间取舍;2026 年的油价冲击,是一个正在发生的例子(6.7 节)。
七、一个有争议的问题:经济周期,是什么引起的
这是宏观经济学里,持续了几十年的争论。按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:有两大类解释。
- 需求冲击加黏性价格(凯恩斯、新凯恩斯的传统):周期,主要是需求的起伏,因为价格有黏性,需求冲击变成产出和就业的波动。这样的波动,是低效的:有人想工作而找不到工作,政策有可能熨平它。
- 实际冲击(真实经济周期,RBC):周期,主要是技术等实际因素的随机变化,经济对它做出最优的反应:技术暂时变差,人们少工作、少投资,产出下降。这样的波动,不一定是坏事,政策干预,未必改善。
证据怎么说:
- Finn Kydland 和 Edward Prescott 1982 年(Econometrica,50 卷 6 期)用一个有"建设需要时间"的增长模型,只靠技术冲击,就能很好地拟合美国战后的一些周期特征(据摘要);他们因此(以及相关的工作)获得了 2004 年诺贝尔经济学奖。有评论指出,模型的拟合,依赖于劳动供给对工资变化非常敏感的假设,后来被质疑。
- Jordi Galí 1999 年(American Economic Review)用一个结构向量自回归(假定只有技术冲击对劳动生产率有长期影响),发现,正的技术冲击之后,工作时间下降,这和 RBC 的预测相反。可是,这个结果,有争议:设定不同(变量用水平还是差分),结论可以改变,也有研究,用别的方法,得到类似或者相反的结果。
- Christina Romer 和 David Romer 2004 年(American Economic Review,94 卷 4 期)用美联储的记录,构造了 1969 到 1996 年的货币政策冲击,发现,货币冲击对产出的影响,比以前的估计,更大、更快:这支持"需求侧的冲击,能影响产出"。
- 价格黏性的微观证据(第 5.2 节):价格确实不是每天都在变,这支持黏性的前提;但是它有多重要,也有争论。
局限:(1)识别冲击很难:研究者看到的,是产出、价格、失业这些结果,要判断是需求还是供给的冲击,得靠假设,而每个假设,都可能被质疑。(2)上面每一项研究,都有后续的争论,没有哪一项能一锤定音。(3)两类解释,并不互相排斥:不同的衰退,原因可能不同(比如,1974 年更像供给冲击,1982 年更像需求冲击)。
分歧在哪:
- 事实上的分歧:各类冲击,在历次周期里,各占多少?价格和工资的黏性,到底有多重要?
- 模型上的分歧:不同的模型,对同样的事件,有不同的解释,也有不同的政策含义。
价值判断(留给你):即使事实弄清楚了,下面这些,也不是数据能回答的:
- 衰退的代价,落在谁身上:失业集中在一部分人身上(第 13 讲、第 27 讲)。为了减轻他们的损失,政策有成本(通胀的风险、债务)。该为多大的损失,付多大的代价?
- 该多积极地干预:积极的稳定政策,可能熨平波动,也可能因为延迟和判断错误(6.5 节),制造新的波动。你更担心哪一种错误?
- 如果衰退里,有一部分是"必要的调整"(比如,资源从衰落的行业,转向新的行业),政策该保护谁:现有的工作,还是转型中的人?
经济学能告诉你:每一种解释,对应什么样的政策、什么样的风险;该怎么权衡,是你的价值判断。
八、局限、常见误用
8.1 局限
- AD–AS 是一个最简单的版本:只有一个"价格水平",没有通胀率;预期是最简单的适应性预期。下一讲,我们换成通胀。
- 参数是虚构的:b、k、冲击的大小,只为演示机制,不对应任何国家。
- 冲击的类型,难以识别:区分需求和供给,是一个难题。
- 潜在产出看不见:产出缺口,是估出来的。
- 这一讲没有讲:财政政策(第 34 讲)、金融危机(第 35 讲)、通胀和预期(第 33 讲)、开放经济里的周期(第 41 讲)。
8.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “衰退就是连续两个季度 GDP 下降” | NBER 的定义:显著、遍及整个经济、持续几个月以上;没有固定的数字规则 |
| “经济有固定的周期” | 美国的扩张,最短 12 个月,最长 128 个月 |
| “产出下降,失业一定上升” | 奥肯定律是统计规律,每年的偏离,可以很大 |
| “产出和物价,要么同升,要么同降” | 需求冲击,同方向;供给冲击,反方向(滞胀) |
| “价格会立刻调整到位” | 价格有黏性,所以需求冲击,短期里会变成产出的波动 |
| “央行降息,经济立刻好转” | 有延迟,出手晚了,可能过头 |
| “对付任何冲击,稳住产出就行” | 对付供给冲击,稳产出会推高物价,要取舍 |
| “总需求不足,就是老百姓不愿花钱,所以不用管” | 每个人的决定都合理,合在一起,会放大成收入下降 |
九、小结
这一讲有六个想法,请带走:
- 经济周期是不规则的起伏:美国衰退平均约 10 个月,扩张平均约 64 个月,间隔最短 12、最长 128 个月;不同国家的衰退,常常同时发生。
- 奥肯定律:增长每低 1 个百分点,失业率多升约 0.4 个百分点;这是统计规律,不是定律。
- 总需求:C + I + G + NX,向下倾斜,会因为信心、投资、政府购买、货币政策而整条移动,常常被放大(乘数)。
- 总供给:长期竖直在潜在产出上,短期因为价格黏性向上倾斜。价格有多黏,没有一个公认的数字(促销算不算价格变化,让估计差了一倍)。
- 需求冲击让产出和物价同方向变化,供给冲击让它们反方向变化(滞胀);价格越黏,衰退越深越久;政策晚了,可能过头;对付供给冲击,要在稳产出和稳物价之间取舍;2026 年的油价冲击,是一个正在发生的例子(6.7 节)。
- 周期的来源有争论:需求冲击加黏性,还是实际冲击;证据混合,识别很难。
我们的 AD–AS 里,用的是物价水平。可是,你每天听到的,是通胀率:物价涨得有多快,有多少人找不到工作,这两件事,是什么关系?人们对未来物价的预期,又怎样改变这个关系?下一讲:第 33 讲:通胀的成因、预期与菲利普斯曲线。(我们这一讲的 SRAS,P = Pe + k × (Y − Y*),换一个角度看,就是菲利普斯曲线的雏形。)
思考题
1. 一个小镇,每赚 1 元,花掉 0.8 元。有一户少花了 10 元。全镇的收入,最后少了多少?如果每赚 1 元,花 0.5 元呢?
提示:总效应 = 10 ÷ (1 − 0.8) = 50 元;花 0.5 元时:10 ÷ (1 − 0.5) = 20 元。花得越多(存得越少),每一轮传下去得越多,放大得越大。
2. 用奥肯定律:失业率的变化 = 1.33 − 0.42 × GDP 增长率(本讲的估计)。GDP 增长 1%、−3%、6% 时,失业率各变化多少?
提示:g = 1:1.33 − 0.42 = +0.91 个百分点;g = −3:1.33 + 1.26 = +2.59;g = 6:1.33 − 2.52 = −1.19。增长只有 1%,低于 3.15% 的"正常"增长,失业率还是上升。
3. 用 6 节的模型(b = 0.5,k = 1,Y* = 100,A = 150),一次性的供给冲击 s = +20。第 1 年的产出和物价是多少?如果央行把 A 提高 10(到 160),结果呢?
提示:P = (Pe + k(A − Y*) + s) ÷ (1 + kb) = (100 + 50 + 20) ÷ 1.5 ≈ 113.33,Y = 150 − 0.5 × 113.33 ≈ 93.33。A = 160:P = (100 + 60 + 20) ÷ 1.5 = 120,Y = 160 − 60 = 100。产出保住了,物价更高(+20,比 +13.33 更多):取舍。
4. 同样的需求冲击(A 从 150 降到 140),如果价格几乎完全灵活(k = 100),第 1 年的产出缺口是多少?这说明什么?
提示:P = (100 + 100 × 40) ÷ (1 + 100 × 0.5) = 4100 ÷ 51 ≈ 80.39,Y = 140 − 0.5 × 80.39 ≈ 99.80,缺口 ≈ −0.20。价格几乎一步到位,下降到新的长期水平(80),产出几乎没有受影响:价格越灵活,需求冲击越不会变成产出的波动。
5. (开放题)2020 年的疫情衰退,是需求冲击,还是供给冲击?用本讲的"指纹"(产出和物价的方向)和美国的数据(2020 年通胀 1.32%,2021 年 7.17%),来讨论。
提示:没有简单的答案。2020 年,GDP 下降,通胀比上一年低 1.00 个百分点,像需求冲击(人们不敢出门消费);但是,封锁也直接减少了供给(工厂停工、运输受阻);2021 年,需求恢复,而供给的恢复,没有那么快,通胀上升到 7.17%。这是一个需求和供给冲击同时起作用的例子,也是为什么"指纹"只是线索。更多的讨论,在第 33 讲。
参考与延伸
- NBER 经济周期日期委员会:美国经济周期的"顶"和"谷",1945–2020 年(本讲用的是其公布的日期)。
- Okun, A. M. (1962). Potential GNP: Its Measurement and Significance. Proceedings of the Business and Economic Statistics Section, American Statistical Association.
- Orphanides, A. (2001). Monetary Policy Rules Based on Real-Time Data. American Economic Review, 91(4), 964–985.
- Mankiw, N. G. (1985). Small Menu Costs and Large Business Cycles: A Macroeconomic Model of Monopoly. Quarterly Journal of Economics, 100(2).
- Bils, M., & Klenow, P. J. (2004). Some Evidence on the Importance of Sticky Prices. Journal of Political Economy, 112(5), 947–985.
- Nakamura, E., & Steinsson, J. (2008). Five Facts about Prices: A Reevaluation of Menu Cost Models. Quarterly Journal of Economics, 123(4).
- Kydland, F. E., & Prescott, E. C. (1982). Time to Build and Aggregate Fluctuations. Econometrica, 50(6), 1345–1370.
- Galí, J. (1999). Technology, Employment, and the Business Cycle: Do Technology Shocks Explain Aggregate Fluctuations? American Economic Review.
- Romer, C. D., & Romer, D. H. (2004). A New Measure of Monetary Policy Shocks: Derivation and Implications. American Economic Review, 94(4), 1055–1084.
- 世界银行:World Development Indicators(八国实际 GDP 增长,2026 年 10 月 8 日更新的版本)。
- 美联储圣路易斯分行 FRED 数据库:GDPC1、GDPPOT、UNRATE、CPIAUCSL、USREC(2026 年 10 月下载)。
- 国家统计局:2020 年一季度国内生产总值(2020 年 4 月 17 日公布,据报道);2025 年政府工作报告(2025 年 3 月 5 日,据报道)。
- 美国劳工统计局:消费者价格指数新闻稿(2026 年 2 月、3 月、9 月的数据;9 月的数据,2026 年 10 月 14 日公布);就业形势报告(2026 年 9 月的数据,2026 年 10 月 2 日公布)。
- 美联储:联邦公开市场委员会声明,2026 年 9 月 16 日。
- 国家统计局:2026 年 8 月的 CPI 和 PPI 新闻稿(2026 年 9 月 9 日、10 日)。
- 2026 年的油价和霍尔木兹海峡:据当时的报道(CNBC、美国能源信息署、世界银行的博客等);油价数字,来自媒体,口径(期货、现货、盘中、收盘)不同,只是量级。