这一讲要回答六个问题:
- 为什么银行天生会被挤兑?一家健康的银行,为什么也会被挤垮?
- 杠杆怎样把一个小冲击,放大成甩卖螺旋?
- 2007 到 2009 年的金融危机,是怎样发生的?数据怎么说?
- 2023 年的硅谷银行,和 2019 年的包商银行,说明了什么?
- 救助和存款保险,会不会造成道德风险?(有争议)
- 银行该持有多少资本?(有争议)
第 30 讲,我们看了银行的账本:借短放长,杠杆高,资产跌 8%,8% 的权益就归零。第 17 讲,我们看了预期怎样自我实现:大家都来,我就来;大家都不来,我也不来。这一讲,把两件事合起来:银行的结构,加上预期的自我实现,就是挤兑。 这是 Unit 8 的最后一讲;第 4 讲说过,宏观经济学里,几乎没法做实验,所以争论多,这一讲,你会再次看到这一点。
一、你会去取钱吗
你在一家银行,存了 10 万元。今天,你听说,这家银行可能出了问题。你自己想了想,觉得多半是谣言,银行其实没事。
先停一下:你会去取钱吗?
想一想:如果你相信,别人不会去取,那么,你留着钱,一点问题都没有。可是,如果你觉得,别人会去取,那么,银行的钱,是有限的(它把大部分借了出去,第 30 讲),先到的人拿得到,晚到的人,可能拿不到。于是,哪怕你相信银行没问题,你也应该赶快去取,因为,你怕别人也这么想。
这个结构,你在第 17 讲见过:你的最优选择,取决于别人怎么选(经济学叫"策略互补")。同样的人、同样的银行,可以有两种结局:大家都不慌,银行没事;大家都慌,银行就垮了。这就是多重均衡。
二、银行为什么脆弱:Diamond–Dybvig
2.1 三个特征
银行的脆弱,来自三个特征:
- 借短放长:存款,可以随时取;它的资产(贷款),要几年才收回。(第 30 讲)
- 先到先得:银行付钱,按顺序,付完为止。谁晚到,谁可能拿不到。
- 存款人看不清银行的资产:他们不知道,银行的贷款,到底好不好(第 20 讲的信息不对称)。
1983 年,Douglas Diamond 和 Philip Dybvig(《银行挤兑、存款保险与流动性》,Journal of Political Economy,1983)把它写成了一个模型。他们的结论是:活期存款合约,有好处(让人们可以分担"什么时候需要钱"的风险),也有多个均衡,其中一个,就是挤兑;在某些条件下,政府的存款保险,可以做出更好的合约。 2022 年,Diamond 和 Dybvig,与 Ben Bernanke 一起,因为"关于银行和金融危机的研究",获得了诺贝尔经济学奖。
2.2 一个能手算的例子
下面的数字,是我设的,不对应任何一家银行。
- 100 个存款人,每人存 1,银行把 100,全投进一个长期项目;
- 如果在第 1 期提前清算,每 1 份只能变现 0.6;等到第 2 期到期,每 1 份变成 1.4;
- 银行承诺:第 1 期来取的人,付 1(先到先得,钱付完为止);留到第 2 期的人,平分剩下的资产;
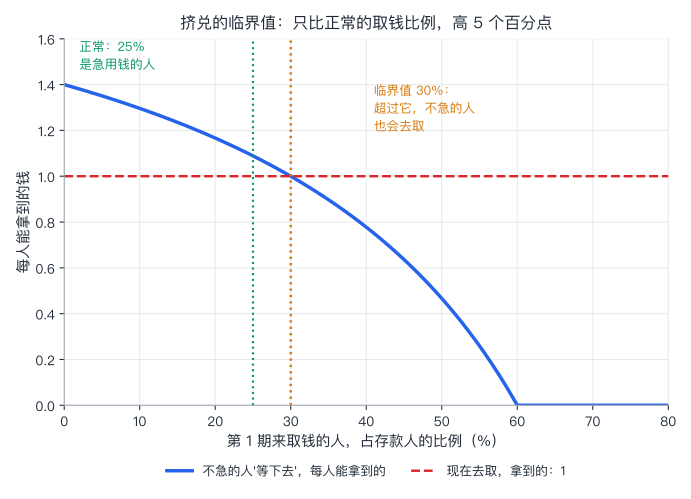
- 25% 的存款人,是"急用钱的人",不管别人怎样,都要在第 1 期取;其余 75%,是"不急的人",哪个更划算,选哪个。
手算:如果第 1 期,有 f 比例的人来取钱,银行要变现 f × 100 ÷ 0.6 份资产来付;剩下的资产,是 100 × (1 − f ÷ 0.6) 份,到期变成 1.4 倍,平分给没来取的 100 × (1 − f) 个人:
等下去,每人能拿到:1.4 × (1 − f ÷ 0.6) ÷ (1 − f)
让它等于 1(也就是和"现在去取"一样),解出 f* = (R − 1) ÷ (R ÷ s − 1) = 0.4 ÷ 1.333 = 30%(R = 1.4 是到期收益,s = 0.6 是提前清算的变现比例)。
# 银行挤兑:Diamond–Dybvig 的核心想法,缩成一个可以手算的小例子(数字是我设的,不对应任何一家银行)。
# 100 个存款人,每人存 1,银行把 100 全部投到一个长期项目:
#   - 第 1 期(提前)清算:每 1 份只能变现 s = 0.6;
#   - 等到第 2 期(到期):每 1 份变成 R = 1.4。
# 银行承诺:谁在第 1 期来取,就付 1(先到先得,钱付完为止);留到第 2 期的人,平分剩下的资产。
# 25% 的存款人是"急用钱的人"(不管别人怎样,都要在第 1 期取);其余 75% 是"不急的人",哪个更划算,选哪个。
N, s, R, early = 100, 0.6, 1.4, 0.25

def wait_value(f):
    """如果第 1 期,一共有 f 比例的存款人来取钱(f × N 个人,每人 1),不急的人,留到第 2 期,每人能拿多少"""
    sold_units = f * N / s                                 # 为了付给 f × N 个人,要变现的资产份数
    if sold_units >= N: return 0.0                          # 资产全部变现也不够付:留下来的人,什么都拿不到
    return (N - sold_units) * R / (N * (1 - f))             # 剩下的资产,到期变成 R,平分给没来取的人

print("一、如果有 f 比例的人,在第 1 期来取钱,不急的人,等到第 2 期,每人能拿到多少?(来取钱的人,每人拿 1;银行 100 份资产,最多付出 60)")
for f in (0.25, 0.30, 0.35, 0.40, 0.50, 0.60, 0.70):
    w = wait_value(f)
    print(f"  f = {f:.0%}:等下去,每人拿 {w:.3f}({'比 1 好,值得等' if w > 1 else '不如现在去取'})")

f_star = (R - 1) / (R / s - 1)
print(f"\n二、临界值:等下去的价值,恰好等于 1 的 f* = (R - 1) ÷ (R ÷ s - 1) = {f_star:.1%}(正文手算);数值检查:wait_value({f_star:.4f}) = {wait_value(f_star):.4f}")
print(f"  正常情况下,只有 {early:.0%} 的人来取钱(急用钱的人):低于 f*,不急的人愿意等,一切正常;离临界值,只差 {f_star - early:.1%}")

print("\n三、两个均衡(每个不急的人,都按'别人怎么做'来选):")
print(f"  好的均衡:别人都等(只有急用钱的 {early:.0%} 来取):等下去拿 {wait_value(early):.3f},比 1 好,所以,我也等")
print(f"  坏的均衡:别人都来取(f = 100%):银行只能付出 {N * s:.0f},前 60 个人拿 1,后面的人拿 0;随机排队,我去取,期望拿 {s:.1f}(被排到前面的概率 60%);我等,拿 {wait_value(1.0):.1f},所以,我也去取")
print("  同样的银行,同样的资产,两种结局:只差'大家怎么想'")

print("\n四、资产越差(到期收益 R 越低),临界值越低,银行越脆弱:(s = 0.6,急用钱的比例 25%)")
for r in (1.1, 1.2, 1.3, 1.4, 1.6, 2.0):
    fs = (r - 1) / (r / s - 1)
    print(f"  R = {r}:f* = {fs:5.1%},比正常取钱的 25% {'低' if fs < early else '高'} {abs(fs - early):.1%}" + (":正常取钱,就足以引发挤兑" if fs < early else ""))
print("\n五、存款保险:政府保证,不论别人怎么做,每个存款人都拿到 1(或到期的合理收益)。这时,等下去的收益,不再取决于别人,也就没有人有'抢先去取'的理由:坏的均衡,消失了(在这个模型里)")
输出:
一、如果有 f 比例的人,在第 1 期来取钱,不急的人,等到第 2 期,每人能拿到多少?(来取钱的人,每人拿 1;银行 100 份资产,最多付出 60)
  f = 25%:等下去,每人拿 1.089(比 1 好,值得等)
  f = 30%:等下去,每人拿 1.000(不如现在去取)
  f = 35%:等下去,每人拿 0.897(不如现在去取)
  f = 40%:等下去,每人拿 0.778(不如现在去取)
  f = 50%:等下去,每人拿 0.467(不如现在去取)
  f = 60%:等下去,每人拿 0.000(不如现在去取)
  f = 70%:等下去,每人拿 0.000(不如现在去取)

二、临界值:等下去的价值,恰好等于 1 的 f* = (R - 1) ÷ (R ÷ s - 1) = 30.0%(正文手算);数值检查:wait_value(0.3000) = 1.0000
  正常情况下,只有 25% 的人来取钱(急用钱的人):低于 f*,不急的人愿意等,一切正常;离临界值,只差 5.0%

三、两个均衡(每个不急的人,都按'别人怎么做'来选):
  好的均衡:别人都等(只有急用钱的 25% 来取):等下去拿 1.089,比 1 好,所以,我也等
  坏的均衡:别人都来取(f = 100%):银行只能付出 60,前 60 个人拿 1,后面的人拿 0;随机排队,我去取,期望拿 0.6(被排到前面的概率 60%);我等,拿 0.0,所以,我也去取
  同样的银行,同样的资产,两种结局:只差'大家怎么想'

四、资产越差(到期收益 R 越低),临界值越低,银行越脆弱:(s = 0.6,急用钱的比例 25%)
  R = 1.1:f* = 12.0%,比正常取钱的 25% 低 13.0%:正常取钱,就足以引发挤兑
  R = 1.2:f* = 20.0%,比正常取钱的 25% 低 5.0%:正常取钱,就足以引发挤兑
  R = 1.3:f* = 25.7%,比正常取钱的 25% 高 0.7%
  R = 1.4:f* = 30.0%,比正常取钱的 25% 高 5.0%
  R = 1.6:f* = 36.0%,比正常取钱的 25% 高 11.0%
  R = 2.0:f* = 42.9%,比正常取钱的 25% 高 17.9%

五、存款保险:政府保证,不论别人怎么做,每个存款人都拿到 1(或到期的合理收益)。这时,等下去的收益,不再取决于别人,也就没有人有'抢先去取'的理由:坏的均衡,消失了(在这个模型里)
逐段看:
- 第一部分:正常情况下,只有 25% 的急用钱的人来取,不急的人,等下去,每人拿 1.089,比 1 好,所以愿意等。到了 30%,等下去,刚好等于 1;再多一点(35%),只有 0.897,不如现在去取;到 60%,银行的资产被清算光了,等下去的人,什么都拿不到。
- 第二部分:临界值是 30%,比正常的 25%,只高 5 个百分点。一家看起来很正常的银行,离挤兑,只差 5 个百分点。
- 第三部分,两个均衡:好的均衡,别人都等,我等下去拿 1.089,我也等;坏的均衡,别人都来取,银行只能付 60,前 60 个人拿 1,后面的人拿 0,我随机排队,去取,期望拿 0.6;我等,拿 0。所以,我也去取。同样的银行,同样的资产,两种结局,只差"大家怎么想"。
- 第四部分:资产越差(R 越低),临界值越低:R = 1.2 时,f* = 20%,已经低于正常的 25%,这家银行,正常的取钱,就会引发挤兑;R = 2.0 时,是 42.9%,更安全。挤兑,不全是"恐慌":资产越差,银行越容易被推到坏的均衡。
- 第五部分,存款保险:如果政府保证,不论别人怎么做,每个存款人,都拿到该拿的,那么,“等下去"的收益,就不再取决于别人,也就没有人有"抢先去取"的理由:坏的均衡,消失了(在这个模型里,在某些条件下,Diamond 和 Dybvig 自己的摘要,说的是"在某些情形下”)。
2.3 这个模型没说什么
- 它是一个银行、一次性的模型;真实的挤兑,是一个过程。
- 它把"急用钱"当成外生的;挤兑,是恐慌,还是基本面(资产确实不好),常常分不清;上面的第四部分,说的是,两者会互相放大。
- 现代的挤兑,常常不是零售存款人的挤兑:Gary Gorton 和 Andrew Metrick 2012 年(Journal of Financial Economics,104 卷 3 期)认为,2007 到 2008 年的恐慌,是回购市场(repo)的挤兑:回购市场,是一个很大的短期融资市场,为证券化的各种活动提供资金;当抵押品的价值不确定,贷款人要求更高的"折扣"(haircut),银行体系,实际上,几乎处于资不抵债的状态。(他们的论述,有批评,比如,认为他们的数据,只覆盖了结构化程度很高的证券。)
- 实验 78,会让你亲手跑一个更完整的挤兑模型:很多个存款人、不同的信念、存款保险。
小结: Diamond–Dybvig:借短放长、先到先得、信息不对称,让银行有两个均衡:大家不慌,一切正常;大家都慌,银行垮。我们的小例子里,临界值比正常的取钱比例,只高 5 个百分点;资产越差,临界值越低。存款保险,可以消除坏的均衡(在这个模型里)。
三、杠杆与甩卖螺旋
第 30 讲,我们看到:杠杆 12.5 倍的银行,资产跌 8%,权益归零。这里再往前走一步:银行被迫卖资产,卖资产,让价格更低,又让别的银行亏更多。
下面的小模型,一轮一轮地算:
- 10 家一模一样的银行,每家持有 100 份同一种资产(价格 1),借债 92,权益 8(杠杆 12.5);
- 规则 1:银行必须保持杠杆不超过 12.5,超过了,就要卖资产还债;
- 规则 2:卖得越多,价格越低:价格下跌的比例 = η × (这一轮卖出的份数 ÷ 市场总份数)。
# 杠杆的"甩卖螺旋":一个简化的、可以一轮一轮算的模型。
# n 家一模一样的银行,每家持有同一种资产 q 份(初始价格 1),借债 D,自己的钱(权益)= 资产 - 债务。
# 规则 1:银行必须保持杠杆(资产 ÷ 权益)不超过上限 Lmax;超过了,就要卖资产还债。
# 规则 2:卖得越多,市场价格越低(价格冲击):价格下跌的比例 = eta × (本轮卖出的份数 ÷ 市场总份数)。
def simulate(shock, eta, n=10, q0=100.0, D=92.0, Lmax=12.5, market=3000.0, rounds=60):
    p = 1.0 * (1 - shock)                                  # 第 0 轮:外部消息,价格下跌 shock
    q = q0
    log = []
    for r in range(rounds):
        E = p * q - D                                      # 权益
        if E <= 0: return log, p, q, E, True               # 权益归零:资不抵债
        q_target = Lmax * E / p                            # 要把杠杆降到上限,资产最多能有多少份
        sell = max(0.0, q - q_target)
        if sell < 1e-9: break
        total_sold = sell * n
        p_new = p * (1 - eta * total_sold / market)         # 大家一起卖,价格下跌
        log.append((r + 1, p, sell, total_sold / market))
        D = D - p * sell                                   # 卖资产的钱,用来还债(按卖出时的价格)
        q = q - sell
        p = p_new
    E = p * q - D
    return log, p, q, E, E <= 0

print("初始:每家持有 100 份资产(价格 1),债务 92,权益 8,杠杆 12.5(正好在上限);10 家银行;市场共 3000 份。")
print("外部消息使资产价格下跌 2%(每家权益从 8 降到 6)。看大家一起卖,会把价格压到哪里:")
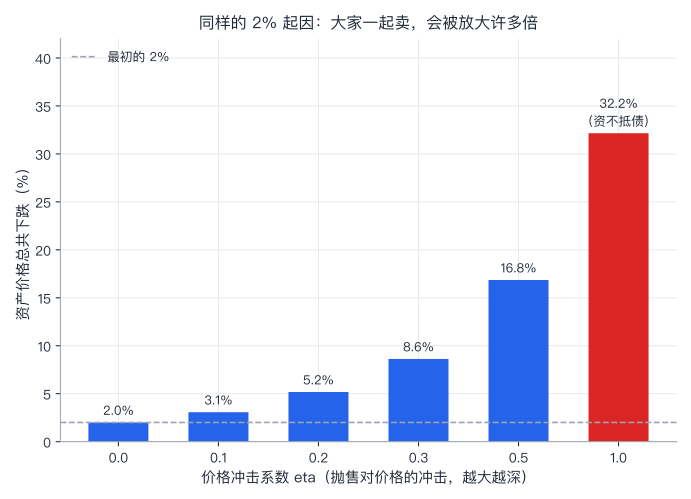
for eta in (0.0, 0.1, 0.2, 0.3, 0.5, 1.0):
    log, p, q, E, dead = simulate(0.02, eta)
    drop = (1 - p) * 100
    end = "银行在这一步资不抵债(价格下跌是'至少'这么多)" if dead else f"每家剩 {q:.1f} 份,权益 {E:.2f}"
    print(f"  价格冲击系数 eta={eta:.1f}:卖了 {len(log)} 轮;价格下跌 {drop:5.1f}%(最初 2% 的 {drop / 2:4.1f} 倍);{end}")
first = 0.02 * (12.5 - 1)
print(f"\n第一轮的手算:价格下跌 x = 2%,每家权益少了 x × 杠杆 = 25%(8 → 6),要把杠杆降回 12.5,要卖掉资产的 x × (杠杆 - 1) = {first:.0%}(模拟里:100 份卖掉 23.5 份)")
print("  eta 越大,抛售对价格的冲击越大;银行持有的越多、杠杆越高,抛售得越多:三样加在一起,就是螺旋")

print("\n同样 eta=0.2,杠杆越高,放大越大:")
for D, Lmax, label in ((88.0, 100 / 12, "低杠杆(权益 12,杠杆 8.3)"), (92.0, 12.5, "基准(权益 8,杠杆 12.5)"), (95.0, 20.0, "更高杠杆(权益 5,杠杆 20)")):
    log, p, q, E, dead = simulate(0.02, 0.2, D=D, Lmax=Lmax)
    print(f"  {label}:卖了 {len(log)} 轮;价格总共下跌 {(1 - p) * 100:.1f}%;{'银行资不抵债' if dead else '剩余权益 %.2f' % E}")
输出:
初始:每家持有 100 份资产(价格 1),债务 92,权益 8,杠杆 12.5(正好在上限);10 家银行;市场共 3000 份。
外部消息使资产价格下跌 2%(每家权益从 8 降到 6)。看大家一起卖,会把价格压到哪里:
  价格冲击系数 eta=0.0:卖了 1 轮;价格下跌   2.0%(最初 2% 的  1.0 倍);每家剩 76.5 份,权益 6.00
  价格冲击系数 eta=0.1:卖了 18 轮;价格下跌   3.1%(最初 2% 的  1.5 倍);每家剩 67.1 份,权益 5.20
  价格冲击系数 eta=0.2:卖了 27 轮;价格下跌   5.2%(最初 2% 的  2.6 倍);每家剩 50.9 份,权益 3.86
  价格冲击系数 eta=0.3:卖了 25 轮;价格下跌   8.6%(最初 2% 的  4.3 倍);每家剩 30.7 份,权益 2.24
  价格冲击系数 eta=0.5:卖了 12 轮;价格下跌  16.8%(最初 2% 的  8.4 倍);每家剩 3.8 份,权益 0.25
  价格冲击系数 eta=1.0:卖了 2 轮;价格下跌  32.2%(最初 2% 的 16.1 倍);银行在这一步资不抵债(价格下跌是'至少'这么多)

第一轮的手算:价格下跌 x = 2%,每家权益少了 x × 杠杆 = 25%(8 → 6),要把杠杆降回 12.5,要卖掉资产的 x × (杠杆 - 1) = 23%(模拟里:100 份卖掉 23.5 份)
  eta 越大,抛售对价格的冲击越大;银行持有的越多、杠杆越高,抛售得越多:三样加在一起,就是螺旋

同样 eta=0.2,杠杆越高,放大越大:
  低杠杆(权益 12,杠杆 8.3):卖了 24 轮;价格总共下跌 3.6%;剩余权益 8.66
  基准(权益 8,杠杆 12.5):卖了 27 轮;价格总共下跌 5.2%;剩余权益 3.86
  更高杠杆(权益 5,杠杆 20):卖了 16 轮;价格总共下跌 7.5%;剩余权益 0.68
逐段看:
- 第一轮的手算:价格下跌 2%,每家权益,从 8 降到 6(少了 25%);要把杠杆降回 12.5,要卖掉资产的 2% × (12.5 − 1) = 23%(模拟里:100 份,卖掉 23.5 份)。
- 没有价格冲击(η = 0):卖了也不压价,价格就跌 2%,不放大。
- 有价格冲击:η = 0.1:价格总共下跌 3.1%;η = 0.3:8.6%(是最初的 4.3 倍);η = 0.5:16.8%(8.4 倍),每家只剩 3.8 份,权益 0.25,几乎被洗光;η = 1.0:银行资不抵债。
- 杠杆越高,放大越大(η = 0.2):权益 12(杠杆 8.3):价格总共下跌 3.6%,银行没事;权益 8(杠杆 12.5):5.2%;权益 5(杠杆 20):7.5%,剩余权益 0.68,几乎没有了。
- 三样东西,加在一起:银行杠杆高、持有的资产多、市场不够深(抛售对价格的冲击大)。这是为什么,监管者关心的,不是单家银行的风险,而是整个体系,一起被推向悬崖的风险(“系统性风险”)。
这是一个玩具模型:参数是虚构的,没有考虑银行之间的借贷、有人趁低价买入、央行的干预。它只演示一件事:个体的"自保"(卖资产),加在一起,对整体是有害的(又是第 8 讲、第 32 讲讲过的"合成谬误")。
四、真实的危机
4.1 2007 到 2009 年的美国
先看数据,再讲故事。
# 2007–2009 年美国金融危机的几条线。来源:美联储圣路易斯分行 FRED,2026 年 10 月下载后我整理的。
#   房价:凯斯—席勒全国房价指数(CSUSHPINSA,2000 年 1 月 = 100);
#   信用利差:穆迪 Baa 级公司债收益率 减去 10 年期国债收益率(BAA10YM,%):越高,借钱的人要付的风险溢价越高;
#   失业率(UNRATE,%);
#   房贷拖欠率:银行持有的单户住房抵押贷款,拖欠率(DRSFRMACBS,%,季度,季节调整);
#   TED 利差:3 个月期银行间拆借利率 减去 3 个月期国债收益率(TEDRATE,%):越高,银行互相越不信任(这里只取几个有代表性的日期)。
months = {
    "2005-01": (160.1, 1.80, 5.3), "2005-02": (161.9, 1.65, 5.4), "2005-03": (164.6, 1.56, 5.2),
        "2005-04": (167.0, 1.71, 5.2), "2005-05": (169.5, 1.87, 5.1), "2005-06": (172.0, 1.86, 5.0),
        "2005-07": (174.1, 1.77, 5.0), "2005-08": (175.9, 1.70, 4.9), "2005-09": (177.6, 1.83, 5.0),
        "2005-10": (178.8, 1.84, 5.0), "2005-11": (179.7, 1.85, 5.0), "2005-12": (180.1, 1.85, 4.9),
        "2006-01": (180.8, 1.82, 4.7), "2006-02": (181.5, 1.70, 4.8), "2006-03": (182.7, 1.69, 4.7),
        "2006-04": (183.6, 1.69, 4.7), "2006-05": (184.4, 1.64, 4.6), "2006-06": (184.5, 1.67, 4.6),
        "2006-07": (184.6, 1.67, 4.7), "2006-08": (184.4, 1.71, 4.7), "2006-09": (184.2, 1.71, 4.5),
        "2006-10": (184.1, 1.69, 4.4), "2006-11": (183.6, 1.60, 4.5), "2006-12": (183.2, 1.66, 4.4),
        "2007-01": (182.7, 1.58, 4.6), "2007-02": (182.5, 1.56, 4.5), "2007-03": (182.2, 1.71, 4.4),
        "2007-04": (182.1, 1.70, 4.5), "2007-05": (181.9, 1.64, 4.4), "2007-06": (181.5, 1.60, 4.6),
        "2007-07": (181.0, 1.65, 4.7), "2007-08": (180.2, 1.98, 4.6), "2007-09": (179.1, 2.07, 4.7),
        "2007-10": (177.5, 1.95, 4.7), "2007-11": (175.2, 2.25, 4.7), "2007-12": (173.3, 2.55, 5.0),
        "2008-01": (171.1, 2.80, 5.0), "2008-02": (169.2, 3.08, 4.9), "2008-03": (167.9, 3.38, 5.1),
        "2008-04": (167.3, 3.29, 5.0), "2008-05": (167.0, 3.05, 5.4), "2008-06": (166.5, 2.97, 5.6),
        "2008-07": (165.7, 3.15, 5.8), "2008-08": (164.3, 3.26, 6.1), "2008-09": (161.9, 3.62, 6.1),
        "2008-10": (159.2, 5.07, 6.5), "2008-11": (156.1, 5.68, 6.8), "2008-12": (152.5, 6.01, 7.3),
        "2009-01": (149.4, 5.62, 7.8), "2009-02": (147.6, 5.21, 8.3), "2009-03": (146.5, 5.60, 8.7),
        "2009-04": (146.9, 5.46, 9.0), "2009-05": (148.2, 4.77, 9.4), "2009-06": (149.8, 3.78, 9.5),
        "2009-07": (150.7, 3.53, 9.5), "2009-08": (150.7, 2.99, 9.6), "2009-09": (149.6, 2.91, 9.8),
        "2009-10": (148.6, 2.90, 10.0), "2009-11": (147.9, 2.92, 9.9), "2009-12": (146.7, 2.78, 9.9),
        "2010-01": (145.0, 2.52, 9.8), "2010-02": (143.1, 2.65, 9.8), "2010-03": (143.6, 2.54, 9.9),
        "2010-04": (145.4, 2.40, 9.9), "2010-05": (147.0, 2.63, 9.6), "2010-06": (147.7, 3.03, 9.4),
        "2010-07": (147.6, 3.00, 9.4), "2010-08": (146.4, 2.96, 9.5), "2010-09": (144.6, 3.01, 9.5),
        "2010-10": (143.1, 3.18, 9.4), "2010-11": (141.8, 3.16, 9.8), "2010-12": (140.6, 2.81, 9.3),
        "2011-01": (139.0, 2.70, 9.1), "2011-02": (137.7, 2.57, 9.0), "2011-03": (137.8, 2.62, 9.0),
        "2011-04": (139.2, 2.56, 9.1), "2011-05": (140.7, 2.61, 9.0), "2011-06": (141.9, 2.75, 9.1),
        "2011-07": (142.3, 2.76, 9.0), "2011-08": (141.8, 3.06, 9.0), "2011-09": (140.2, 3.29, 9.0),
        "2011-10": (138.4, 3.22, 8.8), "2011-11": (136.7, 3.13, 8.6), "2011-12": (135.2, 3.27, 8.5),
        "2012-01": (134.2, 3.26, 8.3), "2012-02": (134.0, 3.17, 8.3), "2012-03": (135.9, 3.06, 8.2),
        "2012-04": (138.5, 3.14, 8.2), "2012-05": (141.0, 3.27, 8.2), "2012-06": (143.2, 3.40, 8.2),
        "2012-07": (144.3, 3.34, 8.2), "2012-08": (144.7, 3.23, 8.1), "2012-09": (144.3, 3.12, 7.8),
        "2012-10": (144.0, 2.83, 7.8), "2012-11": (144.0, 2.86, 7.7), "2012-12": (143.9, 2.91, 7.9)
}
delinq = {
    "2005-01": 1.42, "2005-04": 1.55, "2005-07": 1.59, "2005-10": 1.64,
        "2006-01": 1.61, "2006-04": 1.62, "2006-07": 1.74, "2006-10": 1.92,
        "2007-01": 2.08, "2007-04": 2.29, "2007-07": 2.71, "2007-10": 3.10,
        "2008-01": 3.68, "2008-04": 4.37, "2008-07": 5.26, "2008-10": 6.60,
        "2009-01": 7.99, "2009-04": 8.58, "2009-07": 9.49, "2009-10": 10.41,
        "2010-01": 11.48, "2010-04": 11.08, "2010-07": 10.65, "2010-10": 10.33,
        "2011-01": 10.37, "2011-04": 10.55, "2011-07": 10.50, "2011-10": 10.25,
        "2012-01": 10.33, "2012-04": 10.45, "2012-07": 10.47, "2012-10": 10.03
}
ted = {"2007-06-01": 0.70, "2008-03-14": 1.60, "2008-09-12": 1.36, "2008-09-15": 1.79, "2008-09-16": 2.04, "2008-09-30": 3.15,
       "2008-10-10": 4.58, "2008-12-31": 1.32, "2009-06-30": 0.40}

gdp = {"2007Q4": 16915.2, "2009Q2": 16269.1}                      # 实际 GDP(GDPC1,十亿美元,链式价格):衰退前的顶和衰退中的谷
ks = list(months)
hp = {k: months[k][0] for k in ks}; sp = {k: months[k][1] for k in ks}; un = {k: months[k][2] for k in ks}
peak = max(hp, key=hp.get); trough = min((k for k in ks if k > peak), key=hp.get)
print(f"一、房价:{peak} 达到 {hp[peak]:.1f};{trough} 降到 {hp[trough]:.1f},下跌 {(1 - hp[trough] / hp[peak]) * 100:.1f}%(2006 年 7 月到 2012 年 2 月,6 年多)")
print(f"二、房贷拖欠率:{min(delinq, key=delinq.get)} 的 {min(delinq.values()):.2f}% → {max(delinq, key=delinq.get)} 的 {max(delinq.values()):.2f}%(高了 {max(delinq.values()) / min(delinq.values()):.1f} 倍)")
print(f"  实际 GDP:2007 年第四季度 {gdp['2007Q4']:,.0f} → 2009 年第二季度 {gdp['2009Q2']:,.0f}(十亿美元),下降 {(1 - gdp['2009Q2'] / gdp['2007Q4']) * 100:.1f}%")
print("三、几个时点:")
for k in ("2007-01", "2007-06", "2008-03", "2008-06", "2008-09", "2008-12", "2009-06", "2009-10", "2010-06", "2011-12"):
    print(f"  {k}:房价 {hp[k]:6.1f},信用利差 {sp[k]:.2f}%,失业率 {un[k]:.1f}%")
smax = max(sp, key=sp.get)
print(f"信用利差最高:{smax} 的 {sp[smax]:.2f}%(2007 年 1 月是 {sp['2007-01']:.2f}%,高了约 {sp[smax] / sp['2007-01']:.1f} 倍);失业率最高:{max(un, key=un.get)} 的 {max(un.values()):.1f}%(2007 年 5 月是 {un['2007-05']:.1f}%)")
print("四、TED 利差(%):" + ";".join(f"{d} {v:.2f}" for d, v in ted.items()))
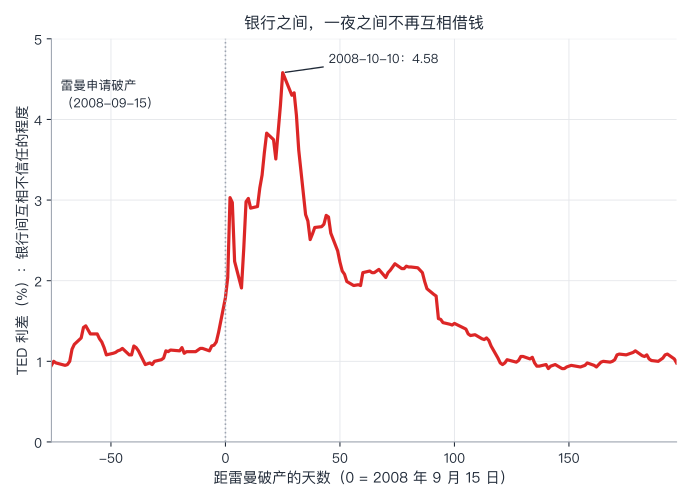
print("  雷曼兄弟 2008 年 9 月 15 日申请破产:TED 利差在 9 月 12 日 1.36,一个月后(10 月 10 日)是 4.58,是 2007 年 6 月的 6.5 倍")
输出:
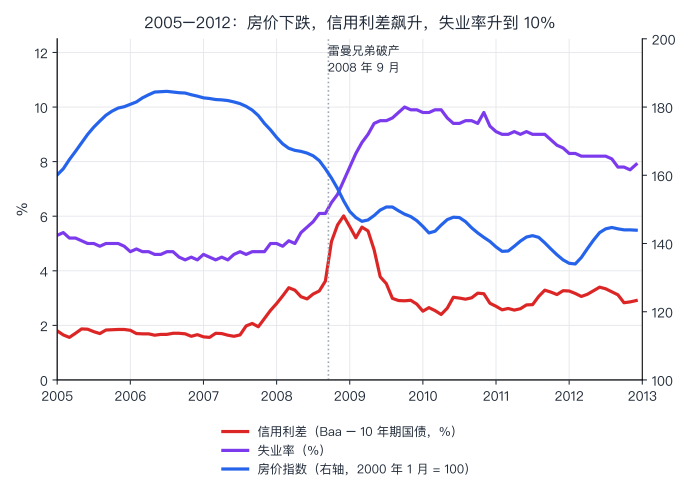
一、房价:2006-07 达到 184.6;2012-02 降到 134.0,下跌 27.4%(2006 年 7 月到 2012 年 2 月,6 年多)
二、房贷拖欠率:2005-01 的 1.42% → 2010-01 的 11.48%(高了 8.1 倍)
  实际 GDP:2007 年第四季度 16,915 → 2009 年第二季度 16,269(十亿美元),下降 3.8%
三、几个时点:
  2007-01:房价  182.7,信用利差 1.58%,失业率 4.6%
  2007-06:房价  181.5,信用利差 1.60%,失业率 4.6%
  2008-03:房价  167.9,信用利差 3.38%,失业率 5.1%
  2008-06:房价  166.5,信用利差 2.97%,失业率 5.6%
  2008-09:房价  161.9,信用利差 3.62%,失业率 6.1%
  2008-12:房价  152.5,信用利差 6.01%,失业率 7.3%
  2009-06:房价  149.8,信用利差 3.78%,失业率 9.5%
  2009-10:房价  148.6,信用利差 2.90%,失业率 10.0%
  2010-06:房价  147.7,信用利差 3.03%,失业率 9.4%
  2011-12:房价  135.2,信用利差 3.27%,失业率 8.5%
信用利差最高:2008-12 的 6.01%(2007 年 1 月是 1.58%,高了约 3.8 倍);失业率最高:2009-10 的 10.0%(2007 年 5 月是 4.4%)
四、TED 利差(%):2007-06-01 0.70;2008-03-14 1.60;2008-09-12 1.36;2008-09-15 1.79;2008-09-16 2.04;2008-09-30 3.15;2008-10-10 4.58;2008-12-31 1.32;2009-06-30 0.40
  雷曼兄弟 2008 年 9 月 15 日申请破产:TED 利差在 9 月 12 日 1.36,一个月后(10 月 10 日)是 4.58,是 2007 年 6 月的 6.5 倍
逐段看:
- 房价:从 2006 年 7 月的峰值 184.6,降到 2012 年 2 月的 134.0,下跌 27.4%,历时 6 年多。
- 房贷拖欠率:2005 年的 1.42%,到 2010 年 1 月的 11.48%,高了 8.1 倍。
- 信用利差:2007 年 1 月,1.58%;2008 年 12 月,6.01%(高了约 3.8 倍):借钱的人,要付的风险溢价,飙升。
- TED 利差:银行间互相借钱,比借给政府,多要的利率。2007 年 6 月,0.70%;雷曼申请破产前三天(2008 年 9 月 12 日),1.36%;一个月后(10 月 10 日),4.58%。银行之间,一夜之间,不再互相信任。
- 实体经济:实际 GDP,从 2007 年第四季度到 2009 年第二季度,下降 3.8%(当前修订版的数据);失业率,从 2007 年 5 月的 4.4%,升到 2009 年 10 月的 10.0%。
一个简化的故事:
- 房价上涨、信贷扩张:低利率、放松的放贷标准,让房价上涨,更多的人买房;
- 证券化和杠杆:抵押贷款,被打包成证券,卖给各种机构;很多机构,用短期借款(回购、货币市场基金),来买这些长期的证券:这就是借短放长,加上杠杆,但不在传统银行里(常被叫作"影子银行");
- 房价下跌:拖欠上升,证券的价值,变得不确定(第 20 讲:没人知道,哪些是坏的);
- 挤兑:贷款人要求更高的折扣,或者,干脆不再展期(Gorton 和 Metrick 的"回购挤兑");机构被迫卖资产(第三节的螺旋);
- 2008 年 9 月 15 日:雷曼兄弟申请破产,据报道,是美国历史上规模最大的破产(资产超过 6000 亿美元);
- 2008 年 9 月 16 日:Reserve Primary Fund(一只货币市场基金)的净值,跌破 1 美元(“跌破面值”),因为它持有雷曼发行的证券(约 7.85 亿美元);投资者开始从别的货币市场基金撤资;
- 政策反应:2008 年 10 月 3 日,《紧急经济稳定法》(EESA)生效,授权 7000 亿美元的"问题资产救助计划"(TARP);10 月 14 日,财政部转向直接向银行注资;美联储把利率,降到接近零(第 31 讲),并大规模购买资产(第 30、31 讲)。
4.2 2023 年的硅谷银行:两天
硅谷银行(SVB),是美国的一家大银行(据报道,2022 年底,存款约 1750 亿美元)。据当时的报道:
- 起因:它宣布,出售证券,亏损 18 亿美元,并计划融资 22.5 亿美元;
- 传播:几家创业投资机构,建议被投资的公司,把钱从这家银行取走;
- 2023 年 3 月 9 日:据加州监管机构的命令,储户和投资人,试图在这一天,取走 420 亿美元;当天营业结束时,银行的现金余额,为负 9.58 亿美元;
- 3 月 10 日:银行被关闭,联邦存款保险公司(FDIC)接管;据美联储负责监管的副主席 Michael Barr 后来的证词,当天本来还要有约 1000 亿美元的款项,要转出;两天合计,约 1420 亿美元,相当于去年底存款(1750 亿美元)的 81%;
- 3 月 12 日:Signature Bank 也被关闭;财政部、FDIC 和美联储宣布,对两家银行的储户,提供全额保障,并设立新的流动性工具,支持健康的银行。
一个观察(我的解读):和 1930 年代排队取钱不同,这一次,两天里,就有 81% 的存款,试图撤走,速度,比 Diamond–Dybvig 想象的"排队",快得多。大量的存款,超过了存款保险的保障额度,存款人,没有"安心"的理由。这是两个因素:存款的集中(很多是企业的、大额的),以及信息传播得快。(这是对报道的概括,不是对原因的完整分析;关于这次事件的原因,监管、管理的失误,各有说法,我这里没有展开。)
4.3 中国:存款保险,和包商银行
第 30 讲提到,中国的《存款保险条例》,2015 年 5 月 1 日起施行,最高偿付限额 50 万元。2019 年,发生了一次真实的处置:
- 2019 年 5 月 24 日:包商银行因严重的信用风险,被人民银行、银保监会联合接管,业务委托建设银行托管。据资料,这是中国多年来,第一次真正意义上的银行退出案例,也是存款保险基金,第一次使用。
- 个人存款:官方表示,对个人储蓄存款的本息,全额保障。
- 对公和同业:据报道,5000 万元及以下的对公和同业债权,全额保障;5000 万元以上的部分,由接管组与债权人协商,据市场消息,保障比例不低于 80%(对公)和 70%(同业);这个比例,我没有查到官方的最终权威披露,请以央行、银保监会的公告为准。
- 后续:业务由新设的蒙商银行承接(2020 年 4 月 30 日完成工商登记);2020 年 8 月,据报道,央行披露,包商银行将被提起破产申请。
对照 Diamond–Dybvig:存款保险,让小额存款人,不必参加挤兑;对大额债权,保障打折,让他们,有动力去"盯着"银行:这是个典型的取舍(下面的第六节)。
五、危机的后果
金融危机,不是一次普通的衰退。
- Ben Bernanke 1983 年(《金融危机的非货币效应:它在大萧条的传播中》,American Economic Review,73 卷 3 期)的论点是:1930 到 1933 年的金融系统的崩溃,降低了信贷配置的效率,信贷变得更贵、更少,这压低了总需求,也解释了大萧条为什么那么长、那么深。(诺贝尔委员会,据报道,引用这篇文章,说明了,银行挤兑,怎样让一次普通的衰退,变成了大萧条。)
- Moritz Schularick 和 Alan Taylor 2012 年(American Economic Review,102 卷 2 期)用 14 个国家 1870 到 2008 年的历史数据,发现,信贷增长,可以预测金融危机:政策制定者,不该忽视它。
- Òscar Jordà、Moritz Schularick 和 Alan Taylor 2013 年(Journal of Money, Credit and Banking,45 卷增刊 2)发现,金融危机之后的衰退,代价更高;信贷更密集的扩张,之后的衰退,更深。
- 我们的数据:美国 2007 到 2009 年,失业率,从 4.4% 到 10.0%;房价,下跌 27.4%;之后很多年,才恢复(第 31 讲:利率在零附近,2009 到 2016 年)。
(这些研究,都是相关性的证据,用的是不同国家、不同年代的数据;“危机造成了更深的衰退”,还是"有些国家本来就更脆弱",识别,有难度。)
六、政策和监管:两个有争议的问题
6.1 一个有争议的问题:救助和存款保险,会不会造成道德风险
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:
- 好处:存款保险和最后贷款人(第 31 讲),可以打破挤兑的"坏均衡"(2.2 节);救助,可以防止一家银行的问题,传染成整个体系的问题。
- 代价:如果银行和债权人,预期出了事,会被救,那么,他们就会多冒险(第 21 讲:道德风险):赚了,是自己的;亏了,由纳税人承担。“大到不能倒"的银行,最典型。
证据怎么说:
- Asli Demirgüç-Kunt 和 Enrica Detragiache 2002 年(Journal of Monetary Economics,49 卷 7 期)用 61 个国家 1980 到 1997 年的数据,发现,有明确的存款保险的国家,发生银行危机的概率,更高;当制度环境弱、银行利率放开之后、保险覆盖范围广、由政府(而不是私人)运营时,这个效应,更大。
- 1930 年代的历史(Bernanke 1983):没有存款保险和最后贷款人时,挤兑,让银行体系崩溃,让衰退变成了大萧条。
- 2008 年的救助:据一份概述,美国的 TARP,投入 4264 亿美元,收回 4417 亿美元,账面上,有约 153 亿美元的盈余(我没有核对原始数据,请核对)。这说明,从"纳税人最后有没有亏钱"来看,TARP 没有亏;但是,不能说明,没有道德风险:道德风险,是对未来行为的影响,不是这一次的账面盈亏。
局限:(1)Demirgüç-Kunt 和 Detragiache 的,是相关性,不是因果:有的国家,是因为本来就脆弱,才建立存款保险;(2)它研究的是事先的、制度化的存款保险,不是危机中一次性的救助,两者,不是一回事;(3)反事实:如果当时没有救助,会怎样?我们没法知道,这是第 4 讲反复说过的问题。
分歧在哪:
- 事实上的分歧:救助的道德风险,到底有多大?存款保险,在什么条件下,利大于弊?
- 时间不一致:这和第 31 讲的"承诺”,是同一个结构:事前说"我不会救你",事后危机来了,救,往往是更好的选择;所以,“不救"的承诺,不可信,银行预期被救,道德风险就在那里。
价值判断(留给你):
- 谁来承担损失:银行的股东和债权人,还是纳税人?你觉得,在危机里,救银行,和救受影响的家庭(失业的人、丢了房子的人),该怎么权衡?
- 规则,还是相机抉择:事先明确,哪些人受保障,哪些人不受(像包商银行的做法),还是,留给危机时判断?
- 公平:大额存款人,和小额存款人,该不该,得到同样的保障?
6.2 一个有争议的问题:银行该持有多少资本
第 30 讲、本讲的第三节,都说明了:资本(权益)是银行吸收损失的缓冲。监管者,规定一个下限。
事实(据 Basel III 的二手概述,请核对 Basel 委员会的原文):普通股权一级资本,最低 4.5%(占风险加权资产),再加上 2.5% 的"资本留存缓冲”,合计 7%;总资本最低 8%,加上缓冲,是 10.5%;另有各国可以设的 0% 到 2.5% 的逆周期缓冲,和一个不看风险权重的杠杆率,下限 3%(美国,对所有银行,是 4%;最大的银行,更高)。
理论预测什么:更多的资本,让银行有更多的缓冲,也让股东"自己的钱"更多,更不愿冒险(第三节的模拟:杠杆越低,螺旋越小)。可是,资本,比债务,要求的回报更高(据传统的看法),所以,更高的资本要求,可能提高银行的成本,减少放贷。
证据怎么说:
- 我们的模型(第三节):同样的 2% 冲击,杠杆 8.3,价格下跌 3.6%;杠杆 12.5,5.2%;杠杆 20,7.5%。
- Anat Admati 和 Martin Hellwig(《银行家的新衣》,2013 年)主张,银行,应该比现在,用多得多的股权融资;他们反驳"更高的资本,会减少贷款"的说法,认为,如果更高的资本要求,导致银行少放贷,原因是银行不想增加股权,而不是做不到。(据书评的概述;这本书,建议的具体比例,不同的来源说法不一,我这里不引用具体数字。)
- 批评:有书评认为,书里没有充分考虑美国和欧洲金融体系的差别,因而,忽视了更高的资本要求的一些成本。
局限:我们的模拟,是玩具;真实的银行,资产的风险不同,资本的质量不同,监管套利、影子银行(4.1 节),都使真实的效果,复杂得多。
分歧在哪:事实上,更高资本要求的成本有多大(对贷款、对经济增长);银行的融资成本,是不是真的会因资本的增加,而明显上升。价值上:见下。
价值判断(留给你):
- 安全和信贷之间的取舍:更厚的缓冲,让危机的概率变小;可是,如果它让贷款变少、变贵,谁承受?(小企业?购房者?)
- 谁承担成本:是银行的股东,还是借款人?
- 银行业的"隐性补贴":因为"大到不能倒",银行的借款成本,可能比它应有的更低;要不要通过更高的资本,把这个补贴,取消?
小结: 救助和存款保险,可以防止挤兑,也可能造成道德风险:实证证据是相关性的,不是因果;“事前不救"的承诺,不可信。资本监管:更厚的缓冲,抵御损失,但可能增加成本:这是一个安全和信贷之间的价值取舍。
七、局限、常见误用
7.1 局限
- 玩具模型:Diamond–Dybvig 的例子和甩卖螺旋,都是简化的,参数是虚构的。
- 危机的原因,是复杂的:2008 年的危机,有房价、证券化、杠杆、监管、国际资本流动等许多因素,这一讲,只讲了其中一部分。
- 跨国证据,是相关性的。
- 这一讲没有讲:主权债务危机、货币危机、汇率(第 41 讲);也没有讲 2008 年之后,各国金融监管改革的细节。
7.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “只有有问题的银行,才会被挤兑” | 一家健康的银行,也有"坏的均衡”;资产越差,越容易被推过去 |
| “挤兑,是存款人不理性” | 每个人的选择,在给定别人怎么做的前提下,都是理性的:这是策略互补 |
| “存款保险,没有代价” | 它消除挤兑,也可能造成道德风险;跨国证据,显示危机概率更高(相关性) |
| “金融危机,就是一次比较深的衰退” | 危机之后的衰退,代价更高,恢复更慢 |
| “银行持有的,是你的钱,所以,随时都在” | 银行把大部分借出去,只留一部分准备金 |
| “只要每家银行都保持稳健,整个体系就稳健” | 个体的自保(卖资产),加在一起,可能是整体的甩卖螺旋 |
| “救助,就是白白送钱给银行” | TARP 的账面,据概述,是盈余;但是,救助的代价,是道德风险,不在账面上 |
| “资本要求越高越好” | 有取舍:安全 vs 信贷供给;“越高越好"和"越低越好”,都不是证据支持的 |
八、小结
这一讲有六个想法,请带走:
- 挤兑:借短放长、先到先得、信息不对称,让银行有两个均衡:大家不慌,一切正常;大家都慌,银行垮。同样的银行,两种结局。
- 小例子的临界值:30%,比正常的 25%,只高 5 个百分点;资产越差,临界值越低。
- 甩卖螺旋:杠杆、持有量、市场深度,加在一起,把 2% 的价格下跌,放大数倍;杠杆越高,放大越多。
- 2007–2009 年:房价下跌 27.4%,信用利差飙升 3.8 倍,TED 利差 4.58%,失业率到 10.0%;2023 年硅谷银行:两天里,试图撤走存款的 81%。
- 救助的道德风险:证据是相关性的;“不救"的承诺,事后不可信。
- 资本监管:更厚的缓冲,抵御损失,可能增加成本;是一个安全和信贷之间的价值取舍。
Unit 8 到这里结束。你已经看到,短期的波动,有总需求、通胀和预期、财政,和金融的稳定。下一个单元,是金融与不确定性:钱的"时间价值"是什么?风险该怎么定价?股票和债券的价格,是不是合理?人,是不是理性的?下一讲:第 36 讲:时间价值与贴现。 实验 78,会让你亲手跑一个挤兑模型。
思考题
1. 用 2.2 节的公式 f* = (R − 1) ÷ (R ÷ s − 1):s = 0.8(提前清算损失较小),R = 1.4,临界值是多少?s = 0.6,R = 1.5 呢?为什么 s 越大,银行越稳?
提示:s = 0.8:(1.4 − 1) ÷ (1.4 ÷ 0.8 − 1) = 0.4 ÷ 0.75 ≈ 53.3%;s = 0.6、R = 1.5:0.5 ÷ (2.5 − 1) = 33.3%。s 越大(提前清算的损失越小),银行应付提前取钱的能力越强,临界值越高。资产越流动,银行越不容易被挤兑。
2. 一家银行:资产 100,权益 5(杠杆 20)。资产价格下跌多少,权益归零?如果杠杆是 12.5 呢?
提示:权益 = 资产 − 债务。杠杆 L = 资产 ÷ 权益:资产下跌 x,权益少 x × 资产 = x × L × 权益;归零时,x = 1 ÷ L。杠杆 20:5%;杠杆 12.5:8%。杠杆越高,越小的冲击,就足以让权益归零。
3. 一家银行:杠杆 10,价格下跌 3%。要把杠杆降回 10,要卖掉资产的百分之几?
提示:卖掉资产的比例 ≈ x × (L − 1) = 3% × 9 = 27%。(这是 3.1 节的公式,在价格不再进一步下跌的假设下。)
4. Basel III 的数字:一家银行的风险加权资产,是 1000 亿元。普通股权一级资本,最低要多少?加上资本留存缓冲,要多少?总资本,最低要多少,加缓冲呢?
提示:普通股权一级:4.5% × 1000 = 45 亿元;加缓冲:7% × 1000 = 70 亿元;总资本:8% × 1000 = 80 亿元,加缓冲:10.5% × 1000 = 105 亿元。(二手概述,请以 Basel 委员会和本国监管的原文为准。)
5. (开放题)包商银行的处置里:个人存款,全额保障;5000 万元以上的对公和同业债权,保障打折。从 Diamond–Dybvig 和道德风险的角度,这样的安排,有什么好处,有什么风险?
提示:好处:(1)小额的个人存款人,没有理由挤兑;(2)大额的债权人,有动力去"盯着"银行的风险(因为他们要承担一部分损失),减轻了道德风险。风险:(1)大额债权人,可能是最先逃跑的:他们对风险敏感,损失大,又消息灵通,打折的预期,可能让他们在别的银行里,更早地撤资(这是一种可能,不是已经证明的);(2)事先怎么说、事后怎么做,是否一致(时间不一致);(3)“打折"的比例,没有官方的权威披露,会增加不确定性。没有标准答案,要看你更担心哪一种风险。
参考与延伸
- Diamond, D. W., & Dybvig, P. H. (1983). Bank Runs, Deposit Insurance, and Liquidity. Journal of Political Economy.
- Gorton, G., & Metrick, A. (2012). Securitized Banking and the Run on Repo. Journal of Financial Economics, 104(3), 425–451.
- Bernanke, B. S. (1983). Nonmonetary Effects of the Financial Crisis in the Propagation of the Great Depression. American Economic Review, 73(3), 257–276.
- Demirgüç-Kunt, A., & Detragiache, E. (2002). Does Deposit Insurance Increase Banking System Stability? An Empirical Investigation. Journal of Monetary Economics, 49(7), 1373–1406.
- Schularick, M., & Taylor, A. M. (2012). Credit Booms Gone Bust: Monetary Policy, Leverage Cycles, and Financial Crises, 1870–2008. American Economic Review, 102(2), 1029–.
- Jordà, Ò., Schularick, M., & Taylor, A. M. (2013). When Credit Bites Back. Journal of Money, Credit and Banking, 45(s2), 3–28.
- Admati, A., & Hellwig, M. (2013). The Bankers’ New Clothes. Princeton University Press.
- 瑞典皇家科学院:2022 年诺贝尔经济学奖,授予 Bernanke、Diamond 和 Dybvig,“关于银行和金融危机的研究”。
- 《存款保险条例》(2015 年 5 月 1 日起施行);中国人民银行、银保监会关于包商银行接管的公告(2019 年 5 月 24 日,据报道)。
- 美联储圣路易斯分行 FRED 数据库:CSUSHPINSA、BAA10YM、UNRATE、DRSFRMACBS、TEDRATE、GDPC1(本讲的数据,2026 年 10 月下载)。
- 关于 2008 年的雷曼、Reserve Primary Fund、TARP,以及 2023 年的硅谷银行:当时的新闻报道,美国证券交易委员会、加州金融保护和创新部、美联储的公开声明(据报道,请以原文为准)。