这一讲是综合应用:不引入新的原理,把前面讲过的东西,放在一个真实的、很大的案例上用一遍。它会用到:价格怎么传递信息(第 7 讲)、价格管制(第 9 讲)、垄断(第 14 讲)、拍卖(第 22 讲)、银行与信用(第 30、31 讲)、债务与财政(第 34 讲)、金融危机(第 35 讲)、时间价值(第 36 讲)和行为经济学(第 39 讲)。下一讲(第 45 讲),接着讲和房地产连在一起的另一件事:地方政府的债务和土地财政。
这一讲要回答六个问题:
- 一套房子,为什么既是消费品,又是资产?它的价格,和什么有关?
- 中国的房地产市场,有哪几个制度上的特点?
- 2021 年之后,数据显示发生了什么?为什么成交量掉得很多,价格却掉得慢?
- 房价的下跌,怎样传到家庭、开发商和银行?
- 2024 年以来,政策做了什么?这些工具,有什么取舍?
- 三个有争议的问题:房价是不是泡沫、房地产有多大、该不该救(以及怎么救)。
先说清楚三件事。 第一,这一讲不预测房价,也不告诉你该不该买房:这是你自己的决定,取决于你的收入、风险和你对未来的判断。第二,这一讲里的事实和数字,截至 2026 年 10 月中旬:房地产的数据,每个月都在更新,政策也在调整,你读到的时候,可能已经变了。第三,事实陈述和价值判断,分开写:数据能回答的,我用数据;数据回答不了的(谁该承担损失、该不该救),留给你。
一、一套房子,五个押注者
你的朋友,手里有 90 万元,买了一套 300 万元的房子:首付 30%(就是 90 万),贷款 210 万。
先停一下:假设房价涨 10%,朋友的钱(90 万元的自有资金)涨了多少?如果房价跌 10%,呢?如果跌 15%、跌 30%?
想一想:房价涨 10%,房子值 330 万,贷款还是 210 万,朋友的净资产,从 90 万,变成 120 万,涨了 33%;房价跌 10%,房子值 270 万,净资产 60 万,跌了 33%;跌 15%,房子 255 万,净资产 45 万,跌了 50%;跌 30%,房子 210 万,净资产归零。这就是杠杆(第 30、35 讲):用别人的钱,放大自己的盈亏,双向。
而且,朋友不是唯一押注在这套房子上的人。想一想,下面这些人,谁的利益,和这套房子的价格有关:
- 你的朋友:它是家,也是他最大的一笔资产。
- 开发商:它把这套房子,在建成之前,就卖给了朋友(预售),用收来的钱,继续盖房、拿地。
- 银行:它借给朋友 210 万,房子是抵押品;它也借给开发商钱。
- 地方政府:它把这块地,卖给了开发商,土地出让收入,是它最重要的收入来源之一(第 45 讲)。
- 别的买房人和卖房人:他们的预期,影响下一笔交易的价格。
五个人,同时押注在一个资产的价格上。 价格转向的时候,不是一个人的问题。这一讲,就是看这条链子,是怎么连起来的,又是怎么传导的。
二、房子:消费品,也是资产
2.1 它值多少钱
房子有两个身份。消费品:你住在里面,每个月,省下了一笔租金(或者,说得更准确:你"付给自己"一笔租金)。资产:它可以卖,价格,随市场变化。
按第 36 讲的逻辑,一项资产的价格,等于它未来所有收益的现值;那一讲,还讲了永续年金:每年 c,永远,现值是 c ÷ r。对一套房子来说,收益,就是未来的租金(自住的人,租金,是"省下来的")。如果,明年的租金是 R,以后,每年增长 g,用折现率 r 折算(r 可以理解为,你的贷款利率,或者你用这笔钱,做别的事的回报),永续地算下去(把每一年的现值,加起来,是一个等比数列的和):
房价 P = R ÷ (r − g)
(g 要小于 r;g = 0 时,就是第 36 讲的 c ÷ r。)这个公式很简单,但很有用:房价,由三件事决定:租金、折现率、对租金增长的预期。
# 房价 = 未来租金的现值(第 36 讲):永续、租金每年增长 g、折现率 r:P = R / (r - g)。
# 示意:明年的租金 R = 2(万元/年),房子"值"多少,取决于 r 和 g。这些数字是示意的,不是统计。
R = 2.0
print("一、折现率 r = 5% 不变,只改变'对租金增长 g 的预期'(租金 R 一分钱没变):")
base = R / (0.05 - 0.03)
for g in (0.03, 0.025, 0.02, 0.01, 0.0, -0.01):
    P = R / (0.05 - g)
    print(f"   预期租金每年增长 {g:5.1%}:房价 {P:6.1f} 万元(相对 g = 3% 时:{P / base - 1:+.0%})")
print("二、预期的增长 g = 2% 不变,只改变折现率 r(贷款利率、别的投资的回报):")
base = R / (0.05 - 0.02)
for r in (0.06, 0.05, 0.04, 0.03):
    P = R / (r - 0.02)
    print(f"   折现率 {r:4.0%}:房价 {P:6.1f} 万元(相对 r = 5% 时:{P / base - 1:+.0%})")
print("三、租售比:租金 ÷ 房价(租金回报率)。预期增长越高,能接受的租金回报率越低:")
for g in (0.03, 0.02, 0.0):
    print(f"   r = 5%,g = {g:4.1%}:租金回报率 = r - g = {0.05 - g:4.1%}")
输出:
一、折现率 r = 5% 不变,只改变'对租金增长 g 的预期'(租金 R 一分钱没变):
   预期租金每年增长  3.0%:房价  100.0 万元(相对 g = 3% 时:+0%)
   预期租金每年增长  2.5%:房价   80.0 万元(相对 g = 3% 时:-20%)
   预期租金每年增长  2.0%:房价   66.7 万元(相对 g = 3% 时:-33%)
   预期租金每年增长  1.0%:房价   50.0 万元(相对 g = 3% 时:-50%)
   预期租金每年增长  0.0%:房价   40.0 万元(相对 g = 3% 时:-60%)
   预期租金每年增长 -1.0%:房价   33.3 万元(相对 g = 3% 时:-67%)
二、预期的增长 g = 2% 不变,只改变折现率 r(贷款利率、别的投资的回报):
   折现率   6%:房价   50.0 万元(相对 r = 5% 时:-25%)
   折现率   5%:房价   66.7 万元(相对 r = 5% 时:+0%)
   折现率   4%:房价  100.0 万元(相对 r = 5% 时:+50%)
   折现率   3%:房价  200.0 万元(相对 r = 5% 时:+200%)
三、租售比:租金 ÷ 房价(租金回报率)。预期增长越高,能接受的租金回报率越低:
   r = 5%,g = 3.0%:租金回报率 = r - g = 2.0%
   r = 5%,g = 2.0%:租金回报率 = r - g = 3.0%
   r = 5%,g = 0.0%:租金回报率 = r - g = 5.0%
逐段看:
- 第一部分:租金,一分钱没变,只是,人们对未来租金增长的预期,从每年 3%,降到 1%,房价就从 100 万,降到 50 万,跌了一半。预期,下降 3 个百分点(到每年 0),房价跌 60%。原因是,分母 r − g,本来就很小(2%),一点点变化,就被放大。
- 第二部分:折现率,从 5% 降到 4%,房价涨 50%;从 5% 升到 6%,房价跌 25%。利率的变化,对价格的影响,很大(第 31 讲)。
- 第三部分:这个公式,还有一个含义:租金回报率(租金 ÷ 房价),等于 r − g。预期增长越高,人们愿意接受的租金回报率,就越低。 如果,一个城市,人们买房,是因为预期"房价会继续涨",那么,租金回报率,可以很低;而一旦,预期变了,价格,要往租金回报率的方向,回调(你要把它和下面的"泡沫"那一节,一起看)。
注意:这是一个示意。数字(租金 2 万元、r = 5%、g = 3%),是为了手算方便,不是统计;真实的房子,有交易成本、有持有成本、有贷款约束,价格,也不一定只由租金决定(比如,有人买房,是为了学区或户口)。但是,它说明了:价格里,装着对未来的预期;预期变了,价格不需要"等租金变",就会变。
2.2 人们为什么买房,不只是为了住
第 39 讲讲过,人不是完美的计算器。买房,还有这些特点:
- 大宗、很难拆分:一套房,几十万到几百万,不像股票,可以每次买一点;
- 借钱买:杠杆很高;
- 交易成本高:税费、中介费、搬家,让人不愿意频繁买卖;
- 对很多家庭,是最大的一笔资产:据中国人民银行 2019 年《城镇居民家庭资产负债情况调查》(据媒体和报告摘要的转述,请以原文为准):住房资产,占家庭总资产的 59.1%;住房拥有率,96.0%;户均拥有住房,约 1.5 套。
最后一点,很重要:当一个国家的家庭,把大部分财富,放在同一类资产上,这类资产的价格,就不只是"一个市场"的事,而是"一个国家的家庭资产负债表"的事。
三、中国的房地产:几个制度特点
这一节,只说事实,数字和日期,据公开的政策文件和报道,请以原文为准。
- 住房的商品化:1998 年,国务院发文,停止福利分房,住房分配货币化,之后,城镇居民,主要靠自己买房(据报道)。
- 土地的制度:城市的土地,属于国家所有;地方政府,是一级土地市场的垄断供给者(第 14 讲:垄断者,控制供给量和节奏)。2002 年起,经营性用地,要通过招标、拍卖、挂牌出让(第 22 讲:拍卖)。
- 预售制:商品房,可以在建成之前,就卖给购房人,收取购房款(预收款)。对开发商,这是一笔低成本的融资;对购房人,意味着,要为一个还没有建成的房子,先付钱(第 20、21 讲:信息不对称、道德风险;第 35 讲:这笔钱,如果被挪用,房子建不完,就是风险)。
- 住房的持有,几乎没有税:全国没有统一征收的、针对个人住房持有环节的房产税;2011 年,在上海和重庆,开展了个人住房房产税的试点。
- 价格和交易的管制:2010 年起,不少城市,出台了限购、限贷、限价的措施(第 9 讲:价格管制,会带来什么)。比如,对新房,设了价格上限,而新房价格,低于周边的二手房,就会出现"排队、摇号、抢购",和第 9 讲,价格上限的故事,是同一个结构(据报道)。
- “房住不炒”:2016 年底,中央经济工作会议,提出"房子是用来住的、不是用来炒的",这成为之后几年,房地产政策的基调。
这几项,加在一起,形成了一个特殊的链条:土地由地方政府控制(也是地方政府的收入来源);开发商,用高杠杆拿地,用预售款周转;购房人,用杠杆买,而且预期房价会涨;银行,借钱给两头。每一环,都依赖"价格会继续涨"这个预期。
四、上行的时候:每个人的最优选择
价格上涨的时候,这条链子上,每个人的理性选择,都在推高价格:
- 购房人:房价在涨,晚买更贵(“早买早受益”);
- 开发商:土地越贵,房价越高,利润越高,所以,借更多的钱,拿更多的地;
- 银行:房子是好抵押品,价格在涨,抵押品的价值,越来越高,贷款就更"安全";
- 地方政府:卖地的收入越多,能花的钱越多。
这是第 17 讲、第 35 讲的结构:策略互补(别人买,我也买)和杠杆的顺周期性(价格涨,抵押品的价值涨,能借的钱涨,买的人多,价格再涨)。上行的时候,整条链子,是自我强化的。
监管者,在 2020 年,做了两件事(据报道):2020 年 8 月,对重点房企,提出**“三道红线”:(1)剔除预收款后的资产负债率不超过 70%;(2)净负债率不超过 100%;(3)现金短债比不小于 1;2020 年 12 月,对银行,设了房地产贷款集中度管理**:银行的房地产贷款,和个人住房贷款,占全部贷款的比例,不能超过上限。目的,是给这条链子,踩刹车。
可是,刹车和下行,在时间上,很接近。下面,我们看,数据说了什么。
五、数据:2021 年之后
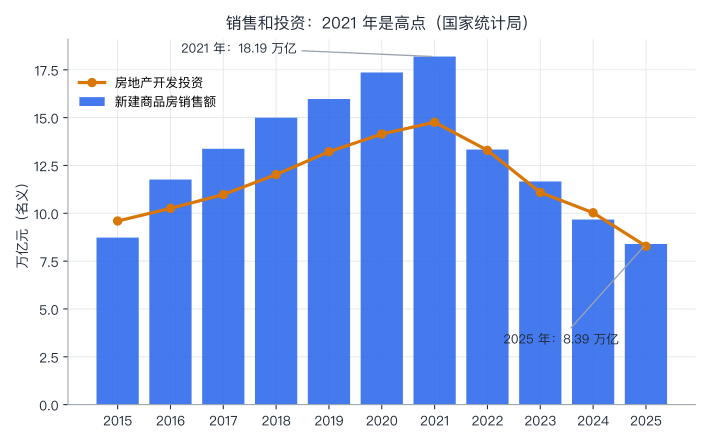
国家统计局的数据,2015 到 2025 年:
# 真实数据:全国新建商品房(2015–2020 年的口径是"商品房")销售额、销售面积,和房地产开发投资。
# 来源:国家统计局历年的《全国房地产市场基本情况》(销售额、投资:亿元;销售面积:万平方米,我没有放 2015–2019 年的面积)。
# 注意:统计局说明,2022 年以后公布的同比增速,是"按可比口径"算的(对上年的数据做过修订),所以,用下面的绝对数自己相除,不一定正好等于公布的增速。
SALES  = {2015: 87281, 2016: 117627, 2017: 133701, 2018: 149973, 2019: 159725, 2020: 173613,
          2021: 181930, 2022: 133308, 2023: 116622, 2024: 96750, 2025: 83937}
INVEST = {2015: 95979, 2016: 102581, 2017: 109799, 2018: 120264, 2019: 132194, 2020: 141443,
          2021: 147602, 2022: 132895, 2023: 110913, 2024: 100280, 2025: 82788}
AREA   = {2020: 176086, 2021: 179433, 2022: 135837, 2023: 111735, 2024: 97385, 2025: 88101}

peak_s, peak_i = max(SALES, key=SALES.get), max(INVEST, key=INVEST.get)
print(f"一、销售额的最高点:{peak_s} 年 {SALES[peak_s] / 1e4:.2f} 万亿元;开发投资的最高点:{peak_i} 年 {INVEST[peak_i] / 1e4:.2f} 万亿元")
cagr = (SALES[2021] / SALES[2015]) ** (1 / 6) - 1
print(f"   2015 到 2021 年,销售额年均增长 {cagr:.1%}(名义,没有扣物价)")
for name, d in (("销售额", SALES), ("开发投资", INVEST), ("销售面积", AREA)):
    print(f"   2021 到 2025 年,{name}:{d[2021]:,} -> {d[2025]:,},变化 {d[2025] / d[2021] - 1:+.1%}")
print("二、量和'价':用 销售额 ÷ 销售面积,算全国的平均成交价(亿元 ÷ 万平方米,再乘 1 万,就是元/平方米)。这是个粗的平均数:城市、户型、楼盘的结构一变,它就会变")
price = {y: SALES[y] / AREA[y] * 1e4 for y in AREA}                   # 元/平方米
for y in range(2020, 2026):
    print(f"   {y} 年:销售面积 {AREA[y]:>7,} 万平方米,平均成交价 {price[y]:>7,.0f} 元/平方米;以 2021 年为 100:面积 {100 * AREA[y] / AREA[2021]:5.1f},平均价 {100 * price[y] / price[2021]:5.1f}")
输出:
一、销售额的最高点:2021 年 18.19 万亿元;开发投资的最高点:2021 年 14.76 万亿元
   2015 到 2021 年,销售额年均增长 13.0%(名义,没有扣物价)
   2021 到 2025 年,销售额:181,930 -> 83,937,变化 -53.9%
   2021 到 2025 年,开发投资:147,602 -> 82,788,变化 -43.9%
   2021 到 2025 年,销售面积:179,433 -> 88,101,变化 -50.9%
二、量和'价':用 销售额 ÷ 销售面积,算全国的平均成交价(亿元 ÷ 万平方米,再乘 1 万,就是元/平方米)。这是个粗的平均数:城市、户型、楼盘的结构一变,它就会变
   2020 年:销售面积 176,086 万平方米,平均成交价   9,860 元/平方米;以 2021 年为 100:面积  98.1,平均价  97.2
   2021 年:销售面积 179,433 万平方米,平均成交价  10,139 元/平方米;以 2021 年为 100:面积 100.0,平均价 100.0
   2022 年:销售面积 135,837 万平方米,平均成交价   9,814 元/平方米;以 2021 年为 100:面积  75.7,平均价  96.8
   2023 年:销售面积 111,735 万平方米,平均成交价  10,437 元/平方米;以 2021 年为 100:面积  62.3,平均价 102.9
   2024 年:销售面积  97,385 万平方米,平均成交价   9,935 元/平方米;以 2021 年为 100:面积  54.3,平均价  98.0
   2025 年:销售面积  88,101 万平方米,平均成交价   9,527 元/平方米;以 2021 年为 100:面积  49.1,平均价  94.0
逐段看:
- 2015 到 2021 年:销售额,从 8.73 万亿元,涨到 18.19 万亿元,年均增长 13.0%(名义)。
- 2021 到 2025 年:销售额,下降 53.9%;销售面积,下降 50.9%;开发投资,下降 43.9%。2025 年,销售额,只有 2021 年的 46%,比 2015 年的 8.73 万亿元,还略低一点。(注意:这是名义数字,没有扣物价;2015 年到 2025 年,物价也涨了,所以,按"实际"的水平,差距更大。)
- 口径提醒:统计局,在 2022 年以后,对上年的数据,做过修订,公布的增速,是"按可比口径"算的;所以,我们用绝对数自己相除,和公布的同比,会有出入。比如,按绝对数算,2025 年的销售额,比 2024 年低 13.2%,而公布的是 12.6%。(2021 到 2023 年,统计局叫"商品房",2024 年起,叫"新建商品房",口径,也可能有调整。)
2026 年的数据,到 8 月(国家统计局,2026 年 9 月 15 日):1 到 8 月,房地产开发投资,47979 亿元,比上年同期,下降 19.9%;新建商品房销售面积,49880 万平方米,下降 12.1%;销售额,47470 亿元,下降 13.0%。同一份公布里,第一次披露了二手房的数据(据住房和城乡建设部的数据):1 到 8 月,二手房交易的网签面积,54923 万平方米,同比,增长 10.6%。2025 年底,商品房待售面积,76632 万平方米,比上年,增长 1.6%(统计局)。
价格呢? 2026 年 8 月,70 个大中城市(国家统计局):新建商品住宅,同比,一线城市下降 0.9%,二线下降 2.7%,三线下降 4.1%;二手住宅,同比,一线下降 2.7%,二线下降 4.9%,三线下降 5.6%;环比,一线城市的新建商品住宅,上涨 0.1%,其余,继续小幅下降,降幅,在收窄。这是"当月,和一年前相比"的变化,不是"从高点,累计跌了多少"。累计的下跌,各机构的估算,差别很大,我没有查到一个口径一致、可靠的全国数字,所以,这里不给。
这几个数字,合起来,说明了什么? 房地产的活动(销售、投资):大幅缩小;价格:下跌,但是,速度,比"量"的下跌,要慢得多。下面,看这一点。
六、量先掉,价后掉
用销售额,除以销售面积,可以算一个"平均成交价"(上面,代码的第二部分):
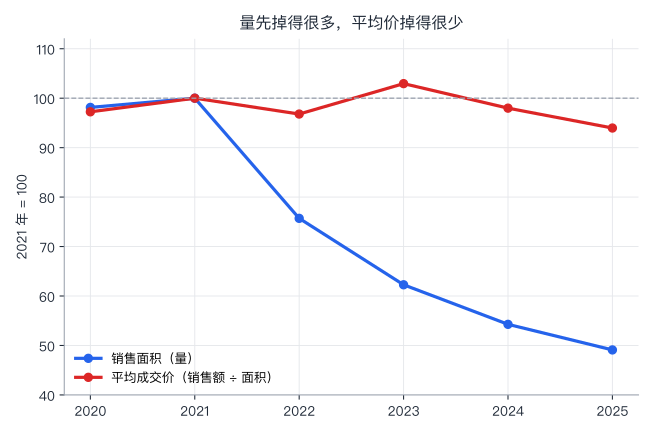
- 2021 到 2025 年,销售面积,降到 49.1(2021 年 = 100);平均成交价,从 10139 元/平方米,到 9527 元/平方米,只降到 94.0,只降了 6%。
- 这个"平均价",很粗:它是销售额除以面积,如果,卖出去的,更多是小户型、更多是三四线城市(或者更多是一线城市的高价房),平均数,就会变,而同一套房子的价格,不一定变。所以,不要把它,当成"房价"。(统计局的 70 城价格指数,用的是同类房子的比较,才是更好的"价格"指标。)
可是,“量大幅下降,价格缓慢下降”,本身,是一个很常见的现象,经济学里,有解释。 想一想:一个卖家,2021 年,用 300 万买了房。现在,市场上,同样的房子,只能卖 250 万。他会怎么办?很多人,不愿意,在亏损的价格上卖出:他挂出更高的价格,等着。买家,嫌贵,也等。成交,就变少了。
这是第 39 讲的损失厌恶:人们,对损失,比对同样大的收益,更敏感。Genesove 和 Mayer 2001 年(Quarterly Journal of Economics,116 卷 4 期,1233–1260 页)用 1990 年代波士顿的公寓数据,发现:(据摘要)面临名义亏损的卖家,挂牌价更高,也更不容易成交;他们认为,这有助于解释,房地产市场里,价格和成交量,同方向变化的现象。这是别的国家、别的时代的研究,不能直接说,中国现在,就是这样;但是,它给出了一个可检验的机制:价格下降,先表现为成交量的萎缩。
还有第 9 讲的另一面:如果,价格受到管制(限价、指导价),价格,没法立刻调整,调整的,就是数量。
七、传导:一套房子的价格,怎样变成别人的问题
7.1 家庭:资产负债表
回到开头:房价下跌,对一个业主,意味着什么?看净资产(房子的价值 − 剩下的贷款)。用一个玩具的计算(按月等额本息,只算一套自住房):
# 家庭的资产负债表:房价跌多少,业主会"资不抵债"?(玩具:只算一套自住房,按月等额本息还款;不考虑利息以外的任何费用)
def balance_fraction(rate, years_total, years_elapsed):
    """等额本息:还了 years_elapsed 年之后,剩余本金占原来本金的比例"""
    i, n, k = rate / 12, years_total * 12, years_elapsed * 12
    return ((1 + i) ** n - (1 + i) ** k) / ((1 + i) ** n - 1)

def underwater_drop(down, rate=0.05, years_elapsed=0, years_total=30):
    """房价(相对买入价)跌多少以上,房子的价值就低于剩下的贷款:1 - 剩余贷款 / 买入价"""
    return 1 - (1 - down) * balance_fraction(rate, years_total, years_elapsed)

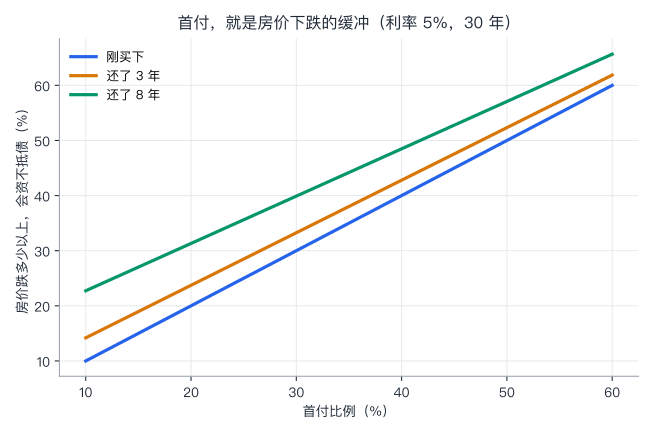
print("一、首付比例越高,房价能跌的空间越大(贷款利率 5%,30 年):房价跌超过下面的比例,房子就不够还剩下的贷款")
print("   首付   刚买下   还了 3 年   还了 8 年")
for down in (0.15, 0.20, 0.30, 0.40, 0.60):
    print(f"   {down:4.0%}   {underwater_drop(down):6.1%}   {underwater_drop(down, years_elapsed=3):8.1%}   {underwater_drop(down, years_elapsed=8):8.1%}")

print("二、同样是'买在 300 万的高点',房价跌 20% 以后(现值 240 万),业主手里还剩多少净资产(万元)")
for down, label in ((0.60, "首付 60%"), (0.30, "首付 30%"), (0.15, "首付 15%")):
    loan0 = 300 * (1 - down)
    for yrs in (0, 3):
        loan = loan0 * balance_fraction(0.05, 30, yrs)
        print(f"   {label},买后 {yrs} 年:房子 240,贷款还剩 {loan:6.1f},净资产 {240 - loan:7.1f}" + ("  <- 资不抵债" if 240 < loan else ""))
输出:
一、首付比例越高,房价能跌的空间越大(贷款利率 5%,30 年):房价跌超过下面的比例,房子就不够还剩下的贷款
   首付   刚买下   还了 3 年   还了 8 年
    15%    15.0%      19.0%      27.0%
    20%    20.0%      23.7%      31.3%
    30%    30.0%      33.3%      39.9%
    40%    40.0%      42.8%      48.5%
    60%    60.0%      61.9%      65.7%
二、同样是'买在 300 万的高点',房价跌 20% 以后(现值 240 万),业主手里还剩多少净资产(万元)
   首付 60%,买后 0 年:房子 240,贷款还剩  120.0,净资产   120.0
   首付 60%,买后 3 年:房子 240,贷款还剩  114.4,净资产   125.6
   首付 30%,买后 0 年:房子 240,贷款还剩  210.0,净资产    30.0
   首付 30%,买后 3 年:房子 240,贷款还剩  200.2,净资产    39.8
   首付 15%,买后 0 年:房子 240,贷款还剩  255.0,净资产   -15.0  <- 资不抵债
   首付 15%,买后 3 年:房子 240,贷款还剩  243.1,净资产    -3.1  <- 资不抵债
逐段看:
- 首付,就是缓冲:首付 30% 的人,刚买下时,房价跌超过 30%,才会"资不抵债";首付 15% 的,跌超过 15%,就会。还了几年贷款,缓冲会变厚一点(还了 8 年,首付 30% 的人,能承受 39.9% 的下跌)。
- 同样是 300 万买的,房价跌 20%:首付 60% 的人,还有 120 万净资产;首付 30%,还有 30 万;首付 15%,资不抵债,欠了 15 万。
- 所以,什么人最容易被伤到:杠杆高的,近期买的(首付低,还没来得及还本金)。Fang 等人 2016 年(NBER Macroeconomics Annual,30 卷,105–166 页)研究了 2003 到 2013 年的中国房价:据摘要,那时的购房者,首付,常常在 35% 以上,所以,他们认为,当时,住房市场,不太可能引发一场迫在眉睫的金融危机。这和我们的计算,是一致的:首付高,缓冲就厚。(但这是 2013 年之前的结论,今天,不同年份的购房者,杠杆,不同。)
- 缺什么:这个玩具,没有用真实的家庭数据:我没有查到一份可靠的、关于"目前,有多少家庭,资不抵债"的全国统计,所以,不下结论。
如果,业主"资不抵债",会怎样?这取决于贷款的追索权:据我的理解,中国的个人住房贷款,一般是有追索权的(房子拍卖,不够还,剩下的部分,仍然要还;请以贷款合同和法律为准)。有追索权的话,业主"一走了之"的代价,更大。但是,下面这一种情况,不同:
7.2 开发商:预售制的另一面
预售制下,开发商,用买房人预付的钱,去盖这套房子,也去还别的债、拿新的地。预收款,在账上,是一笔负债(欠买房人一套房子)。用"三道红线",看一个虚构的开发商:
# 预售制下的开发商:一个虚构的开发商,用"三道红线"(2020 年 8 月的监管指标)看它的账。
# 三条线:(1)剔除预收款后的资产负债率 <= 70%;(2)净负债率 <= 100%;(3)现金短债比 >= 1。
def red_lines(assets, liabilities, presale, interest_debt, short_debt, cash, equity):
    r1 = (liabilities - presale) / (assets - presale)      # 剔除预收款后的资产负债率
    r2 = (interest_debt - cash) / equity                   # 净负债率
    r3 = cash / short_debt                                 # 现金短债比
    return r1, r2, r3, (r1 > 0.70) + (r2 > 1.00) + (r3 < 1.0)

def show(label, **kw):
    r1, r2, r3, n = red_lines(**kw)
    print(f"{label}:剔除预收款的资产负债率 {r1:6.1%},净负债率 {r2:7.1%},现金短债比 {r3:4.2f},踩了 {n} 条线")

# 虚构的开发商(单位:亿元):总资产 1000,其中存货(在建的房子和土地)700;总负债 750,其中预收款(房子卖出去了、还没交,收的钱)300;
# 有息债务 300(其中一年内到期的 100),现金 150,权益 250。
INVENTORY = 700
firm = dict(assets=1000, liabilities=750, presale=300, interest_debt=300, short_debt=100, cash=150, equity=250)
show("一、行情好的时候", **firm)
print("二、销售变差:存货要减值(存货的价值少了,资产和权益同时减少),现金也被消耗:")
for write_down, cash_left in ((0.05, 120), (0.10, 80), (0.15, 50), (0.20, 30)):
    loss = write_down * INVENTORY
    f2 = dict(firm, assets=firm["assets"] - loss, equity=firm["equity"] - loss, cash=cash_left)
    show(f"   存货减值 {write_down:4.0%},现金剩 {cash_left:>3}", **f2)

print("三、现金能撑多久:每个季度,要付:工程款 100(为了按时交房)+ 还本付息 40;收入只有卖房的钱。起初现金 150,算 12 个季度。")
print("   现金不够的时候,企业得选:先还债,还是先保工程?")
def runway(sales, cash0=150, build=100, debt=40, pay_debt_first=True, quarters=12):
    cash, built, unpaid, first_short = cash0, 0.0, 0.0, None
    for q in range(1, quarters + 1):
        cash += sales
        order = ("debt", "build") if pay_debt_first else ("build", "debt")
        for item in order:
            need = debt if item == "debt" else build
            pay = min(need, max(cash, 0)); cash -= pay
            if item == "build":
                built += pay / build
                if pay < need and first_short is None: first_short = q
            else:
                unpaid += need - pay
    return built / quarters, unpaid, first_short
for drop in (0.0, 0.2, 0.4, 0.6):
    sales = 160 * (1 - drop)
    b1, u1, q1 = runway(sales); b2, u2, q2 = runway(sales, pay_debt_first=False)
    when = f"第 {q1} 季度起工程款不足" if q1 else "工程款一直够"
    print(f"   卖房收入 {sales:3.0f}/季度(少 {drop:3.0%}):先还债 -> 工程拿到 {b1:4.0%}({when}),欠债 {u1:3.0f};先保工程 -> 工程拿到 {b2:4.0%},欠债 {u2:3.0f}")
输出:
一、行情好的时候:剔除预收款的资产负债率  64.3%,净负债率   60.0%,现金短债比 1.50,踩了 0 条线
二、销售变差:存货要减值(存货的价值少了,资产和权益同时减少),现金也被消耗:
   存货减值   5%,现金剩 120:剔除预收款的资产负债率  67.7%,净负债率   83.7%,现金短债比 1.20,踩了 0 条线
   存货减值  10%,现金剩  80:剔除预收款的资产负债率  71.4%,净负债率  122.2%,现金短债比 0.80,踩了 3 条线
   存货减值  15%,现金剩  50:剔除预收款的资产负债率  75.6%,净负债率  172.4%,现金短债比 0.50,踩了 3 条线
   存货减值  20%,现金剩  30:剔除预收款的资产负债率  80.4%,净负债率  245.5%,现金短债比 0.30,踩了 3 条线
三、现金能撑多久:每个季度,要付:工程款 100(为了按时交房)+ 还本付息 40;收入只有卖房的钱。起初现金 150,算 12 个季度。
   现金不够的时候,企业得选:先还债,还是先保工程?
   卖房收入 160/季度(少  0%):先还债 -> 工程拿到 100%(工程款一直够),欠债   0;先保工程 -> 工程拿到 100%,欠债   0
   卖房收入 128/季度(少 20%):先还债 -> 工程拿到 100%(工程款一直够),欠债   0;先保工程 -> 工程拿到 100%,欠债   0
   卖房收入  96/季度(少 40%):先还债 -> 工程拿到  69%(第 4 季度起工程款不足),欠债   0;先保工程 -> 工程拿到  97%,欠债 346
   卖房收入  64/季度(少 60%):先还债 -> 工程拿到  37%(第 2 季度起工程款不足),欠债   0;先保工程 -> 工程拿到  70%,欠债 402
逐段看:
- 第一部分:行情好的时候,三条线,都在安全的一侧。
- 第二部分:存货(在建的房子和土地)减值 10%(不算夸张),现金再少一些,三条线,同时踩破:这是因为,开发商的资产里,大部分是存货,而债务是固定的;资产的价值少一点,权益(资产 − 负债)就少很多。这是杠杆。
- 第三部分:现金不够的时候,企业,要在"先还债"和"先建房"之间选。如果先还债,工程款,就会不够:每季度的卖房收入,比基准少 40%,第 4 个季度起,工程,就拿不到足够的钱,12 个季度里,平均只拿到 69%;少 60%,从第 2 个季度起,只拿到 37%。房子,建不完,就是"烂尾":买房人,已经付了钱,却拿不到房子。如果先保工程,工程能拿到更多的钱(97%、70%),但是,债务,就还不上(欠 346、402):违约。这两条路,都是坏的:没有好的选择,只是,损失,落在谁身上:买房人,还是债权人。
这是预售制,和价格下跌,叠加出来的风险:一个融资工具(预收款),在价格上涨、销售顺畅的时候,几乎,没有成本;价格下行,销售变差,它就变成了一个,把开发商的债务问题,传导给买房人的渠道。
现实里,这一幕,出现了。据报道:恒大,2021 年 12 月,境外债券违约,2024 年 1 月,香港高等法院,下令它清盘;碧桂园,2023 年 10 月,境外债券,未能按期付息,据报道,它的境内外债务重组方案,在 2025 年底,通过或生效;万科,据报道,2026 年上半年,亏损约 149.5 亿元,有息负债约 3500 亿元,2026 年以来,到期的公开债券,通过"部分兑付 + 展期"处理,没有出现逾期。更重要的是买房人这一头:2022 年,不少楼盘,因为资金断裂,停工,据报道,一些购房人,发出联名信,宣布,停止偿还这些楼盘的按揭贷款。注意,这和上一节的"资不抵债",不是一回事:这里,买房人停还贷款,是因为,拿不到房子,不是因为,房子的价格,低于贷款。这是一个策略选择(第 18 讲):你付了钱,开发商承诺交房,可是,如果它没法履约,你继续还贷,就是在为一个没有拿到的东西,付钱;停止还贷,是你手里,唯一能给银行和政府,施加压力的办法。(它的代价,是你自己的信用记录;这一点,我没有展开。)(政策的回应:“保交楼”,用专项借款和白名单,支持已经预售的项目,按时交房;据 2026 年的政府工作报告,“保交房"任务,全面完成。)
7.3 银行、地方政府,和总需求
- 银行:个人住房贷款,和房地产开发贷款,是银行资产的重要部分(具体占比,请查人民银行的金融机构贷款投向统计,我这里没有放)。房价下行,开发商违约,会侵蚀银行的资产,和第 35 讲的逻辑,一样:资产的价值下降,资本,吸收损失。
- 地方政府:土地出让收入,大幅下降(第 45 讲)。
- 总需求:第 32 讲:房地产的投资,是投资的一部分;而家庭的财富(房子),下降,可能让家庭,少消费、多储蓄(财富效应,第 32 讲;还有 Irving Fisher 1933 年提出的债务通缩:价格下降,使债务的实际负担更重,人们,被迫减少支出、变卖资产来还债,而变卖,又压低价格;这和第 35 讲的杠杆螺旋,是同一类机制)。这是机制;它在中国,有多大,是一个实证问题,我没有查到一个可靠的、被广泛接受的估计,所以,不给数字。
一个时间上的巧合,值得说一下:中国的总人口,在 2021 年,达到最高点(第 43 讲:14.12 亿),同一年,商品房销售额,也达到最高点。这不是证明,人口的变化,造成了房地产的下行(15–64 岁人口的占比,更早,在 2009 年,就已经达到最高点,第 43 讲),但是,它提醒你:住房的长期需求,和人口、城镇化的速度,有关,这些,是比价格、利率,更慢,也更难改变的东西。
八、2024 年以来的政策:事实和取舍
下面是一张事实的时间表(据公开的政策文件和报道,请以原文为准):
| 时间 | 做了什么 |
|---|---|
| 2016 年 12 月 | 中央经济工作会议:房子是用来住的、不是用来炒的 |
| 2020 年 8 月、12 月 | 重点房企"三道红线”;银行房地产贷款集中度管理 |
| 2022 年 | “保交楼”:专项借款等,支持已预售项目交房;11 月,金融支持房地产的一系列措施(“金融十六条”) |
| 2024 年 5 月 17 日 | 首套房首付比例下限,降到 15%,二套房 25%;取消全国层面的房贷利率下限;设立 3000 亿元保障性住房再贷款,支持地方国有企业,收购已建成、未售出的商品房 |
| 2024 年 9 月 | 政治局会议:促进房地产市场止跌回稳;降低存量房贷利率,统一首套、二套的首付比例 |
| 2026 年 3 月 | 政府工作报告:控增量、去库存、优供给;提出收购存量商品房,主要用于保障性住房等;“保交房"任务,全面完成 |
| 2026 年 8 月 | 国务院修改《住房公积金管理条例》,2026 年 9 月 20 日起施行:扩大提取范围,覆盖灵活就业人员等 |
| 2026 年 9 月 29 日 | 财政部、人民银行、金融监管总局:对新发放的首套商业性个人住房贷款(建筑面积 120 平方米以下、房价 150 万元以下,单户贷款 100 万元以内),给予年化 1 个百分点的财政贴息,最长 5 年,2026 年 10 月 1 日起施行,实施期暂定一年;中央和地方,按 9:1 分担 |
(5 年期以上的 LPR,截至 2026 年 9 月,据报道,连续 16 个月,保持在 3.5%。)
怎么用经济学,看这些工具?不判断好坏,只问:它改变了谁的激励,钱,最后,落在谁手里。
- 需求侧的工具(降首付、降利率、贴息、放松限购):增加购房人的支付能力。第 9 讲:补贴的好处,不一定留在补贴的对象手里,取决于供给和需求的弹性:如果,短期里,房子的供给,很缺乏弹性(新房建不出来,二手房的卖家,不愿降价),那么,买房人,多出来的支付能力,有相当一部分,会被更高的价格吃掉,好处,落到卖家。(思考题 4,会算。)
- 供给侧的工具(收储、收购存量房):减少市场上,待售的房子,支持价格,也让开发商,回笼资金。它的难点,在价格:政府,按什么价格收?收贵了,是对开发商的补贴;收便宜了,开发商不愿意卖(据报道,收购定价,和房企的预期之间的差距,被认为是主要的卡点)。
- 开发商的工具(保交楼、白名单):把"烂尾"的损失,从买房人,转到别处(谁承担,见下面的价值判断)。
- 预期的工具:第 31 讲的承诺:让人们相信"价格不会无限下跌”,是政策的目标之一(“止跌回稳”);但是,预期,能不能被改变,取决于,人们,是否相信。
九、三个有争议的问题
9.1 一个有争议的问题:2003 到 2021 年的房价,是不是泡沫
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:
- 基本面的解释:城镇化(大量人口,进入城市)、收入增长、土地供给受限,让房价上涨,是对这些因素的合理反应(第 36 讲:价格 = 未来收益的现值)。
- 泡沫的解释:价格,高于基本面,是因为人们,预期价格,会继续涨;一旦预期变了,价格,会回调(本讲 2.1 节的代码)。
证据怎么说:
- Fang、Gu、Xiong 和 Zhou 2016 年(NBER Macroeconomics Annual,30 卷):据摘要,用 120 个城市、2003 到 2013 年的新房价格指数,发现,价格涨得很多:一线城市,平均每年,实际上涨 13.1%,二线城市 10.5%,三线城市 7.9%;而同期,家庭收入,也在大幅增长(除了少数一线城市);首付,常常超过 35%;但是,低收入的购房者,买的房子,是年收入的 8 倍,甚至 10 倍。他们的结论:这个市场,不太可能,引发一场迫在眉睫的金融危机,但是,如果经济,突然出现一次"急刹车",它会成为冲击的放大器。
- Glaeser、Huang、Ma 和 Shleifer 2017 年(Journal of Economic Perspectives,31 卷 1 期,93–116 页):据摘要,2003 到 2014 年,价格,每年实际上涨 10% 以上,现在,是公寓建造成本的 2 到 10 倍;同时,开发商,建了约 1000 亿平方英尺的住宅,空置的房子,大幅增加(开发商手里,也有家庭手里);这可能,是一个泡沫,之后是暴跌,但是,这个未来,远不确定:如果,新的供给,大幅减少,需求又很强,现在的价格,也可能,维持得住。
- Chen 和 Wen 2017 年(American Economic Journal: Macroeconomics,9 卷 2 期,73–114 页):据摘要,用一个理论模型,把中国的房价,解释成一个理性泡沫:资本的回报,很高,但是,长期不可持续,所以,人们,会为"未来的价值储藏手段",而投机;他们引用的数据:35 个大城市,过去十年,实际房价,平均每年,涨约 17%,收入,涨 11%;2013 年,全国城镇住房空置率,22.4%(据该文引用的数据,口径,请以原文为准)。
局限:(1)价格涨得多,不等于泡沫:要有一个"基本面价格",作为对照,而它,看不见(第 38 讲:有效市场的检验,也有同样的困难);(2)空置率,很难测:不同的调查,口径,差别很大;(3)事后看,价格下行,会让"泡沫"的说法,显得更有说服力,但是,不能证明,事前,价格,就是泡沫;(4)以上研究,都是 2017 年前后的,早于 2021 年之后的下行。
分歧在哪:事实上的:基本面,能解释,多少;空置,有多少;收入的预期增长,是多少。模型上的:泡沫,是"非理性的",还是"理性的"。价值判断(留给你):
- 住房,是居住的权利,还是一种资产?如果两者,同时是,政策,该怎么在它们之间,取舍?
- 早买房的人,和晚买房的人,租房的人,得失不同:房价的上涨,让早买的人,更富;房价的下跌,让晚买的人,受损。你觉得,谁,有权要求保护?
- 价格的上涨,是"繁荣",还是"一种负担"(对年轻人)?
9.2 房地产,占经济多大
这个问题,不是一个价值争论,是一个测量争论:数字,随"算不算",变化很大。
- 只算房地产业和建筑业,直接的增加值:亚洲开发银行的一个估算(据 The Economist 对该估算的转述,请核对原文):2017 年,约占 GDP 的 15.4%。
- 加上上下游的关联行业(建材、家电、家具、金融等,通过投入产出表):Rogoff 和 Yang 2020 年(NBER 工作论文 27697,《中国住房的顶点》):把房地产,和相关行业,合在一起,约 29%(用的是 2016 年的数据);之后,他们在 2021 年 12 月的补充说明里,说,他们,大体上,同意 Goldman Sachs 的 23.6% 的估计,但是,不同意"他们的原始数字,应该被抛弃"的说法。(据转述,请核对原文。)
怎么读:(1)三个数字,都不算"错",它们,回答的,是不同的问题(只算直接的,还是加上关联行业);(2)“占 GDP 的比例”,不等于"下跌,会让 GDP,损失这么多":关联行业,也能,找到别的需求;Rogoff 和 Yang 自己,在基准情景里,估计,住房活动的调整,几年里,累计,可能,使产出的水平,降低约 5% 到 10%(据摘要);(3)数字,来自 2016 到 2017 年,而之后,房地产,已经,大幅收缩(上面的数据)。
9.3 一个有争议的问题:该不该救,怎么救
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:
- 支持"托底"的逻辑(第 35 讲):如果,价格下跌,让开发商违约、银行吃亏、家庭减少消费,这些,会反过来,让价格,进一步下跌(债务通缩、杠杆螺旋);及时地,托住,能防止一个局部的问题,变成全局的危机。
- 反对"大规模托底"的逻辑(第 21、35 讲:道德风险):如果,大家预期,出了事,会被救,下一轮,就会更冒险;而且,托底,是把损失,从一部分人,转给另一部分人(纳税人),并不是消灭了损失;价格,不下来,供需,就一直调整不到位(第 7 讲:价格,传递信息,也出清市场)。
- “让价格调整"的逻辑:价格,下降到买得起的水平,库存,才能出清;但是,调整的速度,太快,会带来我们在前面看到的那些连锁反应。
证据怎么说:
- 我们没有可以直接套用的国际经验。美国 2007 到 2009 年(第 35 讲):房价,下跌 27.4%,失业率,升到 10.0%,银行,出现危机,金融体系,是危机的中心;日本 1990 年代,也有一次大的地产价格调整,之后,经济,长期低迷(第 43 讲没有讲,我这里,不展开)。这些国家的土地制度、银行结构、住房金融,都不同:中国的家庭,首付,较高;住房的拥有率,很高;银行,在国有体系里;地方政府,掌握土地;这些,既可能,缓冲风险,也可能,让传导,走另一条路。
- 中国自己的数据,在上面:销售、投资,已经,大幅下降,价格,下降得慢,而政策,在逐步加力;效果,要看后面的数据;2026 年的措施,才刚刚开始实施(比如,贴息,2026 年 10 月 1 日起),现在,评价,为时过早。
局限:政策,往往,同时用多个工具,很难,把某一个工具的效果,单独识别(第 4 讲)。
分歧在哪:
- 事实上的分歧:价格,还要跌多少;传导,会不会,通过银行、地方政府,放大;需求,是周期性的,还是人口、城镇化带来的结构性的下降。
- 目标上的分歧:政策,是要"托住房价”,还是"托住销量",还是"防止风险蔓延",还是"保护买房人"?目标,不同,工具,不同,评价,也不同。
价值判断(留给你):
- 谁,该承担损失:开发商的股东和债权人,买房人,银行,地方政府,还是纳税人?第 35 讲,说过同样的问题。
- 公平:补贴"买房的人",对"租房的人",和"买不起房的人",公平吗?补贴,该给谁?
- 短期和长期:为了避免,一场短期的痛苦,而推迟调整,是否,会让长期的成本,更高?
- 透明:政策,是该"事先明确规则",还是"相机抉择"(第 31 讲:规则 vs 判断)?
十、局限、常见误用
10.1 局限
- 数据:2021 到 2025 年,销售和投资的绝对数,经过修订;增速,按"可比口径";2026 年的数据,是 1 到 8 月累计,会修订;
- “平均成交价”,很粗,不是房价;
- 玩具模型:首付、利率、开发商的账,都是示意的,不对应任何一个家庭、一家企业;
- 没有查到:全国范围内,家庭"资不抵债"的比例;银行房地产相关贷款的最新占比;从高点累计的房价下跌;这些,我都没有放;
- 文献:多数,只引用了摘要,没有重做;而且,文献,大多数,早于 2021 年;
- 这一讲没有讲:租赁市场、保障性住房、户籍与城镇化的细节、各城市的差别、房地产税的设计、其他国家的经验;
- 不是政策建议,也不预测房价。
10.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “房价每年都会涨” | 房价,是对预期的反应,预期,会变;2.1 节:预期的增长,下降 3 个百分点,价格,下降一半 |
| “销量大跌,价格也一定大跌” | 量先下跌,价格后下降(损失厌恶,和统计口径);也别用"平均成交价",当"房价" |
| “房价下跌 = 所有业主都亏” | 看杠杆:首付高、还了几年的,缓冲厚;首付低、新买的,最脆弱 |
| “烂尾,是因为买房人没还贷” | 因果,是反过来的:先是项目停工,再是买房人停贷(据报道) |
| “房地产占 GDP 的 X%,所以下跌,会让 GDP,少 X%” | 占比,取决于口径;下跌的影响,还要看关联行业,能不能找到别的需求 |
| “给买房人补贴,一定让买房人受益” | 取决于供给和需求的弹性,好处,可能,被价格吃掉(第 9 讲) |
| “别的国家的经验,可以直接套用” | 土地、银行、住房金融的制度,都不同 |
十一、小结
这一讲有七个想法,请带走:
- 房子,既是消费品,也是资产:价格 = 租金的现值;预期的增长,下降 3 个百分点,价格,可以下降一半;
- 中国的房地产,有一条特殊的链子:土地(地方政府)、预售(开发商)、杠杆(购房人)、抵押(银行);每一环,都依赖"价格会继续涨";
- 数据:2021 到 2025 年,销售额,下降 53.9%,销售面积,下降 50.9%,开发投资,下降 43.9%;2026 年 1 到 8 月,仍在下降;
- 量先掉,价后掉:平均成交价,只降了约 6%;成交,先于价格调整(损失厌恶);
- 传导:杠杆,让业主、开发商,在小的价格变化下,就"资不抵债";预售制,把开发商的问题,传给买房人;
- 政策:需求侧、供给侧、开发商、预期,每一种工具,改变了不同人的激励;补贴的好处,不一定留在补贴对象手里;
- 三个有争议的问题:泡沫(基本面,还是预期);占 GDP 多大(口径);该不该救(谁承担损失)。事实,我用数据;价值,留给你。
房价,是一个价格,可是,它背后,连着家庭、企业、银行和政府的账本。下一讲,我们看这些账本里,地方政府的那一本:它为什么会借那么多钱?土地出让收入,为什么那么重要?债务,现在是什么样子?下一讲:第 45 讲:地方政府债务与土地财政。
思考题
1. 一个人,首付 20%,贷款利率 5%,30 年,买了一套 300 万元的房子,刚买下时。房价,跌 25%,他的净资产,是多少?他"资不抵债"吗?如果他已经还了 3 年呢?
提示:房价,跌 25%:房子 225 万;贷款 240 万(刚买下);净资产 −15 万,资不抵债(本讲代码:首付 20% 时,刚买下,跌超过 20% 就会)。还了 3 年:贷款,还剩约 95.3%(用本讲 7.1 节代码里的 balance_fraction 算),也就是约 240 × 0.9534 ≈ 228.8 万,仍然高于 225 万,净资产约 −3.8 万,仍然资不抵债,只是差得少一点(代码:还了 3 年,能承受的下跌,是 23.7%,25% 超过它)。
2. 用 2.1 节的公式(R = 2,r = 4%),预期租金,每年增长 1%,房价是多少?如果预期,降到 0,呢?降了多少?
提示:P = 2 ÷ (0.04 − 0.01) ≈ 66.7 万元;g = 0 时,P = 2 ÷ 0.04 = 50 万元,降了 25%。比较:r = 5% 时,g 从 1% 到 0,P 从 50 降到 40,降了 20%。r 越低,同样的预期变化,影响越大(分母更小)。
3. 用 7.2 节的开发商:假设它的存货,减值 8%,现金,剩 100(其他条件不变):三条线,各是多少?踩了几条?
提示:存货减值 = 0.08 × 700 = 56:资产 944,权益 194。剔除预收款后的资产负债率 = (750 − 300) ÷ (944 − 300) = 450 ÷ 644 ≈ 69.9%(刚好在 70% 的边上,没破);净负债率 = (300 − 100) ÷ 194 ≈ 103.1%(破);现金短债比 = 100 ÷ 100 = 1.0(刚好,不小于 1,不算破)。踩 1 条。注意:三条线,一条一条地,被"逼近",这是为什么,监管用三条线,而不是一条。
4. 第 9 讲的补贴归宿:政府,给买房人,每套 6 万元的补贴。短期,住房的供给弹性,是 0.5,需求弹性,是 2。买房人,得到多少?卖家,得到多少?如果,供给弹性,是 2,需求弹性,是 0.5 呢?
提示:买房人,得到的份额 = 供给弹性 ÷ (供给弹性 + 需求弹性)(第 9 讲,线性或小额补贴):0.5 ÷ 2.5 = 20%,即 1.2 万元;卖家,得 80%(4.8 万元)。反过来,2 ÷ 2.5 = 80%,买房人得 4.8 万元。所以,供给,越缺乏弹性,补贴,越容易,被价格吃掉(这是示意的数字,不是对任何城市的估计)。
5. (开放题)下面的说法,哪些是事实问题,哪些是价值判断?(a)2021 年以来,新建商品房销售额,下降了一半以上;(b)政府,应该,托住房价;(c)购房补贴,大部分,被价格吃掉了;(d)买房人,不应该,为开发商的问题,承担损失;(e)房地产,占 GDP 的 25%。
提示:(a)事实(可以查数据);(b)价值判断(“应该”);(c)事实,但是,需要证据:要看供给弹性,和实际的价格变化(本讲,没有给证据);(d)价值判断;(e)事实,但是,取决于口径(9.2 节:15.4%、23.6%、29%),所以,“对不对”,要先问"怎么算的"。
参考与延伸
- 国家统计局:历年《全国房地产市场基本情况》(2015–2025 年,及 2026 年 1–8 月,2026 年 9 月 15 日);70 个大中城市商品住宅销售价格变动情况(2026 年 8 月,2026 年 9 月 15 日)。
- 中国人民银行调查统计司城镇居民家庭资产负债调查课题组:《2019 年中国城镇居民家庭资产负债情况调查》(《中国金融》2020 年第 9 期;住房资产占比 59.1%、住房拥有率 96.0%,据摘要和媒体转述)。
- Fang, H., Gu, Q., Xiong, W., & Zhou, L.-A. (2016). Demystifying the Chinese Housing Boom. NBER Macroeconomics Annual, 30, 105–166.
- Glaeser, E., Huang, W., Ma, Y., & Shleifer, A. (2017). A Real Estate Boom with Chinese Characteristics. Journal of Economic Perspectives, 31(1), 93–116.
- Chen, K., & Wen, Y. (2017). The Great Housing Boom of China. American Economic Journal: Macroeconomics, 9(2), 73–114.
- Rogoff, K., & Yang, Y. (2020). Peak China Housing. NBER Working Paper 27697;及作者 2021 年 12 月的补充说明(房地产占 GDP 的比例,据转述,请核对原文)。
- Fisher, I. (1933). The Debt-Deflation Theory of Great Depressions. Econometrica, 1(4), 337–357.
- Genesove, D., & Mayer, C. (2001). Loss Aversion and Seller Behavior: Evidence from the Housing Market. Quarterly Journal of Economics, 116(4), 1233–1260.
- 财政部、中国人民银行、国家金融监督管理总局:关于实施居民购房贷款贴息政策的通知(2026 年 9 月 29 日,据报道);2026 年政府工作报告(据报道);国务院:关于修改《住房公积金管理条例》的决定(2026 年 8 月,据报道)。
- 中国恒大、碧桂园、万科的债务处置(据报道:香港高等法院 2024 年 1 月清盘令;碧桂园 2025 年底的重组;万科 2026 年半年报)。
- 本讲第 2.1 节、7.1 节、7.2 节的数字,是示意的玩具模型;第五节的数字,来自国家统计局。