这一讲是第 44 讲的续篇:综合应用,不引入新的原理。第 44 讲,我们看了房地产:一个资产的价格,怎样变成家庭、开发商、银行的问题。这一讲,看和它连在一起的地方政府这一本账。它会用到:政府失灵和制度(第 26 讲)、垄断和拍卖(第 14、22 讲)、博弈和承诺(第 18、31 讲)、财政和债务(第 34 讲)、金融危机和道德风险(第 35 讲)、贴现(第 36 讲)。
这一讲要回答六个问题:
- 地方政府的钱,从哪来,花到哪去?为什么,支出是本级收入的 2 倍?
- 为什么会有"平台公司"和"隐性债务"?
- 官方公布的债务,是多少?分几种?
- 土地出让收入,发生了什么?为什么它的下降,会放大债务问题?
- 中央,救不救?为什么这是一个时间不一致的问题?
- 2024 年以来的"化债",做了什么?三个有争议的问题:债务到底多大、化债该怎么做、土地财政怎么转型。
还是先说清楚三件事。 第一,这一讲不预测,也不做投资建议(不告诉你该不该买城投债)。第二,事实和数字,截至 2026 年 10 月中旬,来自财政部、国务院的公开报告,和媒体的转述;数字,会修订,请以原文为准。第三,事实陈述和价值判断,分开写:数据能回答的,我用数据;谁该承担损失,留给你。
一、一个县的账本
假设你是一个县的主要负责人(只是想象)。今年,县里的税收和各种收入,一共 10 亿元。要办的事,要花 20 亿元:学校、医院、道路、供水、养老和低保的补助、公务员的工资……
先停一下:差的 10 亿元,从哪里来?
想一想,可能的来源:(1)上级的转移支付:钱,来自上级,条件和数额,不由你定;(2)发债:可是,地方政府的债务,有额度限制,要人大批准;据《预算法》第 35 条的大意(请核对原文),举借的债务,只能用于公益性的资本支出,不能用来补日常的开支;(3)卖地:县里的土地,属于国家所有,县里,有权把一块地,出让给开发商,收一笔钱;(4)让县里的国有平台公司,去借款,用来修路、建园区:这笔债,法律上,是企业的债,但是,可能,没有人相信,它不会由政府来还。
现实里,这些来源,都用了。下面,用真实的数据,看这本账。
二、地方的账
国家财政部,公布的 2025 年的数据:
# 真实数据:财政部《2025 年财政收支情况》(2026 年 1 月 30 日)里的几个数(亿元);土地出让收入的历年数,来自财政部各年的公布(2022 年的数,来自媒体对财政部数据的转述)。
NATION_GENERAL_REV, NATION_GENERAL_EXP = 216045, 287395      # 全国一般公共预算:收入、支出
LOCAL_GENERAL_REV, LOCAL_GENERAL_EXP = 122082, 244361        # 其中:地方本级收入、地方支出
LOCAL_FUND_REV, LAND = 52648, 41518                          # 地方政府性基金预算本级收入;其中:国有土地使用权出让收入
print("一、2025 年,地方的收入和支出")
print(f"   地方的支出,占全国一般公共预算支出的 {LOCAL_GENERAL_EXP / NATION_GENERAL_EXP:.1%};地方本级收入,占全国一般公共预算收入的 {LOCAL_GENERAL_REV / NATION_GENERAL_REV:.1%}")
print(f"   地方的支出 ÷ 地方本级收入 = {LOCAL_GENERAL_EXP / LOCAL_GENERAL_REV:.2f}:差的那部分({LOCAL_GENERAL_EXP - LOCAL_GENERAL_REV:,} 亿元),主要靠中央的转移支付、地方发行一般债券和调入资金等来补")
print(f"   土地出让收入 {LAND:,} 亿元:相当于地方一般公共预算本级收入的 {LAND / LOCAL_GENERAL_REV:.1%},占地方政府性基金预算本级收入的 {LAND / LOCAL_FUND_REV:.1%}")

LAND_SERIES = {2020: 84142, 2021: 87051, 2022: 66854, 2023: 57996, 2024: 48699, 2025: 41518}
print("二、全国国有土地使用权出让收入(亿元)")
prev = None
for y, v in LAND_SERIES.items():
    print(f"   {y} 年:{v:>6,}" + ("" if prev is None else f",比上年 {v / prev - 1:+.1%}") + f",相当于 2021 年的 {v / LAND_SERIES[2021]:.0%}")
    prev = v
print(f"   2021 到 2025 年:{LAND_SERIES[2025] / LAND_SERIES[2021] - 1:+.1%};年均 {(LAND_SERIES[2025] / LAND_SERIES[2021]) ** 0.25 - 1:+.1%}")
输出:
一、2025 年,地方的收入和支出
   地方的支出,占全国一般公共预算支出的 85.0%;地方本级收入,占全国一般公共预算收入的 56.5%
   地方的支出 ÷ 地方本级收入 = 2.00:差的那部分(122,279 亿元),主要靠中央的转移支付、地方发行一般债券和调入资金等来补
   土地出让收入 41,518 亿元:相当于地方一般公共预算本级收入的 34.0%,占地方政府性基金预算本级收入的 78.9%
二、全国国有土地使用权出让收入(亿元)
   2020 年:84,142,相当于 2021 年的 97%
   2021 年:87,051,比上年 +3.5%,相当于 2021 年的 100%
   2022 年:66,854,比上年 -23.2%,相当于 2021 年的 77%
   2023 年:57,996,比上年 -13.2%,相当于 2021 年的 67%
   2024 年:48,699,比上年 -16.0%,相当于 2021 年的 56%
   2025 年:41,518,比上年 -14.7%,相当于 2021 年的 48%
   2021 到 2025 年:-52.3%;年均 -16.9%
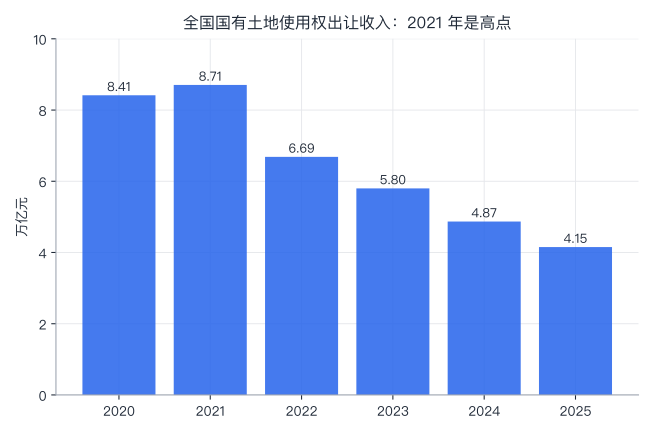
逐段看(先看第一部分):
- 支出,大部分在地方:2025 年,地方的支出,占全国一般公共预算支出的 85.0%;可是,地方本级的收入,只占全国一般公共预算收入的 56.5%。地方的支出,是它本级收入的 2.00 倍;差的那部分,主要靠中央的转移支付、地方发行的一般债券和调入资金等来补。
- 土地出让收入:2025 年,41518 亿元,相当于地方一般公共预算本级收入的 34.0%,占地方政府性基金预算本级收入的 78.9%。对地方来说,这不是一笔小钱。
- 为什么,会是这样的结构:1994 年,分税制改革,把一部分税收,上收到中央,而很多支出责任(教育、医疗、社保、基础设施),仍然留在地方(各来源的具体比例,不一致,这里不给)。这是中国的财政体制的一个特点:收入,相对集中;支出,相对分散。 这也是"事权和支出责任"划分的改革,一直在讨论的问题(2016 年,国务院印发了相关的指导意见,据报道)。
官员的激励,也是原因之一(第 26 讲)。Li 和 Zhou 2005 年(Journal of Public Economics,89 卷 9–10 期,1743–1762 页)用 1979 到 1995 年的省级领导人数据,发现,据摘要:省级领导人,经济表现越好,被提拔的可能性越高;他们认为,这说明,晋升的考核,是激励地方官员促进增长的一种办法。Jin、Qian 和 Weingast 2005 年(Journal of Public Economics,89 卷 9–10 期,1719–1742 页)研究了省级的财政激励和市场的发展。把两者,放在一起:地方官员,有强烈的动机,去促进本地的增长和投资;而投资,需要钱。
三、土地:一个垄断者的收入
第 44 讲说过:城市的土地,属于国家所有;地方政府,是一级土地市场的唯一供给者(第 14 讲:垄断);2002 年起,经营性用地,要通过招标、拍卖、挂牌出让(第 22 讲:拍卖)。这样,地方政府,既是垄断的卖家,又是地价的受益者。地价高,出让收入就高;而地价,取决于开发商,对未来房价的预期(第 44 讲)。
用代码的第二部分,看全国的数据:
- 2021 年,是最高点:87051 亿元(8.7 万亿元);
- 之后,连续四年下降:2022 年,−23.2%;2023 年,−13.2%;2024 年,−16.0%;2025 年,−14.7%(和财政部公布的增速,有 0.1 个百分点的出入,来自四舍五入和修订);
- 2025 年,41518 亿元,是 2021 年的 48%,下降了 52.3%,年均 −16.9%。2026 年,据报道,上半年,仍然在下降:9778 亿元,同比下降 31.5%(媒体对财政部数据的转述,请核对原文)。
为什么会这样? 第 44 讲的答案:房地产的销售、投资,大幅下降,开发商,拿地的意愿和能力,下降;地价,也在下降。房地产的下行,直接变成了地方的财政问题。
一个提醒:土地出让收入,是毛收入。要扣掉拆迁补偿、土地平整和配套的成本,剩下的,才是净收入。有研究,估计过净收入的比例,口径不一,我这里不引。所以,“收入下降 52%",不等于"可用的财力,下降 52%”;但是,方向,是清楚的。
土地,还有另一个作用:抵押。 地方的平台公司,可以把土地,抵押给银行,借钱。地价上涨,抵押品的价值上升,能借的钱,更多;地价下降,反过来。这和第 44 讲,房地产里的杠杆螺旋,是同一类结构:价格、抵押品、融资,互相强化。
四、平台和隐性债务
4.1 一条规则,和一个绕过规则的办法
2015 年 1 月 1 日起,新修订的《预算法》施行,据报道:除了发行地方政府债券,地方政府及其所属部门,不得以任何方式举借债务;国务院 2014 年的 43 号文,进一步要求,剥离融资平台公司的政府融资职能:政府的债务,不能通过企业来借;企业的债务,不能推给政府来还。
可是,上面的第一节,那个县长的问题,没有消失:支出,要花;增长,要保;收入,不够。于是,平台公司,继续借款:修路、建园区,用土地和未来的收入做抵押,银行和投资者,预期,政府,最终会兜底。这就是隐性债务:没有列入法定的债务预算,但是,实际上,由政府的财政资金偿还,或者,被预期会偿还(官方的定义,大意是:地方政府在法定债务限额之外,直接或者承诺以财政资金偿还的债务;请以原文为准)。
4.2 这是什么问题:软预算约束
经济学里,这叫软预算约束(Kornai,1986 年,Kyklos,39 卷 1 期,3–30 页):一个企业,如果,亏损了,总会有人来救,那么,它在借钱和投资的时候,就不会,像一个"亏了就破产"的企业那样,谨慎。预期被救,就会多冒险(第 21、35 讲:道德风险)。
Qian 和 Roland 1998 年(American Economic Review,88 卷 5 期,1143–1162 页),讨论了财政分权,和软预算约束的关系:据摘要,他们认为,在一定条件下(比如,生产要素,可以在地区之间流动),财政分权,可以通过提高救助的机会成本,让地方政府,不敢去救助它辖下的企业,从而,硬化预算约束。注意:这是一个关于"地方政府,救不救辖下企业"的理论;而我们这一讲的问题,是它的反面:中央,救不救地方?
这几类研究,看到了什么?
- Bai、Hsieh 和 Song(Brookings Papers on Economic Activity,2016 年秋季):据摘要,2009 到 2010 年的刺激计划,大部分,是由地方的融资平台,通过表外的借款,来融资的;他们担心,这种表外的支出,长期,会降低增长和生产率。
- Chen、He 和 Liu(Journal of Financial Economics,137 卷,2020 年,42–71 页):据摘要,地方政府,先用银行贷款,2012 年以后,随着银行贷款到期,转向了影子银行和城投债;2009 年,银行贷款增长越多的省份,2012 到 2015 年,发行的城投债,和影子银行的借款,越多。
- Huang、Pagano 和 Panizza(Journal of Finance,75 卷 6 期,2020 年,2855–2898 页):据摘要,2006 到 2013 年,地方的公共债务,挤出了私营企业的投资,因为,它收紧了私营企业的融资约束,而国有企业的投资,没有受到影响。
怎么读:(1)它们,都是用 2013 年前后,或者更早的数据,今天的情况,已经变了;(2)它们,是相关性和模型的证据,不是"平台,一定造成了坏的后果";(3)它们,描述的是机制:借款,由平台来做,风险,由预期的政府兜底来承担,成本,可能,落在别处(比如,私营企业的融资)。
五、官方公布的数字
下面,是官方公布的几个数(万亿元):
# 官方公布的隐性债务和政府债务的几个数(万亿元),来源见正文。
hidden_2023, swap_bonds, special_bond_quota, shanty_after_2029 = 14.3, 6.0, 4.0, 2.0
print("一、2024 年 11 月的'一揽子化债':2023 年末的隐性债务余额 14.3 万亿")
left = hidden_2023 - swap_bonds - special_bond_quota - shanty_after_2029
print(f"   14.3 - 6(增加债务限额,置换)- 4(5 年,每年从新增专项债里拿 8000 亿)- 2(2029 年及以后到期的棚改隐性债务,按原合同还)= {left:.1f}")
print(f"   2028 年之前,需要地方自己消化的:{left:.1f} 万亿;平均每年 {left / 5:.2f} 万亿(原来:{hidden_2023 / 5:.2f} 万亿,现在是原来的 {left / hidden_2023:.0%},约 1/{hidden_2023 / left:.1f})")
print("二、隐性债务余额:官方公布的几个时点(万亿元)")
H = {"2023 年末": 14.3, "2024 年末": 10.5, "2025 年末": 6.5}
prev = None
for k, v in H.items():
    print(f"   {k}:{v:5.1f}" + ("" if prev is None else f",比上一个时点减少 {prev - v:.1f}"))
    prev = v
print("三、2025 年末的全国政府债务(国务院的报告):")
treasury, local_legal, hidden = 41.2, 54.8, 6.5
gdp = 140.2
legal = treasury + local_legal
total = legal + hidden
print(f"   国债 {treasury} + 地方政府法定债务 {local_legal} = 法定债务 {legal:.1f};加上隐性债务 {hidden} = {total:.1f}(报告:约 96 和 102.5)")
print(f"   按 2025 年 GDP {gdp} 万亿:法定债务 ÷ GDP = {legal / gdp:.1%};加上隐性债务 = {total / gdp:.1%}(报告:68.5% 和 73.2%;差的 0.1 个百分点,我没有查到报告用的精确 GDP 和四舍五入的做法)")
print(f"   地方政府的债务(法定 + 隐性)= {local_legal + hidden:.1f} 万亿,占 GDP 的 {(local_legal + hidden) / gdp:.1%}")
print("四、化债的进度:6 万亿的置换债额度,截至 2026 年 7 月末已发行 5.73 万亿(国务院报告);报告说,置换后可累计节约利息支出约 0.6 万亿元(是估算,口径我没有查到)")
print(f"   发行进度:{5.73 / 6:.1%};剩下的额度:{6 - 5.73:.2f} 万亿")
输出:
一、2024 年 11 月的'一揽子化债':2023 年末的隐性债务余额 14.3 万亿
   14.3 - 6(增加债务限额,置换)- 4(5 年,每年从新增专项债里拿 8000 亿)- 2(2029 年及以后到期的棚改隐性债务,按原合同还)= 2.3
   2028 年之前,需要地方自己消化的:2.3 万亿;平均每年 0.46 万亿(原来:2.86 万亿,现在是原来的 16%,约 1/6.2)
二、隐性债务余额:官方公布的几个时点(万亿元)
   2023 年末: 14.3
   2024 年末: 10.5,比上一个时点减少 3.8
   2025 年末:  6.5,比上一个时点减少 4.0
三、2025 年末的全国政府债务(国务院的报告):
   国债 41.2 + 地方政府法定债务 54.8 = 法定债务 96.0;加上隐性债务 6.5 = 102.5(报告:约 96 和 102.5)
   按 2025 年 GDP 140.2 万亿:法定债务 ÷ GDP = 68.5%;加上隐性债务 = 73.1%(报告:68.5% 和 73.2%;差的 0.1 个百分点,我没有查到报告用的精确 GDP 和四舍五入的做法)
   地方政府的债务(法定 + 隐性)= 61.3 万亿,占 GDP 的 43.7%
四、化债的进度:6 万亿的置换债额度,截至 2026 年 7 月末已发行 5.73 万亿(国务院报告);报告说,置换后可累计节约利息支出约 0.6 万亿元(是估算,口径我没有查到)
   发行进度:95.5%;剩下的额度:0.27 万亿
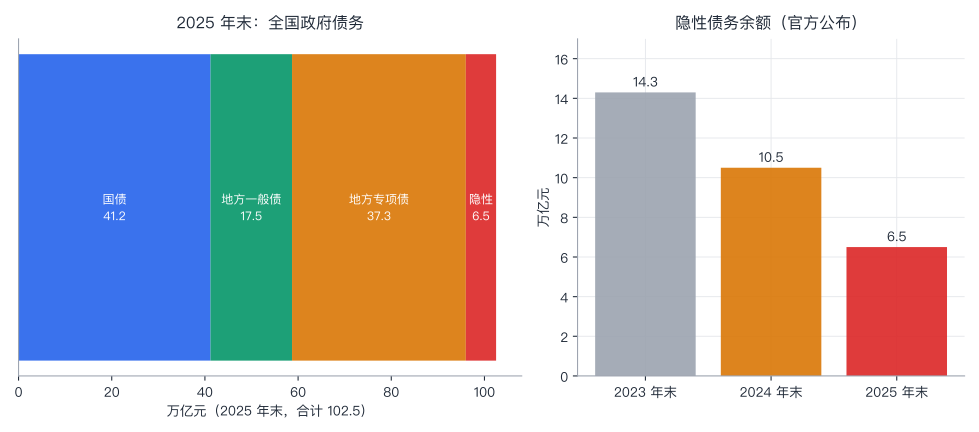
逐段看:
- 第一部分:2024 年 11 月的"一揽子化债"(全国人大常委会,2024 年 11 月 8 日,据财政部部长的介绍):(1)6 万亿元:增加地方政府债务限额,用来置换存量的隐性债务,2024 到 2026 年,每年 2 万亿元;(2)4 万亿元:2024 年起,连续 5 年,每年从新增的专项债券里,拿出 8000 亿元,专门用来化债;(3)2 万亿元:2029 年及以后到期的棚户区改造相关的隐性债务,仍然按原来的合同,偿还,不在这次置换之内。14.3 − 6 − 4 − 2 = 2.3 万亿元:这就是官方说的:2028 年之前,地方,需要自己消化的隐性债务,从 14.3 万亿元,降到 2.3 万亿元;平均每年,从 2.86 万亿元,降到 0.46 万亿元,不到原来的 1/6。(官方,有时说"10 万亿元",有时说"12 万亿元",差别,在于,算不算那 2 万亿元的棚改债务。)
- 第二部分:隐性债务余额,2023 年末 14.3 万亿元,2024 年末 10.5 万亿元,2025 年末 6.5 万亿元。(2023、2024 年末的数,是财政部公布的;2025 年末的数,来自国务院 2026 年 8 月向全国人大常委会提交的报告。)
- 第三部分:2025 年末,全国政府债务,102.5 万亿元:国债 41.2,地方政府法定债务 54.8(一般债务 17.5,专项债务 37.3),地方政府存量隐性债务 6.5。法定的债务,96 万亿元,占 GDP 的 68.5%,加上隐性债务,占 73.2%(按报告里的数相除,是 73.1%;差的 0.1,来自四舍五入,我没有查到精确的口径)。其中,地方政府的债务(法定加隐性),约 61.3 万亿元,占 GDP 的 43.7%。
- 第四部分:进度:6 万亿元的置换债额度,截至 2026 年 7 月末,已经发行 5.73 万亿元;报告说,置换以后,可以累计节约利息支出约 6000 亿元(这是估算,不是已经省下来的钱;口径,我没有查到)。
这几个数字,说明了什么,又不说明什么?
- “隐性债务,从 14.3 降到 6.5”,不等于"债,还掉了 7.8 万亿元"。 很大一部分,是被置换成了法定的、公开的债券:隐性债务,减少了;法定的地方债务,增加了(上面,54.8 万亿元里,就含有这部分)。债,换了一个名字,换了一个利率,换了一个期限;不是消失了。 官方的数,没有把"减少的 7.8 万亿元",拆成"置换了多少、偿还了多少",所以,我这里,也不能拆。
- 置换,有什么好处? 第 36 讲:期限和利率。原来的隐性债务,期限短、利率高(银行贷款、非标、城投债);换成地方政府债券,期限长、利率低:每年的还本付息,减少,借新还旧的压力,减少。 这是为什么,“置换”,能降低短期的风险;可是,它,不改变,政府这个整体,欠了多少钱。
- 平台那一头:据报道,央行的数据:到 2025 年 9 月末,全国融资平台的数量,和存量的经营性金融债务,比 2023 年 3 月末,分别下降了 71% 和 62%;据《2025 年国民经济和社会发展计划执行情况报告》的转述,截至 2025 年底,超过 82% 的融资平台,已经退出(“退出”,是名单上的出清,和债务的下降,不是同一个指标)。
六、收入下降的时候:债务的滚雪球
为什么土地收入的下降,会让债务问题,放大?用第 34 讲的 r 和 g:
设一个地区,债务,是收入的 d 倍。每年,债务按利率 r 增长,收入按 g 增长,扣掉基本盈余(收入减去不含利息的支出,占收入的比例)pb:
d(下一年) = d × (1 + r) ÷ (1 + g) − pb
想让 d 不再上升,需要的基本盈余:pb* = d × (r − g) ÷ (1 + g)。
# 债务的动力学(第 34 讲的 r 和 g):一个地区,债务是收入的 d 倍。每年:
#   d(下一年) = d × (1 + r) / (1 + g) - pb        (r:平均的借款利率;g:收入的名义增速;pb:基本盈余,占当年收入的比例)
# 想让 d 不再上升,需要的基本盈余:pb* = d × (r - g) / (1 + g)。以下数字是示意的,不对应任何一个地区。
def required_pb(d, r, g):
    return d * (r - g) / (1 + g)

def path(d0, r, g, pb, years=10):
    d = d0
    for _ in range(years):
        d = d * (1 + r) / (1 + g) - pb
    return d

# 假设,一个依赖土地的地区:收入里 60% 来自土地出让,其余 40% 每年增长 2%;全国的土地出让收入,2021 到 2025 年,年均 -16.9%(见本讲第一个代码)。
land_decline = (41518 / 87051) ** 0.25 - 1
g_bust2 = 0.6 * land_decline + 0.4 * 0.02
scenarios = [("行情好:收入年增 10%,借款利率 6%", 0.06, 0.10),
             ("平稳:收入年增 3%,借款利率 5%", 0.05, 0.03),
             ("收入每年降 5%,借款利率 4.5%", 0.045, -0.05),
             (f"依赖土地的地区:收入年增 {g_bust2:.1%}(土地占 60%),借款利率 5%", 0.05, g_bust2)]
d0 = 3.0
print(f"债务 = 收入的 {d0:.0f} 倍。一、想让债务/收入不再上升,每年需要的基本盈余(占当年收入的比例);二、如果完全没有基本盈余,10 年后,债务/收入变成多少")
for name, r, g in scenarios:
    print(f"   {name}:需要基本盈余 {required_pb(d0, r, g):+6.1%};没有盈余的话,10 年后 d = {path(d0, r, g, 0.0):5.2f}")
print("三、同样是收入每年降 5%,借款利率 4.5%:债务/收入是收入的 1、2、3、4 倍时,需要的基本盈余")
for d in (1, 2, 3, 4):
    print(f"   d = {d}:{required_pb(d, 0.045, -0.05):+6.1%}")
输出:
债务 = 收入的 3 倍。一、想让债务/收入不再上升,每年需要的基本盈余(占当年收入的比例);二、如果完全没有基本盈余,10 年后,债务/收入变成多少
   行情好:收入年增 10%,借款利率 6%:需要基本盈余 -10.9%;没有盈余的话,10 年后 d =  2.07
   平稳:收入年增 3%,借款利率 5%:需要基本盈余  +5.8%;没有盈余的话,10 年后 d =  3.64
   收入每年降 5%,借款利率 4.5%:需要基本盈余 +30.0%;没有盈余的话,10 年后 d =  7.78
   依赖土地的地区:收入年增 -9.3%(土地占 60%),借款利率 5%:需要基本盈余 +47.4%;没有盈余的话,10 年后 d = 13.02
三、同样是收入每年降 5%,借款利率 4.5%:债务/收入是收入的 1、2、3、4 倍时,需要的基本盈余
   d = 1:+10.0%
   d = 2:+20.0%
   d = 3:+30.0%
   d = 4:+40.0%
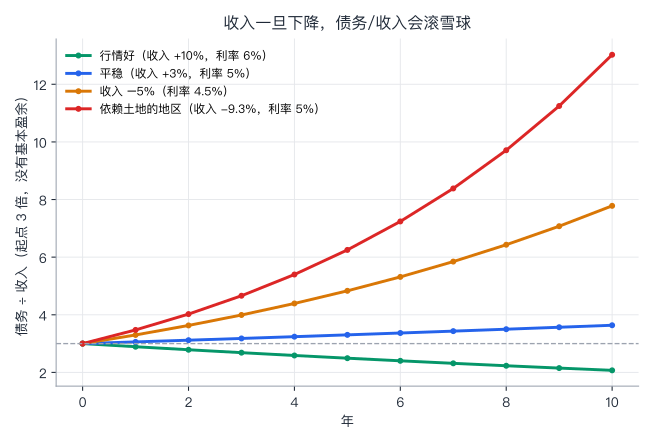
逐段看:
- 行情好的时候(收入每年增长 10%,利率 6%):g > r,哪怕每年有基本赤字(占收入的 10.9%),债务/收入,也不会上升;没有盈余,10 年后,从 3 倍,降到 2.07 倍。增长,让债务,“自己变小”。(第 34 讲:美国 2010 年代,r < g,每一年。)
- 平稳(收入 +3%,利率 5%):需要 5.8% 的基本盈余,才能保持不变。
- 收入每年下降 5%,利率 4.5%:需要 30% 的基本盈余;没有盈余,10 年后,d 到 7.78 倍。
- 依赖土地的地区:我用本讲第一个代码的数,假设,一个地区的收入里,60% 来自土地出让,土地收入,按全国 2021 到 2025 年的速度(每年 −16.9%)下降,其余的收入,每年增长 2%:收入,每年下降约 9.3%。这时,需要的基本盈余,是收入的 47.4%:这几乎不可能;没有盈余,10 年后,d,到 13 倍。(这是示意:地区和地区,不一样;真实的收入,不会按一个固定的速度下降;而且,借新还旧,也不是一个固定的利率。)
- 第三部分:同样是收入下降 5%,债务越多,需要的盈余,越大:线性关系。
这给了我们一个直觉:债务的可持续性,不只看"欠了多少",更看"收入,在往哪个方向走"。 同样的债,收入涨,是小问题;收入跌,是大问题。这是为什么,同一个地区,同样的债务,在 2015 年,看起来,是安全的;在 2025 年,看起来,是沉重的。 也是为什么,“化债”,试图,同时做两件事:降低 r(置换成更低利率的债),延长期限(减少借新还旧的压力)。
七、中央,救不救?
那么,如果某一个地区,真的还不上,中央,会不会救?
这是一个博弈(第 18 讲)。地方,先选:审慎举债(P),还是大量举债(H)。如果,选了 H,有一定的概率(q),遇到冲击(比如,土地收入大降)。冲击之后,中央,选:救助(B),还是不救(N)。
收益(地方,中央),是示意的数字:审慎:(4, 4);大量举债、没有冲击:(7, 4);大量举债、有冲击、救助:(5, 1);大量举债、有冲击、不救:(−6, −2)(不救,会引发危机,对中央,也有成本)。q = 0.4。
# 中央和地方的博弈:中央,会不会救?(第 18 讲:逆向归纳;第 31 讲:承诺;第 35 讲:道德风险)
# 地方先选:P(审慎举债)或 H(大量举债)。如果选 H,有概率 q 遇到冲击(比如土地收入大降)。冲击之后,中央选:B(救助)或 N(不救)。
# 收益(地方,中央)。数字是示意的。
P, H_NOSHOCK, H_SHOCK_B, H_SHOCK_N = (4, 4), (7, 4), (5, 1), (-6, -2)
q = 0.4

def expected(h_shock_outcome):
    return tuple((1 - q) * a + q * b for a, b in zip(H_NOSHOCK, h_shock_outcome))

print("一、逆向归纳:先看冲击发生以后,中央的选择")
print(f"   中央:救助得 {H_SHOCK_B[1]},不救得 {H_SHOCK_N[1]}:{'救助' if H_SHOCK_B[1] > H_SHOCK_N[1] else '不救'}更好(事后)")
after = H_SHOCK_B if H_SHOCK_B[1] > H_SHOCK_N[1] else H_SHOCK_N
eu_H = expected(after)
print(f"   地方预见到这一点:选 H 的期望收益 = {eu_H[0]:.1f},选 P 得 {P[0]}:{'H' if eu_H[0] > P[0] else 'P'};此时中央的期望收益 = {eu_H[1]:.1f}")
print(f"   均衡:(地方 H,中央 救助),收益({eu_H[0]:.1f},{eu_H[1]:.1f})")
print("二、如果中央能'事前承诺不救',而且可信:")
eu_H_N = expected(H_SHOCK_N)
print(f"   地方选 H 的期望收益 = {eu_H_N[0]:.1f},选 P 得 {P[0]}:{'H' if eu_H_N[0] > P[0] else 'P'};中央得 {P[1] if eu_H_N[0] <= P[0] else eu_H_N[1]}")
print(f"   '不救'能威慑地方,需要冲击的概率 q >= {(H_NOSHOCK[0] - P[0]) / (H_NOSHOCK[0] - H_SHOCK_N[0]):.3f}(q 太小,地方觉得值得冒险)")
print("三、问题在于:事后,中央更愿意救(第 31 讲:时间不一致)。如果规则不能改变这一点,另一种办法:让'被救'本身,对地方也很痛(追责、削减权限、债务重组)。")
need = (H_NOSHOCK[0] * (1 - q) + q * H_SHOCK_B[0] - P[0]) / q
print(f"   设'被救之后,地方还要承担的代价为 c':地方选 H 的期望 = {(1 - q) * H_NOSHOCK[0]:.1f} + {q} × ({H_SHOCK_B[0]} - c)。要让它不超过 {P[0]}:c >= {need:.2f}")
print(f"   也就是说,被救之后,地方的收益,必须低于 {H_SHOCK_B[0] - need:.1f}(不救是 {H_SHOCK_N[0]},救助而不追责是 {H_SHOCK_B[0]})")
输出:
一、逆向归纳:先看冲击发生以后,中央的选择
   中央:救助得 1,不救得 -2:救助更好(事后)
   地方预见到这一点:选 H 的期望收益 = 6.2,选 P 得 4:H;此时中央的期望收益 = 2.8
   均衡:(地方 H,中央 救助),收益(6.2,2.8)
二、如果中央能'事前承诺不救',而且可信:
   地方选 H 的期望收益 = 1.8,选 P 得 4:P;中央得 4
   '不救'能威慑地方,需要冲击的概率 q >= 0.231(q 太小,地方觉得值得冒险)
三、问题在于:事后,中央更愿意救(第 31 讲:时间不一致)。如果规则不能改变这一点,另一种办法:让'被救'本身,对地方也很痛(追责、削减权限、债务重组)。
   设'被救之后,地方还要承担的代价为 c':地方选 H 的期望 = 4.2 + 0.4 × (5 - c)。要让它不超过 4:c >= 5.50
   也就是说,被救之后,地方的收益,必须低于 -0.5(不救是 -6,救助而不追责是 5)
逐段看:
- 第一部分:逆向归纳(第 18 讲)。先看最后一步:冲击发生了,中央,救助,得 1,不救,得 −2:救助,更好。地方,预见到这一点,选 H(期望 6.2 > 4)。均衡:地方,大量举债,中央,事后救助;中央的期望收益,2.8。
- 第二部分:如果,中央能够,事前可信地承诺"不救",地方的期望收益,是 1.8 < 4,会选审慎,中央,得 4:比均衡的 2.8,更好。 而且,“不救”,要有威慑力,冲击的概率 q,要不小于 0.231(q 太小,地方觉得,值得冒险)。
- 第三部分:问题在于,这个承诺,不可信。 事后,救助,对中央,永远是更好的选择:这就是第 31 讲讲过的时间不一致(央行:事前说不救,事后救),和第 35 讲的道德风险(“大到不能倒”)的同一个结构。办法之一,是:让"被救"这件事,对地方,本身,也很痛:追责、收回权限、债务重组。代码算出来:被救之后,地方,还要再承担 c ≥ 5.5 的代价,也就是,被救之后的收益,要低于 −0.5,才能让地方,选择审慎。(这个"代价,要多大",取决于数字,我编的;重点是,它,必须足够大。)
真实的世界,更复杂:中央和地方,不是两个人;“救”,有很多种(置换、延期、转移支付、让银行展期、降低利率);有的"救",是对债权人,有的,是对地方的公共服务;而"救不救",是一个连续的程度,不是两个选项。但是,这个玩具,抓住了关键:一旦,市场和地方,普遍预期,会被救,借款的约束,就会变软。
八、2024 年以来的化债:事实
下面是事实的时间线(据官方文件和报道,请以原文为准):
| 时间 | 做了什么 |
|---|---|
| 2014–2015 年 | 修订《预算法》,规定地方政府,只能通过发行地方政府债券举债;国务院 43 号文,要求剥离平台的政府融资职能 |
| 2023 年末 | 全国地方政府隐性债务余额,14.3 万亿元(财政部,经逐项甄别) |
| 2024 年 11 月 8 日 | 全国人大常委会:增加 6 万亿元地方政府债务限额,置换存量隐性债务(2024–2026 年,每年 2 万亿元);2024 年起,连续 5 年,每年从新增专项债券中,安排 8000 亿元,用于化债;2029 年及以后到期的 2 万亿元棚改隐性债务,按原合同偿还 |
| 2024 年末 | 隐性债务余额,10.5 万亿元(财政部) |
| 2025 年 | 地方政府债券,全年发行约 10.3 万亿元,其中新增债券约 5.4 万亿元,再融资债券(含置换)约 4.9 万亿元(据报道,第一财经);赤字率 4% 左右 |
| 2025 年末 | 隐性债务余额,6.5 万亿元;全国政府债务余额,102.5 万亿元(国务院,2026 年 8 月) |
| 2026 年 | 政府工作报告:赤字率 4% 左右,地方政府专项债券 4.4 万亿元(第 34 讲);按 2024 年的安排,2026 年是 6 万亿元置换的最后一年,当年额度 2 万亿元,据报道,截至 3 月 30 日,已发行约 0.96 万亿元 |
注意两点:(1)法定债务限额和余额:2025 年末,地方政府债务限额 58 万亿元(一般债务 18.1,专项债务 39.9),余额 54.8 万亿元,都在人大批准的限额之内;(2)官方的"化债",是"化解风险",不是"消灭债务":这一点,上一节,已经说过。
九、三个有争议的问题
9.1 一个有争议的问题:地方债务,到底有多大
这是一个测量问题:数字,随"算什么",变化很大。
- 官方的数:2025 年末,法定债务,占 GDP 的 68.5%,加上隐性债务,73.2%(国务院)。
- IMF 的数:国际货币基金组织,2025 年的第四条磋商报告(据摘要,请核对原文):用的是"扩大口径的债务"(augmented debt),包含融资平台的债务,和其他政府表外的基金;它的估计和预测:2025 年,约占 GDP 的 126.6%,到 2030 年,上升到约 153.7%。同一份报告,据摘要,还说:要让(扩大口径的)债务稳定下来,需要,基本盈余,长期累计,改善约 7 个百分点(占 GDP),即便如此,也只能稳定在 GDP 的 160% 左右。中国的官方,不同意这个口径,认为政府的债务率,是合理的,风险,是可控的。
怎么读:(1)两个数,回答的问题,不同:官方的数,问"法律上,政府,承认欠多少";IMF 的数,问"实际上,政府,可能,要承担多少",包括平台的借款,其中,有的,是有收入的,有的,是靠财政;(2)差别的大头,是平台的债务:IMF,把它算进来,官方,只算进了被认定为"隐性债务"的那部分(6.5 万亿元);(3)哪一个"对",不是一个数据能回答的:取决于,你关心的,是法律责任,还是可持续性,以及,哪些平台的债务,最终,会由政府来承担,而这,事先,看不见(和第 44 讲,泡沫的问题,一样)。
价值判断(留给你):你觉得,一个国家,该向公众披露的,是"法律上的债务",还是"实际上的债务"?披露得更全面,有什么好处,有什么代价?
9.2 一个有争议的问题:化债,该怎么做
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:
- 置换的逻辑:延长期限、降低利率,降低短期的违约风险,给地方"争取时间",让增长,慢慢"消化"债务(上一节:g,上升,d,下降)。
- 道德风险的逻辑(第 21、35 讲;本讲第七节):如果,每一次,到了关口,都有"置换",那么,下一次,大家,会更放心地借款;软预算约束,没有被"硬化"。
- 违约和重组的逻辑:让一部分债务,真正地违约、重组,让债权人,承担一部分损失,才能让他们,以后,更谨慎;但是,违约,可能,引发连锁反应(第 35 讲:银行、投资者持有这些债;公共服务,也可能,受到影响)。
证据怎么说:
- IMF 的 2025 年第四条磋商报告,据摘要,警告:对融资平台,反复地救助,会加剧未来的道德风险;(报告还指出,把平台,重新归类,也可能,削弱对它的监督。)中国官方,强调,债务风险,总体可控。
- 我们看到的事实:隐性债务,从 14.3 万亿元,降到了 6.5 万亿元;平台,大量退出;置换债,已经发行了额度的 95.5%。这些,说明"风险,在被化解"(它们,是官方的数据),也说明,“相当一部分,是被置换的”。 化债,是否,改变了地方的激励(比如,新增的隐性债务,是不是,真的,被遏制了),我没有查到,可靠的、可检验的证据。
局限:(1)目前的数据,主要是官方的,口径、拆分,都有限;(2)化债,才进行了两年多,效果,要看更长的时间;(3)国际的经验(比如,别的国家的地方债务危机),制度,不同,不能直接套用。
分歧在哪:
- 事实上的分歧:风险,到底有多大;平台的债务,有多少,最终,会落在政府;增长,能不能,“消化"这些债务。
- 目标上的分歧:化债的目标,是”防止风险,爆发",还是"让借款的约束,真的变硬"?两个目标,有时,是冲突的:为了前者,要救;为了后者,不能救。
价值判断(留给你):
- 谁,该承担损失:债权人(银行、投资者)、地方的居民(公共服务)、中央的纳税人、还是未来的人?
- 公平:借得多的地区,被"救"得多,借得少的地区,没有得到同样的好处,这公平吗?
- 短期和长期:为了避免眼前的风险,而推迟"硬化预算约束",会不会,让长期的问题,更大?
9.3 土地财政,怎么转型
这一节,我没有查到,足够可靠、足够多的证据,所以,只列出问题,和几种常被讨论的方向:
- 问题:土地出让收入,下降了一半以上;而地方的支出责任,没有同样地下降;收入的缺口,要么,被弥补,要么,支出,被压缩,要么,债务,上升。
- 常被讨论的方向(它们,不互相排斥,各自的效果,有争议):(1)调整中央和地方的收入和支出责任:让收入,更匹配责任(2016 年,国务院,有关于事权和支出责任划分的指导意见,据报道);(2)开辟新的、稳定的地方收入:比如,对房地产的持有环节征税(2011 年,在上海和重庆,试点过个人住房房产税;它的设计、效果和范围,是有很大争议的,我这里,不评价);(3)压缩支出,或者,提高效率;(4)增加中央的转移支付。
- 经济学,能说什么:每一种方向,都有代价:新的税,会影响,房产的需求和价格(第 44 讲);更多的转移支付,意味着,中央的债务,更多;压缩支出,意味着,公共服务,减少。没有免费的午餐(第 1 讲);选哪一个,是价值判断,取决于,你怎么权衡,效率、公平,和不同人群的利益。
十、局限、常见误用
10.1 局限
- 数据:财政部的数,会修订;国务院的 2025 年末的数,是初步的;2026 年的数,是累计的;
- 口径:“隐性债务”,是官方的定义,和平台的所有债务,不是一回事;IMF 的"扩大口径",也不是唯一的口径;
- 玩具模型:第六、七节,都是示意的,数字,是编的,只显示机制;不对应任何一个地区;
- 文献:多数,只引用了摘要,没有重做;而且,多数,早于 2020 年;
- 没有查到:各省、各地区的债务和土地收入的分布;平台债务的完整数;土地出让的净收入;化债对地方激励的影响;
- 这一讲没有讲:地方政府的资产(国有资产、土地储备);社保基金的缺口;各地的差别;其他国家的经验;
- 不是政策建议,也不预测。
10.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “隐性债务,从 14.3 降到 6.5,说明债务,减少了 7.8 万亿” | 大部分,是置换成了法定债券;债,换了形式,没有消失 |
| “法定债务率 68.5%,说明没有风险” | 它只算法定的;平台的债务,和收入的趋势,也要看(第六节) |
| “IMF 说 126.6%,说明,中国的债务,是官方的两倍” | 两者的口径不同,回答的问题,不同;而且,IMF 的是预测 |
| “土地收入下降 52%,地方可用的财力,也下降 52%” | 它是毛收入;扣掉成本,才是净收入 |
| “只要增长够快,债务,就不是问题” | r < g 时,是这样;收入下降的时候,反过来 |
| “中央,会一直救” 或者 “中央,不会救” | 它是一个预期;预期,会变;而且,“救”,是一个程度,不是两个选项 |
| “置换,等于让纳税人买单” | 置换,改变的,是期限和利率;谁,最终承担,要看,之后,收入和支出的变化 |
十一、小结
这一讲有七个想法,请带走:
- 地方的账:支出,占全国的 85.0%,本级收入,只占 56.5%;支出,是本级收入的 2 倍;差的,靠转移支付、发债和调入资金;
- 土地:地方政府,是土地的垄断卖家;土地出让收入,相当于地方一般公共预算本级收入的 34.0%;2021 到 2025 年,下降了 52.3%;
- 平台和隐性债务:规定,只能通过发债借款;平台,继续借,预期政府兜底:软预算约束;
- 官方的数字:隐性债务,14.3(2023)→10.5(2024)→6.5(2025)万亿元;全国政府债务,102.5 万亿元;法定债务率,68.5%,加隐性,73.2%;
- 滚雪球:债务的可持续性,取决于 r 和 g;收入下降的时候,需要很高的基本盈余;
- 中央,救不救:事后,救助,更好;事前,不救,更好;承诺,不可信:时间不一致,道德风险;
- 三个有争议的问题:债务,有多大(口径);化债,怎么做(道德风险,和风险爆发);土地财政,怎么转型(价值判断)。事实,我用数据;价值,留给你。
房价和土地,是过去二十年的故事;下一讲,换一个正在发生的故事:AI,会怎样改变劳动的需求? 下一讲:第 46 讲:AI 与劳动力。
思考题
1. 用 2025 年的数据:地方的土地出让收入,41518 亿元,地方一般公共预算本级收入,122082 亿元。如果土地出让收入,再下降 30%,这相当于,地方本级收入,少了百分之几?
提示:41518 × 0.3 ≈ 12455 亿元;12455 ÷ 122082 ≈ 10.2%。注意:这是毛收入;而且,土地出让收入,在"政府性基金预算"里,不在"一般公共预算"里,这是两本账,这里,只是做一个比较,以显示它的规模。
2. 用第六节的公式:债务,是收入的 2 倍,利率 5%,收入的名义增速 0。需要,多大的基本盈余(占收入),才能保持债务/收入不变?如果,置换,把平均利率,降到 3%,呢?
提示:pb* = d × (r − g) ÷ (1 + g) = 2 × 0.05 ÷ 1 = 10%;r = 3%:2 × 0.03 = 6%。利率下降 2 个百分点,需要的盈余,少了 4 个百分点(占收入)。 这是为什么,“置换”,能减轻压力,即便,债务的总额,没有变。
3. 用第七节的博弈:如果冲击的概率,是 q = 0.2,而地方,相信中央,不救,地方,会选 H 吗?
提示:选 H 的期望 = 7 × 0.8 + (−6) × 0.2 = 5.6 − 1.2 = 4.4,大于审慎的 4:地方,仍然选 H。因为,q 太小(低于 0.231 的门槛),“不救"的威慑,不够。这说明:即使承诺可信,如果,风险,被认为,足够小,也没有用。
4. 用 2025 年末的数:国债 41.2 万亿元,地方法定债务 54.8,隐性债务 6.5,GDP 140.2 万亿元。地方(法定 + 隐性),占 GDP 的比例,是多少?如果,隐性债务,再减少 3 万亿元,但是,其中 2.5 万亿元,被置换成了法定债务,全国的政府债务,总共,是多少,占 GDP 多少?
提示:地方:(54.8 + 6.5) ÷ 140.2 ≈ 43.7%。隐性债务,减少 3 万亿元,其中 2.5 万亿元,变成法定债务:隐性,6.5 − 3 = 3.5;法定的地方债务,54.8 + 2.5 = 57.3;剩下的 0.5 万亿元,被偿还(减少);全国:41.2 + 57.3 + 3.5 = 102.0 万亿元,占 GDP 约 72.8%。“隐性,减少了 3 万亿元”,而"全国总债务,只减少了 0.5 万亿元”:这就是置换和偿还的区别。
5. (开放题)下面的说法,哪些是事实问题,哪些是价值判断?(a)2025 年,土地出让收入,比 2021 年,下降了一半以上;(b)中央,应该,救助地方;(c)IMF 的债务数字,比官方的高;(d)地方政府,不应该,借这么多债;(e)置换债券,降低了地方的利息负担。
提示:(a)事实(财政部的数);(b)价值判断(“应该”);(c)事实,但是,要先问口径(9.1 节);(d)价值判断(“不应该”):它,隐含了一个关于"该借多少"的标准;(e)事实,但是,需要证据:报告说,“可以"累计节约约 6000 亿元,这是估算。
参考与延伸
- 财政部国库司:《2025 年财政收支情况》(2026 年 1 月 30 日);《关于 2025 年中央和地方预算执行情况与 2026 年中央和地方预算草案的报告》(2026 年 3 月)。
- 国务院:《关于 2025 年度政府债务管理情况的报告》(2026 年 8 月,财政部副部长在全国人大常委会会议上作说明,据报道)。
- 全国人大常委会办公厅新闻发布会:增加地方政府债务限额置换存量隐性债务有关政策情况(2024 年 11 月 8 日,据报道;14.3 万亿元、6 万亿元、4 万亿元和 2 万亿元的数,据此)。
- 财政部:截至 2024 年末地方政府隐性债务 10.5 万亿元(据报道,2025 年 9 月国新办发布会)。
- 中国人民银行:融资平台数量和经营性金融债务的变化(2025 年 9 月末,据报道);国家发展改革委:《2025 年国民经济和社会发展计划执行情况报告》(据报道,融资平台退出的比例)。
- International Monetary Fund (2026). People’s Republic of China: 2025 Article IV Consultation. IMF Country Report No. 2026/044(扩大口径的债务,据摘要;请核对原文)。
- Kornai, J. (1986). The Soft Budget Constraint. Kyklos, 39(1), 3–30.
- Qian, Y., & Roland, G. (1998). Federalism and the Soft Budget Constraint. American Economic Review, 88(5), 1143–1162.
- Jin, H., Qian, Y., & Weingast, B. R. (2005). Regional Decentralization and Fiscal Incentives: Federalism, Chinese Style. Journal of Public Economics, 89(9–10), 1719–1742.
- Li, H., & Zhou, L.-A. (2005). Political Turnover and Economic Performance: The Incentive Role of Personnel Control in China. Journal of Public Economics, 89(9–10), 1743–1762.
- Bai, C.-E., Hsieh, C.-T., & Song, Z. (2016). The Long Shadow of China’s Fiscal Expansion. Brookings Papers on Economic Activity, Fall 2016(NBER 工作论文 22801,题为 The Long Shadow of a Fiscal Expansion)。
- Chen, Z., He, Z., & Liu, C. (2020). The Financing of Local Government in China: Stimulus Loan Wanes and Shadow Banking Waxes. Journal of Financial Economics, 137(1), 42–71.
- Huang, Y., Pagano, M., & Panizza, U. (2020). Local Crowding-Out in China. Journal of Finance, 75(6), 2855–2898.
- 第六节、第七节的数字,是示意的玩具模型;第二节的第一、二部分,来自财政部。