这一讲是综合应用。它用到:通胀和通缩(第 33 讲:Atkeson 和 Kehoe、Borio 等人的"物价下降,是不是坏事")、零利率下限和非常规货币政策(第 31 讲)、政府债务和 r 与 g(第 34 讲)、银行危机和道德风险(第 35 讲)、债务通缩(第 44 讲提到过 Fisher)、人口(第 43 讲)、以及中国近几年的物价和房地产(第 27、33、44、45 讲)。
这一讲要回答六个问题:
- 通缩,是什么?它什么时候,是坏事?
- 日本,发生了什么?数据,说了什么?
- 为什么,通缩,会让经济,更难恢复?(债务通缩、零利率下限)
- “失去的三十年”,是什么造成的?(有争议)
- 日本央行的各种实验,有没有用?今天的日本,走出来了吗?(有争议)
- 中国,是不是,在重走日本的路?(有争议)
先说清楚三件事。 第一,这一讲不预测:不预测物价、利率、汇率和股价,也不做投资建议。第二,这一讲里的事实和数字,截至 2026 年 10 月中旬;日本的政策,变化很快,很多数字,来自世界银行、美联储圣路易斯分行(FRED)和媒体的转述,请以原文为准。第三,事实陈述和价值判断,分开写:数据能回答的,我用数据;该先救谁、该承担什么,留给你。
一、再等等,就更便宜
你想买一台 5000 元的洗衣机。你知道,物价,每年,下降 2%,明年,它只要 4900 元,后年,4802 元。
先停一下:你,是现在买,还是,再等等?如果,所有的人,都这么想,会怎样?
想一想:再等等,更便宜;所以,每一个人,都有理由,推迟消费。可是,如果,所有的人,都推迟,企业,卖不出去,只好,降价、裁员、减少投资;工资,下降,收入,下降,人们,更不愿意花钱;物价,更低……这是一个,自我强化的螺旋(第 17 讲:预期的自我实现;第 32 讲:总需求)。
更糟的是,你的债务,不会,跟着,降价:你借了 100 万,每月还款,是固定的名义金额;你的工资,和物价,一起,在降;同样的还款,占你收入的比例,越来越高。这就是 Irving Fisher,1933 年说的债务通缩(第 44 讲)。
但是,物价下降,不一定是坏事(第 33 讲):如果,是因为技术进步,成本下降(比如,电子产品,一直,在降价),那是好的通缩:产出,在增加,工资,没有下降;Atkeson 和 Kehoe 2004 年,Borio 等人 2015 年,发现,历史上,物价下降,和萧条,只有,很弱的联系(大萧条除外);更坏的是,伴随着,资产价格下跌、债务问题的通缩。日本,就是后一种的例子。
二、日本:三十多年的数据
先看事实。
# 真实数据:日本。来源:世界银行 WDI(CPI 通胀、GDP 平减指数的年增长率,%);美联储圣路易斯分行 FRED(日本的隔夜拆借利率、10 年期国债收益率,月度数据的年内平均;日经 225 指数的日度收盘),2026 年 10 月下载。
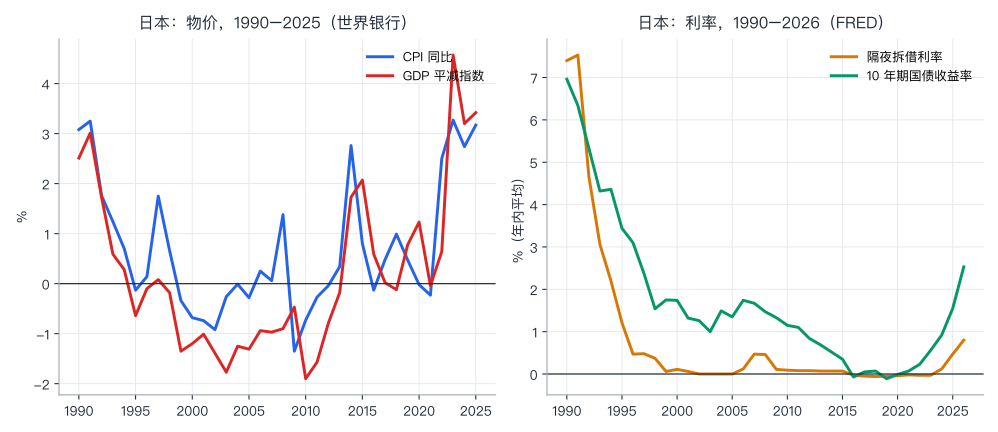
CPI  = {1990: 3.08, 1991: 3.25, 1992: 1.76, 1993: 1.24, 1994: 0.7, 1995: -0.13, 1996: 0.14, 1997: 1.75, 1998: 0.66, 1999: -0.34, 2000: -0.68, 2001: -0.74, 2002: -0.92, 2003: -0.26, 2004: -0.01, 2005: -0.28, 2006: 0.25, 2007: 0.06, 2008: 1.38, 2009: -1.35, 2010: -0.73, 2011: -0.27, 2012: -0.04, 2013: 0.34, 2014: 2.76, 2015: 0.8, 2016: -0.13, 2017: 0.48, 2018: 0.99, 2019: 0.47, 2020: -0.02, 2021: -0.23, 2022: 2.5, 2023: 3.27, 2024: 2.74, 2025: 3.17}
DEFL = {1990: 2.51, 1991: 3.01, 1992: 1.73, 1993: 0.59, 1994: 0.28, 1995: -0.64, 1996: -0.1, 1997: 0.08, 1998: -0.18, 1999: -1.35, 2000: -1.2, 2001: -1.01, 2002: -1.39, 2003: -1.77, 2004: -1.25, 2005: -1.31, 2006: -0.94, 2007: -0.97, 2008: -0.9, 2009: -0.47, 2010: -1.9, 2011: -1.57, 2012: -0.79, 2013: -0.18, 2014: 1.73, 2015: 2.07, 2016: 0.59, 2017: 0.02, 2018: -0.12, 2019: 0.78, 2020: 1.23, 2021: -0.04, 2022: 0.64, 2023: 4.57, 2024: 3.2, 2025: 3.42}
CALL = {1990: 7.4, 1991: 7.53, 1992: 4.66, 1993: 3.06, 1994: 2.2, 1995: 1.21, 1996: 0.47, 1997: 0.48, 1998: 0.37, 1999: 0.06, 2000: 0.11, 2001: 0.06, 2002: 0.0, 2003: 0.0, 2004: 0.0, 2005: 0.0, 2006: 0.12, 2007: 0.47, 2008: 0.46, 2009: 0.11, 2010: 0.09, 2011: 0.08, 2012: 0.08, 2013: 0.07, 2014: 0.07, 2015: 0.07, 2016: -0.03, 2017: -0.05, 2018: -0.06, 2019: -0.05, 2020: -0.04, 2021: -0.02, 2022: -0.03, 2023: -0.03, 2024: 0.12, 2025: 0.47, 2026: 0.8}
Y10  = {1990: 6.96, 1991: 6.34, 1992: 5.33, 1993: 4.32, 1994: 4.36, 1995: 3.44, 1996: 3.1, 1997: 2.37, 1998: 1.54, 1999: 1.75, 2000: 1.74, 2001: 1.32, 2002: 1.26, 2003: 1.0, 2004: 1.49, 2005: 1.35, 2006: 1.74, 2007: 1.67, 2008: 1.47, 2009: 1.33, 2010: 1.15, 2011: 1.1, 2012: 0.84, 2013: 0.69, 2014: 0.52, 2015: 0.35, 2016: -0.07, 2017: 0.05, 2018: 0.07, 2019: -0.11, 2020: -0.01, 2021: 0.07, 2022: 0.23, 2023: 0.56, 2024: 0.92, 2025: 1.55, 2026: 2.53}
# 日经 225(日度收盘,FRED):1989-12-29 的高点;2009-03-10 的低点;2024-02-22 第一次,重新超过 1989 年的高点;FRED 里,2026 年的最高收盘(2026-06-25);最新(2026-10-15)。
NIKKEI = {"1989-12-29": 38915.87, "2009-03-10": 7054.98, "2024-02-22": 39098.68, "2026-06-25": 72366.34, "2026-10-15": 64425.95}

neg_cpi = [y for y in range(1995, 2022) if CPI[y] < 0]
neg_defl = [y for y in range(1995, 2014) if DEFL[y] < 0]
print(f"一、物价:1995 到 2021 年,CPI 同比为负的年份:{len(neg_cpi)} 个:{neg_cpi}")
print(f"   1999 到 2012 年,CPI 年均 {sum(CPI[y] for y in range(1999, 2013)) / 14:+.2f}%;GDP 平减指数年均 {sum(DEFL[y] for y in range(1999, 2013)) / 14:+.2f}%")
print(f"   1995 到 2013 年的 19 年里,GDP 平减指数下降的年份:{len(neg_defl)} 个(唯一的例外:1997 年,那一年 4 月,消费税,从 3% 提高到 5%)")
print(f"   2022 到 2025 年,CPI:{CPI[2022]}、{CPI[2023]}、{CPI[2024]}、{CPI[2025]}(%);GDP 平减指数:{DEFL[2022]}、{DEFL[2023]}、{DEFL[2024]}、{DEFL[2025]}")
print("二、利率(年内平均,%):隔夜拆借利率;10 年期国债收益率;实际的隔夜利率 = 隔夜利率 - CPI")
for lo, hi, name in ((1990, 1992, "泡沫破裂前后"), (1999, 2005, "零利率 + 量化宽松"), (2009, 2015, "全球金融危机之后"), (2016, 2023, "负利率 + 收益率曲线控制"), (2024, 2025, "退出")):
    call = sum(CALL[y] for y in range(lo, hi + 1)) / (hi - lo + 1); y10 = sum(Y10[y] for y in range(lo, hi + 1)) / (hi - lo + 1); cpi = sum(CPI[y] for y in range(lo, hi + 1)) / (hi - lo + 1)
    print(f"   {lo}–{hi}({name}):隔夜 {call:5.2f},10 年期 {y10:5.2f},CPI {cpi:5.2f},实际的隔夜利率 {call - cpi:5.2f}")
print(f"   2026 年 1–8 月的平均:隔夜 {CALL[2026]},10 年期 {Y10[2026]}")
a, b, c, d, e = (NIKKEI[k] for k in NIKKEI)
print(f"三、日经 225:1989 年 12 月 29 日 {a:,.2f} -> 2009 年 3 月 10 日 {b:,.2f},下跌 {1 - b / a:.1%};2024 年 2 月 22 日 {c:,.2f},才第一次,超过 1989 年的高点(隔了 34 年多)")
print(f"   FRED 里,2026 年的最高收盘 {d:,.2f}(6 月 25 日;各来源,略有差别),是 1989 年高点的 {d / a:.2f} 倍;2026 年 10 月 15 日 {e:,.2f},比 6 月的高点,低 {1 - e / d:.1%}")
输出:
一、物价:1995 到 2021 年,CPI 同比为负的年份:15 个:[1995, 1999, 2000, 2001, 2002, 2003, 2004, 2005, 2009, 2010, 2011, 2012, 2016, 2020, 2021]
   1999 到 2012 年,CPI 年均 -0.28%;GDP 平减指数年均 -1.20%
   1995 到 2013 年的 19 年里,GDP 平减指数下降的年份:18 个(唯一的例外:1997 年,那一年 4 月,消费税,从 3% 提高到 5%)
   2022 到 2025 年,CPI:2.5、3.27、2.74、3.17(%);GDP 平减指数:0.64、4.57、3.2、3.42
二、利率(年内平均,%):隔夜拆借利率;10 年期国债收益率;实际的隔夜利率 = 隔夜利率 - CPI
   1990–1992(泡沫破裂前后):隔夜  6.53,10 年期  6.21,CPI  2.70,实际的隔夜利率  3.83
   1999–2005(零利率 + 量化宽松):隔夜  0.03,10 年期  1.42,CPI -0.46,实际的隔夜利率  0.49
   2009–2015(全球金融危机之后):隔夜  0.08,10 年期  0.85,CPI  0.22,实际的隔夜利率 -0.13
   2016–2023(负利率 + 收益率曲线控制):隔夜 -0.04,10 年期  0.10,CPI  0.92,实际的隔夜利率 -0.95
   2024–2025(退出):隔夜  0.29,10 年期  1.24,CPI  2.96,实际的隔夜利率 -2.66
   2026 年 1–8 月的平均:隔夜 0.8,10 年期 2.53
三、日经 225:1989 年 12 月 29 日 38,915.87 -> 2009 年 3 月 10 日 7,054.98,下跌 81.9%;2024 年 2 月 22 日 39,098.68,才第一次,超过 1989 年的高点(隔了 34 年多)
   FRED 里,2026 年的最高收盘 72,366.34(6 月 25 日;各来源,略有差别),是 1989 年高点的 1.86 倍;2026 年 10 月 15 日 64,425.95,比 6 月的高点,低 11.0%
逐段看:
- 第一部分:物价。1995 到 2021 年的 27 年里,CPI 同比,为负的,有 15 年;1999 到 2012 年,CPI,年均 −0.28%,GDP 平减指数(整个经济的价格),年均 −1.20%;1995 到 2013 年的 19 年里,GDP 平减指数,下降的,有 18 年,唯一的例外,是 1997 年(那一年 4 月,消费税,从 3% 提高到 5%)。是长期的、温和的下降,不是,崩溃式的。 2022 年以后,CPI,回到 2.5%、3.3%、2.7%、3.2%。
- 第二部分:利率。泡沫破裂前后,隔夜利率,在 6.5% 以上;1999 到 2005 年,接近 0(0.03%),这时,实际利率,反而,是正的:0.49%(隔夜利率,减去,−0.46% 的通胀):名义利率,已经到了 0,实际利率,下不去(零利率下限);2009 到 2015 年,实际利率,约 −0.1%;2016 到 2023 年,负的名义利率,实际利率,约 −0.95%,物价,仍然,只涨了 0.9%;2024 到 2025 年,开始退出;2026 年 1–8 月,隔夜利率,平均 0.8%,10 年期国债收益率,2.53%。
- 第三部分:股价。日经 225,1989 年 12 月 29 日,收于 38915.87;到 2009 年 3 月 10 日,7054.98,下跌 81.9%;直到 2024 年 2 月 22 日,才第一次,重新超过1989 年的高点,隔了 34 年多。FRED 的数据里,2026 年,6 月 25 日,收于 72366.34,是 1989 年的 1.86 倍;到 10 月 15 日,64425.95,比 6 月的高点,低 11.0%。(股价,不等于经济,我放在这里,是为了说明,泡沫,破裂,有多深,恢复,有多慢。)
日本的时间线(据公开资料和报道,请以原文为准):
| 时间 | 发生了什么 |
|---|---|
| 1985 年 | 广场协议:日元,开始大幅升值 |
| 1986–1989 年 | 低利率;股价和地价,大幅上涨(泡沫) |
| 1989 年 5 月–1990 年 8 月 | 日本央行,连续加息,到约 6%(据报道) |
| 1989 年 12 月 29 日 | 日经 225,收盘 38915.87(高点) |
| 1990–1992 年 | 股价、地价,下跌 |
| 1997–1998 年 | 消费税,从 3% 提高到 5%;亚洲金融危机;多家大型金融机构,倒闭(银行危机) |
| 1999 年 | 零利率政策 |
| 2001–2006 年 | 量化宽松 |
| 2013 年 | “安倍经济学”,量化和质化宽松(QQE),目标:2 年内,通胀,达到 2% |
| 2014 年 4 月 | 消费税,从 5% 提高到 8% |
| 2016 年 | 负利率(1 月);收益率曲线控制(9 月) |
| 2022–2023 年 | 物价,回来了(第六节) |
| 2024 年 3 月 19 日 | 结束负利率(第 31 讲) |
| 2025 年 1 月–2026 年 9 月 | 连续加息:0.5%(2025 年 1 月),0.75%(2025 年 12 月),1.0%(2026 年 6 月),1.25%(2026 年 9 月,据报道) |
三、通缩,为什么难办
3.1 两个算术
# 通缩,为什么,是坏事:两个算术。
# 一、债务通缩(Fisher,第 44 讲提到过):债务,是名义的(固定的货币金额);物价,每年下降 d,你的名义收入,也下降 d。
#    你借了 300 万,贷款,每年的还款,是固定的名义金额 P。n 年之后,P 占你的收入的比例,变成多少?
debt_service, income = 20.0, 80.0                 # 万元:每年还 20,收入 80(还款,占收入的 25%)
print("一、每年,还款的名义金额,不变(20 万);收入,随物价,每年变化:还款,占收入的比例")
for infl in (0.02, 0.0, -0.01, -0.02, -0.03):
    row = []
    for n in (0, 5, 10, 20):
        inc = income * (1 + infl) ** n
        row.append(f"{n:2d} 年后 {debt_service / inc:5.1%}")
    print(f"   物价和收入,每年 {infl:+.0%}:" + ",".join(row))
# 二、零利率下限(第 31 讲):名义利率,不能(明显)低于 0。实际利率 = 名义利率 - 通胀。
#    设:经济,需要的实际利率,是 r* = 1%(这样,才能让总需求,等于潜在产出;r* 是示意的)。央行,需要的名义利率 = r* + 通胀预期;但是,名义利率 >= 0。
rstar = 0.01
print("二、需要的名义利率,和,能做到的名义利率(r* = 1%,示意):")
for infl in (0.03, 0.02, 0.0, -0.01, -0.02, -0.03):
    need = rstar + infl
    can = max(need, 0.0)
    real = can - infl
    gap = max(real - rstar, 0.0)
    print(f"   通胀 {infl:+.0%}:需要的名义利率 {need:+.0%},能做到的 {can:+.0%},此时的实际利率 {real:+.0%},比需要的,高 {100 * gap:.0f} 个百分点" + ("   <- 达不到" if need < 0 else ""))
# 三、利率,回升的时候(第 34 讲):债务,是 GDP 的 2 倍(200%);如果,所有的债务,都按更高的利率,重新定价(上限,不考虑期限结构):
debt = 2.0
print("三、(示意,上限)债务 = GDP 的 200%,全部,按新利率,重新定价:利息,占 GDP 的比例")
for r in (0.005, 0.01, 0.02, 0.03):
    print(f"   平均利率 {r:5.1%}:利息 = {debt * r:.1%} 的 GDP")
输出:
一、每年,还款的名义金额,不变(20 万);收入,随物价,每年变化:还款,占收入的比例
   物价和收入,每年 +2%: 0 年后 25.0%, 5 年后 22.6%,10 年后 20.5%,20 年后 16.8%
   物价和收入,每年 +0%: 0 年后 25.0%, 5 年后 25.0%,10 年后 25.0%,20 年后 25.0%
   物价和收入,每年 -1%: 0 年后 25.0%, 5 年后 26.3%,10 年后 27.6%,20 年后 30.6%
   物价和收入,每年 -2%: 0 年后 25.0%, 5 年后 27.7%,10 年后 30.6%,20 年后 37.4%
   物价和收入,每年 -3%: 0 年后 25.0%, 5 年后 29.1%,10 年后 33.9%,20 年后 46.0%
二、需要的名义利率,和,能做到的名义利率(r* = 1%,示意):
   通胀 +3%:需要的名义利率 +4%,能做到的 +4%,此时的实际利率 +1%,比需要的,高 0 个百分点
   通胀 +2%:需要的名义利率 +3%,能做到的 +3%,此时的实际利率 +1%,比需要的,高 0 个百分点
   通胀 +0%:需要的名义利率 +1%,能做到的 +1%,此时的实际利率 +1%,比需要的,高 0 个百分点
   通胀 -1%:需要的名义利率 +0%,能做到的 +0%,此时的实际利率 +1%,比需要的,高 0 个百分点
   通胀 -2%:需要的名义利率 -1%,能做到的 +0%,此时的实际利率 +2%,比需要的,高 1 个百分点   <- 达不到
   通胀 -3%:需要的名义利率 -2%,能做到的 +0%,此时的实际利率 +3%,比需要的,高 2 个百分点   <- 达不到
三、(示意,上限)债务 = GDP 的 200%,全部,按新利率,重新定价:利息,占 GDP 的比例
   平均利率  0.5%:利息 = 1.0% 的 GDP
   平均利率  1.0%:利息 = 2.0% 的 GDP
   平均利率  2.0%:利息 = 4.0% 的 GDP
   平均利率  3.0%:利息 = 6.0% 的 GDP
逐段看:
- 第一部分:债务通缩。每年还 20 万,收入 80 万(占 25%)。物价和收入,每年上涨 2%:20 年后,还款,只占 16.8%(负担,变轻了:通胀,在帮债务人);不变:25%;每年下降 2%:20 年后,37.4%;下降 3%:46%。同样的债务,名义上,一分没变,实际上,越来越重。 所以,通缩的时候,债务人,被迫,减少消费、变卖资产,来还债,这又压低价格和需求(第 35 讲:杠杆的螺旋)。
- 第二部分:零利率下限。设,经济,需要的实际利率,是 1%(示意)。通胀,是 +2%,央行,把名义利率,定在 3%,就行;通胀,是 −1%,要 0%,刚好;通胀,是 −2%,要 −1%:做不到(名义利率,不能,明显,低于 0,因为,人们,可以,持有现金,而现金,利率是 0),实际的利率,被迫,是 +2%:比经济,需要的,高 1 个百分点;−3% 时,高 2 个百分点。物价,越是下降,央行,越是,没有办法,把实际利率,压下去。(第 31 讲,7.1 节。)这就是,为什么,大家,都害怕,从温和的通缩,滑进,通缩的陷阱。
- 第三部分(先放在这里,第六节会用):如果,债务,是 GDP 的 200%,所有的债务,按新的利率,重新定价(上限,不考虑期限结构),平均利率,从 1% 到 2%,利息,从 2% 到 4% 的 GDP。
3.2 僵尸企业
通缩,常常,和银行问题,一起出现。银行,借给企业的钱,企业,还不上了,银行,如果,承认,就要,核销,自己的资本,可能,不够(第 35 讲):于是,银行,选择,展期:让企业,继续,借新还旧,把损失,往后拖。这种企业,叫僵尸企业。Caballero、Hoshi 和 Kashyap 2008 年(American Economic Review,98 卷 5 期,1943–1977 页):据摘要,在日本,银行,通过虚假的重组,让资不抵债的企业,继续存活;僵尸企业的增加,压低了健康企业的投资和就业的增长,也拉大了两类企业的生产率的差距。
# "僵尸企业"的玩具(Caballero、Hoshi 和 Kashyap 2008 的想法,我做了最简化):
# 市场的需求:P = 100 - Q。健康的企业:每单位产量,真实的成本,是 40;可以自由进入(长期里,价格,会压到 40)。
# 僵尸企业:每单位产量,真实的成本,是 60(效率低);但是,银行,一直,借给它钱、不要求还("展期"),所以,它,只要价格不是负的,就继续生产;它的产能,是 Z。
def market(Z, cost_h=40, cost_z=60):
    if Z <= 100 - cost_h:                       # 僵尸的产能,没有大到,把价格,压到低于健康企业的成本
        P, Qh = cost_h, (100 - cost_h) - Z
    else:                                       # 太大:价格,被压到 100 - Z < 40,健康企业,全部,没法活
        P, Qh = 100 - Z, 0
    Q = Qh + Z
    real_cost = cost_h * Qh + cost_z * Z        # 生产这些,用掉的真实资源
    return P, Qh, Q, real_cost

print("僵尸企业的产能 Z:市场价格、健康企业的产量、总产量、用掉的真实资源、每单位产出的资源成本")
base_cost = None
for Z in (0, 10, 20, 30, 40, 50, 60, 75):
    P, Qh, Q, rc = market(Z)
    unit = rc / Q
    if base_cost is None: base_cost = unit
    print(f"   Z = {Z:2d}:价格 {P:4.1f},健康企业的产量 {Qh:4.1f},总产量 {Q:4.1f},真实资源 {rc:6.1f},每单位 {unit:5.2f}(比 Z=0 时,高 {unit / base_cost - 1:5.1%})")
print("   解释:Z <= 60 时,价格,被健康企业的成本,钉在 40:每有一个单位的僵尸产能,健康企业,就少生产一个单位(被'挤出');总产量不变,但是,为了这些产量,用掉的资源,更多:效率下降。")
print("   Z > 60 时,价格,被压到低于 40:健康企业,全部退出;价格,对消费者,更低了,但是,整个行业,是低效率企业,用更多资源,生产出来的。")
输出:
僵尸企业的产能 Z:市场价格、健康企业的产量、总产量、用掉的真实资源、每单位产出的资源成本
   Z =  0:价格 40.0,健康企业的产量 60.0,总产量 60.0,真实资源 2400.0,每单位 40.00(比 Z=0 时,高  0.0%)
   Z = 10:价格 40.0,健康企业的产量 50.0,总产量 60.0,真实资源 2600.0,每单位 43.33(比 Z=0 时,高  8.3%)
   Z = 20:价格 40.0,健康企业的产量 40.0,总产量 60.0,真实资源 2800.0,每单位 46.67(比 Z=0 时,高 16.7%)
   Z = 30:价格 40.0,健康企业的产量 30.0,总产量 60.0,真实资源 3000.0,每单位 50.00(比 Z=0 时,高 25.0%)
   Z = 40:价格 40.0,健康企业的产量 20.0,总产量 60.0,真实资源 3200.0,每单位 53.33(比 Z=0 时,高 33.3%)
   Z = 50:价格 40.0,健康企业的产量 10.0,总产量 60.0,真实资源 3400.0,每单位 56.67(比 Z=0 时,高 41.7%)
   Z = 60:价格 40.0,健康企业的产量  0.0,总产量 60.0,真实资源 3600.0,每单位 60.00(比 Z=0 时,高 50.0%)
   Z = 75:价格 25.0,健康企业的产量  0.0,总产量 75.0,真实资源 4500.0,每单位 60.00(比 Z=0 时,高 50.0%)
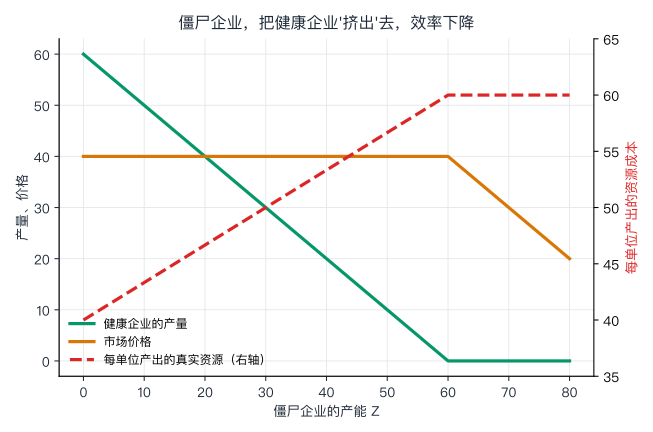
   解释:Z <= 60 时,价格,被健康企业的成本,钉在 40:每有一个单位的僵尸产能,健康企业,就少生产一个单位(被'挤出');总产量不变,但是,为了这些产量,用掉的资源,更多:效率下降。
   Z > 60 时,价格,被压到低于 40:健康企业,全部退出;价格,对消费者,更低了,但是,整个行业,是低效率企业,用更多资源,生产出来的。
逐段看:
- Z ≤ 60:价格,被健康企业的成本,钉在 40;每多一单位的僵尸产能,就少一单位的健康企业的产量;总产量,不变(60),但是,为了这些产量,用掉的资源,更多:Z = 30,每单位,比 Z = 0,多用 25% 的资源;Z = 60,多 50%。
- Z > 60:价格,被压到低于 40,健康企业,全部退出;消费者,价格更低,但是,整个行业,由低效率的企业,用更多的资源,生产。
- 为什么,会这样? 银行,不让僵尸企业破产,它们,就一直,在市场里,占着位置。这是一个,“不破产"的成本:它,不是,在财政账上,表现出来,而是,表现在,生产率上。 (这是玩具:真实的情况,复杂得多;我们没有模拟,银行为什么选择展期。)
四、一个有争议的问题:“失去的三十年”,是什么造成的
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:有几套解释,不互相排斥:
- 货币政策,太晚、太紧、不够(Krugman 1998 年,Brookings Papers on Economic Activity;Bernanke 2000 年):日本央行,在 1989–1990 年,加息,太猛;泡沫破裂后,反应,太慢;到了零利率,又没有,足够有力地,用"非常规"的办法(比如,承诺,更高的通胀)。Bernanke 的说法,是,日本的货币政策,“自我造成的瘫痪”。
- 资产负债表衰退(Richard Koo,2003 年):泡沫破裂,让企业的资产,缩水,债务,还在;企业的目标,从"赚钱”,变成"还债":即使,利率是零,也不借钱、不投资;这时,货币政策,没用,只有政府,当"借款人"(财政政策),才能,填补缺口。
- 僵尸银行、僵尸企业(Caballero 等人 2008 年):见上一节。
- 生产率和人口(Hayashi 和 Prescott 2002 年,Review of Economic Dynamics,5 卷 1 期,206–235 页):据摘要,他们认为,1990 年代,日本的问题,不是,金融系统的崩溃(企业,能借到钱),而是,生产率增长,太低;还有,劳动时间的减少。
证据怎么说:
# 真实数据:世界银行 WDI(2026 年 10 月 8 日更新的版本):实际 GDP(2015 年不变价,十亿美元)、15–64 岁人口(百万)、总人口(百万),人均 GDP(购买力平价,2021 年不变价国际元),15–64 岁占比,65 岁以上占比。
GDP = {"JPN": {1990: 3569.1, 1992: 3722.4, 1995: 3827.5, 2000: 4031.0, 2010: 4266.2, 2019: 4664.8, 2024: 4708.2},
       "USA": {1990: 9785.2, 1992: 10119.0, 1995: 11106.7, 2000: 13717.7, 2010: 16339.1, 2019: 20159.6, 2024: 22731.5}}
WORK = {"JPN": {1990: 86.21, 1992: 87.08, 1995: 87.46, 2000: 86.48, 2010: 81.36, 2019: 74.72, 2024: 72.88},
        "USA": {1990: 165.05, 1992: 168.76, 1995: 175.22, 2000: 188.06, 2010: 208.69, 2019: 217.02, 2024: 220.14}}
POP = {"JPN": {1990: 123.48, 1992: 124.42, 1995: 125.47, 2000: 126.84, 2010: 128.07, 2019: 126.63, 2024: 123.98},
       "USA": {1990: 249.62, 1992: 256.51, 1995: 266.28, 2000: 282.16, 2010: 309.38, 2019: 330.23, 2024: 340.0}}
def cagr(a, b, n): return (b / a) ** (1 / n) - 1
print("一、日本和美国,1995 到 2019 年(24 年),实际 GDP 的年均增长:总量、人均、每个 15–64 岁的人")
for c, name in (("JPN", "日本"), ("USA", "美国")):
    t = cagr(GDP[c][1995], GDP[c][2019], 24)
    p = cagr(GDP[c][1995] / POP[c][1995], GDP[c][2019] / POP[c][2019], 24)
    w = cagr(GDP[c][1995] / WORK[c][1995], GDP[c][2019] / WORK[c][2019], 24)
    print(f"   {name}:总量 {t:.2%},人均 {p:.2%},每个工作年龄人口 {w:.2%};15–64 岁的人口,{WORK[c][1995]:.1f} -> {WORK[c][2019]:.1f} 百万({WORK[c][2019] / WORK[c][1995] - 1:+.1%})")
print("二、同一个'对照':日本,1992 年(15–64 岁人口占比,达到最高点的那一年;泡沫,破裂之后的第 2–3 年);中国,2024 年")
rows = [("人均 GDP,相对于美国(购买力平价)", 37403 / 44665, 23841 / 75698, "{:.0%}"),
        ("15–64 岁的人口占比(%)", 69.98, 69.33, "{:.1f}"),
        ("65 岁以上的人口占比(%)", 13.15, 14.67, "{:.1f}"),
        ("实际 GDP 增长(%,当年)", 0.85, 4.96, "{:.2f}")]
for name, j, c, fmt in rows:
    print(f"   {name}:日本 {fmt.format(j)},中国 {fmt.format(c)}")
print("   参考:中国,15–64 岁人口占比的最高点,是 2009–2010 年(72.9%),当时,65 岁以上,是 8.7%;日本,1992 年的最高点是 70.0%,当时,是 13.2%。")
# 三、日本的失业率(15–64 岁,FRED:LRUN64TTJPM156S,月度数据的年内平均,%):只放几个年份。
UNEMP_JPN = {1991: 2.16, 1995: 3.27, 2002: 5.62, 2009: 5.32, 2019: 2.47, 2026: 2.69}
print("三、日本的失业率(%,年内平均;2026 年是 1–7 月):" + ",".join(f"{y} 年 {v}" for y, v in UNEMP_JPN.items()))
print("   '失去的几十年'里,日本的失业率,最高,也只有 5.6%(2002 年);2019 年,是 2.5%。")
输出:
一、日本和美国,1995 到 2019 年(24 年),实际 GDP 的年均增长:总量、人均、每个 15–64 岁的人
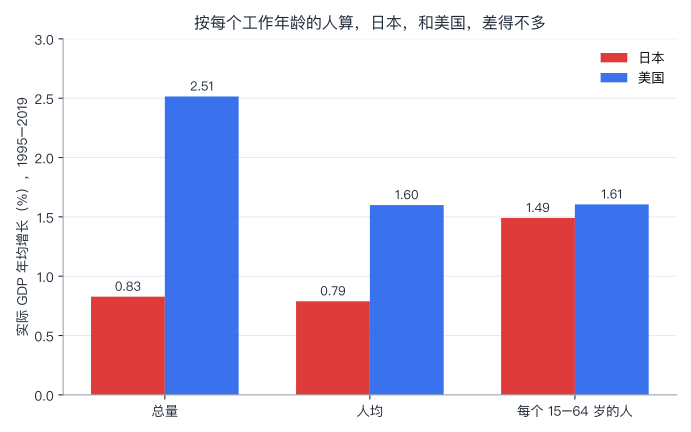
   日本:总量 0.83%,人均 0.79%,每个工作年龄人口 1.49%;15–64 岁的人口,87.5 -> 74.7 百万(-14.6%)
   美国:总量 2.51%,人均 1.60%,每个工作年龄人口 1.61%;15–64 岁的人口,175.2 -> 217.0 百万(+23.9%)
二、同一个'对照':日本,1992 年(15–64 岁人口占比,达到最高点的那一年;泡沫,破裂之后的第 2–3 年);中国,2024 年
   人均 GDP,相对于美国(购买力平价):日本 84%,中国 31%
   15–64 岁的人口占比(%):日本 70.0,中国 69.3
   65 岁以上的人口占比(%):日本 13.2,中国 14.7
   实际 GDP 增长(%,当年):日本 0.85,中国 4.96
   参考:中国,15–64 岁人口占比的最高点,是 2009–2010 年(72.9%),当时,65 岁以上,是 8.7%;日本,1992 年的最高点是 70.0%,当时,是 13.2%。
三、日本的失业率(%,年内平均;2026 年是 1–7 月):1991 年 2.16,1995 年 3.27,2002 年 5.62,2009 年 5.32,2019 年 2.47,2026 年 2.69
   '失去的几十年'里,日本的失业率,最高,也只有 5.6%(2002 年);2019 年,是 2.5%。
逐段看:
- 总量:1995 到 2019 年,日本,实际 GDP,年均,0.83%;美国,2.51%:差很多;人均:日本 0.79%,美国 1.60%;按每个 15–64 岁的人算:日本,1.49%,美国,1.61%:几乎一样。原因:日本,15–64 岁的人口,从 8750 万,减少到 7470 万(−14.6%),美国,增加 23.9%。所以,“失去的三十年"里,有很大一部分,是,劳动年龄人口,在减少。
- 失业:日本的失业率(15–64 岁),最高,也只有 5.6%(2002 年);2019 年,2.5%。没有,欧美式的,大规模、长期的失业。
- 但是:这个"每个工作年龄的人"的指标,不能,回答,所有的问题:(1)它,是事后的度量:人口老龄化,本身,可能,就和低增长、低通胀,互相影响(第 43 讲);(2)它,不能,说明,1990 年代的银行危机、僵尸企业,有没有,拖累了,生产率;(3)人均 GDP,是一个,平均数,不能,说明,分配和福利。
局限:(1)每一种解释,都,有一部分,数据,支持,也有,不能解释的地方:Hayashi–Prescott 的结论,被批评,低估了,货币和金融因素(Andolfatto 2003 年的批评,据转述);(2)反事实,看不见:如果,日本央行,更早、更猛,会怎样?(3)几个因素,同时发生,很难,分开;(4)日本,是一个,样本。
分歧在哪:
- 事实上的分歧:低增长,有多少,来自人口、多少来自生产率、多少来自金融危机的后遗症;货币政策,能不能,更早地,改变结果。
- 度量上的分歧:你,用总量、人均,还是,每个工作年龄的人,来衡量?
价值判断(留给你):
- 该用什么,衡量"好”:总量的 GDP,人均,还是,失业率低、社会稳定、人均寿命长?日本,在这些指标上,表现不同。
- 要不要,让坏账,早点出清:快速处理银行的坏账、让僵尸企业退出,短期,很痛(失业、倒闭);拖着,长期,拖累效率。哪一种代价,更值得?
- 谁,该承担,泡沫的损失:银行的股东、债权人,还是纳税人?
五、一个有争议的问题:日本央行的实验,有没有用
理论预测什么:零利率之后,央行,还可以:量化宽松(买债券,增加准备金)、承诺(让人们,相信,会长期,保持低利率,或者,容忍,更高的通胀)、负利率、收益率曲线控制(压住长期利率)(第 31 讲,第七节)。如果,这些,能改变预期,通胀,会回到 2%。
证据怎么说:
- 事实(第二节,代码 1):2013 年,QQE,目标,2 年内,2%;2014 年,通胀,到了 2.76%(CPI),但是,那一年 4 月,消费税,从 5% 提高到 8%,把物价,机械地,推高了;2015 年,0.8%;2016–2021 年,大部分时间,在 0 到 1% 之间。直到 2022 年,才持续,高于 2%,而那一次,是全球的供给冲击和能源价格(第 32、33 讲),不是,日本自己的需求。
- 实际利率:1999–2005 年,实际隔夜利率,是正的(0.49%):名义的零,没有,转化成,足够低的实际利率(零利率下限);2016–2023 年,实际利率,−0.95%,但是,通胀,仍然,只有 0.9%。
- 央行的资产负债表:据报道,日本央行,持有,约 48% 的日本国债(2026 年);2026 年 6 月,据报道,它,决定,到 2027 年 4 月起,停止,削减购买的步伐,每月,维持约 2 万亿日元的购买。
怎么读:(1)很难,把"政策的效果",和"别的因素",分开:QQE 之后的几年,物价,只涨一点;2022 年之后,涨了:是 QQE 的"迟到的"效果,还是,外部的冲击?数据,分不开;(2)“没有,立刻,达到 2%",不等于,“没用”:没有,政策,会怎样?(反事实);(3)负的实际利率,持续了很多年,通胀,仍然很低,说明,不是,只靠,利率,就够。
局限:每一种政策,都,叠加,在别的政策(财政、税收)上(比如,2014 年的消费税);样本,只有一个国家。
分歧在哪:事实上:QQE,对通胀预期,有多大的作用;2022 年的通胀,有多少,是,货币政策的遗产。目标上:央行,是该,把通胀,推到 2%,还是,该,更关注,金融稳定和财政成本?
价值判断(留给你):
- 央行,持有近一半的国债,意味着什么:它,帮助政府,以低利率,借钱;这是,货币政策,还是,财政政策?(第 31 讲:央行的独立性)
- 长期的低利率,谁受益,谁受损:借款人和政府,受益;储蓄的人,受损;资产的持有人,受益(股价,在上涨)。
- 要不要,容忍,更高的通胀,来换取,更低的实际债务负担?
六、今天的日本:走出来了吗
下面是事实(据官方的数据和报道,请以原文为准):
- 物价:2022 到 2025 年,CPI,2.5%、3.3%、2.7%、3.2%(世界银行)。2026 年 8 月:全体,1.9%,核心(不含生鲜食品,日本央行,偏好的指标),1.7%,不含生鲜食品和能源,1.9%(用 2025 年做基期的新数据;能源价格,在 8 月,因为电费调整,下降)。
- 工资:2026 年的春季劳资谈判(“春斗”),工会联合会(连合)的最终结果,加薪 5.01%(5368 家公司),是连续第三年,超过 5%(1989–1991 年之后,第一次);基本工资,3.5%。实际工资,2026 年 8 月,同比,+1.5%,连续第 8 个月,上涨;但是,据一项分析,2022 到 2025 年,实际工资,每年,都在下降,累计,比 2021 年,约低 5%。
- 央行:2026 年 6 月,加息到 1.0%;9 月 18 日,再加 0.25 个百分点,到 1.25%,7 比 2 的投票(两位委员,反对:理由,是,核心 CPI,最近,低于 2%,物价,还没有,加速到,足以,支持,加息);央行的声明,说,潜在的通胀,在接近 2%。
- 国债:10 年期国债收益率,2026 年 9 月下旬,约 3.07%,据报道,是 1996 年以来的最高;10 月中旬,约 2.9% 到 3.1%(各来源,不同)。(FRED:2026 年 8 月,2.94%。)国际货币基金组织,2026 年 9 月的文章:日本的政府总债务,超过 GDP 的 200%,净债务,要低得多(各个版本的 IMF 数据,口径,不同,总债务,约 206% 到 230%)。
理论预测什么:
- “好的"退出:工资,涨了,物价,涨了,通胀,稳定在 2% 附近:通缩,被需求和工资,推出去了。
- “风险”:(1)外部冲击:2022 年以来,物价,来自,进口的成本(能源、日元贬值,第 41 讲);如果,是一次性的冲击,消退之后,物价,可能,又回去;(2)债务:第三节代码 2 的第三部分:如果,利率,持续,上升,政府的利息负担,会增加;(3)加息,会不会,压垮脆弱的部分(住房贷款,还在浮动利率的家庭、依赖低利率的企业)。
证据怎么说:现在,还看不出来:工资,三年,涨超过 5%,这是,30 年来,没有过的;但是,实际工资,才刚刚,转正;央行内部,2 比 7,反映了,真实的分歧:核心通胀,是不是,真的,稳定在 2%。
价值判断(留给你):日本央行,该,更快加息(担心,物价,失控、日元,贬值)?还是,更慢(担心,经济,还没有,稳固,政府的债务成本)?
七、一个有争议的问题:中国,是不是,在重走日本的路
这是 2023 年以来,一个很热的问题(第 33 讲:中国近年的低通胀;第 44、45 讲:房地产和地方债)。按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:类比的逻辑:日本,1990 年代:(1)资产(地产、股票)泡沫,破裂;(2)银行,积累坏账;(3)物价,持续,下降;(4)人口,老龄化;(5)增长,放慢。中国,2021 年以后:(1)房地产,大幅,下行(第 44 讲);(2)地方债,和土地财政(第 45 讲);(3)GDP 平减指数,从 2023 年第二季度起,连续 12 个季度,为负(第 27、33 讲);(4)人口,2021 年,达到最高点(第 43 讲);(5)增长,放慢(第 27 讲)。如果,这些,是,同一种病,那么,中国,可能,也会,进入,很长时间的停滞。
证据怎么说(代码 4 的第二部分,世界银行的数据):
| 指标 | 日本,1992 年(泡沫破裂后的第 2–3 年) | 中国,2024 年 |
|---|---|---|
| 人均 GDP,相对美国(购买力平价) | 84% | 31% |
| 15–64 岁人口占比 | 70.0%(最高点) | 69.3%(最高点是 2009–2010 年,72.9%) |
| 65 岁以上的人口占比 | 13.2% | 14.7% |
| 实际 GDP 增长(当年) | 0.85%(次年,1993 年,−0.5%) | 4.96% |
- 收入水平,差别,很大:日本,泡沫破裂时,人均收入,已经,是美国的 84%,追赶,基本,完成;中国,今天,是美国的 31%:还有,很大的追赶空间(第 28 讲:条件趋同,第 29 讲)。这可能,意味着,同样的冲击,对中国的长期增长,影响,更小;也可能,意味着,在没有追赶完成之前,就老龄化(“未富先老”)。
- 人口:中国,2024 年,15–64 岁的占比,69.3%,已经,下降了 3.5 个百分点(从 2009–2010 年的最高点);65 岁以上,14.7%,已经,高于,日本 1992 年的 13.2%。中国,在人口上,比日本,当年,更"老”;但是,日本,1992 年之后,又老了很多(2024 年,65 岁以上,29.8%)。
- 物价:2026 年第二季度,据报道,中国的 GDP 平减指数,同比,转正(约 1.6%;名义增长,5.9%,实际,4.3%),结束了,连续 12 个季度的下降;据报道,这主要来自,能源价格上升、AI 供应链的成本上升,不是,国内需求的回升(见第 33 讲,2026 年更新:PPI,上游,涨,消费品,还在降)。所以,这一次的"转正”,不能,直接,说明,“走出了通缩”。
- 性质的不同:有人认为,日本的通缩,是需求的崩溃(泡沫,破裂之后);而中国的价格下降,是,供给过剩(产能,太大,价格战)的故事(Asia Times 的一篇评论,据报道);也有人,认为,中国,面临,通缩,加上,汇率压力的"有毒组合",是日本没有的。这是,观点,不是,事实。
- 有人,认为,已经,摆脱了(Bloomberg 的一篇通讯,2026 年 4 月,据报道);有人,认为,还没有(Eurasia Group,据报道)。
局限:(1)类比,是一个,思考的工具,不是证据:每个国家,都不同;(2)日本,只是一个样本;(3)数据,口径不同:中国的数据,国际上,有争议(第 27 讲);(4)时间,还太短:中国的下行,才 5 年,日本,是 30 年。
分歧在哪:
- 事实上的分歧:中国的价格下行,有多少,是需求不足,多少,是供给过剩;银行的坏账,有多大;人口,老化,对增长的影响,有多快。
- 政策上的分歧:要不要,更大的财政刺激(第 34 讲);要不要,更快地处理,房地产和地方债的风险(第 44、45 讲);还是,靠,结构性的改革(第 29 讲)。
价值判断(留给你):
- 日本的经验,教了我们什么:是"早点,出清坏账",是"更大胆的货币和财政政策",是"接受低增长,保持社会稳定"?不同的人,会,读出,不同的教训。
- 短期的痛,和长期的拖累:要不要,为了避免,现在的失业和倒闭,而,推迟调整?
- 谁,承担调整的代价:家庭、企业、银行、地方政府,还是中央?(第 35、44、45 讲)
八、局限、常见误用
8.1 局限
- 只有一个国家:日本,是一个样本;它的制度、人口、银行体系、国际地位,都有它自己的特点;
- 数据:世界银行、FRED 的数据,会修订;2026 年的数据,是初步的;日经、国债收益率,是市场数据,天天在变;
- 玩具模型:第三节,都是示意的,数字,是编的,只显示机制;
- 文献:多数,只引用了摘要;而且,大部分,早于 2010 年;
- 没有讲:日本的泡沫,是怎么形成的(1980 年代的金融自由化、汇率);日本的社会保障;日元和贸易;其他国家的通缩(比如,1930 年代、欧元区);
- 不是政策建议,也不预测。
8.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “物价下降,就是通缩,通缩,就是坏事” | 要看原因:技术进步的通缩,是好的;伴随着债务和需求崩溃的,是坏的(第 33 讲) |
| “日本,30 年,没有增长” | 总量的 GDP,增长很慢;但是,按每个 15–64 岁的人算,1995–2019 年,年均 1.49%,和美国,差不多 |
| “日本的失业,很严重” | 失业率,最高,5.6%;2019 年,2.5% |
| “日本,一直,通缩” | 1995–2013 年,GDP 平减指数,下降了 18 年(之外,1997 年);但是,CPI,大部分时候,是在 0 附近,小幅波动 |
| “QQE 没有用,因为,没有达到 2%” | 没有 QQE,会怎样?反事实,看不见;2014 年的通胀,主要来自,消费税 |
| “日本,已经走出了通缩” | 物价、工资,都在回来;但是,核心通胀,仍然,低于 2%(2026 年 8 月:1.7%),央行内部,有分歧 |
| “中国,就是下一个日本” 或者 “中国,不是日本” | 类比,有相同,也有很大的不同;是一个,要问的问题的清单,不是结论 |
| “GDP 平减指数,转正,说明通缩,结束了” | 要看,原因(能源,还是需求),和别的指标(消费品价格、核心 CPI、工资) |
九、小结
这一讲有七个想法,请带走:
- 通缩,是持续的、普遍的物价下降;技术进步带来的,是好的;伴随着债务和需求崩溃的,是坏的;
- 日本:1990 年泡沫破裂(日经,下跌 82%,34 年后,才恢复);1995–2013 年,GDP 平减指数,下降了 18 年;零利率,实际利率,却是正的;
- 债务通缩:名义债务,不变,收入,随物价下降,还款的负担,越来越重;零利率下限:物价,越是下降,央行,越难,把实际利率压下去;
- 僵尸企业:银行,展期,让低效率的企业,占着位置,把健康企业,挤出去,效率下降;
- 失去的三十年:多种解释(货币政策、资产负债表、僵尸银行、生产率和人口);按每个 15–64 岁的人算,1995–2019 年,日本,1.49%,美国,1.61%:人口,是很大一部分;
- 央行的实验:QQE、负利率、收益率曲线控制,效果,难以和别的因素分开;2022 年的通胀,主要,是外部的冲击;2026 年,日本央行,加息到 1.25%;
- 中国,像日本吗:有相似(房地产下行、物价、人口),也有很大的不同(收入水平:日本,当年,84%,中国,31%);2026 年第二季度,GDP 平减指数,转正,主要,来自能源。事实,我用数据;价值,留给你。
日本,是一个国家的老龄化和通缩的故事;下一讲,换到,每个人,迟早,都要面对的问题:养老。 下一讲:第 49 讲:养老金与老龄化。
思考题
1. 一个人,每年还 30 万,收入 100 万。物价和收入,每年下降 2%,10 年后,还款,占收入的比例,是多少?如果,每年,上涨 2%,呢?
提示:收入,10 年后:100 × 0.98^10 ≈ 81.7;30 ÷ 81.7 ≈ 36.7%;上涨:100 × 1.02^10 ≈ 121.9;30 ÷ 121.9 ≈ 24.6%。(原来,30%:通缩,让负担,增加了 6.7 个百分点;通胀,减少了 5.4 个百分点。)
2. 经济,需要的实际利率,是 0.5%。通胀,是 −1.5%,央行,能做到的名义利率,是 0:实际利率,是多少?比需要的,高多少?通胀,要上升到多少,央行,才有,足够的空间?
提示:实际利率 = 0 − (−1.5%) = +1.5%,比需要的,高 1 个百分点;需要的名义利率 = 0.5% + 通胀:通胀 ≥ −0.5%,名义利率,才能,≥ 0,这时,才没有,被零利率下限,卡住。
3. 用第三节的僵尸企业:如果,僵尸产能 Z = 45,健康企业的产量,是多少?每单位产出,用掉的资源,比 Z = 0 时,多多少?
提示:Z ≤ 60:价格 40,健康产量 = 60 − 45 = 15;真实资源 = 40 × 15 + 60 × 45 = 600 + 2700 = 3300;每单位 = 3300 ÷ 60 = 55,比 40,多 37.5%。
4. 日本,1995–2019 年:总量,年均增长 0.83%,而每个 15–64 岁的人,是 1.49%。如果,15–64 岁的人口,没有减少,而是,不变,总量的增长,会是多少(近似)?
提示:总量的增长 ≈ 每个工作年龄的人的增长 + 工作年龄人口的增长:0.83% ≈ 1.49% + (−0.66%)。如果,人口不变,总量,约 1.49%,比实际,高 0.66 个百分点。(近似,对数;这只是算术,不是"如果,人口,不减少,日本,就会,增长 1.49%":人口的变化,本身,和别的因素,互相影响。)
5. (开放题)下面的说法,哪些是事实问题,哪些是价值判断?(a)1995 到 2013 年,日本的 GDP 平减指数,下降了 18 年;(b)中国,应该,学习日本的教训,更快地,出清坏账;(c)日本央行,持有,约 48% 的日本国债;(d)日本,已经,走出了通缩;(e)中国,正在,重走日本的路。
提示:(a)事实;(b)价值判断(“应该”,也包含"日本的教训,是什么"的判断);(c)事实(但,是据报道的数字);(d)一半,是事实,一半,是判断:2022 年以来,CPI,高于 2%,核心,1.7%(事实);“走出来”,意味着什么(持续稳定在 2%?),是,一个定义,也是预测;(e)预测,现有的证据,不能证实,也不能证伪(第七节)。
参考与延伸
- Fisher, I. (1933). The Debt-Deflation Theory of Great Depressions. Econometrica, 1(4), 337–357.
- Krugman, P. (1998). It’s Baaack: Japan’s Slump and the Return of the Liquidity Trap. Brookings Papers on Economic Activity, 1998(2).
- Bernanke, B. S. (2000). Japanese Monetary Policy: A Case of Self-Induced Paralysis? 载于 Mikitani, R., & Posen, A. S. (eds.), Japan’s Financial Crisis and Its Parallels to U.S. Experience, Institute for International Economics(据转述;初稿,1999 年 12 月)。
- Koo, R. C. (2003). Balance Sheet Recession: Japan’s Struggle with Uncharted Economics and Its Global Implications. Wiley.
- Hayashi, F., & Prescott, E. C. (2002). The 1990s in Japan: A Lost Decade. Review of Economic Dynamics, 5(1), 206–235.
- Caballero, R. J., Hoshi, T., & Kashyap, A. K. (2008). Zombie Lending and Depressed Restructuring in Japan. American Economic Review, 98(5), 1943–1977.
- Atkeson, A., & Kehoe, P. J. (2004). Deflation and Depression: Is There an Empirical Link? American Economic Review, 94(2), 99–103;Borio, C., Erdem, M., Filardo, A., & Hofmann, B. (2015). The Costs of Deflations: A Historical Perspective. BIS Quarterly Review, March(第 33 讲)。
- 世界银行 WDI(2026 年 10 月 8 日更新的版本):日本、美国、中国的 CPI 通胀、GDP 平减指数、实际 GDP、15–64 岁人口、总人口、65 岁以上占比、人均 GDP(购买力平价)。
- 美联储圣路易斯分行 FRED:IRSTCI01JPM156N(隔夜拆借利率)、IRLTLT01JPM156N(10 年期国债收益率)、LRUN64TTJPM156S(15–64 岁失业率)、NIKKEI225(日经 225)(2026 年 10 月下载)。
- 日本央行:2026 年 6 月、9 月的货币政策决定(据报道);日本总务省:2026 年 8 月 CPI(据报道);日本劳动组合总连合会(连合):2026 年春斗的最终结果,5.01%(据报道);国际货币基金组织:《日本债务:超越头条》,《金融与发展》2026 年 9 月。
- 中国国家统计局:2026 年第二季度 GDP(据报道:实际 4.3%,名义 5.9%,平减指数转正);《财新》,Bloomberg 对此的报道(2026 年 7 月)。
- 本讲第三节的模型和算术,参数是示意的;第二节、第四节的数据,来自世界银行、FRED。