这一讲是综合应用。它用到:时间价值和贴现(第 36 讲)、风险和保险(第 37 讲)、行为经济学:默认选项和惰性(第 39 讲)、增长和人口(第 28、29、43 讲)、劳动供给(第 13 讲)、政府债务和 r 与 g(第 34 讲)、通缩和日本(第 48 讲)、AI 与自动化(第 46 讲)。
这一讲要回答六个问题:
- 你交的养老保险,去哪了?现收现付和积累制,有什么不同?
- 中国的养老金,2025 年的账,是什么样的?
- 老龄化,有多快?缴费率、替代率和退休年龄,怎样互相牵制?
- 养老金基金,会不会耗尽?(有争议)
- 该不该延迟退休?(有争议)
- 老龄化,对增长、物价和利率,有什么影响?(有争议)
先说清楚三件事。 第一,这一讲不预测:不预测基金何时"耗尽",也不预测你将来能领多少;这取决于很多你我都不知道的东西。第二,这一讲里的事实和数字,截至 2026 年 10 月中旬;政策在调整,数据在修订,来自官方的统计公报、预算报告,和媒体的转述,请以原文为准。第三,事实陈述和价值判断,分开写:数据能回答的,我用数据;该由谁来承担、该不该多缴、该晚几年退休,留给你。
一、你交的钱,去哪了
你 30 岁,在一家公司上班。每个月,工资单上,扣了一笔"养老保险"。
先停一下:你交的这些钱,存在哪里?到你 60 岁,它们,会,连本带息,还给你吗?
想一想:大多数人的直觉,是"存在我的账户里,将来,我自己取"。可是,对大部分的钱,不是这样的。中国的基本养老保险(城镇职工),分两部分:个人账户(你交的 8%,记在你名下,将来,领取),和统筹账户(单位交的 16%,用来,当期,支付,现在的退休人员)。也就是说:你,今天,交的、被统筹的钱,付给了,今天的退休人员;你将来的养老金,要靠,将来的在职者,缴的费。 这种制度,叫现收现付(pay-as-you-go)。
另一种,叫积累制(funded):你交的钱,存进基金,投资,将来,连本带息,付给你自己(比如,个人账户、各种养老基金)。
两者的差别,是经济学里的一个核心问题(第 36 讲):现收现付,是一代人,付给上一代人,承诺,下一代人,付给自己;它的"回报",取决于,人口和工资。积累制,是你自己,把消费,推迟到将来;它的回报,取决于,投资的收益(和风险)。
二、现收现付:它的"回报",是什么
Paul Samuelson 1958 年(Journal of Political Economy,66 卷 6 期,467–482 页)的"消费贷款"模型,和 Henry Aaron 1966 年(Canadian Journal of Economics and Political Science,32 卷 3 期,371–374 页)的短文,说的是:
现收现付,对缴费的人的隐含回报,大约,等于,总工资的增长率(≈ 工作年龄人口的增长率 n + 实际工资的增长率 g)。
直觉:你缴的钱,付给了现在的退休人员;将来,下一代,缴的钱,付给你;总的缴费,随着总工资,增长;如果,人口,在减少,总工资,就增长得慢,甚至,减少。所以,人口,在减少的时候,现收现付,对缴费的人,更不划算;而且,需要的缴费率,更高。
再看一个平衡方程:当年的缴费 = 当年的养老金支出:
缴费率 τ × 在职的工资总额 = 平均养老金 × 退休人数 => τ = 替代率 ρ × (退休人数 ÷ 缴费的在职人数)
其中,替代率 ρ,是平均养老金,除以平均工资。这是整个"养老金问题"的核心:要保持缴费率不变,替代率不能变,那么,“退休人数 ÷ 缴费人数”,一旦,上升,三者中,必须,有一个,变:提高缴费率,降低替代率,或者,减少退休的人数(延迟退休);否则,就要有第四个来源:财政补贴。
三、中国的养老金:2025 年的账
人社部的统计公报,和国家统计局、财政部的数据:
# 真实数据:中国,2025 年。来源:人力资源和社会保障部《2025 年度人力资源和社会保障事业发展统计公报》(2026 年 7 月,据报道),
# 国家统计局(2025 年末人口,2026 年 1 月),财政部(2026 年预算);个人养老金:《2025 年度国家老龄事业发展公报》(累计缴存),以及,开户数(2025 年中,超 1.5 亿,据报道)。
# 单位:人数 = 万人;金额 = 亿元。
URBAN = dict(contributors=39457, retirees=15215, income=79170, spend=71203, balance=78685)       # 城镇职工基本养老保险
RURAL = dict(participants=52919, recipients=18820, income=9487, spend=6223, balance=19774)       # 城乡居民基本养老保险
POP = dict(total=140489, age60=32338, age65=22365, births=792, deaths=1131)                      # 2025 年末
print("一、城镇职工基本养老保险(2025 年)")
print(f"   在职的参保职工 {URBAN['contributors']:,} 万,离退休人员 {URBAN['retirees']:,} 万:每 1 个退休的人,对应 {URBAN['contributors'] / URBAN['retirees']:.2f} 个缴费的在职职工('潜在支持率')")
print(f"   基金收入 {URBAN['income']:,} 亿,支出 {URBAN['spend']:,} 亿,当年收支结余 {URBAN['income'] - URBAN['spend']:,} 亿;累计结余 {URBAN['balance']:,} 亿,约够支付 {URBAN['balance'] / URBAN['spend'] * 12:.0f} 个月的支出")
pension_u = URBAN['spend'] * 1e8 / (URBAN['retirees'] * 1e4)
print(f"   平均每个退休的人,每年,领到(支出 ÷ 退休人数,粗算){pension_u:,.0f} 元,约合每月 {pension_u / 12:,.0f} 元")
print("二、城乡居民基本养老保险(2025 年)")
pension_r = RURAL['spend'] * 1e8 / (RURAL['recipients'] * 1e4)
print(f"   参保 {RURAL['participants']:,} 万,其中,领取待遇的 {RURAL['recipients']:,} 万;基金收入 {RURAL['income']:,} 亿,支出 {RURAL['spend']:,} 亿,累计结余 {RURAL['balance']:,} 亿(约够 {RURAL['balance'] / RURAL['spend']:.1f} 年)")
print(f"   平均每个领取的人,每年,领到(粗算){pension_r:,.0f} 元,约合每月 {pension_r / 12:,.0f} 元")
print(f"   两个制度,平均的养老金,相差 {pension_u / pension_r:.1f} 倍(这是粗算:城镇职工,包括了,缴费多年、工资较高的人;居民,主要是,基础养老金,加上个人账户)")
print("三、'收入大于支出',是不是,就说明,可持续?看,收入里,有没有,财政补助:")
print("   2026 年预算:中央财政,安排,基本养老金转移支付 1.25 万亿元;2026 年的全国统筹调剂资金,缴拨计划,2506 亿元;上半年,已下达补助,约 1.2 万亿元(财政部)")
print(f"   对照:城镇职工基金,2025 年的当年结余,是 {URBAN['income'] - URBAN['spend']:,} 亿元;但是,这些'收入'里,已经包括了,各级财政的补助;而且,各省,差别很大(有的省,大量结余,有的,收不抵支,靠,全国统筹调剂和,中央的转移支付)。")
print("   中央的 1.25 万亿元,覆盖,职工和居民两个制度(我没有查到,两者的拆分),所以,不能,直接,和上面的结余,相减。重点是:看,一个养老金制度,是不是,可持续,不能,只看,'基金的收支',要看,财政,在里面,补了多少。")
print("四、人口(2025 年末,国家统计局):")
print(f"   总人口 {POP['total']:,} 万,比上年末,减少 339 万;出生 {POP['births']} 万,死亡 {POP['deaths']:,} 万;60 岁及以上 {POP['age60']:,} 万({POP['age60'] / POP['total']:.1%}),65 岁及以上 {POP['age65']:,} 万({POP['age65'] / POP['total']:.1%})")
print("五、个人养老金(第三支柱):")
accounts, deposited, cap = 15000, 1452, 12000        # 万户(2025 年中,超 1.5 亿),累计缴存 1452 亿元,每人每年,缴费上限 12000 元(据报道)
print(f"   开户 约 {accounts:,} 万户;累计缴存 {deposited:,} 亿元;平均,每个账户,累计,约 {deposited * 1e8 / (accounts * 1e4):,.0f} 元(每年的缴费上限:{cap:,} 元)")
print(f"   如果,每个账户,每年,都,缴满 {cap:,} 元,1.5 亿个账户,一年,就是 {accounts * 1e4 * cap / 1e8:,.0f} 亿元;而,累计,才 {deposited:,} 亿元(制度,2022 年底,开始试点,2024 年 12 月,推向全国)")
输出:
一、城镇职工基本养老保险(2025 年)
   在职的参保职工 39,457 万,离退休人员 15,215 万:每 1 个退休的人,对应 2.59 个缴费的在职职工('潜在支持率')
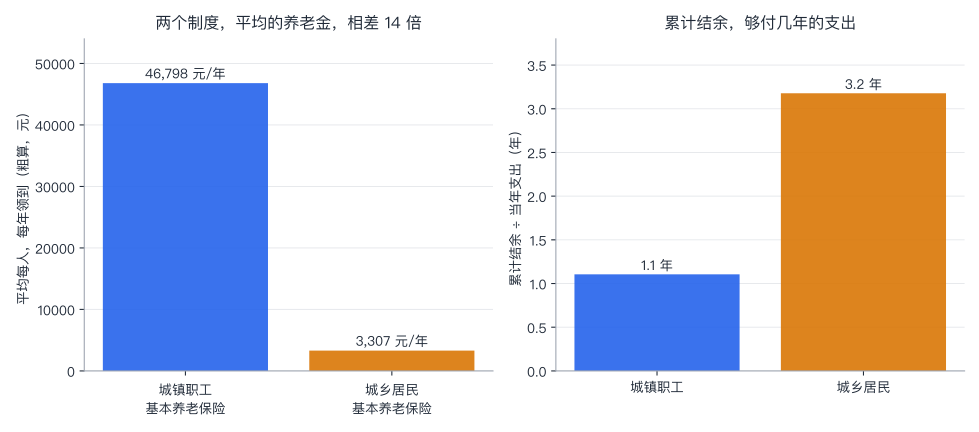
   基金收入 79,170 亿,支出 71,203 亿,当年收支结余 7,967 亿;累计结余 78,685 亿,约够支付 13 个月的支出
   平均每个退休的人,每年,领到(支出 ÷ 退休人数,粗算)46,798 元,约合每月 3,900 元
二、城乡居民基本养老保险(2025 年)
   参保 52,919 万,其中,领取待遇的 18,820 万;基金收入 9,487 亿,支出 6,223 亿,累计结余 19,774 亿(约够 3.2 年)
   平均每个领取的人,每年,领到(粗算)3,307 元,约合每月 276 元
   两个制度,平均的养老金,相差 14.2 倍(这是粗算:城镇职工,包括了,缴费多年、工资较高的人;居民,主要是,基础养老金,加上个人账户)
三、'收入大于支出',是不是,就说明,可持续?看,收入里,有没有,财政补助:
   2026 年预算:中央财政,安排,基本养老金转移支付 1.25 万亿元;2026 年的全国统筹调剂资金,缴拨计划,2506 亿元;上半年,已下达补助,约 1.2 万亿元(财政部)
   对照:城镇职工基金,2025 年的当年结余,是 7,967 亿元;但是,这些'收入'里,已经包括了,各级财政的补助;而且,各省,差别很大(有的省,大量结余,有的,收不抵支,靠,全国统筹调剂和,中央的转移支付)。
   中央的 1.25 万亿元,覆盖,职工和居民两个制度(我没有查到,两者的拆分),所以,不能,直接,和上面的结余,相减。重点是:看,一个养老金制度,是不是,可持续,不能,只看,'基金的收支',要看,财政,在里面,补了多少。
四、人口(2025 年末,国家统计局):
   总人口 140,489 万,比上年末,减少 339 万;出生 792 万,死亡 1,131 万;60 岁及以上 32,338 万(23.0%),65 岁及以上 22,365 万(15.9%)
五、个人养老金(第三支柱):
   开户 约 15,000 万户;累计缴存 1,452 亿元;平均,每个账户,累计,约 968 元(每年的缴费上限:12,000 元)
   如果,每个账户,每年,都,缴满 12,000 元,1.5 亿个账户,一年,就是 18,000 亿元;而,累计,才 1,452 亿元(制度,2022 年底,开始试点,2024 年 12 月,推向全国)
逐段看:
- 第一部分:城镇职工。在职缴费的参保职工,39457 万,离退休人员,15215 万:每 1 个退休的人,对应 2.59 个缴费的职工(“潜在支持率”);基金收入 7.92 万亿元,支出 7.12 万亿元,累计结余 7.87 万亿元,约够 13 个月的支出;平均每个退休的人,每年,领到约 4.7 万元(粗算,约 3900 元/月)。
- 第二部分:城乡居民。参保 5.29 亿人,领取待遇的 1.88 亿人;基金收入 0.95 万亿元,支出 0.62 万亿元,累计结余 1.98 万亿元;平均,每人,每年,约 3300 元(约 276 元/月)。两个制度,平均的养老金,相差约 14 倍(粗算:城镇职工,缴费多年,工资较高;居民,主要是,基础养老金,加上个人账户)。这是"养老金的二元结构":同样是"养老金",覆盖,面最广的那一块,水平,最低。
- 第三部分:财政。“收入大于支出”,不等于可持续:这些"收入"里,已经包括了,各级财政的补助。2026 年预算:中央财政,安排基本养老金转移支付 1.25 万亿元;2026 年的全国统筹调剂资金,缴拨计划,2506 亿元;到上半年,已经下达补助,约 1.2 万亿元(财政部)。(中央的 1.25 万亿元,覆盖职工和居民两个制度,我没有查到拆分。)
- 第四部分:人口。2025 年末,总人口 14.05 亿,比上年末,减少 339 万;出生 792 万(据报道,是建国以来,年出生人口的最低),死亡 1131 万;60 岁及以上,3.23 亿,占 23.0%;65 岁及以上,2.24 亿,占 15.9%。
- 第五部分:个人养老金(第三支柱)。2022 年底试点,2024 年 12 月,推向全国;每人每年的缴费上限 12000 元,可以抵个税,领取时,按 3% 单独缴税(据公开的政策)。到 2025 年中,开户,超过 1.5 亿户;到 2025 年末,累计缴存,1452 亿元:平均,每个账户,累计,约 968 元;如果,每个账户,一年,都缴满,一年,就是 1.8 万亿元。“开户热,缴存冷”(第七节)。
另外几个事实(据公开的政策和报道,请以原文为准):
- 全国统筹:企业职工基本养老保险,从 2022 年起,实行全国统筹(在"中央调剂"基础上,统一政策、统一调剂),2026 年,调剂 2506 亿元;
- 2026 年的调整:《政府工作报告》:城乡居民基础养老金,月最低标准,再提高 20 元;“适当提高退休人员基本养老金”;我没有查到,2026 年,企业退休人员养老金调整的正式通知(2025 年,调整比例,是 2%);
- 基本养老基金的投资:据报道,基本养老基金的投资运营规模,约 2.98 万亿元。
四、人口:老龄化的算术
# 人口:65 岁以上的人口 ÷ 15–64 岁的人口(老年抚养比),和,现收现付制度里的"隐含回报"。
# 数据:世界银行的人口预测(HNP,2026 年 7 月更新;基于联合国的人口预测):15–64 岁人口、65 岁以上人口(百万)。注意:这些,和国家统计局的实际数,不完全一样(比如,2025 年,中国 65 岁以上:这里 209.7 百万,国家统计局:223.65 百万)。
W = {"中国": {2025: 980.1, 2030: 965.1, 2040: 850.4, 2050: 734.9}, "日本": {2025: 72.5, 2030: 69.7, 2040: 60.5, 2050: 53.9},
     "韩国": {2025: 35.9, 2030: 33.9, 2040: 28.4, 2050: 23.3}, "德国": {2025: 52.1, 2030: 49.4, 2040: 46.3, 2050: 43.8},
     "美国": {2025: 220.5, 2030: 221.4, 2040: 224.9, 2050: 227.5}, "印度": {2025: 1001.7, 2030: 1053.2, 2040: 1117.5, 2050: 1134.1}}
O = {"中国": {2025: 209.7, 2030: 254.6, 2040: 353.7, 2050: 384.2}, "日本": {2025: 37.0, 2030: 37.1, 2040: 39.5, 2050: 39.4},
     "韩国": {2025: 10.5, 2030: 12.8, 2040: 16.4, 2050: 17.6}, "德国": {2025: 19.8, 2030: 21.8, 2040: 23.8, 2050: 23.5},
     "美国": {2025: 62.8, 2030: 71.2, 2040: 79.9, 2050: 86.2}, "印度": {2025: 108.0, 2030: 130.5, 2040: 181.6, 2050: 246.6}}
print("一、老年抚养比(65 岁以上 ÷ 15–64 岁),和,每个老人,对应,几个 15–64 岁的人")
for c in W:
    cells = ";".join(f"{y} 年 {O[c][y] / W[c][y]:5.1%}({W[c][y] / O[c][y]:.1f} 个)" for y in (2025, 2040, 2050))
    print(f"   {c}:{cells}")
print("二、现收现付制度的'隐含回报':缴费的人,缴的钱,付给了,现在的退休人员;你自己,将来,能领多少,取决于,将来的缴费者,缴多少(总工资的增长)。")
print("   总工资 = 工作年龄人口 × 平均工资:增长率 ≈ n + g(n:15–64 岁人口的年增长率;g:实际工资的年增长率)。这就是,对缴费,隐含的实际回报(Samuelson 1958;Aaron 1966)。设 g = 2%(示意):")
g = 0.02
for c in W:
    n = (W[c][2050] / W[c][2025]) ** (1 / 25) - 1
    print(f"   {c}:2025–2050 年,15–64 岁的人口,年均 {n:+.2%};隐含回报 ≈ {n + g:+.2%}")
print("   对照:如果,把同样的钱,存下来,长期的实际回报 r(示意):1%、2%、3%。隐含回报,低于 r,说明,现收现付,对这一代缴费的人,不如,存起来;但是,第一代人,赚了(他们,没缴过,就领到了);而且,积累制,也有风险(第 37 讲:市场的风险;第 48 讲:日本的低利率)。")
输出:
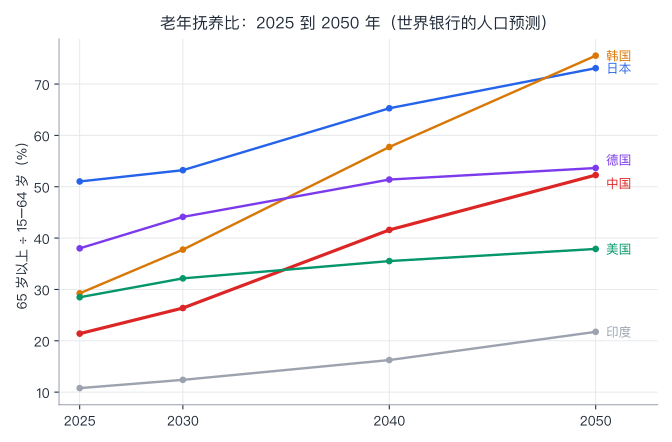
一、老年抚养比(65 岁以上 ÷ 15–64 岁),和,每个老人,对应,几个 15–64 岁的人
   中国:2025 年 21.4%(4.7 个);2040 年 41.6%(2.4 个);2050 年 52.3%(1.9 个)
   日本:2025 年 51.0%(2.0 个);2040 年 65.3%(1.5 个);2050 年 73.1%(1.4 个)
   韩国:2025 年 29.2%(3.4 个);2040 年 57.7%(1.7 个);2050 年 75.5%(1.3 个)
   德国:2025 年 38.0%(2.6 个);2040 年 51.4%(1.9 个);2050 年 53.7%(1.9 个)
   美国:2025 年 28.5%(3.5 个);2040 年 35.5%(2.8 个);2050 年 37.9%(2.6 个)
   印度:2025 年 10.8%(9.3 个);2040 年 16.3%(6.2 个);2050 年 21.7%(4.6 个)
二、现收现付制度的'隐含回报':缴费的人,缴的钱,付给了,现在的退休人员;你自己,将来,能领多少,取决于,将来的缴费者,缴多少(总工资的增长)。
   总工资 = 工作年龄人口 × 平均工资:增长率 ≈ n + g(n:15–64 岁人口的年增长率;g:实际工资的年增长率)。这就是,对缴费,隐含的实际回报(Samuelson 1958;Aaron 1966)。设 g = 2%(示意):
   中国:2025–2050 年,15–64 岁的人口,年均 -1.15%;隐含回报 ≈ +0.85%
   日本:2025–2050 年,15–64 岁的人口,年均 -1.18%;隐含回报 ≈ +0.82%
   韩国:2025–2050 年,15–64 岁的人口,年均 -1.71%;隐含回报 ≈ +0.29%
   德国:2025–2050 年,15–64 岁的人口,年均 -0.69%;隐含回报 ≈ +1.31%
   美国:2025–2050 年,15–64 岁的人口,年均 +0.13%;隐含回报 ≈ +2.13%
   印度:2025–2050 年,15–64 岁的人口,年均 +0.50%;隐含回报 ≈ +2.50%
   对照:如果,把同样的钱,存下来,长期的实际回报 r(示意):1%、2%、3%。隐含回报,低于 r,说明,现收现付,对这一代缴费的人,不如,存起来;但是,第一代人,赚了(他们,没缴过,就领到了);而且,积累制,也有风险(第 37 讲:市场的风险;第 48 讲:日本的低利率)。
逐段看:
- 第一部分:老年抚养比(65 岁以上 ÷ 15–64 岁):中国,2025 年,21.4%(每个老人,对应 4.7 个工作年龄的人),到 2040 年,41.6%(2.4 个),到 2050 年,52.3%(1.9 个)。变化的速度:中国,25 年里,从 21% 到 52%,翻了 2.4 倍;日本,同期,从 51% 到 73%,水平更高,变化更慢;韩国,从 29% 到 76%,比中国,更快,也更高;美国,从 28% 到 38%;印度,从 11% 到 22%。(这些,是,对 2025 年以后的预测,会变;而且,和国家统计局的实际数,不完全一样。)
- 第二部分:隐含回报:设实际工资,年均增长 2%(示意)。2025 到 2050 年,中国,15–64 岁的人口,年均,−1.15%;现收现付的隐含回报,约 0.85%;日本,0.82%;韩国,0.29%;德国,1.31%;美国,2.13%;印度,2.50%。人口,在减少的国家,隐含的回报,低;人口,在增加的,高。 这和你的缴费,是不是"划算",有关;但是,第一代,人,赚了(他们,没有缴过,就领到了);而且,积累制,也有风险。
五、一个有争议的问题:基金会不会耗尽
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:用上面的平衡方程,做一个玩具:
# 现收现付的"平衡方程":当年的缴费 = 当年的养老金支出。
#   缴费率 τ × 在职职工的工资总额 = 养老金(平均)× 退休人数   =>   τ = 替代率 ρ × (退休人数 ÷ 缴费的在职人数)
#   其中,替代率 ρ = 平均养老金 ÷ 平均工资。(忽略,财政的补助、个人账户、工资的差别;示意。)
# 一、用中国 2025 年的数:退休人员 15215 万,在职缴费 39457 万:退休 ÷ 缴费 = 0.386;而,老年抚养比(世界银行的预测)是 21.4%:
ratio_2025 = 15215 / 39457
oadr = {2025: 0.214, 2040: 0.416, 2050: 0.523}
k = ratio_2025 / oadr[2025]            # 假设:制度里的"退休 ÷ 缴费",和,老年抚养比,成固定的比例(因为,提前退休、覆盖率等,这个比例,大于 1)
print(f"一、2025 年:退休 ÷ 缴费 = {ratio_2025:.3f};老年抚养比 = {oadr[2025]:.1%};比例 k = {k:.2f}(假设,不变)")
for rho in (0.40, 0.50):
    row = []
    for y in (2025, 2040, 2050):
        ratio = k * oadr[y]
        row.append(f"{y} 年:退休 ÷ 缴费 = {ratio:.2f}({1 / ratio:.2f} 个缴费的人对 1 个退休的人),需要的缴费率 {rho * ratio:.1%}")
    print(f"   替代率 {rho:.0%}:" + ";".join(row))
print("   对照:中国社会科学院《中国养老金精算报告 2025–2060》(据转述):潜在支持率,2025 年约 2.7,到 2060 年,约 1.0(若考虑遵缴率,0.89);上面的玩具,2050 年,约 1.06。")
print("   对照:法定的缴费率:单位,16%(计入统筹账户),个人,8%(计入个人账户);合计 24%(据公开的政策)。")
# 二、退休年龄:一个人,从 22 岁开始工作,工作 W 年,退休后,活 R 年。现收现付,平衡时,所需的缴费率,正比于 R ÷ W(每多活 1 年、少工作 1 年,都要,更多的缴费)。
print("二、退休年龄的算术(22 岁工作;R ÷ W:退休后活的年数 ÷ 工作的年数):")
start = 22
for life in (80, 85):
    cells = []
    for age in (55, 60, 63, 65):
        W, R = age - start, life - age
        cells.append(f"退休 {age} 岁:R/W = {R / W:.2f}")
    print(f"   活到 {life} 岁:" + ";".join(cells))
a, b = (80 - 60) / (60 - start), (80 - 63) / (63 - start)
print(f"   男职工,60 岁 -> 63 岁(预期,活到 80 岁):R/W {a:.2f} -> {b:.2f},下降 {1 - b / a:.0%}")
c = (85 - 63) / (63 - start)
print(f"   但是,如果,预期寿命,同时,增加 5 年(活到 85 岁),63 岁退休的 R/W = {c:.2f},和 60 岁退休、活到 80 岁的 {a:.2f},几乎一样:延迟退休,被,寿命的延长,几乎,抵消了。")
输出:
一、2025 年:退休 ÷ 缴费 = 0.386;老年抚养比 = 21.4%;比例 k = 1.80(假设,不变)
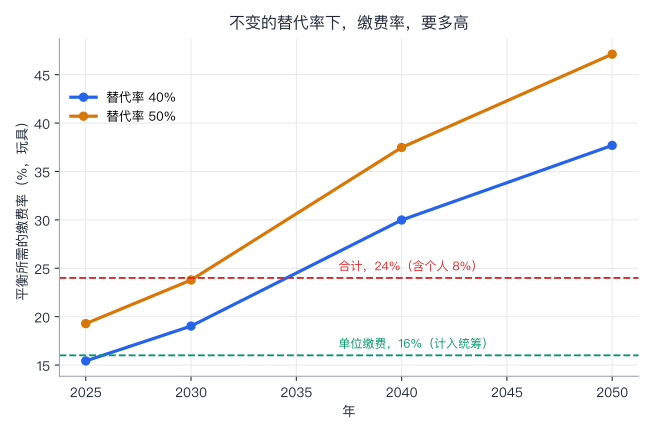
   替代率 40%:2025 年:退休 ÷ 缴费 = 0.39(2.59 个缴费的人对 1 个退休的人),需要的缴费率 15.4%;2040 年:退休 ÷ 缴费 = 0.75(1.33 个缴费的人对 1 个退休的人),需要的缴费率 30.0%;2050 年:退休 ÷ 缴费 = 0.94(1.06 个缴费的人对 1 个退休的人),需要的缴费率 37.7%
   替代率 50%:2025 年:退休 ÷ 缴费 = 0.39(2.59 个缴费的人对 1 个退休的人),需要的缴费率 19.3%;2040 年:退休 ÷ 缴费 = 0.75(1.33 个缴费的人对 1 个退休的人),需要的缴费率 37.5%;2050 年:退休 ÷ 缴费 = 0.94(1.06 个缴费的人对 1 个退休的人),需要的缴费率 47.1%
   对照:中国社会科学院《中国养老金精算报告 2025–2060》(据转述):潜在支持率,2025 年约 2.7,到 2060 年,约 1.0(若考虑遵缴率,0.89);上面的玩具,2050 年,约 1.06。
   对照:法定的缴费率:单位,16%(计入统筹账户),个人,8%(计入个人账户);合计 24%(据公开的政策)。
二、退休年龄的算术(22 岁工作;R ÷ W:退休后活的年数 ÷ 工作的年数):
   活到 80 岁:退休 55 岁:R/W = 0.76;退休 60 岁:R/W = 0.53;退休 63 岁:R/W = 0.41;退休 65 岁:R/W = 0.35
   活到 85 岁:退休 55 岁:R/W = 0.91;退休 60 岁:R/W = 0.66;退休 63 岁:R/W = 0.54;退休 65 岁:R/W = 0.47
   男职工,60 岁 -> 63 岁(预期,活到 80 岁):R/W 0.53 -> 0.41,下降 21%
   但是,如果,预期寿命,同时,增加 5 年(活到 85 岁),63 岁退休的 R/W = 0.54,和 60 岁退休、活到 80 岁的 0.53,几乎一样:延迟退休,被,寿命的延长,几乎,抵消了。
逐段看:
- 第一部分:用 2025 年的"退休 ÷ 缴费"(0.386),和老年抚养比,标定一个比例 k = 1.80(假设,不变):替代率 40%,需要的缴费率:2025 年,15.4%;2040 年,30.0%;2050 年,37.7%;替代率 50%:19.3%、37.5%、47.1%。对照:法定的,单位缴费,16%,合计 24%(含个人账户的 8%)。所以,在不变的替代率下,缴费率,要,大幅度提高;或者,有别的来源(财政),补上。(这是一个玩具:没有考虑,工资结构、个人账户、投资收益、延迟退休;但是,它,给出了,一个,方向和量级。)
- 对照:中国社会科学院世界社保研究中心的精算报告(郑秉文等人,据转述):2019 年版,预测,城镇职工基本养老保险基金,收不抵支,2028 年,累计结余,2035 年耗尽;2025–2060 年的新版(把延迟退休、中央调剂、全国统筹,都算进去了):收不抵支,推迟到 2036 年,累计结余耗尽,推迟到 2044 年;潜在支持率,2025 年,约 2.7,到 2060 年,约 1.0(若考虑遵缴率,0.89)。数字,往后推了八九年,压力,没有消失。
证据怎么说:(1)“耗尽”,是一个会计概念,不是"违约":现收现付的制度,基金耗尽之后,需要,财政,来补(上面,已经,在补);它的真实含义,是,财政,要补多少;(2)精算报告,对假设很敏感:生育率、工资增长、投资回报、遵缴率、退休年龄、财政补贴的方式;(3)结余,分布不均:有的省,有大量的结余,有的,收不抵支(第三节);全国统筹,是,一个对此的回应。
局限:(1)我没有直接读到,精算报告的原文,只是,据转述;(2)预测,是情景,不是预言(第 4 讲);(3)国际的参照:美国,2026 年的社会保障信托基金报告:退休(OASI)基金,预计,2032 年底,耗尽,合并的信托基金,2034 年;耗尽之后,只能,支付,约 83% 的应付的待遇(据报道):注意,“耗尽”,不等于,什么都不发;它,是,一个,会触发,政治决定的日期。
分歧在哪:
- 事实上的分歧:生育率,会,回升吗;工资,和投资回报,会,多高;有多少人,会,真的,缴费;
- 政策上的分歧:四种办法,(1)多缴(提高缴费率,覆盖更多的人);(2)少领(降低替代率);(3)晚退(延迟退休,第六节);(4)财政补(用税收,补):每一种,都,把成本,分给,不同的人。
价值判断(留给你):
- 谁,该承担:在职的年轻人(多缴),现在的退休人员和快退休的(少领),所有的纳税人(财政补)?还是,将来的一代(通过债务)?
- 代际公平:第一代,赚了;后来的,越来越不划算;这合理吗?
- “二元结构”:两个制度,平均养老金,相差 14 倍:这是,应该,缩小的吗?谁来出钱?
六、一个有争议的问题:该不该延迟退休
事实(据全国人大常委会的决定和报道):2024 年 9 月 13 日,全国人大常委会,通过了《关于实施渐进式延迟法定退休年龄的决定》,2025 年 1 月 1 日起,用 15 年,逐步:男职工,从 60 岁,到 63 岁;女职工,原来,50 岁的,到 55 岁,原来 55 岁的(干部等),到 58 岁;2030 年起,领取基本养老金的最低缴费年限,从 15 年,逐步,提高到 20 年(每年,提高 6 个月);同时,弹性退休:满足最低缴费年限,可以,自愿,提前(最长 3 年,不低于原法定年龄),或者,经协商,延迟(最长 3 年)。对照:OECD 的《养老金一览 2025》:OECD 国家,2024 年,平均的正常退休年龄,男 64.7 岁,女 63.9 岁;按现行法律,对于,2024 年开始工作的人,将上升到,66.4 岁和 65.9 岁;有些国家(丹麦、爱沙尼亚、意大利、荷兰、瑞典),将,到 70 岁以上。
理论预测什么:回到平衡方程和代码 3 的第二部分:
- 延迟退休:多工作几年(多缴费),少领几年(少支出):降低所需的缴费率;男职工,60 岁 → 63 岁,如果,预期,活到 80 岁,R/W(退休后,活的年数 ÷ 工作的年数),从 0.53,降到 0.41,下降 21%。
- 但是,寿命,在延长:如果,预期寿命,同时,增加 5 年(活到 85 岁),63 岁退休的 R/W = 0.54,和,60 岁退休、活到 80 岁的 0.53,几乎一样:延迟退休,被寿命的延长,几乎,抵消了;这是为什么,不少国家,把退休年龄,和预期寿命,挂钩。
- 对劳动市场:(1)老年人,工作更久,劳动供给,增加(第 13 讲);(2)对年轻人:如果,岗位,是固定的(“劳动总量"的谬误),老年人,不退休,年轻人,就,没有岗位。
证据怎么说:
- 老人,占着岗位,年轻人,就失业吗:Gruber、Milligan 和 Wise(NBER 工作论文 14647,2009 年;后来,是,芝加哥大学出版社 2010 年的书,12 个国家):用多国数据,检验这个说法,据他们的总结:没有证据,表明,提高老年人的就业,会减少年轻人的就业机会;也没有证据,表明,让老年人提前退休,会增加年轻人的就业。(这是,跨国、跨时期的,宏观的比较;不等于,每个具体的行业、每个地区,都如此。)
- 中国的青年失业率:2026 年 8 月,16–24 岁(不含在校生),18.9%(国家统计局,第 46 讲)。这是,一个,很多人,担心,延迟退休,“挤占"岗位的背景。我没有查到,针对中国的、严格的、可靠的,证据,来回答,这个问题。
- 健康和寿命,不平等:预期寿命,和健康,在不同的收入、职业、地区的人之间,不一样;同样,延迟 3 年,对,体力劳动者,影响,可能,更大(据转述的一般性结论,我没有,查到,中国的,数据)。
局限:(1)宏观的"没有挤出”,不排除,具体的、局部的挤出;(2)老年人,能不能,继续,找到合适的工作(健康、技能、雇主的意愿):延迟退休,不等于,延长工作(第 46 讲:AI 与初级岗位);(3)改革,才,刚刚开始(2025 年 1 月),没有数据。
分歧在哪:事实上:延迟退休,对,年轻人就业、对不同职业的人,有多大的影响。目标上:主要目的,是,补基金的缺口,还是,利用,老年人的劳动力,还是,别的?
价值判断(留给你):
- 多晚,算"晚”:同样的 63 岁,对于,一个,办公室的人,和一个,建筑工地的人,是一回事吗?该不该,按职业区别对待?
- 女性:女职工,退休得早(50/55 岁),养老金,也就,更少;延迟退休,是,更公平,还是,更加重负担(照顾老人和孩子,也要,做)?
- 选择:弹性退休,给了,人们,更多的选择;但是,选择,是不是,在实际上,对,每个人,都,真的,有?
七、第三支柱:开户热,缴存冷
理论预测什么(第 39 讲):人,在"现在,少花一点,将来,多一点"(储蓄)的问题上,有惰性、有现时偏好;默认选项,影响很大。Madrian 和 Shea 2001 年(Quarterly Journal of Economics,116 卷 4 期,1149–1187 页):研究了,美国一家公司,把 401(k) 计划,从"要主动选择加入",改成"自动加入,除非选择退出":据摘要,参加率,大幅提高;而且,很多人,保持,默认的缴费率和默认的基金,即使,原来,很少有人,选这一组合;他们,把它,归因于,惰性,和,把默认,当作,公司的建议。(Thaler 和 Benartzi 2004 年的"明天,多存一点",第 39 讲。)
证据怎么说(中国的个人养老金,代码 1 的第五部分):开户,1.5 亿户;累计缴存,1452 亿元,平均,每个账户,约 968 元,而,每人每年的上限,是 12000 元;据报道,在 2024 年的一个时点,7279 万个开户的账户里,实际缴费的,约 1540 万户,不足 22%。“开户”,很容易(一次性的、几乎,没有成本);“缴存”,要,每年,主动做决定(而且,抵税的好处,对低收入者,很小,因为,他们,可能,不缴个税)。
怎么读:(1)这正是,默认选项的逻辑:开户,是,一个,被动的、一次性的动作;缴存,是,一个,需要,反复,主动的动作;(2)激励,也有问题:税收的优惠,对于,不缴个税的人,是零(第 9、34 讲:税收的归宿);(3)中国的个人养老金,是,自愿的、要主动的;而,一些国家,是,自动加入。这是否,会改变,缴存的结果,我没有,中国的证据。
局限:(1)“缴费率”,各来源的口径,不同;(2)制度,才几年;(3)不能,把,别国的"自动加入"的效果,直接,搬到中国。
价值判断(留给你):该不该,对,个人,加一些"助推"(默认加入、匹配缴费),还是,保持,自愿? 助推,增加,储蓄,但是,也有,家长式的成分:它,替人,做了,决定。
八、一个有争议的问题:老龄化,对增长、物价和利率,意味着什么
理论预测什么:
- 增长:工作年龄人口,减少,劳动投入,减少;储蓄,可能,减少(老人,花掉积蓄);总需求,可能,下降(第 28、29 讲)。
- 利率和物价(两派):(1)老龄化,降低,增长、投资、实际利率,和通胀(日本,是,常被引用的例子,第 48 讲);(2)反过来:Goodhart 和 Pradhan(《大逆转》,2020 年):过去三十年,人口结构,和中国加入全球经济,带来了,通缩的力量;这些力量,会逆转:老年人,消费,但是,不生产,劳动,稀缺,工资,上升,通胀,和利率,会上升。
- 自动化:Acemoglu 和 Restrepo 2022 年(Review of Economic Studies,89 卷 1 期,1–44 页):据摘要,老龄化,越快的国家,采用,工业机器人,越多(用 60 个国家的数据:老年工人 ÷ 中年工人,和机器人的使用,有很强的关系):因为,中年的体力工人,在减少,企业,用机器,替代。
证据怎么说:
- Aksoy、Basso、Smith 和 Grasl(American Economic Journal: Macroeconomics,11 卷 1 期,2019 年,193–222 页):用 21 个 OECD 国家,1970–2014 年的面板向量自回归,据摘要:人口老龄化,和低生育率,预计,会降低,产出增长、投资,和实际利率。
- Goodhart 和 Pradhan:预测,通胀,会,回来(他们,在 2020 年,说,疫情之后,通胀,可能,高于 5%,甚至,达到 10% 的量级,据转述)。2021–2022 年,通胀,确实,回来了(第 33 讲),但是,主要的解释,是,疫情后的需求、供给冲击(第 33 讲:Bernanke 和 Blanchard,Giannone 和 Primiceri):人口,只是,其中,一个,很难,分离的,因素。
- 日本(第 48 讲):老龄化,1990 年代,开始;通缩,长期;2022 年之后,通胀,回来(外部冲击,和工资)。日本,同时,是,“老龄化 → 低通胀”,和,“老龄化 → 工资上涨(劳动稀缺,2026 年,春斗 5.01%)“的例子:看你,看哪一段。
局限:(1)很难,把人口,从,别的因素,分开(日本的银行危机、中国的房地产……);(2)人口的影响,很慢,而,别的冲击,很快;(3)政策,会,改变,结果:自动化,延迟退休,移民,生育政策。
分歧在哪:事实上:老龄化,对通胀、利率的方向,是什么(取决于,老年人,怎么,消费、储蓄,劳动,有多稀缺);对增长的影响,能被技术(第 46 讲)抵消多少。
价值判断(留给你):如果,劳动,变得更稀缺,工资,上升,谁受益(工人),谁受损(雇主、老人的储蓄的实际价值)?要不要,用移民、自动化、鼓励生育,来缓解?这些,各有各的代价,和各自的支持者。
九、局限、常见误用
9.1 局限
- 预测,是情景:人口、工资、回报,都不确定;
- 玩具模型:第五节的缴费率,没有考虑,个人账户、工资结构、投资收益、延迟退休、财政补贴;
- 数据:2025 年的统计公报,是初步的;“退休人员的平均养老金”,是,我用支出除以人数,粗算的;国家统计局的人口,和,世界银行(联合国)的预测,口径不同;
- 文献:很多,只引用了摘要;精算报告,据转述,没有,读到原文;
- 没有讲:医疗和长期护理的费用(老龄化的另一半);住房(以房养老);家庭养老;农村;机关事业单位的养老金;税收;
- 不是政策建议,也不预测。
9.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “我交的养老保险,存在我的账户里” | 个人账户(8%),是记在你名下的;统筹部分(16%),付给了现在的退休人员 |
| “基金收入大于支出,所以,没有问题” | 要看,收入里,财政补助,有多少;各省,差别,很大 |
| “基金耗尽,养老金就发不出来” | 现收现付,需要,财政补;“耗尽”,是,一个,要触发政策的日期;美国的信托基金,耗尽后,仍可支付约 83% |
| “延迟退休,就解决了问题” | 它,降低,所需的缴费率;但是,被,寿命的延长,抵消一部分;不同职业的人,影响,不同 |
| “老人不退休,年轻人,就没有岗位” | 多国数据(Gruber 等人),没有,找到这样的证据;但是,局部,可能有 |
| “老龄化,一定带来通缩” 或者 “一定带来通胀” | 两派,都有;证据,混合;看,别的冲击 |
| “个人养老金,开户了,就是,在为养老存钱” | 开户,很容易;缴存,要主动;平均,每个账户,累计,约 968 元 |
| “养老金,是一个,数学问题” | 数学,只是,告诉你,成本,有多大;成本,由谁出,是价值判断 |
十、小结
这一讲有七个想法,请带走:
- 现收现付:你交的统筹部分,付给,现在的退休人员;将来,要靠,将来的缴费者;隐含回报 ≈ 总工资的增长 ≈ n + g;人口,在减少,回报,就低;
- 平衡方程:τ = ρ × (退休 ÷ 缴费);“退休 ÷ 缴费”,上升时,必须,多缴、少领、晚退,或者,财政补;
- 中国 2025 年:城镇职工,每个退休的人,对应 2.59 个缴费的人;两个制度,平均养老金,相差约 14 倍;财政,在补(2026 年,中央,1.25 万亿元);
- 老龄化的速度:中国,老年抚养比,2025 年 21.4%,2050 年 52.3%;韩国,更快;
- 基金会不会耗尽:精算报告:收不抵支,2036 年,耗尽,2044 年(2025–2060 年版,据转述);“耗尽”,是财政要补多少,不是违约;
- 延迟退休:男 60→63,R/W 下降 21%;但是,寿命,若延长 5 年,几乎,抵消;对年轻人的影响,多国数据,没有找到"挤占”;
- 老龄化,和宏观:增长、利率、通胀,两派;日本,既是低通胀,也是工资上涨的例子;自动化,是一个回应。事实,我用数据;价值,留给你。
这一讲,也是整门课的最后一讲。 从第 1 讲的"稀缺和机会成本”,到这一讲的"一代人,对下一代人的承诺",我们反复用了同样的三个想法:权衡(每一次选择,都有代价)、激励(人会对"做这件事,有什么好处和坏处"做出反应)、均衡(大家各自调整,直到没有人想再单方面改变,而这个结果,未必好)。最后几讲,是它们的一次综合应用:第 44 讲,价格、杠杆和预期,怎样互相强化,是均衡的故事;第 45 讲,地方官员的考核和土地的垄断收入,是激励的故事;第 46 讲,同样的 40%,让就业减少、不变还是增加,是权衡的故事;第 47 讲,发行商的利率、储备的流动性、“先到先得"的赎回,三者,同时出现;第 48 讲,每个人"再等等"的理性,加起来,是一场没有人想要的停滞;这一讲,缴费、领取、退休三件事,同时,被"人口”,拉扯:谁多缴、谁少领、谁晚退,是权衡;而"算数",只是,让你看清,每一种选择,在拿走什么,又在给你什么。经济学,不告诉你,该怎么选。
课程,还有 10 个实验(70–79)和 5 套习题(80–84,每套都附完整解答):它们,会让你,亲手,把这些模型,再算一遍。
思考题
1. 一个制度里,每 3 个缴费的在职人员,对应 1 个退休的人;替代率 45%。平衡的缴费率,是多少?如果,变成,每 1.5 个缴费的人,对应 1 个退休的人呢?
提示:τ = ρ × (退休 ÷ 缴费):3 个对 1 个:(1 ÷ 3) × 45% = 15%;1.5 个对 1 个:(1 ÷ 1.5) × 45% = 30%。缴费的人,减少了一半,所需的缴费率,翻倍。
2. 隐含回报 ≈ n + g。一个国家,15–64 岁的人口,年均下降 1%,实际工资,年均增长 3%:隐含回报是多少?如果,人口,年均增长 0.5%,呢?
提示:−1% + 3% = 2%;+0.5% + 3% = 3.5%。(近似,复利,略有差别。)人口,在减少的国家,隐含的回报,低 1.5 个百分点。
3. 用代码 3 的第二部分:一个人,从 22 岁,开始工作,65 岁退休,活到 82 岁:R/W 是多少?如果,退休年龄,延迟 2 年,到 67 岁,呢?
提示:65 岁:W = 43,R = 17:R/W ≈ 0.40;67 岁:W = 45,R = 15:R/W ≈ 0.33;下降约 16%。
4. 用代码 1:城镇职工基金,2025 年,累计结余 78685 亿元,当年支出 71203 亿元。如果,不再有任何新的收入,只靠这笔累计结余,能付多少个月?这说明什么?
提示:78685 ÷ 71203 × 12 ≈ 13.3 个月。说明:累计结余,相对于,每年的支出,不算多;制度,主要,靠,当期的缴费,和,财政的补助。(这是一个,极端的假设,不是预测。)
5. (开放题)下面的说法,哪些是事实问题,哪些是价值判断?(a)2025 年,中国,出生人口,792 万,死亡人口,1131 万;(b)养老金,应该,由,年轻人,多缴;(c)基金,2044 年,耗尽;(d)延迟退休,是,公平的;(e)个人养老金,累计缴存,1452 亿元。
提示:(a)事实;(b)价值判断(“应该”);(c)预测(情景,取决于假设;而且,“耗尽"的含义,是一个会计概念);(d)价值判断(什么叫"公平”?);(e)事实(据《2025 年度国家老龄事业发展公报》,据报道)。
参考与延伸
- Samuelson, P. A. (1958). An Exact Consumption-Loan Model of Interest with or without the Social Contrivance of Money. Journal of Political Economy, 66(6), 467–482.
- Aaron, H. (1966). The Social Insurance Paradox. Canadian Journal of Economics and Political Science, 32(3), 371–374.
- Gruber, J., Milligan, K., & Wise, D. A. (2009). Social Security Programs and Retirement around the World: The Relationship to Youth Employment, Introduction and Summary. NBER Working Paper 14647(后来,收入,Gruber 和 Wise 主编的书,芝加哥大学出版社,2010 年)。
- Madrian, B. C., & Shea, D. F. (2001). The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior. Quarterly Journal of Economics, 116(4), 1149–1187;Thaler, R. H., & Benartzi, S. (2004)(第 39 讲)。
- Aksoy, Y., Basso, H. S., Smith, R. P., & Grasl, T. (2019). Demographic Structure and Macroeconomic Trends. American Economic Journal: Macroeconomics, 11(1), 193–222.
- Goodhart, C., & Pradhan, M. (2020). The Great Demographic Reversal: Ageing Societies, Waning Inequality, and an Inflation Revival. Palgrave Macmillan(据转述)。
- Acemoglu, D., & Restrepo, P. (2022). Demographics and Automation. Review of Economic Studies, 89(1), 1–44.
- OECD (2025). Pensions at a Glance 2025(正常退休年龄,据转述)。
- 国家统计局:2025 年末人口(2026 年 1 月);人力资源和社会保障部:《2025 年度人力资源和社会保障事业发展统计公报》(2026 年 7 月,据报道);财政部:2026 年预算报告,2026 年上半年财政政策执行情况报告(2026 年 10 月 9 日,据报道);民政部、全国老龄办:《2025 年度国家老龄事业发展公报》(个人养老金累计缴存,据报道)。
- 全国人民代表大会常务委员会:《关于实施渐进式延迟法定退休年龄的决定》(2024 年 9 月 13 日);《2026 年政府工作报告》(据报道)。
- 郑秉文等:《中国养老金精算报告 2019–2050》,《中国养老金精算报告 2025–2060》(中国社会科学院世界社保研究中心;据转述,没有读到原文)。
- 美国社会保障和联邦医疗保险信托基金受托人:2026 年报告(据报道)。
- 世界银行:人口预测(HNP,2026 年 7 月更新),和 WDI(2026 年 10 月 8 日更新的版本)。
- 本讲第五节的缴费率,和第六节的 R/W,是示意的玩具;第三节、第四节的数据,来自官方的统计和世界银行。