这是第一个实验。前面的讲,是"读";实验,是"做":你,把一个模型,一段一段,亲手搭起来,再看它,跑出什么。
怎么用:代码块,是接着往下写的:后面的块,会用到前面块里定义的东西。把它们,依次,拼成一个文件(比如,lab70.py),用 python lab70.py 运行,约 40 秒;也可以,一段一段,在 Python 交互环境里,依次运行。只需要 Python 3 和 NumPy。每个块下面的"输出",是我真实跑出来的(随机数的种子,固定了,所以,你会得到完全一样的数字)。
一、一个问题
第 7 讲,我们,用一个,很简单的模拟,看到:交易者,没有脑子,只要,不愿意亏本,市场,就能,把资源,配置得相当好;可是,价格,没有,精确地,找到均衡价。当时,留下了一个问题(第 7 讲,7.2 节):“要想让价格收敛得更准,需要让交易者看到别人的报价并作出调整。” 这个实验,就是,做这件事。
先停一下:请先猜一猜。 一个市场:12 个买家,12 个卖家,每个人,只买(卖)1 件。买家的愿付价,从 200,到 90;卖家的成本,从 50,到 160。所有人,都不知道别人的底牌,也没有任何策略:只会,在"不亏本"的范围里,随机,报价。你猜:
- 成交几对?理论上,应该是 8 对;
- 总的剩余,能达到,最大值的百分之几?
- 成交价,会不会,集中在,均衡价附近?
先写下你的猜测,我们,在每一步,回来对照。
二、实验的设计
2.1 市场,和规则
- 买家:愿付价(私人价值):200,190,……,90。卖家:成本:50,60,……,160。每个人,每个周期,最多,成交 1 件。
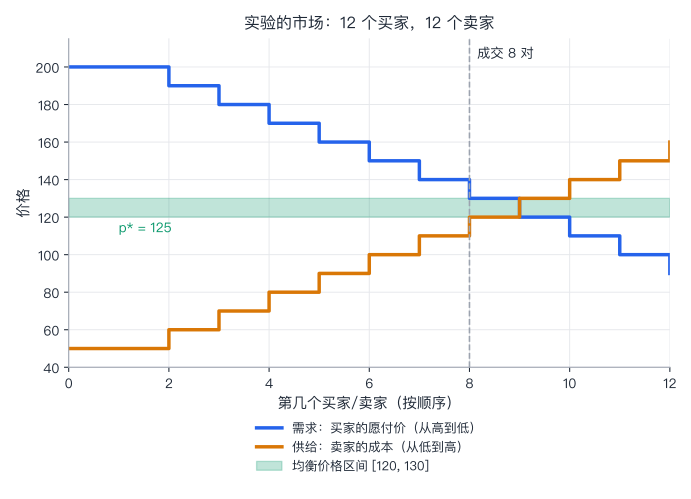
- 竞争均衡:成交 8 对;均衡价,在 120 到 130 之间(取 p* = 125);最大总剩余 = 640(第 7 讲、第 12 讲)。
- 连续双向拍卖(Vernon Smith 1962 年用过的规则;第 7 讲,7.3 节):每一步,随机,挑一个,还没成交的交易者,让他,报一个价:
- 新的买价,必须,高于,当前最高的买价,才算数;新的卖价,必须,低于,当前最低的卖价;
- 如果,新的买价,≥ 当前最低的卖价(或者,新的卖价,≤ 当前最高的买价),成交,价格 = 先挂着的那个报价;成交的双方,退出;报价簿,清空;
- 所有人,都能,看到,报价和成交。
2.2 三种交易者
| 交易者 | 怎么报价 | 会不会亏本 | 会不会学习 |
|---|---|---|---|
| ZI-U(零智能,没有约束) | 在 [1, 200] 里,随便抽 | 会 | 不会 |
| ZI-C(零智能,有约束) | 买家,在 [1, 愿付价] 里抽;卖家,在 [成本, 200] 里抽 | 不会 | 不会 |
| ZIP(零智能 Plus) | 有一个"利润率",报价 = 愿付价 ×(1 − 利润率),或成本 ×(1 + 利润率);根据,看到的成交价和报价,调整利润率 | 不会 | 会一点 |
(ZI-U 和 ZI-C,来自 Dhananjay Gode 和 Shyam Sunder 1993 年,Journal of Political Economy,101 卷 1 期,119–137 页;ZIP,是 Dave Cliff 1997 年,提出的(HP Labs 技术报告 HPL-97-91)。我这里的 ZIP,是一个简化版:思想,来自 Cliff,参数的范围,是我自己选的,不是,原版的所有细节。)
2.3 我们,怎么衡量
- 配置效率:实际成交的所有买卖对的"愿付价 − 成本"之和,÷ 最大总剩余(640)。100% = 资源,配置得,最好。
- Smith 的收敛系数 α:成交价,对均衡价 p* 的均方根偏离,÷ p*,× 100。α 越小,价格,越集中在 p* 附近。(这个指标,由 Vernon Smith 1962 年,引入,用来,衡量,价格,是否,收敛;定义的细节,我是按后来的文献,转述的。)
- 不该成交的:成交的买卖对里,有买家或卖家,不是应该成交的那 8 对里的人。
三、第一步:把市场搭起来
import numpy as np

N = 12            # 买家 12 人,卖家 12 人,每人,每个周期,最多买(卖)1 件

def schedule(shift=0):
    """每个买家的愿付价(私人价值),和每个卖家的成本。shift:需求,整体,上移多少。"""
    vals = np.array([210 - 10 * k + shift for k in range(1, N + 1)], float)   # 200, 190, ..., 90
    costs = np.array([40 + 10 * k for k in range(1, N + 1)], float)            # 50, 60, ..., 160
    return vals, costs

def equilibrium(vals, costs):
    """竞争均衡:成交数 q*、均衡价 p*(取价格区间的中点)、最大总剩余。"""
    v, c = np.sort(vals)[::-1], np.sort(costs)           # 愿付价,从高到低;成本,从低到高
    q = int(np.sum(v >= c))                               # 第 k 个买家的愿付价,还不低于第 k 个卖家的成本:这样的 k,有几个
    lo = max(c[q - 1], v[q] if q < len(v) else 0)         # 价格区间的下限、上限
    hi = min(v[q - 1], c[q] if q < len(c) else 1e9)
    return q, (lo + hi) / 2, float(np.sum(v[:q] - c[:q])), (lo, hi)

vals, costs = schedule()
q, p_star, s_max, (lo, hi) = equilibrium(vals, costs)
print("买家的愿付价:", vals.astype(int).tolist())
print("卖家的成本  :", costs.astype(int).tolist())
print(f"竞争均衡:成交 {q} 对;均衡价格,在 [{lo:.0f}, {hi:.0f}] 之间,取中点 p* = {p_star:.0f};最大总剩余 = {s_max:.0f}")
print("逐对看:第 k 个买家,和第 k 个卖家")
for k in range(N):
    ok = vals[k] >= costs[k]
    print(f"  k = {k + 1:>2}:愿付价 {vals[k]:>4.0f},成本 {costs[k]:>4.0f},剩余 {vals[k] - costs[k]:>+5.0f}  {'← 应该成交' if ok else ''}")
vals2, costs2 = schedule(40)
q2, p2, s2, (lo2, hi2) = equilibrium(vals2, costs2)
print(f"\n需求,整体上移 40 之后:成交 {q2} 对;均衡价在 [{lo2:.0f}, {hi2:.0f}],p* = {p2:.0f};最大总剩余 = {s2:.0f}")
输出:
买家的愿付价: [200, 190, 180, 170, 160, 150, 140, 130, 120, 110, 100, 90]
卖家的成本  : [50, 60, 70, 80, 90, 100, 110, 120, 130, 140, 150, 160]
竞争均衡:成交 8 对;均衡价格,在 [120, 130] 之间,取中点 p* = 125;最大总剩余 = 640
逐对看:第 k 个买家,和第 k 个卖家
  k =  1:愿付价  200,成本   50,剩余  +150  ← 应该成交
  k =  2:愿付价  190,成本   60,剩余  +130  ← 应该成交
  k =  3:愿付价  180,成本   70,剩余  +110  ← 应该成交
  k =  4:愿付价  170,成本   80,剩余   +90  ← 应该成交
  k =  5:愿付价  160,成本   90,剩余   +70  ← 应该成交
  k =  6:愿付价  150,成本  100,剩余   +50  ← 应该成交
  k =  7:愿付价  140,成本  110,剩余   +30  ← 应该成交
  k =  8:愿付价  130,成本  120,剩余   +10  ← 应该成交
  k =  9:愿付价  120,成本  130,剩余   -10
  k = 10:愿付价  110,成本  140,剩余   -30
  k = 11:愿付价  100,成本  150,剩余   -50
  k = 12:愿付价   90,成本  160,剩余   -70

需求,整体上移 40 之后:成交 10 对;均衡价在 [140, 150],p* = 145;最大总剩余 = 1000
逐段看:
- 理论预测:8 对成交;价格区间 [120, 130];最大总剩余 640(8 对的剩余,150 + 130 + …… + 10)。第 9 对:愿付价 120,成本 130,剩余 −10:成交了,反而亏。
- 需求,整体上移 40 之后(后面,会用):成交 10 对,p* = 145。
四、第二步:双向拍卖的引擎,和零智能交易者
play_period 是整个实验的核心:它,实现了,2.1 节的规则。交易者,只需要,会做两件事:报价(quote),和观察(observe)。
PMAX = 200.0       # 价格的上限(报价,不会超过它)

class ZIU:
    """零智能、没有约束:报价,在 [1, PMAX] 里,随便抽,不管,会不会亏本。"""
    def __init__(self, rng, is_buyer, limit):
        self.rng, self.buyer, self.limit = rng, is_buyer, limit
    def quote(self):
        return self.rng.uniform(1, PMAX)
    def observe(self, kind, price, active):    # 看到别人的报价、成交:什么也不做
        pass

class ZIC(ZIU):
    """零智能、有约束:买家,只在 [1, 愿付价] 里报价;卖家,只在 [成本, PMAX] 里报价:保证,不亏本。"""
    def quote(self):
        return self.rng.uniform(1, self.limit) if self.buyer else self.rng.uniform(self.limit, PMAX)

def play_period(kind, vals, costs, rng, traders=None, steps=400):
    """一个周期的"连续双向拍卖"。每一步:随机挑一个还没成交的交易者,让他报一个价。
       规则:新的买价,必须,高于,当前最高的买价(才算数);新的卖价,必须,低于,当前最低的卖价;
             如果,新的买价 ≥ 当前最低的卖价(或者,新的卖价 ≤ 当前最高的买价),就成交,价格 = 先挂着的那个报价。成交之后,双方退出,报价簿清空。"""
    nb, ns = len(vals), len(costs)
    if traders is None:
        traders = {("b", i): kind(rng, True, vals[i]) for i in range(nb)}
        traders.update({("s", j): kind(rng, False, costs[j]) for j in range(ns)})
    for (_, _), t in traders.items():
        t.active = True
    best_bid, best_ask = (0.0, None), (PMAX, None)       # (价格, 谁)
    trades = []                                           # (买家 i, 卖家 j, 成交价)
    for _ in range(steps):
        active = [key for key, t in traders.items() if t.active]
        if not active:
            break
        key = active[rng.integers(len(active))]
        side, idx = key
        q = traders[key].quote()
        event = None
        if side == "b":
            if best_ask[1] is not None and q >= best_ask[0]:           # 成交
                j = best_ask[1]
                trades.append((idx, j, best_ask[0])); traders[key].active = False; traders[("s", j)].active = False
                best_bid, best_ask = (0.0, None), (PMAX, None); event = ("trade", trades[-1][2])
            elif q > best_bid[0]:
                best_bid = (q, idx); event = ("bid", q)
        else:
            if best_bid[1] is not None and q <= best_bid[0]:
                i = best_bid[1]
                trades.append((i, idx, best_bid[0])); traders[key].active = False; traders[("b", i)].active = False
                best_bid, best_ask = (0.0, None), (PMAX, None); event = ("trade", trades[-1][2])
            elif q < best_ask[0]:
                best_ask = (q, idx); event = ("ask", q)
        if event is not None:
            for t in traders.values():
                t.observe(event[0], event[1], t.active)     # 所有人,都能,看到
    return trades

def measure(trades, vals, costs, q_star, p_star, s_max):
    """成交的数量、总剩余占最大值的比例(配置效率)、Smith 的收敛系数 α、不该成交的(边际外)成交数。"""
    prices = np.array([p for _, _, p in trades])
    surplus = sum(vals[i] - costs[j] for i, j, _ in trades)
    alpha = 100 * np.sqrt(np.mean((prices - p_star) ** 2)) / p_star if len(prices) else np.nan
    extra = sum(1 for i, j, _ in trades if vals[i] < costs[j] or i >= q_star or j >= q_star)
    return len(trades), surplus / s_max, alpha, extra

# 先看一个具体的周期:零智能(有约束)的交易者
rng = np.random.default_rng(7)
trades = play_period(ZIC, vals, costs, rng)
n, eff, alpha, extra = measure(trades, vals, costs, q, p_star, s_max)
print(f"一个周期里,ZI-C 的成交,按先后顺序(均衡价 p* = {p_star:.0f},应该成交 {q} 对):")
print(f"  {'序号':>4}{'买家愿付价':>10}{'卖家成本':>9}{'成交价':>8}{'这一对的剩余':>12}{'是否应该成交':>12}")
for k, (i, j, p) in enumerate(trades, 1):
    should = (i < q and j < q)
    print(f"  {k:>4}{vals[i]:>10.0f}{costs[j]:>9.0f}{p:>8.1f}{vals[i] - costs[j]:>12.0f}{'是' if should else '不应该':>10}")
print(f"  成交 {n} 对(其中,不该成交的 {extra} 对),总剩余是最大值的 {eff:.1%};成交价,从 {min(p for _, _, p in trades):.1f} 到 {max(p for _, _, p in trades):.1f},α = {alpha:.1f}")
输出:
一个周期里,ZI-C 的成交,按先后顺序(均衡价 p* = 125,应该成交 8 对):
    序号     买家愿付价     卖家成本     成交价      这一对的剩余      是否应该成交
     1       200      130   151.0          70       不应该
     2       170       70    98.0         100         是
     3       150      100   100.4          50         是
     4       140       50   118.8          90         是
     5       100       90    96.5          10       不应该
     6       110       60   106.5          50       不应该
     7       190      140   149.1          50       不应该
     8       180       80   143.0         100         是
     9       160      120   146.6          40         是
    10       130      110   114.2          20         是
  成交 10 对(其中,不该成交的 4 对),总剩余是最大值的 90.6%;成交价,从 96.5 到 151.0,α = 17.3
逐段看:
- 一个周期里,ZI-C 的 10 笔成交:成交价,从 96.5,到 151.0,差了 50 多;其中,4 笔,是"不该成交的"(比如,第 1 笔:愿付价 200 的买家,买了成本 130 的卖家,价格 151:占了,成本,只有 50~70 的卖家的位置)。总剩余,是最大值的 90.6%。
- 即使,是这样,没有一个人,是亏本的:每一笔,“愿付价 − 成本”,都是正的。
五、第三步:200 次运行,比较 ZI-U 和 ZI-C
一次运行,说明不了什么。用 200 个不同的随机种子,各跑一次。
# 200 次独立的运行(200 个随机种子),比较:ZI-U(没约束)和 ZI-C(不亏本)
def many(kind, seeds, vals, costs, n_periods=1):
    q_, p_, s_, _ = equilibrium(vals, costs)
    rows, all_prices = [], []
    for sd in seeds:
        rng = np.random.default_rng(1000 + sd)
        trades = play_period(kind, vals, costs, rng)
        rows.append(measure(trades, vals, costs, q_, p_, s_)); all_prices += [p for _, _, p in trades]
    return np.array(rows), np.array(all_prices)

print(f"理论:成交 {q} 对,p* = {p_star:.0f},最大总剩余 = {s_max:.0f}")
print(f"  {'':<22}{'成交数':>7}{'不该成交的':>10}{'效率 平均':>9}{'效率 最低':>9}{'α 平均':>8}{'价格 平均':>9}{'价格 10%–90%':>16}")
for name, kind in (("ZI-U(没有约束)", ZIU), ("ZI-C(不亏本的约束)", ZIC)):
    R, P = many(kind, range(200), vals, costs)
    lo10, hi90 = np.percentile(P, [10, 90])
    print(f"  {name:<18}{R[:, 0].mean():>7.1f}{R[:, 3].mean():>10.1f}{R[:, 1].mean():>9.1%}{R[:, 1].min():>9.1%}{np.nanmean(R[:, 2]):>8.1f}{P.mean():>9.1f}{f'{lo10:.0f}–{hi90:.0f}':>16}")
print(f"  对照:随便猜一个价(均匀分布在 1 到 {PMAX:.0f} 之间),平均 {(1 + PMAX) / 2:.1f}")
print("  ZI-U 的效率,每次,都一模一样(75.0%):因为,所有 12 对,最后,都成交了;总剩余 = 所有买家的愿付价之和 − 所有卖家的成本之和 = 480,和谁配对,无关。")
输出:
理论:成交 8 对,p* = 125,最大总剩余 = 640
                            成交数     不该成交的    效率 平均    效率 最低    α 平均    价格 平均      价格 10%–90%
  ZI-U(没有约束)           12.0       6.7    75.0%    75.0%    49.5    100.6          23–181
  ZI-C(不亏本的约束)          8.8       1.9    96.2%    87.5%    18.6    121.1          90–152
  对照:随便猜一个价(均匀分布在 1 到 200 之间),平均 100.5
  ZI-U 的效率,每次,都一模一样(75.0%):因为,所有 12 对,最后,都成交了;总剩余 = 所有买家的愿付价之和 − 所有卖家的成本之和 = 480,和谁配对,无关。
逐段看:
- ZI-U(没有约束):12 对,全部成交(包括,6.7 对"不该成交的":愿付价,比成本还低的买卖,也成交了,所以,亏本);效率,每次,都是 75.0%:不是巧合:12 对,全都成交,总剩余,就是,所有买家的愿付价之和(1740),减去,所有卖家的成本之和(1260),= 480,480 ÷ 640 = 75%,和谁配对,无关。成交价,几乎,是在 1 到 200 之间,随便抽:平均 100.6,10%–90% 分位,23 到 181。α = 49.5。
- ZI-C(不亏本):成交 8.8 对(理论 8 对),其中,1.9 对,不该成交;效率,平均 96.2%(最低,87.5%)。只是加了"不亏本"这一条约束,效率,就从 75%,到了 96%。
- 价格呢? ZI-C 的平均成交价,121.1(p* = 125),差得不远;可是,散得很开:10%–90% 分位,90 到 152;α = 18.6,也就是说,一次成交的价格,平均,偏离,均衡价,将近 19%。
- 回到你的猜测:(1)成交 8.8 对,接近 8;(2)96%,很高;(3)价格,平均,在附近,每一笔,不集中。
- Gode 和 Sunder,在 1993 年,报告了类似的现象:据一份,转载的原始结果表,ZI-C,在 5 个市场里,效率,在 97.1% 到 99.9%,ZI-U 在 48.8% 到 90.0%,人类的,在 90.2% 到 100%。我的数字(96%),略低,是正常的:市场的设计(每人 1 件、12 对)、成交的规则,不完全一样。
六、第四步:给他们,加一点点学习
ZIP 交易者,有一个利润率。每次,看到市场上的报价或成交,他,就把自己的报价,朝着"目标价",挪一点:
- 如果,一笔成交的价格,比我的卖价,高(我本可以,要得更高):卖家,提高利润率;如果,价格,比我的卖价低,而我,还没成交:我,降低要价,以免,卖不出去;买家,对称;
- “挪一点”,用的是,Widrow–Hoff 规则(每次,往目标,走 β 的比例),再加一点"动量";
- 利润率,永远 ≥ 0:永远,不亏本。
class ZIP(ZIU):
    """ZIP(Zero-Intelligence Plus):在 ZI 的基础上,加了一点点"学习"。
       每个人,有一个"利润率" mu:买家,报价 = 愿付价 × (1 − mu);卖家,报价 = 成本 × (1 + mu)。mu ≥ 0:永远,不亏本。
       每次,看到市场上,有人报价、有人成交,就把自己的报价,往"目标价"那边,挪一点(Widrow–Hoff 学习规则,加上一点"动量")。"""
    def __init__(self, rng, is_buyer, limit):
        super().__init__(rng, is_buyer, limit)
        self.beta = rng.uniform(0.1, 0.5)          # 学习速度
        self.gamma = rng.uniform(0.0, 0.1)         # 动量
        self.mu = rng.uniform(0.05, 0.35)          # 初始的利润率
        self.mom = 0.0
    def price(self):
        return self.limit * (1 - self.mu) if self.buyer else self.limit * (1 + self.mu)
    quote = price
    def _target(self, ref, price_up):
        # 目标价:想让自己的报价"涨"(price_up = True),目标,就在参考价的上方一点;想让它"降",就在参考价的下方一点。随机抖动一点。
        R = self.rng.uniform(1.0, 1.05) if price_up else self.rng.uniform(0.95, 1.0)
        A = self.rng.uniform(0, 0.05) * (1 if price_up else -1)
        return R * ref + A
    def _move(self, target):
        delta = self.beta * (target - self.price())
        self.mom = self.gamma * self.mom + (1 - self.gamma) * delta
        new = self.price() + self.mom
        new = min(new, self.limit) if self.buyer else max(new, self.limit)      # 不亏本
        self.mu = max((1 - new / self.limit) if self.buyer else (new / self.limit - 1), 0.0)
    def observe(self, kind, price, active):
        p = self.price()
        if self.buyer:
            if kind == "trade":
                if p >= price: self._move(self._target(price, False))          # 我本可以,出得更低:降低报价
                elif active:   self._move(self._target(price, True))           # 价格,比我的报价高:我得,出高一点
            elif kind == "ask" and active and p >= price: self._move(self._target(price, False))
            elif kind == "bid" and active and p <= price: self._move(self._target(price, True))
        else:
            if kind == "trade":
                if p <= price: self._move(self._target(price, True))           # 我本可以,要得更高
                elif active:   self._move(self._target(price, False))          # 价格,比我的要价低:我得,要低一点
            elif kind == "bid" and active and p <= price: self._move(self._target(price, True))
            elif kind == "ask" and active and p >= price: self._move(self._target(price, False))

def run_periods(kind, seed, n_periods, shift_fn, steps=400):
    """同一批交易者,连续,交易 n_periods 个周期;每个周期,愿付价和成本,可以变(shift_fn(t) 给出需求的上移量)。"""
    rng = np.random.default_rng(seed)
    v0, c0 = schedule(0)
    traders = {("b", i): kind(rng, True, v0[i]) for i in range(N)}
    traders.update({("s", j): kind(rng, False, c0[j]) for j in range(N)})
    out = []
    for t in range(1, n_periods + 1):
        v, c = schedule(shift_fn(t))
        for i in range(N): traders[("b", i)].limit = v[i]
        for j in range(N): traders[("s", j)].limit = c[j]
        q_, p_, s_, _ = equilibrium(v, c)
        trades = play_period(kind, v, c, rng, traders, steps)
        out.append(measure(trades, v, c, q_, p_, s_) + (np.mean([p for _, _, p in trades]), p_))
    return out            # 每个周期:(成交数, 效率, α, 不该成交的, 平均成交价, p*)

# 一、ZIP,连续,交易 20 个周期(需求,不变)。200 个种子。对照:ZI-C
S = 200
print("需求不变,连续 20 个周期:α(价格,离均衡价的偏离,%),越小,越收敛")
print(f"  {'':<8}" + "".join(f"{'周期 ' + str(t):>9}" for t in (1, 2, 3, 5, 10, 20)))
res = {}
for name, kind in (("ZI-C", ZIC), ("ZIP", ZIP)):
    R = np.array([run_periods(kind, 5000 + s, 20, lambda t: 0) for s in range(S)])      # S × 20 × 6
    res[name] = R
    print(f"  {name:<6}α" + "".join(f"{np.nanmean(R[:, t - 1, 2]):>9.1f}" for t in (1, 2, 3, 5, 10, 20)))
for name in ("ZI-C", "ZIP"):
    R = res[name]
    print(f"  {name:<6}效率" + "".join(f"{np.mean(R[:, t - 1, 1]):>9.1%}" for t in (1, 2, 3, 5, 10, 20)))
for name in ("ZI-C", "ZIP"):
    R = res[name]
    print(f"  {name:<4}平均价格" + "".join(f"{np.nanmean(R[:, t - 1, 4]):>9.1f}" for t in (1, 2, 3, 5, 10, 20)))
print(f"  (均衡价 p* = {p_star:.0f};成交数:ZI-C {res['ZI-C'][:, 9, 0].mean():.1f},ZIP {res['ZIP'][:, 9, 0].mean():.1f},理论 {q})")
输出:
需求不变,连续 20 个周期:α(价格,离均衡价的偏离,%),越小,越收敛
               周期 1     周期 2     周期 3     周期 5    周期 10    周期 20
  ZI-C  α     19.5     18.7     18.9     19.1     18.7     18.6
  ZIP   α     13.5      5.1      3.2      2.7      2.5      2.6
  ZI-C  效率    95.6%    95.9%    95.8%    95.9%    96.0%    95.6%
  ZIP   效率    96.7%    98.5%    98.9%    99.2%    99.4%    99.4%
  ZI-C平均价格    120.4    121.2    121.5    121.2    121.5    121.4
  ZIP 平均价格    120.7    123.7    124.2    125.0    124.9    125.2
  (均衡价 p* = 125;成交数:ZI-C 8.8,ZIP 8.3,理论 8)
逐段看:
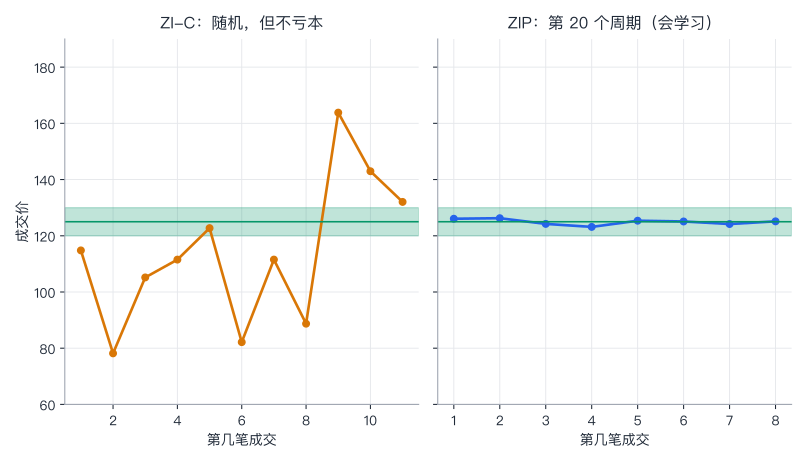
- α:ZI-C,一直,在 19 左右,不会变(它,没有,在学);ZIP:第 1 个周期,13.5,第 2 个周期,5.1,第 3 个周期,3.2,到第 5 个周期,2.7,然后,稳定在 2.5 左右:价格,3 个周期,就收敛了。
- 效率:ZIP,96.7%(第 1 个周期),到 99.4%(第 20 个周期);ZI-C,一直,约 96%。
- 平均价格:ZIP,从 120.7,到 125.2(p* = 125);ZI-C,一直,121 左右,偏低 3% 左右(原因,下一节)。
- 成交数:ZIP,8.3 对,更接近理论的 8 对。
- 图里:同一个市场,ZI-C,一个周期里的成交价,从 78,到 164,上蹿下跳;ZIP,在学了 20 个周期之后,8 笔成交,都在,123 到 126 之间。
七、第五步:需求,突然变了
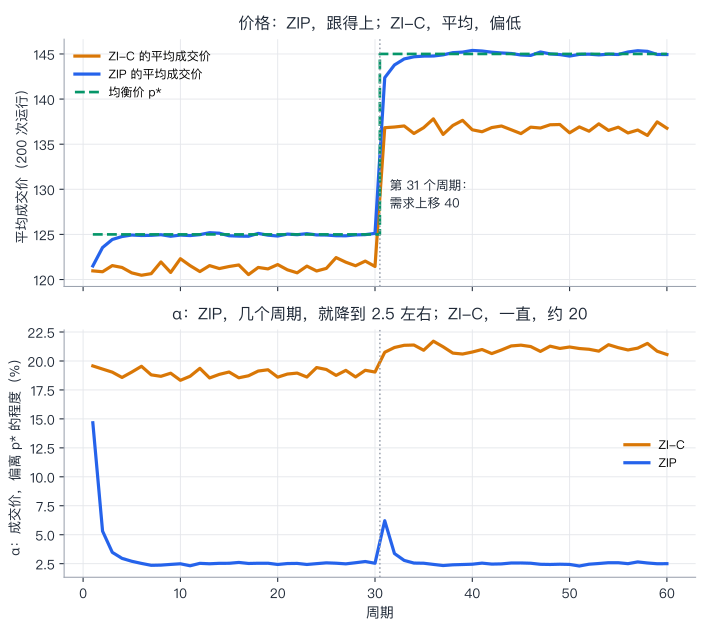
真实的市场,不是,一成不变的。第 31 个周期,买家的愿付价,整体,上移 40(比如,一个需求冲击)。均衡价,从 125,变成 145;成交,从 8 对,变成 10 对。交易者,不知道,这件事。看,价格,能不能,跟上。
# 第 31 个周期,需求,整体,上移 40:买家的愿付价,都高了 40(比如,一个需求冲击)。看,价格,能不能,跟上。
shock = lambda t: 40 if t >= 31 else 0
q2, p2 = equilibrium(*schedule(40))[:2]
print(f"第 31 个周期起:需求上移 40;新的均衡:成交 {q2} 对,p* = {p2:.0f}(原来 {q} 对,p* = {p_star:.0f})")
S = 200
res2 = {}
for name, kind in (("ZI-C", ZIC), ("ZIP", ZIP)):
    res2[name] = np.array([run_periods(kind, 9000 + s, 60, shock) for s in range(S)])
periods = (29, 30, 31, 32, 33, 34, 35, 40, 60)
print(f"  {'':<10}" + "".join(f"{'周期 ' + str(t):>9}" for t in periods))
print(f"  {'p*':<10}" + "".join(f"{res2['ZIP'][0, t - 1, 5]:>9.0f}" for t in periods))
for name in ("ZI-C", "ZIP"):
    print(f"  {name + ' 平均价':<8}" + "".join(f"{np.nanmean(res2[name][:, t - 1, 4]):>9.1f}" for t in periods))
for name in ("ZI-C", "ZIP"):
    print(f"  {name + ' α':<8}" + "".join(f"{np.nanmean(res2[name][:, t - 1, 2]):>9.1f}" for t in periods))
for name in ("ZI-C", "ZIP"):
    print(f"  {name + ' 效率':<7}" + "".join(f"{np.mean(res2[name][:, t - 1, 1]):>9.1%}" for t in periods))
# 冲击之后,α 要几个周期,才回到冲击之前(第 21–30 个周期的平均)的 1.1 倍以内?(只有 ZIP,有"回到"可言:ZI-C 的 α,一直,很大;它的问题,在价格的偏差。)
pre = np.nanmean(res2["ZIP"][:, 20:30, 2])
first = next((t for t in range(31, 61) if np.nanmean(res2["ZIP"][:, t - 1, 2]) <= 1.1 * pre), None)
print(f"  ZIP:冲击之前,α = {pre:.1f};冲击之后,α 第一次,回到 1.1 倍以内:第 {first} 个周期(冲击之后的第 {first - 30} 个周期)")
for name in ("ZI-C", "ZIP"):
    bias = [(np.nanmean(res2[name][:, t - 1, 4]) - p2) / p2 for t in range(41, 61)]
    print(f"  {name}:第 41–60 个周期,平均成交价,比 p* 平均,{np.mean(bias):+.1%}")
输出:
第 31 个周期起:需求上移 40;新的均衡:成交 10 对,p* = 145(原来 8 对,p* = 125)
                周期 29    周期 30    周期 31    周期 32    周期 33    周期 34    周期 35    周期 40    周期 60
  p*              125      125      145      145      145      145      145      145      145
  ZI-C 平均价    122.0    121.4    136.8    136.9    137.0    136.2    136.8    136.6    136.8
  ZIP 平均价     125.0    125.1    142.4    143.8    144.5    144.7    144.8    145.4    144.9
  ZI-C α       19.2     19.0     20.7     21.2     21.4     21.4     20.9     20.8     20.6
  ZIP α         2.7      2.5      6.2      3.4      2.8      2.6      2.5      2.5      2.5
  ZI-C 效率    95.7%    96.2%    98.1%    98.0%    98.1%    97.9%    97.9%    97.9%    98.0%
  ZIP 效率     99.4%    99.4%    98.9%    99.3%    99.4%    99.3%    99.5%    99.5%    99.6%
  ZIP:冲击之前,α = 2.5;冲击之后,α 第一次,回到 1.1 倍以内:第 33 个周期(冲击之后的第 3 个周期)
  ZI-C:第 41–60 个周期,平均成交价,比 p* 平均,-5.7%
  ZIP:第 41–60 个周期,平均成交价,比 p* 平均,+0.0%
逐段看:
- ZIP:冲击的当期,平均成交价,从 125,到 142.4;第 32、33、34 个周期,是 143.8、144.5、144.7;到第 35 个周期,144.8,几乎,回到 p* = 145。α,在冲击的当期,跳到 6.2,到第 33 个周期,就回到了 2.8(冲击之前的 2.5 的 1.1 倍以内)。
- ZI-C:平均成交价,从 121,到 136.8:它,也,往上走了(因为,买家的愿付价,上限,上移了,报价的范围,也跟着移了),可是,一直,比 p 低约 5.7%*;α,从 19,到 21,没有,变小。
- 效率:两者,都在 98% 以上;ZIP,在 99% 以上。
- 提醒:ZIP 的交易者,在第 31 个周期,知道,自己的"愿付价",变了(这是,他们的私人信息),所以,报价,也会,立刻,跟着,移动一部分;市场价格,还是,要靠,学习,才能,对准新的均衡价。
八、第六步:零智能,在哪里,会失灵
Gode 和 Sunder 的结果,发表之后,Dave Cliff 和 Janet Bruten(1997 年,HP Labs 技术报告 HPL-97-141,《零还不够:连续双向拍卖市场里,智能的下限》)提出了一个批评:当市场的供给和需求,是不对称的,ZI 交易者的平均成交价,会明显偏离理论的均衡价;他们认为,Gode 和 Sunder 的结果,部分,是他们选择的实验设计,造成的。他们引入 ZIP,作为,“稍微多一点点智能”。
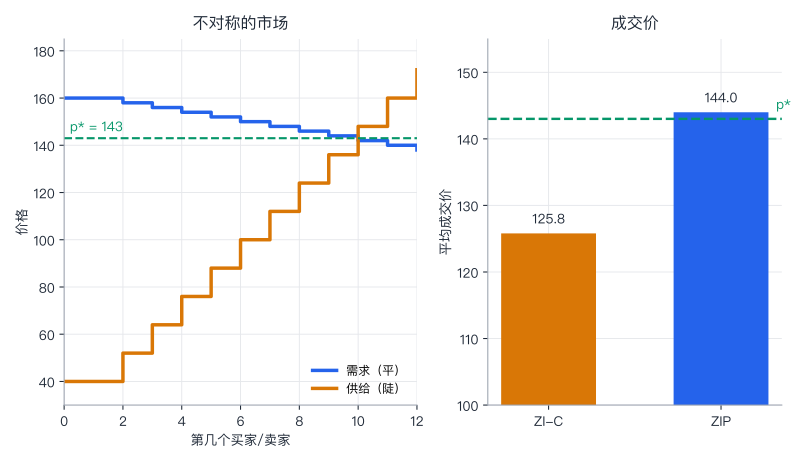
我们,来做一个,需求很平、供给很陡的市场:买家的愿付价,都在 138–160 之间;卖家的成本,从 40,一路,到 172。
# 换一个市场:需求很"平",供给很"陡"(买家的愿付价,都在 140–160 之间;卖家的成本,从 40 一直,到 172)
def schedule_asym():
    vals = np.array([160 - 2 * k for k in range(N)], float)           # 160, 158, ..., 138(平的需求)
    costs = np.array([40 + 12 * k for k in range(N)], float)           # 40, 52, ..., 172(陡的供给)
    return vals, costs
va, ca = schedule_asym()
qa, pa, sa, (loa, hia) = equilibrium(va, ca)
print(f"不对称的市场:买家 {va[0]:.0f}→{va[-1]:.0f};卖家 {ca[0]:.0f}→{ca[-1]:.0f};成交 {qa} 对,p* 在 [{loa:.0f}, {hia:.0f}],取 {pa:.1f};最大剩余 {sa:.0f}")
def run_periods_asym(kind, seed, n_periods):
    rng = np.random.default_rng(seed)
    traders = {("b", i): kind(rng, True, va[i]) for i in range(N)}
    traders.update({("s", j): kind(rng, False, ca[j]) for j in range(N)})
    out = []
    for t in range(n_periods):
        trades = play_period(kind, va, ca, rng, traders)
        prices = [p for _, _, p in trades]
        n_, eff_, al_, ex_ = measure(trades, va, ca, qa, pa, sa)
        out.append((n_, eff_, al_, np.mean(prices) if prices else np.nan))
    return out
print(f"  {'':<8}{'成交数':>7}{'效率':>8}{'α':>7}{'平均价':>8}{'平均价 − p*':>12}")
for name, kind in (("ZI-C", ZIC), ("ZIP", ZIP)):
    R = np.array([run_periods_asym(kind, 7000 + s, 20) for s in range(200)])
    last = R[:, 10:, :]                                    # 后 10 个周期
    print(f"  {name:<6}{last[:, :, 0].mean():>7.1f}{last[:, :, 1].mean():>8.1%}{np.nanmean(last[:, :, 2]):>7.1f}{np.nanmean(last[:, :, 3]):>8.1f}{np.nanmean(last[:, :, 3]) - pa:>+12.1f}")
输出:
不对称的市场:买家 160→138;卖家 40→172;成交 9 对,p* 在 [142, 144],取 143.0;最大剩余 576
              成交数      效率      α     平均价    平均价 − p*
  ZI-C      9.5   97.7%   18.8   125.8       -17.2
  ZIP       9.4   98.9%    1.8   144.0        +1.0
逐段看:
- 这个市场里:成交 9 对;均衡价,在 [142, 144];p = 143*。
- ZI-C:效率,97.7%(依然,很高!);可是,平均成交价,125.8,比 p 低 17.2*:偏差,比对称市场,大得多;α,18.8。
- ZIP:效率,98.9%;平均成交价,144.0,只比 p 高 1.0*;α,1.8。
- 为什么? 一个直觉(我没有,严格证明):ZI-C 的报价,是在"愿付价以下"、“成本以上"的整个区间里,均匀地抽。一个愿付价 150 的买家,报价,平均,只有 75 左右,离 p* = 143 很远;而卖家,在 [成本, 200] 里抽,成本很低的卖家,报价,也可以很低。成交价,被,报价的"范围”,决定,而不是,被,“均衡”,决定。配置的效率(谁,成交了),对这个,不敏感;价格,很敏感。
- 所以,零智能的"配置效率",是稳健的;“价格”,不是。
九、这个实验,说明了什么,没说明什么
说明了:
- 配置效率,主要,来自,市场的结构,加上"不亏本":ZI-U → ZI-C,效率,从 75% 到 96%,只加了一条约束。没有任何一个交易者,需要,聪明(第 7 讲,7.2 节)。
- 价格,要精确地,找到均衡价,需要"学习":ZIP,只多了,一点点学习(只看,最近的成交价和报价),α,就从 19,到 2.5,需求冲击之后,也,3 个周期,跟上。(和第 7 讲、第 12 讲:价格,传递信息;价格,是一种,被"交易",不断,修正的东西。)
- 零智能,也有"失灵"的地方:对称市场里,效率,很高;不对称市场里,价格,偏离很大。
没有说明:
- 真实的人,是不是零智能:不是;Vernon Smith 的,真人实验(1962 年)里,人类,收敛得,更快、更准(第 7 讲,7.3 节);
- 效率,是不是,被"不亏本"约束,“偷偷地"带进来的:有批评,认为,“不亏本"这条约束,已经,隐含了,个体的理性,不完全是,市场的结构(第 7 讲,7.3 节,后续文献)。所以,更稳妥的说法是:结构,加上,最低限度的理性,就能,走很远;
- 真实的市场:有成百上千的交易者,多件商品,有交易成本、有信息的不对称(第 20 讲),有,做市商、策略性的报价(第 18 讲)。
和后面的联系:
- 第 12 讲,完全竞争:零利润;价格,由,竞争,压到,成本;这里,ZIP 的价格,贴着 p*;
- 第 38 讲,有效市场:价格,反映,信息;这里,价格,靠,“看别人的报价”,学会;但,ZIP,是,学会,一个,不变的 p*;p* 变了,要几个周期,才跟上,这也是,一个,“价格,不会,瞬间,反映,所有信息"的小例子。
十、练习
1. 把 PMAX(报价的上限)从 200,改成 300,重新运行第三步(比较 ZI-U 和 ZI-C)。ZI-U 的平均成交价,会是多少?ZI-C 的效率和平均成交价,会怎么变?
提示:ZI-U 的报价,在 [1, 300] 上,均匀抽,平均 = (1 + 300) ÷ 2 = 150.5(运行结果:150.6)。ZI-C:效率,96.5%(几乎不变),平均成交价,127.4(原来是 121.1):卖家的报价上限,变高了,价格,被"拉"高了一点:价格,对"报价范围”,是敏感的;效率,不是。
2. 为什么,ZI-U 的效率,每次,都是 75.0%?如果,市场,改成,需求整体上移 40(第 31 个周期之后的市场),ZI-U 的效率,是多少?先手算,再运行。
提示:12 对,全都成交,总剩余 = 所有买家的愿付价之和 − 所有卖家的成本之和。原来:1740 − 1260 = 480,480 ÷ 640 = 75%。需求上移 40:愿付价之和 = 1740 + 12 × 40 = 2220;2220 − 1260 = 960;最大总剩余 = 1000;960 ÷ 1000 = 96%。
3. 把 ZIP 的学习速度 β,固定为 0.1(慢),和 0.5(快),各跑 100 个种子、10 个周期。哪个,收敛得更快?哪个,最后,更稳?
提示:(运行结果)β = 0.1:α,在第 1、2、3、5、10 个周期,是 14.9、7.7、5.2、3.3、2.1;β = 0.5:13.6、3.8、3.1、3.4、3.6。学得快的,早期,收敛得快,可是,最后,更"抖”(α,停在 3.6);学得慢的,慢,但,最后,更准(2.1)。这是学习里,一个,常见的权衡:速度,和噪声(第 1 讲:权衡)。
4. 把不对称的市场,反过来:需求很陡(买家的愿付价,200,188,176,……),供给很平(卖家的成本,100,102,104,……)。ZI-C 的平均成交价,会,高于,还是低于,均衡价?
提示:(运行结果)均衡:成交 8 对,p* 在 [114, 116],取 115;ZI-C,平均成交价,比 p* 高 7.6:偏差的符号,翻转了(这次,是供给,更平):ZI-C 的价格偏差,来自,供给和需求,形状的不对称;ZIP,会,学掉,这个偏差(你,可以,自己,验证)。
5. (开放题)这个实验,把"市场的好处”,分成了,结构、最低限度的理性、学习三个层次。如果,你要,设计一个,新的市场(比如,一个,碳排放的交易市场,第 23 讲),这三个层次,各,对应,设计里的什么?哪一部分,是,事实问题(比如,“这个规则,会不会,让价格收敛”),哪一部分,是价值判断(比如,“我们,要效率,还是,要,公平”)?
提示:结构 = 交易规则(谁,可以,报价,信息,多公开,怎么成交);最低限度的理性 = 参与者,不会,做明显亏本的交易(比如,需要,保证金、信息披露);学习 = 参与者,能看到,历史的成交价(价格,要透明)。事实:这些规则,会让配置效率、价格的收敛,变成多少,可以,用,这样的模拟(和真实的实验)检验;价值判断:效率,对谁,有利(第 23 讲,初始的配额,怎么分),是谁,得到了,效率,带来的好处。
十一、局限
- ZIP,是简化版:参数的范围,是我选的;结果的数字,对这些选择,是敏感的;定性的结论(学习,让价格,收敛;ZI-C,在不对称的市场,偏差大),比,数字,稳健;
- 每人,只有 1 件;真实的双向拍卖实验,每人,常有多件,有"边际单位"的次序;
- 成交的规则(先挂着的报价的价格;成交后,清空报价簿),是 Gode 和 Sunder 的版本之一;别的规则,会改变,价格的分布;
- 随机性:每个数字,是 200 次运行的平均;不同的种子,会,得到,略有差别的数字;
- 没有,交易成本、没有,策略。
参考
- Smith, V. L. (1962). An Experimental Study of Competitive Market Behavior. Journal of Political Economy, 70(2), 111–137.
- Gode, D. K., & Sunder, S. (1993). Allocative Efficiency of Markets with Zero-Intelligence Traders: Market as a Partial Substitute for Individual Rationality. Journal of Political Economy, 101(1), 119–137.
- Cliff, D. (1997). Minimal-Intelligence Agents for Bargaining Behaviors in Market-Based Environments. Hewlett-Packard Laboratories Technical Report HPL-97-91.(据引用;没有读到全文,对 ZIP 的描述,来自我对它的理解,细节,请读原文)
- Cliff, D., & Bruten, J. (1997). Zero Is Not Enough: On the Lower Limit of Agent Intelligence for Continuous Double Auction Markets. Hewlett-Packard Laboratories Technical Report HPL-97-141.
- Gjerstad, S., & Dickhaut, J. (1998). Price Formation in Double Auctions. Games and Economic Behavior, 22(1), 1–29.(另一类、基于"信念"的、会学习的交易者;本实验没有实现)