这一讲要回答六个问题:
- 通胀是怎么来的?需求、成本、预期,各起什么作用?
- 菲利普斯曲线是什么?通胀和失业,有没有取舍?
- 预期怎样改变这种取舍?为什么长期里没有取舍?
- 自然失业率是什么(第 27 讲留下的问题)?为什么难估?
- 降通胀要付出多大的代价?它取决于什么?
- 2021 到 2022 年美国的高通胀,和中国近年的低通胀,怎么看?
上一讲,我们的 AD–AS 里,用的是物价水平。可是,你每天听到的,是通胀率,是物价涨得有多快。这一讲,我们把"水平"换成"变化率",你会看到,上一讲那条向上倾斜的短期供给曲线,换个角度看,就是菲利普斯曲线。
一、你和老板的工资合同
你在一家公司上班,年薪 12 万元。年底,你和老板谈明年的工资。合同一签,一年不变。
你们都不知道明年的物价,只能猜。假设你们都预期物价涨 2%,于是约定涨 2%,12.24 万元。
先停一下:如果明年物价实际涨了 5%,谁赚了,谁亏了?赚亏多少?
你的名义工资涨了 2%,物价涨了 5%,你的实际购买力:1.02 ÷ 1.05 − 1 ≈ −2.9%,下降了。老板付出的实际成本,下降了 2.9%,他赚了。反过来,如果你们预期 5%、签了 5%,实际只涨了 2%,你的实际工资涨了 2.9%,老板亏了。
这里的关键是:合同是按"预期"定的。 所有的工资合同、价格合同、贷款合同,都是按对未来物价的预期定的。预期本身,会影响实际的通胀,这是这一讲的主线。
二、通胀是怎么来的
先把几个来源,放在一起:
- 需求拉动:总需求太强,产出高于潜在水平(上一讲的"过热"),企业提价,工人要求加薪。这是 AD 曲线右移带来的通胀。
- 成本推动(供给冲击):油价、原材料、供应链的冲击,推高企业的成本,企业提价。这是 SRAS 曲线向上移动带来的通胀(上一讲的滞胀)。
- 预期和惯性:人们预期物价会涨,工资和价格的合同,就按这个定;于是,物价真的涨了。通胀有惯性。
- 货币:长期里,货币增长远快于产出,通胀不可避免(第 30 讲)。
上一讲的短期供给曲线,写成水平:P = Pe + k × (Y − Y*) + s。把它换成变化率,就是:
通胀 = 预期通胀 + κ × 产出缺口 + 供给冲击
这就是菲利普斯曲线(用产出缺口的形式)。κ 衡量的,是通胀对经济冷热的敏感程度。再用上一讲的奥肯定律(产出缺口大约是失业率偏离自然水平的 2.4 倍),可以换成失业率的形式:
通胀 − 预期通胀 = −β × (失业率 − 自然失业率) + 供给冲击
经济越热(失业率低于自然水平),通胀比预期越高;经济越冷,通胀比预期越低。
三、菲利普斯曲线:从"菜单"到"没有取舍"
3.1 一段历史
- 1958 年,新西兰出生的经济学家 A. W. Phillips(Economica,25 卷 100 期),用英国 1861 到 1957 年的数据,发现:失业率越低,工资上涨越快。
- 1960 年,Paul Samuelson 和 Robert Solow(American Economic Review 论文与会议录,50 卷 2 期),把它改成美国的通胀和失业的关系,说,政策制定者面前,似乎有一张"菜单":想要更低的失业,就要接受更高的通胀。
- 1967 到 1968 年,Milton Friedman(1968,American Economic Review,58 卷 1 期,他的美国经济学会主席演说)和 Edmund Phelps,提出了反对意见:这个取舍,不可能长期存在。因为,一旦通胀持续高于人们的预期,人们就会调整预期;预期一变,曲线就整条移动。长期里,失业率会回到由经济的结构决定的水平,也就是自然失业率(Friedman 的说法),与通胀无关。
- 1970 年代,美国同时出现高通胀和高失业(滞胀),“菜单"崩塌了。这被看作是支持 Friedman 和 Phelps 的证据。
3.2 代码验证:美国的数据
import numpy as np

# 菲利普斯曲线:通胀和失业,是不是此消彼长?美国,1949–2024 年。
# 来源:美联储圣路易斯分行 FRED(UNRATE,CPIAUCSL,GDPC1,GDPPOT),2026 年 10 月下载后我算好的。
# 每项:年份: (全年平均失业率 %,当年 12 月的消费者物价同比涨幅 %,产出缺口 %,缺口用的是 CBO 事后估计的潜在 GDP)。
data = {
    1949: (6.05, -1.83, -1.31), 1950: (5.21, 5.80, 1.49), 1951: (3.28, 5.96, 4.08), 1952: (3.03, 0.91, 2.57),
        1953: (2.93, 0.60, 2.74), 1954: (5.59, -0.37, -0.90), 1955: (4.37, 0.37, 3.46), 1956: (4.12, 2.83, 2.90),
        1957: (4.30, 3.04, 1.92), 1958: (6.84, 1.76, -2.34), 1959: (5.45, 1.52, 0.53), 1960: (5.54, 1.36, -0.98),
        1961: (6.69, 0.67, -2.30), 1962: (5.57, 1.23, -0.23), 1963: (5.64, 1.65, -0.19), 1964: (5.16, 1.20, 1.12),
        1965: (4.51, 1.92, 3.14), 1966: (3.79, 3.36, 5.32), 1967: (3.84, 3.28, 3.55), 1968: (3.56, 4.71, 3.93),
        1969: (3.49, 5.90, 2.76), 1970: (4.98, 5.57, -0.74), 1971: (5.95, 3.27, -0.74), 1972: (5.60, 3.41, 1.18),
        1973: (4.86, 8.94, 3.38), 1974: (5.64, 12.10, -0.69), 1975: (8.47, 7.13, -4.12), 1976: (7.70, 5.04, -2.03),
        1977: (7.05, 6.68, -0.75), 1978: (6.07, 8.99, 1.23), 1979: (5.85, 13.25, 0.88), 1980: (7.18, 12.35, -2.02),
        1981: (7.62, 8.91, -1.82), 1982: (9.71, 3.83, -6.22), 1983: (9.60, 3.79, -4.79), 1984: (7.51, 4.04, -1.12),
        1985: (7.19, 3.79, -0.45), 1986: (7.00, 1.19, -0.39), 1987: (6.18, 4.33, -0.20), 1988: (5.49, 4.41, 0.87),
        1989: (5.26, 4.64, 1.60), 1990: (5.62, 6.25, 0.69), 1991: (6.85, 2.98, -2.00), 1992: (7.49, 2.97, -1.14),
        1993: (6.91, 2.81, -1.14), 1994: (6.10, 2.60, -0.03), 1995: (5.59, 2.53, -0.27), 1996: (5.41, 3.38, 0.34),
        1997: (4.94, 1.70, 1.06), 1998: (4.50, 1.61, 1.41), 1999: (4.22, 2.68, 1.88), 2000: (3.97, 3.44, 1.75),
        2001: (4.74, 1.60, -0.78), 2002: (5.78, 2.48, -1.74), 2003: (5.99, 2.04, -1.35), 2004: (5.54, 3.34, -0.06),
        2005: (5.08, 3.34, 0.85), 2006: (4.61, 2.52, 1.28), 2007: (4.62, 4.11, 1.19), 2008: (5.80, -0.02, -0.63),
        2009: (9.28, 2.81, -4.66), 2010: (9.61, 1.44, -3.34), 2011: (8.93, 3.06, -3.25), 2012: (8.07, 1.76, -2.64),
        2013: (7.36, 1.51, -2.33), 2014: (6.16, 0.65, -1.73), 2015: (5.28, 0.64, -0.82), 2016: (4.88, 2.05, -1.05),
        2017: (4.36, 2.13, -0.63), 2018: (3.89, 2.00, 0.28), 2019: (3.68, 2.32, 0.74), 2020: (8.10, 1.32, -3.28),
        2021: (5.35, 7.17, 0.81), 2022: (3.65, 6.40, 0.92), 2023: (3.62, 3.32, 1.20), 2024: (4.03, 2.87, 1.49)
}

def span(a, b, lag=False):
    ys = [y for y in data if a <= y <= b and (not lag or y - 1 in data)]
    u = np.array([data[y][0] for y in ys])
    p = np.array([data[y][1] - (data[y - 1][1] if lag else 0) for y in ys])      # lag=True:看通胀的"变化"
    return u, p

print("一、通胀(水平)和失业率:不同时期的关系")
for a, b in ((1961, 1969), (1970, 1979), (1980, 1983), (1984, 2019), (2020, 2024), (1961, 2019)):
    u, p = span(a, b)
    slope = np.polyfit(u, p, 1)[0]
    print(f"  {a}–{b}({len(u)} 年):相关系数 {np.corrcoef(u, p)[0, 1]:+.2f},失业率每高 1 个百分点,通胀平均相差 {slope:+.2f} 个百分点")

print("\n二、预期加进来以后:通胀的'变化'和失业率(假设预期通胀 = 上一年的通胀,所以,通胀的变化 = 通胀 - 预期)")
rng = np.random.default_rng(33)
for a, b in ((1961, 2019), (1961, 1983), (1984, 2019)):
    u, d = span(a, b, lag=True)
    slope, icpt = np.polyfit(u, d, 1)
    print(f"  {a}–{b}:通胀的变化 = {icpt:.2f} + ({slope:.2f}) × 失业率,相关系数 {np.corrcoef(u, d)[0, 1]:+.2f}", end="")
    est = []
    for _ in range(2000):
        i = rng.integers(0, len(u), len(u)); s, c = np.polyfit(u[i], d[i], 1)
        if s < 0: est.append(-c / s)                                   # 通胀不变时的失业率 = 自然失业率的估计
    lo, mid, hi = np.percentile(est, [2.5, 50, 97.5])
    print(f"\n      通胀不变时的失业率(自然失业率的估计):点估计 {-icpt / slope:.2f}%;自助法(2000 次重抽样)的 95% 区间 {lo:.2f}% 到 {hi:.2f}%(有 {len(est) / 2000:.0%} 的重抽样里,斜率为负)")

print("\n三、2019–2024 年:")
for y in range(2019, 2025):
    print(f"  {y}:失业率 {data[y][0]:.2f}%,通胀 {data[y][1]:.2f}%(比上一年 {data[y][1] - data[y - 1][1]:+.2f}),产出缺口 {data[y][2]:+.2f}%")
输出:
一、通胀(水平)和失业率:不同时期的关系
  1961–1969(9 年):相关系数 -0.88,失业率每高 1 个百分点,通胀平均相差 -1.39 个百分点
  1970–1979(10 年):相关系数 -0.17,失业率每高 1 个百分点,通胀平均相差 -0.49 个百分点
  1980–1983(4 年):相关系数 -0.98,失业率每高 1 个百分点,通胀平均相差 -3.11 个百分点
  1984–2019(36 年):相关系数 -0.03,失业率每高 1 个百分点,通胀平均相差 -0.03 个百分点
  2020–2024(5 年):相关系数 -0.44,失业率每高 1 个百分点,通胀平均相差 -0.58 个百分点
  1961–2019(59 年):相关系数 +0.07,失业率每高 1 个百分点,通胀平均相差 +0.13 个百分点

二、预期加进来以后:通胀的'变化'和失业率(假设预期通胀 = 上一年的通胀,所以,通胀的变化 = 通胀 - 预期)
  1961–2019:通胀的变化 = 2.46 + (-0.41) × 失业率,相关系数 -0.33
      通胀不变时的失业率(自然失业率的估计):点估计 6.01%;自助法(2000 次重抽样)的 95% 区间 4.90% 到 8.69%(有 99% 的重抽样里,斜率为负)
  1961–1983:通胀的变化 = 5.20 + (-0.85) × 失业率,相关系数 -0.58
      通胀不变时的失业率(自然失业率的估计):点估计 6.15%;自助法(2000 次重抽样)的 95% 区间 5.23% 到 8.17%(有 100% 的重抽样里,斜率为负)
  1984–2019:通胀的变化 = 0.17 + (-0.03) × 失业率,相关系数 -0.04
      通胀不变时的失业率(自然失业率的估计):点估计 4.77%;自助法(2000 次重抽样)的 95% 区间 -9.57% 到 19.87%(有 58% 的重抽样里,斜率为负)

三、2019–2024 年:
  2019:失业率 3.68%,通胀 2.32%(比上一年 +0.32),产出缺口 +0.74%
  2020:失业率 8.10%,通胀 1.32%(比上一年 -1.00),产出缺口 -3.28%
  2021:失业率 5.35%,通胀 7.17%(比上一年 +5.85),产出缺口 +0.81%
  2022:失业率 3.65%,通胀 6.40%(比上一年 -0.77),产出缺口 +0.92%
  2023:失业率 3.62%,通胀 3.32%(比上一年 -3.08),产出缺口 +1.20%
  2024:失业率 4.03%,通胀 2.87%(比上一年 -0.45),产出缺口 +1.49%
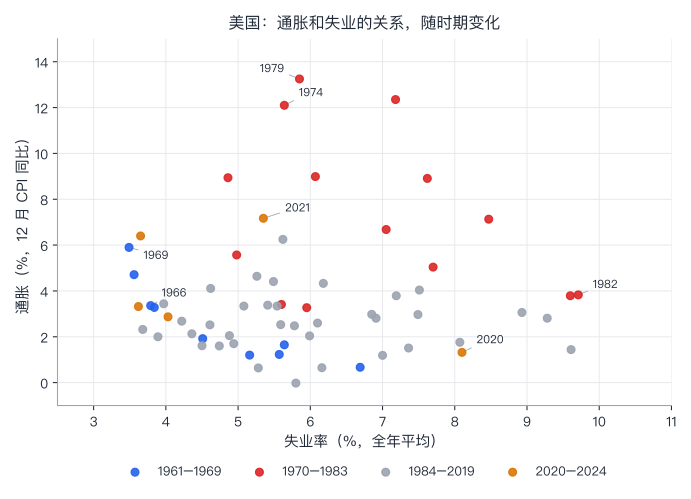
逐段看第一部分:
- 1961 到 1969 年:相关系数 −0.88:失业率越低,通胀越高:一条清楚的菲利普斯曲线。这正是 Samuelson 和 Solow 看到的。
- 1970 到 1979 年:相关系数只有 −0.17,图上,红点散开了:滞胀的年份,失业率和通胀,都高。(1980 到 1983 年的相关系数 −0.98,只有 4 个点,很大程度上,是 1982 年高失业、通胀下降的反通胀。)
- 1984 到 2019 年:相关系数 −0.03,斜率几乎为零:36 年里,几乎看不到通胀和失业率之间的关系。灰点,是一大片。
- 1961 到 2019 年全部:相关系数 +0.07,把几个时期混在一起,曲线"消失"了。
- 一个观察:这就是为什么,“菲利普斯曲线是不是还在”,这个问题,常常得不出一致的答案:它取决于你看哪个时期,以及你有没有把预期考虑进去。
第二部分:把预期加进来(假设预期 = 上一年的通胀,所以,通胀的变化 = 通胀 − 预期):
- 1961 到 1983 年:通胀的变化 = 5.20 − 0.85 × 失业率,相关系数 −0.58。失业率越低,通胀不是维持在某个水平,而是加速上升;通胀不变时的失业率,是 6.15%。
- 1984 到 2019 年:斜率几乎为零(−0.03),相关系数 −0.04:加进预期之后,这一段,还是没有关系。
3.3 为什么"菜单"会崩塌
用一个小模型,一年一年地算。用上面的菲利普斯曲线:通胀 = 预期 + κ × 缺口,κ = 0.5;预期 = 上一年的通胀。如果央行想让产出,一直比潜在水平高 1%(比如,想多创造些工作)(这一部分的算法,在 5.1 节的代码第一部分):
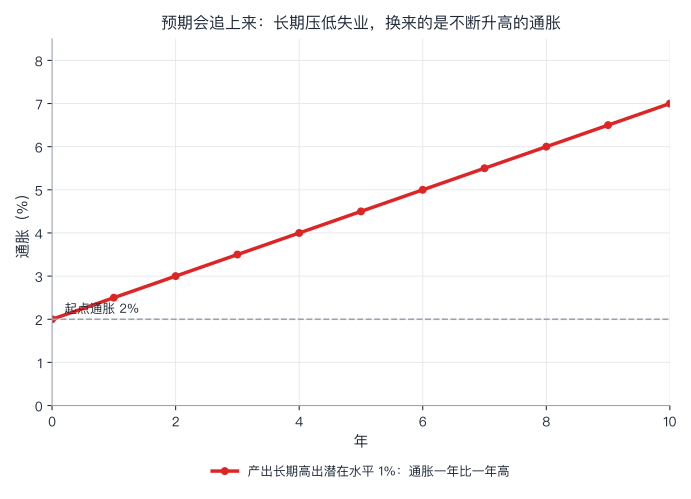
- 起点通胀 2%。第 1 年,通胀 2.5%;第 2 年,3.0%;第 5 年,4.5%;第 10 年,7.0%。
- 通胀每年多加 0.5 个百分点,没有尽头:要让产出持续高于潜在水平,通胀要一年比一年高(因为,预期每年追上来)。
这就是 Friedman 和 Phelps 说的:想靠通胀,换来永久的低失业,换到的,是一路上升的通胀。 菜单,只在预期还没有调整的时候有效。
小结: 通胀 = 预期通胀 + κ × 产出缺口 + 供给冲击。1960 年代美国的数据,是一条清楚的向下的菲利普斯曲线;1970 年代,它消失了;1984 年以后的 36 年,几乎看不出关系。预期会追上来:长期压低失业,换来的是加速的通胀。
四、自然失业率
4.1 它是什么
第 27 讲说过:经济再好,也不会有"零失业”,总有人在换工作。自然失业率,就是没有周期性失业时的那个失业率:它包括:
- 摩擦性失业:找工作、招人,都需要时间(第 20 讲:信息不完全);
- 结构性失业:工人的技能,和岗位的要求,不匹配,或者,工资高于市场出清的水平(第 13 讲、第 9 讲)。
失业分为自然的和周期性的(经济冷热带来的)。自然失业率,在这一讲里,等于"通胀不变时的失业率"(NAIRU,不加速通胀的失业率)。
4.2 它从哪来:工人的流动
一个简单的模型:每个月,有工作的人里,比例 s 的人失去工作;没工作的人里,比例 f 的人找到工作。失业率的变化,是新失业的,减去找到工作的。不再变化的时候,失业率是:
u* = s ÷ (s + f)
# 自然失业率从哪来:工人在"有工作"和"没工作"之间流动。
#   每个月,有工作的人里,比例 s 的人失去工作(离职率);没工作的人里,比例 f 的人找到工作(找到工作的概率)。
#   失业率的变化 = s × (1 - u) - f × u;不再变化时,u* = s ÷ (s + f)。
# 玩具数字(一个月为一期),不对应任何国家。
def steady(s, f): return s / (s + f)

def run(months, s_path, f_path, u0):
    u, out = u0, []
    for t in range(months):
        u = u + s_path(t) * (1 - u) - f_path(t) * u
        out.append(u)
    return out

s0, f0 = 0.015, 0.25
u0 = steady(s0, f0)
print(f"基准:每月离职率 s={s0:.1%},找到工作的概率 f={f0:.0%}:自然失业率 u* = {u0:.2%}")
print(f"  找工作更慢(f 降到 20%):u* = {steady(s0, 0.20):.2%};  找工作更慢(f 降到 15%):u* = {steady(s0, 0.15):.2%}")
print(f"  裁员更多(s 升到 2.5%):u* = {steady(0.025, f0):.2%}")
print("  同样的失业率,可以来自很不一样的流动:s=1.5%、f=25% 和 s=3%、f=50%,u* 都是", f"{steady(0.015, 0.25):.2%} 和 {steady(0.03, 0.50):.2%}", "(但后者里,工人换工作的频率高一倍)")

print("\n一次衰退:第 1–12 个月,s 升到 2.2%,f 降到 18%(企业裁员,也不太招人);第 13 个月起恢复原样")
sp = lambda t: 0.022 if t < 12 else s0
fp = lambda t: 0.18 if t < 12 else f0
path = run(48, sp, fp, u0)
for t in (0, 5, 11, 12, 17, 23, 35, 47):
    print(f"  第 {t + 1:>2} 个月:失业率 {path[t]:.2%}")
print(f"  衰退期间,这套流动对应的稳态失业率是 {steady(0.022, 0.18):.2%},实际失业率上升的速度,被每个月的流动限制,到第 12 个月只有 {path[11]:.2%},还没到;恢复之后,要 {next(t - 11 for t in range(12, 48) if path[t] < u0 + 0.005)} 个月,才回到 u* 附近(差 0.5 个百分点以内)")

print("\n如果找工作的难度,永久变大了(比如,技能不匹配,f 从 25% 永久降到 18%):")
path2 = run(60, lambda t: s0, lambda t: 0.18, u0)
for t in (11, 23, 59):
    print(f"  第 {t + 1:>2} 个月:失业率 {path2[t]:.2%}(新的 u* = {steady(s0, 0.18):.2%})")
print("  这时,失业率不会自己回到老的水平:自然失业率,本身变了(结构性的变化),不是周期性的")
输出:
基准:每月离职率 s=1.5%,找到工作的概率 f=25%:自然失业率 u* = 5.66%
  找工作更慢(f 降到 20%):u* = 6.98%;  找工作更慢(f 降到 15%):u* = 9.09%
  裁员更多(s 升到 2.5%):u* = 9.09%
  同样的失业率,可以来自很不一样的流动:s=1.5%、f=25% 和 s=3%、f=50%,u* 都是 5.66% 和 5.66% (但后者里,工人换工作的频率高一倍)

一次衰退:第 1–12 个月,s 升到 2.2%,f 降到 18%(企业裁员,也不太招人);第 13 个月起恢复原样
  第  1 个月:失业率 6.72%
  第  6 个月:失业率 9.54%
  第 12 个月:失业率 10.54%
  第 13 个月:失业率 9.25%
  第 18 个月:失业率 6.43%
  第 24 个月:失业率 5.78%
  第 36 个月:失业率 5.66%
  第 48 个月:失业率 5.66%
  衰退期间,这套流动对应的稳态失业率是 10.89%,实际失业率上升的速度,被每个月的流动限制,到第 12 个月只有 10.54%,还没到;恢复之后,要 8 个月,才回到 u* 附近(差 0.5 个百分点以内)

如果找工作的难度,永久变大了(比如,技能不匹配,f 从 25% 永久降到 18%):
  第 12 个月:失业率 7.54%(新的 u* = 7.69%)
  第 24 个月:失业率 7.68%(新的 u* = 7.69%)
  第 60 个月:失业率 7.69%(新的 u* = 7.69%)
  这时,失业率不会自己回到老的水平:自然失业率,本身变了(结构性的变化),不是周期性的
逐段看:
- 基准:每月离职率 1.5%,找到工作的概率 25%:u* = 1.5 ÷ 26.5 ≈ 5.66%。
- 找工作更慢(f 降到 20% 或 15%):u* 升到 6.98% 或 9.09%;裁员更多(s 升到 2.5%):9.09%。
- 同样的失业率,可以来自很不一样的流动:(s = 1.5%、f = 25%)和(s = 3%、f = 50%),u* 都是 5.66%,但后者里,工人换工作的频率高一倍。失业率,不告诉你这个经济里,有多少人在流动。
- 一次衰退:裁员增加、招人减少,失业率不是一下子跳到新的水平,而是逐月爬升(到第 12 个月,10.54%);恢复之后,也不是马上回去,要 8 个月,才回到老水平附近。
- 结构性的变化:如果找工作永久地变难了(f 从 25% 降到 18%),失业率会升到一个新的自然水平(7.69%),不会自己回来。这时,不是周期性的,是自然失业率本身变了。
(这是一个玩具模型,参数不对应任何一个国家。)
4.3 为什么难估
自然失业率,看不见,只能从数据里估。我们用 3.2 节的方法(通胀的变化对失业率回归,通胀不变时的失业率)估计,并用自助法(在数据里反复重抽样,每次重估一遍),看估计有多不稳:
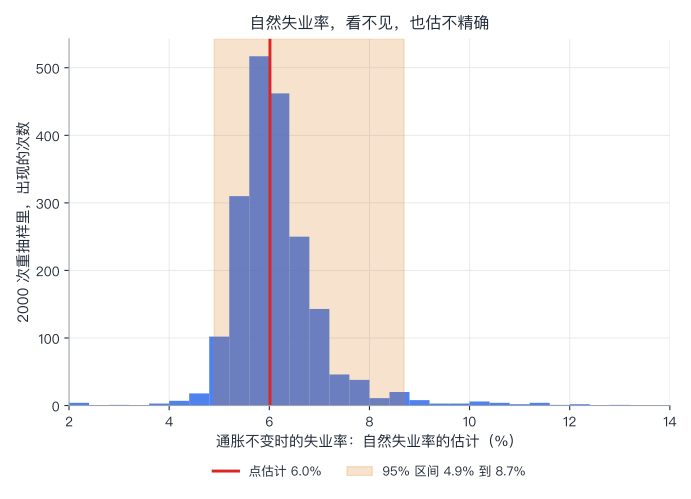
- 1961 到 2019 年:点估计 6.01%,但 95% 的区间,是 4.90% 到 8.69%,宽达近 4 个百分点。
- 1961 到 1983 年:点估计 6.15%,区间 5.23% 到 8.17%。
- 1984 到 2019 年:斜率几乎为零,区间是 −9.57% 到 19.87%,什么都说明不了。有 42% 的重抽样里,斜率根本不是负的,估出来的"自然失业率",没有意义。
- 文献也这样说:Douglas Staiger、James Stock 和 Mark Watson 1997 年(Journal of Economic Perspectives,11 卷 1 期)估计美国自然失业率,据他们的工作论文,1990 年,95% 的置信区间是 5.1% 到 7.7%:同样很宽。
所以,“自然失业率是多少”,是一个需要估的、不确定的数。央行如果把政策建在它上面,要小心:这也是上一讲和第 31 讲提到的"产出缺口看不见"的同一个问题。
五、降通胀的代价
5.1 谁也不信 vs 完全可信
假设通胀已经 8% 了,央行想降到 2%,3 年走完(8 → 6 → 4 → 2)。如果大家不信央行的话,预期就是上一年的通胀,预期降得慢,要把实际通胀压下去,就得让经济足够冷(产出缺口为负)。如果大家信,预期直接跟着央行公布的路径走,通胀自然下来,不需要经济变冷。
我们用公式,设可信度为 w:预期 = w × 公布的路径 + (1 − w) × 上一年的通胀。
import numpy as np

# 预期加进来的菲利普斯曲线:通胀 = 预期通胀 + k × 产出缺口(缺口用 % 表示,没有供给冲击)。
# 玩具参数:k = 0.5:产出比潜在水平高 1%,通胀比预期高 0.5 个百分点。
k = 0.5

print("一、央行想让产出一直比潜在水平高 1%(比如,想多创造些工作),预期 = 上一年的通胀(适应性预期),起点通胀 2%:")
pi = 2.0
for t in range(1, 11):
    pi = pi + k * 1.0                                   # 通胀 = 预期(上一年的通胀)+ k × 缺口
    if t in (1, 2, 5, 10): print(f"  第 {t:>2} 年:通胀 {pi:.1f}%")
print("  通胀每年多加 0.5 个百分点,没有尽头:想靠通胀换来永久的高产出,换到的是一路上升的通胀")

print("\n二、把通胀从 8% 降到 2%,3 年走完(8 → 6 → 4 → 2)。如果央行的话,有一部分人信(可信度 w),预期 = w × 公布的路径 + (1-w) × 上一年的通胀;各年需要的产出缺口,累计是多少?")
path = [8, 6, 4, 2]
for w in (0.0, 0.25, 0.5, 0.75, 1.0):
    total, pi_prev = 0.0, 8.0
    gaps = []
    for t in (1, 2, 3):
        expected = w * path[t] + (1 - w) * pi_prev
        gap = (path[t] - expected) / k                  # 要让通胀走到路径上,需要的产出缺口
        gaps.append(gap); total += gap; pi_prev = path[t]
    print(f"  可信度 w={w:.2f}:每年的缺口 {[round(g, 1) for g in gaps]},累计 {total:+.1f}(百分点·年)")
print("  公式:每年缺口 = (1 - w) × (-2) ÷ k = -4 × (1 - w);w=0(谁也不信)累计 -12,w=1(完全可信)累计 0")

print("\n三、真实的一次:美国 1979–1986 年(沃尔克的反通胀)。数据:FRED(失业率、CPI 同比、产出缺口:CBO 事后估计的潜在 GDP)")
data = {1979: (5.85, 13.25, 0.88), 1980: (7.18, 12.35, -2.02), 1981: (7.62, 8.91, -1.82), 1982: (9.71, 3.83, -6.22),
        1983: (9.60, 3.79, -4.79), 1984: (7.51, 4.04, -1.12), 1985: (7.19, 3.79, -0.45), 1986: (7.00, 1.19, -0.39)}
for y, (u, p, g) in data.items():
    print(f"  {y}:失业率 {u:.2f}%,通胀 {p:5.2f}%,产出缺口 {g:+5.2f}%")
drop = data[1979][1] - data[1983][1]
for end in (1983, 1986):
    cum = sum(g for y, (u, p, g) in data.items() if 1980 <= y <= end and g < 0)
    print(f"  1979 到 1983 年,通胀从 {data[1979][1]:.2f}% 降到 {data[1983][1]:.2f}%,降了 {drop:.2f} 个百分点;1980–{end} 年累计的负缺口 {cum:.2f}(百分点·年)→ 每降 1 个百分点的通胀,付出 {-cum / drop:.2f} 个百分点·年的产出")
print("  对照第一部分的玩具:谁也不信(w=0)时,每降 1 个百分点,要付出 1/k = 2 个百分点·年")
print("  另:联邦基金利率的月度均值,1981 年 6 月达到 19.1%;失业率的月度最高值,1982 年 12 月是 10.8%(FRED)")
输出:
一、央行想让产出一直比潜在水平高 1%(比如,想多创造些工作),预期 = 上一年的通胀(适应性预期),起点通胀 2%:
  第  1 年:通胀 2.5%
  第  2 年:通胀 3.0%
  第  5 年:通胀 4.5%
  第 10 年:通胀 7.0%
  通胀每年多加 0.5 个百分点,没有尽头:想靠通胀换来永久的高产出,换到的是一路上升的通胀

二、把通胀从 8% 降到 2%,3 年走完(8 → 6 → 4 → 2)。如果央行的话,有一部分人信(可信度 w),预期 = w × 公布的路径 + (1-w) × 上一年的通胀;各年需要的产出缺口,累计是多少?
  可信度 w=0.00:每年的缺口 [-4.0, -4.0, -4.0],累计 -12.0(百分点·年)
  可信度 w=0.25:每年的缺口 [-3.0, -3.0, -3.0],累计 -9.0(百分点·年)
  可信度 w=0.50:每年的缺口 [-2.0, -2.0, -2.0],累计 -6.0(百分点·年)
  可信度 w=0.75:每年的缺口 [-1.0, -1.0, -1.0],累计 -3.0(百分点·年)
  可信度 w=1.00:每年的缺口 [0.0, 0.0, 0.0],累计 +0.0(百分点·年)
  公式:每年缺口 = (1 - w) × (-2) ÷ k = -4 × (1 - w);w=0(谁也不信)累计 -12,w=1(完全可信)累计 0

三、真实的一次:美国 1979–1986 年(沃尔克的反通胀)。数据:FRED(失业率、CPI 同比、产出缺口:CBO 事后估计的潜在 GDP)
  1979:失业率 5.85%,通胀 13.25%,产出缺口 +0.88%
  1980:失业率 7.18%,通胀 12.35%,产出缺口 -2.02%
  1981:失业率 7.62%,通胀  8.91%,产出缺口 -1.82%
  1982:失业率 9.71%,通胀  3.83%,产出缺口 -6.22%
  1983:失业率 9.60%,通胀  3.79%,产出缺口 -4.79%
  1984:失业率 7.51%,通胀  4.04%,产出缺口 -1.12%
  1985:失业率 7.19%,通胀  3.79%,产出缺口 -0.45%
  1986:失业率 7.00%,通胀  1.19%,产出缺口 -0.39%
  1979 到 1983 年,通胀从 13.25% 降到 3.79%,降了 9.46 个百分点;1980–1983 年累计的负缺口 -14.85(百分点·年)→ 每降 1 个百分点的通胀,付出 1.57 个百分点·年的产出
  1979 到 1983 年,通胀从 13.25% 降到 3.79%,降了 9.46 个百分点;1980–1986 年累计的负缺口 -16.81(百分点·年)→ 每降 1 个百分点的通胀,付出 1.78 个百分点·年的产出
  对照第一部分的玩具:谁也不信(w=0)时,每降 1 个百分点,要付出 1/k = 2 个百分点·年
  另:联邦基金利率的月度均值,1981 年 6 月达到 19.1%;失业率的月度最高值,1982 年 12 月是 10.8%(FRED)
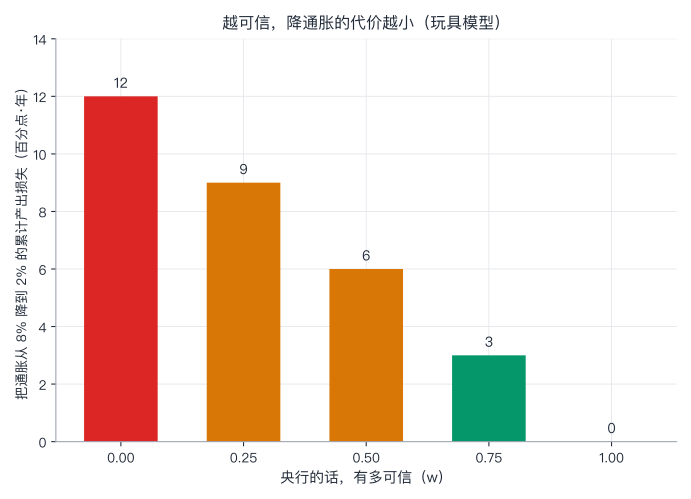
逐段看:
- 第一部分:和 3.3 节相同的 κ = 0.5:想让产出持续高出潜在水平 1%,通胀每年多加 0.5 个百分点。
- 第二部分:谁也不信(w = 0):每年要 −4% 的缺口,累计 −12(百分点·年);信一半(w = 0.5):累计 −6;完全可信(w = 1):不需要经济变冷,累计 0。可信度,决定降通胀的代价。
- 一个提醒:这是个玩具模型:可信度,不是一个想要就有的数,央行要"挣"它。Thomas Sargent 1982 年(《四次大通胀的终结》,收在 Robert Hall 编的 Inflation: Causes and Effects 里)研究了两次世界大战之间,欧洲四个国家(奥地利、匈牙利、波兰、德国)的恶性通胀,发现,每一次,都是靠一次性的、彻底的财政和货币政策的转变,近乎一夜之间结束的:他的论点是,如果政策的转变足够彻底,预期会马上调整,通胀可以很快结束。(“可信的降通胀没有代价"这个说法,更多来自后来的文献,不是这篇文章的原话。)
5.2 真实的一次:沃尔克的反通胀
1979 年 10 月 6 日,美联储在主席 Paul Volcker 领导下,改变了控制货币的方式:不再盯着联邦基金利率,改为盯着银行准备金的数量(据美联储历史网站)。之后,利率大幅上升(联邦基金利率月均值,1981 年 6 月达到 19.1%)。
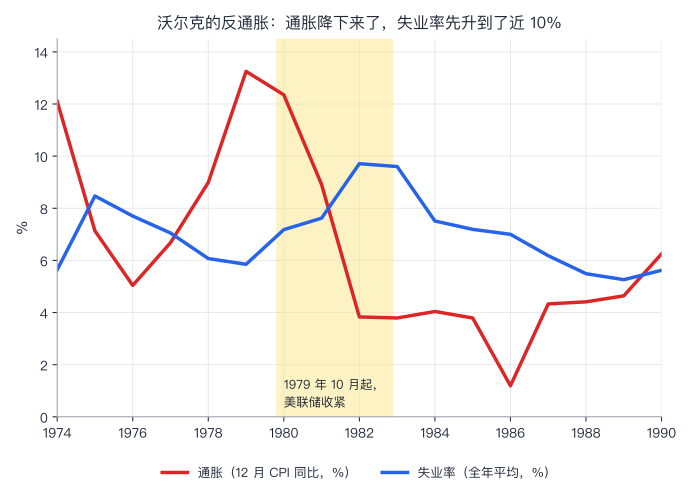
代码第三部分的结果:
- 通胀:从 1979 年的 13.25%,降到 1983 年的 3.79%,降了 9.46 个百分点。
- 失业率:从 1979 年的 5.85%,升到 1982 年的 9.71%(年均),月度最高点是 1982 年 12 月的 10.8%。
- 产出缺口:1980 到 1983 年累计 −14.85(百分点·年),1980 到 1986 年累计 −16.81。
- 牺牲率(sacrifice ratio):每降 1 个百分点的通胀,付出 1.57 到 1.78 个百分点·年的产出损失。和玩具模型里(谁也不信)的 1/κ = 2,在同一个量级。
局限:(1)产出缺口,是用事后估的潜在 GDP 算的,会随估计变。(2)这个时期,美国同时发生了别的事(油价变动、金融管制放松、两次衰退):不能把全部的损失,都算在"反通胀"头上。(3)沃尔克的收紧,对降通胀的作用有多大,有多少是因为人们后来相信了它(可信度),学术上有不同的看法(据对相关文献的概述)。
小结: 降通胀的代价,取决于预期调整得有多快,也就是可信度;预期调整得慢,代价大。美国沃尔克时期,通胀降了 9.46 个百分点,累计产出损失约 14.85 到 16.81 个百分点·年,大约每降 1 个百分点,损失 1.6 到 1.8 个百分点·年。
六、通胀的成本,和为什么目标是 2%
6.1 通胀有什么坏处
- 预期到的通胀:(1)鞋底成本:人们为了少持有现金,要多跑几趟银行;(2)菜单成本:企业要频繁改价(上一讲);(3)税制扭曲:税率表、折旧,常常不按通胀调整,通胀让人们多交税;(4)计价单位混乱:钱这把"尺子”,在伸缩,合同和比较变难。
- 未预期的通胀:再分配,本讲开头的工资合同:通胀比预期高,债务人(借款的人)受益,债权人受损;工资落后于物价的人受损。它还让价格噪音变大:企业分不清,一个价格的上涨,是整体的通胀,还是自己产品的需求变强了。
6.2 为什么不是 0%
通胀这么多坏处,为什么,大多数央行,把目标,定在正的 2% 左右,而不是零?常被提到的理由有几个(它们不互相排斥,各国央行的说法,也不尽相同):
- 工资下调很难(上一讲):有一点通胀,实际工资才有下调的空间,劳动力市场才更容易调整;
- 零利率下限(第 31 讲):通胀太低,实际利率没法降得足够低(第 31 讲的思考题 5);
- 测量偏差(第 27 讲):CPI 可能高估物价上涨(Boskin 委员会估计,美国 1990 年代,每年高估约 1.1 个百分点)。
一个现实的数字:美联储 2012 年 1 月 25 日,第一次明确把"价格稳定"的目标,定义为:用个人消费支出(PCE)价格指数衡量的,长期 2% 的通胀。
6.3 一个有争议的问题:目标该不该高一点
Olivier Blanchard、Giovanni Dell’Ariccia 和 Paolo Mauro 2010 年(国际货币基金组织工作人员的立场文件 SPN/10/03,注明是作者个人观点)在金融危机之后,建议讨论,是不是该把目标,调高到 4%,让央行有更大的空间降息。这个想法,遭到不少反对(据报道,在德国尤其如此)。
价值判断(留给你):
- 通胀的成本,落在谁身上:更高的目标,意味着,持有现金和低利率存款的人,购买力的损耗更快,工资落后的人更吃亏;而更高的通胀,也让债务人(比如,房贷的人)受益。你怎么看这个分配?
- 稳定的价值:一个稳定、可预期的物价,对长期合同和规划,有多重要?你愿意为了更大的政策空间,放弃多少稳定?
- 谁来决定目标:由央行定,还是由政府、议会定(第 31 讲)?
七、一个有争议的问题:2021 到 2022 年美国的高通胀,是怎么来的
按"理论预测 → 证据与局限 → 分歧在哪 → 价值判断留给读者"来写。
理论预测什么:按本讲的菲利普斯曲线,通胀上升,可能来自(1)需求:经济过热(产出高于潜在水平、失业率低于自然水平);(2)供给冲击:成本上升;(3)预期:通胀预期升高,自己推高工资和价格。三者,可能同时起作用。
证据怎么说:先看数据(代码 A 的第三部分):
- 2020 年疫情,失业率升到 8.10%,通胀 1.32%;
- 2021 年:失业率 5.35%,通胀 7.17%(上升 5.85 个百分点),产出缺口 +0.81%;
- 2022 年:失业率 3.65%,通胀 6.40%,缺口 +0.92%;
- 2023、2024 年:失业率 3.62%、4.03%,通胀降到 3.32%、2.87%(失业率没有明显上升,而通胀已经降了下来)。
- 第 30 讲的数据:2019 年 12 月到 2021 年 12 月,M2 增加了约 40%。
不同的研究,对"原因"给出了不同的分解:
- Ben Bernanke 和 Olivier Blanchard(先是 2023 年的工作论文,后来发表在 American Economic Journal: Macroeconomics,2025 年 17 卷 3 期):他们认为,2021 到 2022 年通胀上升的大部分,来自价格方面的冲击(大宗商品价格的上涨;一些部门因为供应链中断、需求从服务转向商品,出现的价格飙升),而不是过热的劳动力市场;但是劳动力市场的紧张,对通胀的影响,更持久。他们用岗位空缺和失业人数之比,来衡量劳动力市场的松紧,这个比率,从 2021 年 4 月的不到 1.0,升到一年后的 1.9,是有记录以来的最高值。
- Shapiro(旧金山联储,2022 年 6 月的经济快报):把通胀,按供给因素和需求因素拆开,估计,供给因素解释了约一半的上升,需求约三分之一,其余不明确。他后来(2025 年 6 月)的一篇快报,用另一种方法,得出的结论是,疫情期间的高通胀,主要由需求驱动。
- Giannone 和 Primiceri(2024 年的 NBER 工作论文):他们认为,疫情后的通胀,主要由意想不到的强劲需求驱动,美国和欧元区都是如此;他们把需求的强劲,归因于疫情后积压需求的释放、异常扩张的财政政策,和美联储、欧洲央行异常宽松的货币政策;供给冲击,对通胀的推动,没有那么强,虽然它显著限制了经济活动。
局限:(1)把需求和供给分开,本身很难(上一讲):这几项研究,用的方法和假设不同,我没有逐项核对。(2)同一时期,几乎所有的因素,同时发生:疫情、财政救助、供应链、战争、宽松的货币政策。(3)这些研究,都是事后的分解,不是实验。
分歧在哪:
- 事实上的分歧:需求和供给,各占多大比重?研究者,结论不同,有的偏向供给,有的偏向需求;
- 机制上的分歧:菲利普斯曲线是不是"重新出现"(BLS 对 Bernanke 和 Blanchard 的概述:传统的菲利普斯曲线效应,开始重新出现)?还是,在这个时期,是非线性的,或者,是别的东西在起作用?
- 没有争议的部分:通胀确实大幅上升了;央行也大幅加了息(第 31 讲)。
价值判断(留给你):
- 在通胀和失业之间取舍:要把通胀压下来,付出多大的失业,才值得?(5.2 节,沃尔克那一次,是个对照。)
- 财政支持 vs 通胀:疫情期间,大规模的财政救助,保护了很多人的收入,如果它也推高了通胀,你认为这样的取舍,值得吗?(第 34 讲讲财政政策。)
- 通胀的代价,谁承担:工资跟不上物价的人,和有资产、有债务的人,受到的影响很不一样。
2026 年更新(截至 2026 年 10 月中旬):又一次供给冲击
上面的数据,到 2024 年为止;2025 年和 2026 年,还没有完整的年度数据,我没有把它们放进代码。但是,2026 年,又有了一次值得用这一讲的框架去看的事:油价冲击(第 32 讲 6.7 节有详细的数字)。美国的 CPI 同比,2 月(战前)2.4%,9 月 3.7%;核心 CPI,2.5% → 2.6%,几乎没动;失业率,9 月 4.2%(美国劳工统计局)。
放到本节的三个解释里看:(1)需求:核心通胀,几乎没动,不像"全面过热";(2)供给冲击:能源,同比上涨 20.4%,大致,解释了上涨的大部分(我没有在这里,核算能源的权重);(3)预期:这是最关键,也是现在还不知道的:能源涨价,会不会,被工资和定价,当成"以后都会涨"。2026 年 9 月,美联储加息(第 31 讲 4.3 节),正是在这个问题上,下注。它是不是对的,要等后面的数据。注意它和 2021 到 2022 年的区别:那一次,三个因素,一起上来,很难分开(本节);这一次,至少,从核心通胀看,供给的成分,更突出。这是一个观察,不是定论。
八、一个有争议的问题:中国近年的低通胀
第 27 讲看到:2023 到 2025 年,中国的实际 GDP 增速(世界银行,5.42%、4.96%、4.96%)高于名义增速(4.88%、4.16%、3.99%),由此反推,GDP 平减指数连续三年为负(−0.51%、−0.76%、−0.92%,是我反推的),而 CPI 仍然小幅为正(0.23%、0.22%、0.06%)。第 27 讲,把原因,留给了这一讲。
理论预测什么:用上一讲的 AD–AS:
- 需求不足:AD 左移,物价和产出,同时下降;
- 供给扩张或成本下降:SRAS 右移(技术进步、产能扩大、原材料变便宜),物价下降,产出上升(“好的"物价下降)。
证据怎么说:
- 数据里,实际增长不低(约 5%);平减指数是负的。这和"价格降、产出升"的供给侧故事,相容,也和"需求偏弱,但是产出仍在增长(比如投资和出口在支撑)“的故事,相容:单看这两个数字,分不开。
- 物价下降,是不是就是坏事:Andrew Atkeson 和 Patrick Kehoe 2004 年(American Economic Review 论文与会议录,94 卷 2 期)用 17 个国家 100 多年的数据,发现,物价下降和萧条之间,只有 1929 到 1934 年的大萧条,有明显的联系,其他时期,几乎没有。Claudio Borio 等人 2015 年(国际清算银行 Quarterly Review,2015 年 3 月)用 140 年、最多 38 个经济体的数据,发现,商品和服务价格的下降,和产出之间的联系很弱,大部分来自大萧条;而资产价格的下降(特别是战后的房地产价格下降),联系强得多,最具破坏性的组合,是房地产价格下降加上私人部门的高债务。
局限:(1)平减指数是我反推的,覆盖所有产出(包括投资品和出口品),CPI 只看居民消费:两个指数,讲的是不同的故事。(2)中国的 GDP 数据本身,也有争论(第 27 讲:两篇研究)。(3)上面两项历史研究,主要是别的国家、别的时代,不一定适用于今天的中国。
分歧在哪:我没有查到,一个公认的、把各种因素的作用分开的结论。常被提到的解释,有几类(它们不互相排斥):(1)需求侧:居民和企业的信心、房地产的调整;(2)供给侧:部分行业的产能和竞争;(3)价格结构:不同类别的商品和服务,价格走势不同(比如,出口品、投资品,和消费品)。请不要把任何一个解释,当成定论。
价值判断(留给你):
- 要不要用政策去提高物价和需求?提高物价,对借钱的人(债务人)有利,对工资和存款,要看情形;
- 债务的负担:物价下降,会让名义债务的实际负担变重(第 31 讲:同样的名义利率,通胀越低,实际利率越高):谁来承担?
- 短期刺激 vs 长期改革:用货币和财政政策,托住需求,还是靠结构性的改革,提高效率?你怎么权衡?
2026 年更新(截至 2026 年 10 月中旬):低通胀,还在吗?
上面的数据,到 2025 年。2026 年,画面,有了变化(国家统计局):2026 年 8 月,CPI 同比 +0.8%(7 月 +0.5%),1 到 8 月平均 +0.9%;核心 CPI(不含食品和能源)+1.0%;其中,猪肉 −11.8%,食品 −1.4%。PPI 同比 +3.8%(1 到 8 月平均 +2.0%):生产资料 +5.0%,采矿业 +17.8%,而消费品 −0.5%。据报道,价格的上升,主要来自国际大宗商品(包括油价);同时,经济增长,在放慢:据报道,2026 年第二季度,实际 GDP 同比增长 4.3%(第一季度 5.0%),低于今年 4.5% 到 5% 的目标;上半年,房地产开发投资,同比下降约 18%。
另据报道(财新、Bloomberg,2026 年 7 月),2026 年第二季度,名义 GDP,同比增长 5.9%,实际 4.3%:GDP 平减指数,同比,转正(按这两个数反推,约 1.5%;报道,约 1.6%),结束了,连续 12 个季度的负值(从 2023 年第二季度起);报道,这主要来自,能源价格和 AI 供应链的成本,不是国内需求的回升。(日本,1990 年代以来,是怎样的?第 48 讲,把它和中国,放在一起看。)
这个新的画面,和本节前面的"理论预测”,怎么对照?
- 需求不足的故事:并没有"过时”:消费品的出厂价格,还在下降;增长,在放慢。
- 供给侧的故事:这一次,上涨的,是上游的原材料和能源,更像是外部的成本冲击(上一节:美国的油价冲击),而不是,国内需求回升。上游涨价,没有顺畅地,传到消费品价格上,说明,下游的企业,要么,利润被压缩,要么,需求,撑不住提价:这是一个可以检验的问题,我没有找到,把它说清楚的研究。
- 所以,请小心这样的说法:“通胀回来了,说明需求恢复了”(价格的上升,来自哪里?);“通胀回来了,通缩的担心就过去了”(消费品价格,仍然是负的)。同样的 CPI 数字,可能来自不同的原因,这是这一讲,一直在说的事。
问题留给你:如果你要判断,中国的物价,正在回到"正常",还是,在一次外部成本冲击里,暂时抬高,你想看哪些数据?(提示:核心 CPI、消费品 PPI、服务价格、工资增速、居民的通胀预期、剔除能源后的价格……)
九、局限、常见误用
9.1 局限
- 菲利普斯曲线是一个统计关系:它随时期、预期、冲击的类型而变,不是一个稳定的"菜单"。
- 预期,我们看不见:用"上一年的通胀"代替,是一个粗糙的近似。
- 自然失业率看不见,也估不准(4.3 节)。
- 玩具模型的参数是虚构的:κ = 0.5、可信度 w、流动的概率,只为演示机制。
- 这一讲没有讲:理性预期的模型细节、新凯恩斯菲利普斯曲线、工资和价格的螺旋、财政政策对通胀的作用(第 34 讲)。
9.2 常见的误用
| 误用 | 正确的想法 |
|---|---|
| “通胀和失业,永远此消彼长” | 短期、预期不变时是;长期,预期会追上来 |
| “多印钱、压低失业,是免费的” | 想让产出长期高于潜在水平,通胀要一年比一年高 |
| “自然失业率,就是失业率的一个固定数字” | 它是估出来的,随时间变,估计的区间很宽(美国:4.9% 到 8.7%) |
| “失业率低,通胀就一定高” | 美国 1984 到 2019 年,几乎没有关系;2023、2024 年,失业率没有升,通胀就降下来了 |
| “降通胀,一定要付出很大的失业代价” | 取决于预期和可信度;可信的降通胀,代价小 |
| “通胀是一种货币现象,所以,只看货币” | 长期是;短期,需求、供给冲击、预期,都起作用 |
| “物价下降,就是萧条” | 历史上(大萧条之外),商品和服务价格的下降,和萧条的联系较弱;资产价格下降加高债务,才更危险 |
| “央行的目标是 0 通胀才对” | 常见的理由:工资下调难、零利率下限、测量偏差,才定在 2% 左右 |
十、小结
这一讲有六个想法,请带走:
- 菲利普斯曲线:通胀 = 预期通胀 + κ × 产出缺口 + 供给冲击,是上一讲 AD–AS 里短期供给的"变化率"版本。
- 它不稳定:美国 1961 到 1969 年,相关系数 −0.88;1970 年代,关系消失;1984 到 2019 年,几乎为零(−0.03)。
- 预期:长期压低失业,换来的是加速的通胀;长期里,没有稳定的取舍。
- 自然失业率:通胀不变时的失业率,由工人的流动决定(u* = s ÷ (s + f));看不见,也估不准(美国 1961 到 2019 年,95% 区间 4.9% 到 8.7%)。
- 降通胀的代价,取决于预期和可信度;沃尔克的反通胀,每降 1 个百分点的通胀,损失约 1.6 到 1.8 个百分点·年的产出。
- 两个有争议的问题:2021 到 2022 年的美国通胀,需求和供给,各占多少,研究者结论不同;中国近年的低通胀,没有公认的分解。
接下来,讲政府的角色:财政政策能不能熨平周期?一块钱的政府支出,能带来多少产出?政府债务多高会出问题?下一讲:第 34 讲:财政政策、乘数与政府债务。
思考题
1. 菲利普斯曲线:通胀 = 预期通胀 + 0.5 × 产出缺口。预期 = 上一年的通胀。起点通胀 3%。如果产出缺口,一直是 +2%,3 年后,通胀是多少?
提示:每年多加 0.5 × 2 = 1 个百分点:第 1 年 4%,第 2 年 5%,第 3 年 6%。要保持高于潜在水平 2% 的产出,通胀必须一年比一年高。
2. 一份工资合同,按预期通胀 3% 签的,实际通胀是 6%。实际工资变化了多少?谁受益?
提示:1.03 ÷ 1.06 − 1 ≈ −2.83%:实际工资下降了;雇主受益。
3. 一个经济里,每月离职率 s = 2%,找到工作的概率 f = 30%。自然失业率是多少?如果 f 降到 20% 呢?
提示:u* = s ÷ (s + f) = 2 ÷ 32 = 6.25%;f = 20%:2 ÷ 22 ≈ 9.09%。找工作更慢,自然失业率更高。
4. 用 5.1 节的玩具模型(κ = 0.5):把通胀降 4 个百分点(比如,从 6% 到 2%,走 2 步),谁也不信(w = 0)时,累计要付出多少产出损失?如果可信度 w = 0.5 呢?再用奥肯定律(缺口约为失业率偏离的 2.4 倍),折成累计的失业率偏离。
提示:w = 0:每降 1 个百分点,要付出 1 ÷ κ = 2 个百分点·年;降 4 个百分点,累计 8;w = 0.5:累计 4。折成失业率:8 ÷ 2.4 ≈ 3.3 个百分点·年(w = 0);4 ÷ 2.4 ≈ 1.7(w = 0.5)。可信度,直接减半。
5. (开放题)中国 2023 到 2025 年:实际增速约 5%,平减指数为负,CPI 接近 0。你想要什么样的额外证据,来判断,这是需求不足,还是供给侧的原因?
提示:(1)价格和产出的方向:同方向下降,像需求不足;价格降、产出升,像供给扩张;(2)分项:消费品、投资品、出口品的价格,分别怎么走;(3)工资和就业:工资增速、就业情况;(4)信贷、债务、房地产价格:本讲引用的历史研究,提示,资产价格下降加高债务,更值得担心;(5)预期:居民和企业的通胀预期。每一个指标,都不能单独回答,要放在一起看,而且,我们对这些数据,也要保留对质量的怀疑。
参考与延伸
- Phillips, A. W. (1958). The Relation between Unemployment and the Rate of Change of Money Wage Rates in the United Kingdom, 1861–1957. Economica, 25(100), 283–299.
- Samuelson, P. A., & Solow, R. M. (1960). Analytical Aspects of Anti-Inflation Policy. American Economic Review, 50(2), 177–194.
- Friedman, M. (1968). The Role of Monetary Policy. American Economic Review, 58(1), 1–17.
- Staiger, D., Stock, J. H., & Watson, M. W. (1997). The NAIRU, Unemployment and Monetary Policy. Journal of Economic Perspectives, 11(1), 33–49.
- Sargent, T. J. (1982). The Ends of Four Big Inflations. In R. E. Hall (Ed.), Inflation: Causes and Effects. University of Chicago Press(NBER)。
- Blanchard, O., Dell’Ariccia, G., & Mauro, P. (2010). Rethinking Macroeconomic Policy. IMF Staff Position Note SPN/10/03.
- Bernanke, B. S., & Blanchard, O. J. (2025). What Caused the U.S. Pandemic-Era Inflation? American Economic Journal: Macroeconomics, 17(3)(工作论文版,2023)。
- Shapiro, A. H. (2022). How Much Do Supply and Demand Drive Inflation? FRBSF Economic Letter, 2022-15;以及 FRBSF Economic Letter(2025 年 6 月)。
- Giannone, D., & Primiceri, G. E. (2024). The Drivers of Post-Pandemic Inflation. NBER Working Paper 32859.
- Atkeson, A., & Kehoe, P. J. (2004). Deflation and Depression: Is There an Empirical Link? American Economic Review, 94(2), 99–103.
- Borio, C., Erdem, M., Filardo, A., & Hofmann, B. (2015). The Costs of Deflations: A Historical Perspective. BIS Quarterly Review, March 2015.
- 美联储:2012 年 1 月 25 日《长期目标与货币政策战略声明》(2% 的 PCE 通胀)。
- 美联储圣路易斯分行 FRED 数据库:UNRATE、CPIAUCSL、GDPC1、GDPPOT、FEDFUNDS(2026 年 10 月下载)。
- 世界银行:World Development Indicators(第 27 讲的中国数据)。
- 美国劳工统计局:CPI 新闻稿(2026 年 2 月、9 月的数据)、就业形势报告(2026 年 9 月);美联储:2026 年 9 月 16 日的 FOMC 声明。
- 国家统计局:2026 年 8 月 CPI、PPI 新闻稿(2026 年 9 月);2026 年第二季度 GDP(据报道);2026 年政府工作报告(增长目标,据报道)。